個人事業主の税務調査はなぜ来る?狙われる理由と追徴リスクを徹底解説
ある日突然、税務署から携帯電話に直接着信が入る、あるいは見慣れない通知書がポストに届く。個人事業主にとって最大級の緊張が走る瞬間です。「確定申告は毎年しっかり済ませているはずなのに、なぜ自分が選ばれたのか」「売上規模が小さい零細事業主は見逃されるのではないか」と疑問を抱く方は少なくありません。しかし、国税当局が調査先をリストアップするプロセスに、偶然やまぐれは一切存在しません。
申告書に並ぶ数字の歪み、同業他社との経費率の乖離、そして近年急激に進化したデジタルデータの網の目が、調査官をあなたの事業所へと引き寄せています。追徴課税のリスクを最小限に抑え、理不尽な経費否認から身を守るためには、税務署がどのような基準でターゲットを絞り込んでいるのか、その内情を正しく把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人事業主が調査対象になる確率は約1%だが、売上急増や1,000万円前後の事業者は選定フラグが極めて立ちやすい。
- 要点2:調査は原則3年、悪質な所得隠しと判断されれば最長7年分遡り、重加算税を含む最大40%以上のペナルティが科される。
- 要点3:通知が来ても慌てず、帳簿の再確認と税理士の立ち会いを検討することで、過度な追徴課税や反面調査を未然に防げる。
【2026年最新】個人事業主税務調査の確率と国税局が動く本当の理由
「個人事業主のもとに税務調査が入る確率はどのくらいなのか」という疑問に対する現実的な回答は、全申告者のうち約1%前後です。国税庁が公表する実地調査の件数と申告所得税の納税者数を照らし合わせると、数字の上では100人に1人程度の巡り合わせに見えます。しかし、この数値をそのまま受け取って「自分には滅多に来ない」と高を括るのは危険です。調査官のマンパワーには限界があるため、当局は最初から「追徴税額が確実に取れる見込みの高い先」を狙い撃ちにしています。
国税総合管理システム(通称・KSK)には、過去数十年分の申告データや業界ごとの平均値が蓄積されています。提出された確定申告書を取り込むと、売上高に対する原価率、外注費や交際費の比率、利益率の推移が自動分析され、業界の平均値から著しく逸脱した事業者には即座に警告フラグが立ちます。
さらに現在では、デジタルプラットフォームを介した取引情報の自動収集や、キャッシュレス決済事業者からの取引ログ照会が完全に定着しました。インボイス制度が稼働して以降、売り手と買い手の取引データの突合精度は飛躍的に向上しており、銀行口座の入出金履歴と申告内容の食い違いは、調査官が現地に足を運ぶ前にほぼ丸裸にされています。
国税が目を光らせる「狙われやすい特徴」と売上1000万円以下の実態
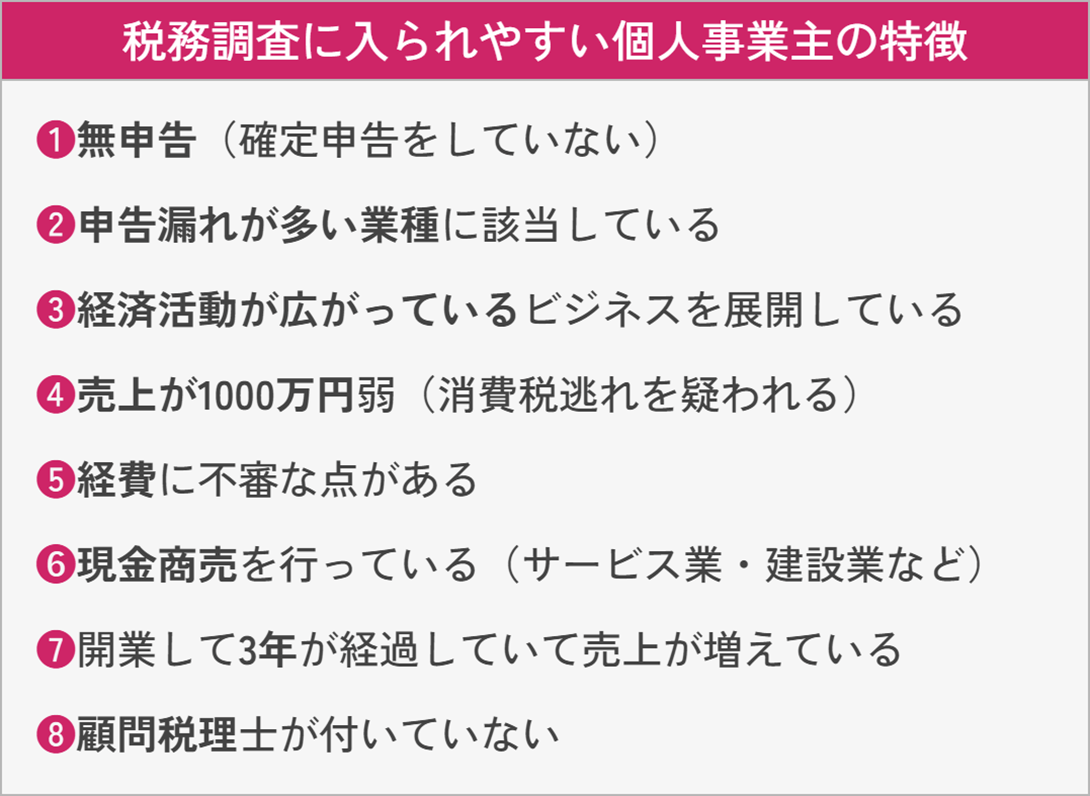
税務調査のターゲットになりやすい事業者には、共通するいくつかのパターンがあります。代表的なものが「業績の急激な変化」です。前年に比べて売上が倍増したケースはもちろん、不自然に売上が半減しているにもかかわらず生活水準が落ちていないケースは、売上除外(売上隠し)を疑われる典型例です。
また、売上1,000万円前後を意図的に維持している事業者は、国税局が最も注目するゾーンの一つです。消費税の課税事業者になることを回避するため、980万円前後で売上を止めているように見える確定申告は、期末の売上を翌年に付け替えていないか厳しくチェックされます。
見落とされがちなのが赤字申告の扱いです。「赤字だから税金は発生しないし、調査も来ない」という認識は完全な誤解です。何年も連続して事業所得が赤字であるにもかかわらず、融資も受けずに事業と生活が継続できている場合、税務署は「申告していない別の収入源があるのではないか」「売上の一部を個人口座に抜いているのではないか」と強い疑念を抱きます。赤字申告であっても、事業の実態と資金の出所を合理的に説明できなければ、調査官の訪問を受ける正当な理由になります。
税務調査は何年分遡るか?追徴課税と重加算税の恐るべきペナルティ
税務調査が入った場合、過去何年分の帳簿を調べられるのかは納税者にとって死活問題です。法律上の定めにより、通常の調査では原則3年分の帳簿書類や領収書が遡及対象となります。しかし、計算ミスや申告漏れの金額が大きいなど、一定の非違事項が認められた場合は5年分に調査期間が延長されます。
さらに深刻なのが、二重帳簿の作成や領収書の偽造、意図的な売上除外など「偽りその他不正の行為」があったと認定された場合です。この場合、遡及期間は法律の定める最長期間である7年分にまで跳ね上がります。
調査によって誤りや不正が指摘されると、本来納めるべきであった本税に加えて重い付帯税が課されます。
- 過少申告加算税:申告した税額が少なかった場合に課される(新たに納める税金の10%〜15%)。
- 無申告加算税:期限内に確定申告をしていなかった場合に課される(納税額に応じて15%〜30%)。
- 延滞税:納期限の翌日から完納するまでの利息に相当する税金(年利換算で最大年8%〜9%程度が加算)。
- 重加算税:事実の隠蔽や仮装があったと認められた場合に課される最も重い罰則(35%〜40%)。
仮に7年前まで遡って売上除外を指摘され、重加算税と延滞税が複利的に積み重なると、追徴税額は当初の本税の1.5倍から2倍近くに膨れ上がる事例も珍しくありません。一回の調査で事業資金がショートし、廃業に追い込まれる事業者が後を絶たない背景には、この累積ペナルティの過酷さがあります。
白色申告と青色申告で大違い!経費の否認と反面調査の現場
申告方式の違いによっても、税務調査におけるリスクの質は大きく変化します。記帳が簡易で済む白色申告は一見手軽ですが、税務調査においては極めて不利な立場に立たされがちです。白色申告者は帳簿の根拠資料が曖昧なケースが多く、領収書の内容について調査官に十分な反論ができない場合、経費そのものを否認されるリスクが高まります。最悪のケースでは、近隣の同規模事業者の平均値をもとに税額を一方的に決定する「推計課税」が適用されることすらあります。
一方で青色申告を行っている事業者は、複式簿記による帳簿作成が前提となっているため、帳簿書類の提示を求められた際のチェックはより細部に及びます。私的な生活費を経費に混ぜていないか(家事按分の妥当性)、事業に関係のない高額な飲食代や家族旅行が「交際費」「研修費」として計上されていないかなどが徹底的に突合されます。もし重大な帳簿の不備や隠蔽が見つかれば、青色申告の最大の特典である65万円の特別控除を取り消され、過去数年にわたって控除分の税額を追徴されるリスクがあります。
経費の正当性をめぐって調査官と見解が対立した際、税務署が強力なカードとして切るのが「反面調査」です。納税者の説明に信憑性がない、あるいは領収書の偽造が疑われる場合、税務署は納税者の同意なしに取引先、発注元、さらには取引銀行へ直接出向き、請求書控えや決済履歴の照合を行います。反面調査が入ると、取引先に対して「あの会社は脱税の疑いを持たれているのではないか」という強い不信感を与え、以後の取引関係に致命的な亀裂を生じさせることになります。
税務調査の事前通知と当日の流れ|税理士立ち会い費用と防衛策
税務調査は、ドラマのようにある朝突然大勢で押しかけてくる「無予告調査」ばかりではありません。現金商売の飲食店や風俗業、あるいは悪質な脱税の確証がある場合を除き、原則として電話による事前通知が行われます。通知では、調査の日時、場所、対象となる税目、調べる年分などが告げられます。
この事前連絡を受けた段階で、日程の調整を求めることは法律上認められています。繁忙期や体調不良を理由に、1〜2週間程度の日程変更を申し出ることは正当な権利です。まずは冷静に日程を確定させ、その間に帳簿書類や領収書、契約書、通帳の整理を進める必要があります。
調査当日は、一般的に以下のようなタイムスケジュールで進みます。
- 午前(10:00〜12:00):事業の概況ヒアリング。創業の経緯、取引の流れ、売上計上のタイミング、プライベートの生活費の捻出方法などを雑談形式で質問されます。
- 昼休憩(12:00〜13:00):調査官は席を外し、外部で昼食をとります。この間、事業所の書類に勝手に触れることはありません。
- 午後(13:00〜16:00):帳簿と証憑書類の突合。売上の請求書と入金データの照合、高額な経費領収書の実態確認、パソコン内の電子データの確認が行われます。
- 夕方(16:00〜17:00):本日の調査結果のまとめと、持ち帰り検討事項の伝達。追加資料の提出を求められることもあります。
当日のやり取りを自身だけで乗り切るのが不安な場合、税理士に調査の立ち会いを依頼するのが最も確実な防衛手段です。普段から顧問契約を結んでいない場合でも、スポットで税務調査の事前打ち合わせから当日の同席、税務署との事後交渉まで引き受けてくれる税理士は数多く存在します。
立ち会いにかかる費用の相場は、事前準備と当日の日当で1日あたり4万〜10万円程度、事後の修正申告書の作成まで含めた総額パッケージで15万〜50万円前後が一般的です。一見すると痛い出費に見えますが、調査官の過剰な指摘に対して税法に基づいた反論を行い、不当な経費否認や重加算税の適用を防ぐことができれば、結果として支払う追徴税額を数百万円単位で抑えられるケースが多々あります。
【個人事業主の税務調査】に関するよくある質問(FAQ)
Q1:売上が300万〜500万円程度の小規模な個人事業主でも税務調査は来ますか?
A1:可能性はゼロではありません。売上規模が小さくても、申告内容に不自然な点がある場合や、無申告の期間が続いている場合は調査対象になります。特に「赤字申告で所得税をゼロにしているが、生活が成り立っている理由が不明」といった案件や、取引先への反面調査から無申告が発覚したケースでは、売上規模に関わらず調査官が派遣されます。
Q2:領収書を紛失してしまった経費があるのですが、すべて否認されますか?
A2:領収書がないからといって、直ちにすべての経費が否認されるわけではありません。クレジットカードの利用明細、銀行振込の記録、発注メール、出金伝票などを総合的に提示し、「実際に事業目的で支払った事実」を客観的に証明できれば、経費として認められる余地は十分にあります。諦めずに代わりの証拠書類をかき集めることが重要です。
Q3:税務署からの電話を居留守などで無視し続けるとどうなりますか?
A3:連絡を意図的に無視し続けると、税務署は「協力を拒む悪質な事業者」と判断し、事前通知なしで自宅や作業場に直接やってくる「無予告調査」に切り替えるリスクが高まります。また、最終的には納税者の協力を得ずに銀行口座の調査や反面調査だけで課税額を決定する推計課税処分が下され、極めて重いペナルティが科されるため、通知には必ず誠実に対応してください。
Q4:税務調査の連絡が来てから修正申告をしても意味はありませんか?
A4:事前通知を受けた後であっても、実際に調査官が事業所に来る前に自主的に誤りを正して修正申告書を提出すれば、過少申告加算税の税率を軽減できる規定(加算税の割合が原則5%に下がる)があります。ただし、明らかな仮装・隠蔽を行っていた場合は重加算税を免れることはできません。通知が届いた時点ですぐに専門の税理士に相談することをお勧めします。
まとめ:今後の展望と注目ポイント
税務当局のデジタル化推進に伴い、個人事業主をめぐる調査の包囲網はかつてない密度で狭まっています。インボイス制度により事業者間の取引情報は細部まで透明化され、現金を使わない電子決済データの普及によって「売上をこっそり抜く」行為はほぼ確実に検知される時代を迎えました。
税務調査は、決して事業者に対する一方的な糾弾の場ではありません。日頃から帳簿書類の根拠(請求書、領収書、契約書)を正しく揃え、家事按分の基準を明確にしておけば、恐れる必要のない手続きです。万が一の通知が届いた際も、感情的に反発したりパニックに陥ったりすることなく、客観的な証拠をもとに事業の実態を淡々と説明できるよう準備を整えておくことが、自らのビジネスと資産を守る唯一の道です。 (出典: 個人 事業 主 税務 調査(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
