医療費控除は会社がやってくれる?年末調整で非対応の理由と申請法
1年間に支払った医療費がかさみ、「年末調整の書類と一緒に領収書を出せば、会社が医療費控除をやってくれるのでは」と考える給与所得者は後を絶ちません。毎月の給与から税金や社会保険料が自動的に天引きされている会社員にとって、税務の手続きを勤務先が代行してくれる仕組みは当たり前の日常だからです。
しかし、会社が年末調整で処理できる控除と、個人で手続きしなければならない控除には法的な境界線が存在します。医療費控除はその最たる例であり、待っていても会社が代わりに申告してくれることはありません。仕組みを正しく把握し、自ら行動を起こさなければ、手元に戻るはずの還付金を受け取る権利を放棄することになります。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費控除は年末調整の対象外であり、プライバシー保護や期日上の理由から会社が代行することは制度上不可能である。
- 要点2:控除の適用は「年間10万円以上」または「総所得金額等の5%」が境界線となり、市販薬が対象のセルフメディケーション税制との選択も視野に入る。
- 要点3:2026年現在はマイナポータル連携とe-Taxスマホ申請の普及により、領収書の手作業集計を行わずに短時間で還付申告が完了する。
【結論】医療費控除は会社がやってくれない!年末調整で申告できない決定的な理由
結論から申し上げますと、会社が医療費控除の手続きを代行することは制度上一切ありません。秋口に勤務先へ提出する年末調整の書類には、生命保険料控除、地震保険料控除、配偶者控除などを記入する欄が並んでいますが、医療費控除を記載する項目は用意されていないのが実情です。
会社が医療費控除を取り扱えない背景には、主に3つの明確な理由が存在します。
第1に、極めて高度なプライバシーの保護です。医療費控除を申請するには、通院した医療機関名や治療内容、薬品の購入履歴などが記載された書類を確認する必要があります。従業員が精神科に通っている、不妊治療を受けている、あるいは重篤な疾患を抱えているといった機微な個人情報を勤務先の人事・総務担当者が知ることになれば、深刻な人権侵害やハラスメントにつながりかねません。
第2に、企業の労務管理における業務負荷の限界です。医療費控除は従業員本人だけでなく、生計を一にする家族全員の医療費を合算できます。全従業員とその家族が1年間にため込んだ膨大な領収書を会社側が1枚ずつ確認・計算・保管することは、実務上到底不可能です。
第3に、対象期間と年末調整のスケジュールが合致しない点です。年末調整は通常11月から12月初旬にかけて集計業務が行われます。一方、医療費控除の対象となるのは「その年の1月1日から12月31日までに実際に支払った医療費」です。年内の医療費が確定していない時期に会社側で正確な控除額を算出することは物理的にできません。
こうした理由から、医療費控除を利用したい場合は、会社員であっても個人で税務署へ確定申告を行う必要があります。
「10万円以上の基準」の真実とセルフメディケーション税制という選択肢
医療費控除を利用するためのボーダーラインとして広く知られているのが10万円以上の基準です。1月1日から12月31日までに支払った医療費の総額から、保険金などで補填された金額を差し引き、そこからさらに10万円を引いた額が所得控除の対象になります。
ここで見落とされがちなのが、年収が一定以下の層に対する救済ルールです。その年の「総所得金額等」が200万円未満である場合、差し引く金額は10万円ではなく総所得金額等の5%で計算されます。例えば、年収300万円前後で所得金額が180万円の会社員であれば、年間の医療費負担が9万円を超えた時点で控除の対象となります。
控除の対象範囲についても正確な知識が求められます。単に病院へ支払った診療代や薬代だけでなく、以下のような支出も合算が認められています。
- 医師による診療や治療の対価
- 治療に必要な医薬品の購入代金
- 通院に必要な公共交通機関の運賃(電車・バスなど)
- 入院時の部屋代や食事代(標準的な範囲)
- 生計を一にしていれば、別居している仕送り中の子どもや高齢の親の医療費
一方で、予防接種の費用、美容整形、健康診断(異常が見つからなかった場合)、自己都合による差額ベッド代などは対象外です。
年間の医療費が10万円に届かない家庭に向けては、セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)という代替手段が用意されています。健康増進の取り組み(定期健康診断や予防接種など)を行っている人が、対象となるスイッチOTC医薬品(処方薬から市販薬に転用された医薬品など)を年間1万2,000円を超えて購入した場合、その超過分(最大8万8,000円)が所得控除の対象となります。
医療費控除とセルフメディケーション税制はどちらか一方しか選択できません。領収書を集計したうえで、どちらを適用した方が有利になるかを比較検討することが肝要です。
医療費控除で実際いくら戻る?還付金の計算シミュレーション
「医療費が15万円かかったから、5万円がそのまま丸ごと手元に戻ってくる」と誤解しているケースが散見されます。しかし、医療費控除は支払った金額そのものが戻る制度ではなく、課税対象となる所得を減らす仕組み(所得控除)です。
実際に手元に戻る税金(所得税の還付額)は、「医療費控除額 × 自身の所得税率」という数式で決まります。さらに、所得が減ることによって翌年度の住民税も「医療費控除額 × 約10%」軽減されます。
具体的なシミュレーションで確認してみましょう。
【モデルケース:課税所得400万円・年間医療費25万円の場合】
・家族構成:会社員(単身または共働き)
・年間の支払医療費:25万円(保険金補填なし)
・適用される所得税率:20%
この場合の控除額と減税額の計算手順は以下の通りです。
- 医療費控除額の算出:25万円 - 10万円 = 15万円
- 所得税の還付額:15万円 × 20% = 3万円
- 翌年度の住民税軽減額:15万円 × 10% = 1万5,000円
- トータルの経済的メリット:3万円 + 1万5,000円 = 4万5,000円
給料から事前に天引きされていた所得税から3万円が指定口座に現金として振り込まれ、翌年6月以降に給与天引きされる住民税が実質1万5,000円安くなります。
所得税率が高い高所得者ほど還付される割合が大きくなるため、共働き夫婦の場合は所得が多い側の配偶者が家族全員分の医療費をまとめて申告した方が、世帯全体としての手取り額を最大化できます。控除額の上限は、勤務先から交付される源泉徴収票に記載された「源泉徴収税額」までとなる点には留意してください。
【2026年最新】マイナポータル連携とe-Taxスマホ申請で激変した会社員の手順
かつて会社員が医療費控除を受けるためには、1年分の紙の領収書をすべて集め、エクセルや手書きで病院ごとに集計し、税務署の窓口へ並ぶという途方もない労力が必要でした。現在そのハードルは劇的に下がっています。
現在の確定申告において主流となっているのが、マイナポータル連携を活用したe-Taxスマホ申請です。マイナンバーカードとスマートフォンさえあれば、税務署へ行くことなく自宅のソファから数分で申告を完結できます。
効率的な会社員医療費控除手順は、次のステップに集約されます。
- マイナポータルとe-Taxを連携:マイナポータルアプリから国税庁の「確定申告書等作成コーナー」と事前連携を設定する。
- 医療費通知情報の自動取得:マイナ保険証の利用実績に基づき、1年間の保険診療にかかった医療費データが自動的に一括取得・反映される。
- 給与情報の取り込み:勤務先から受領した源泉徴収票をスマートフォンのカメラで撮影して自動OCR入力するか、マイナポータル連携に対応した勤務先であれば給与データも自動で流し込む。
- 必要事項の追記:保険適用外の自由診療や公共交通機関の交通費、ドラッグストアで購入した治療薬など、データ連携に含まれない支出のみ手動で追加する。
- 申告データの送信:画面の案内に沿って還付金の振込先口座を指定し、マイナンバーカードで電子署名を行って送信完了。
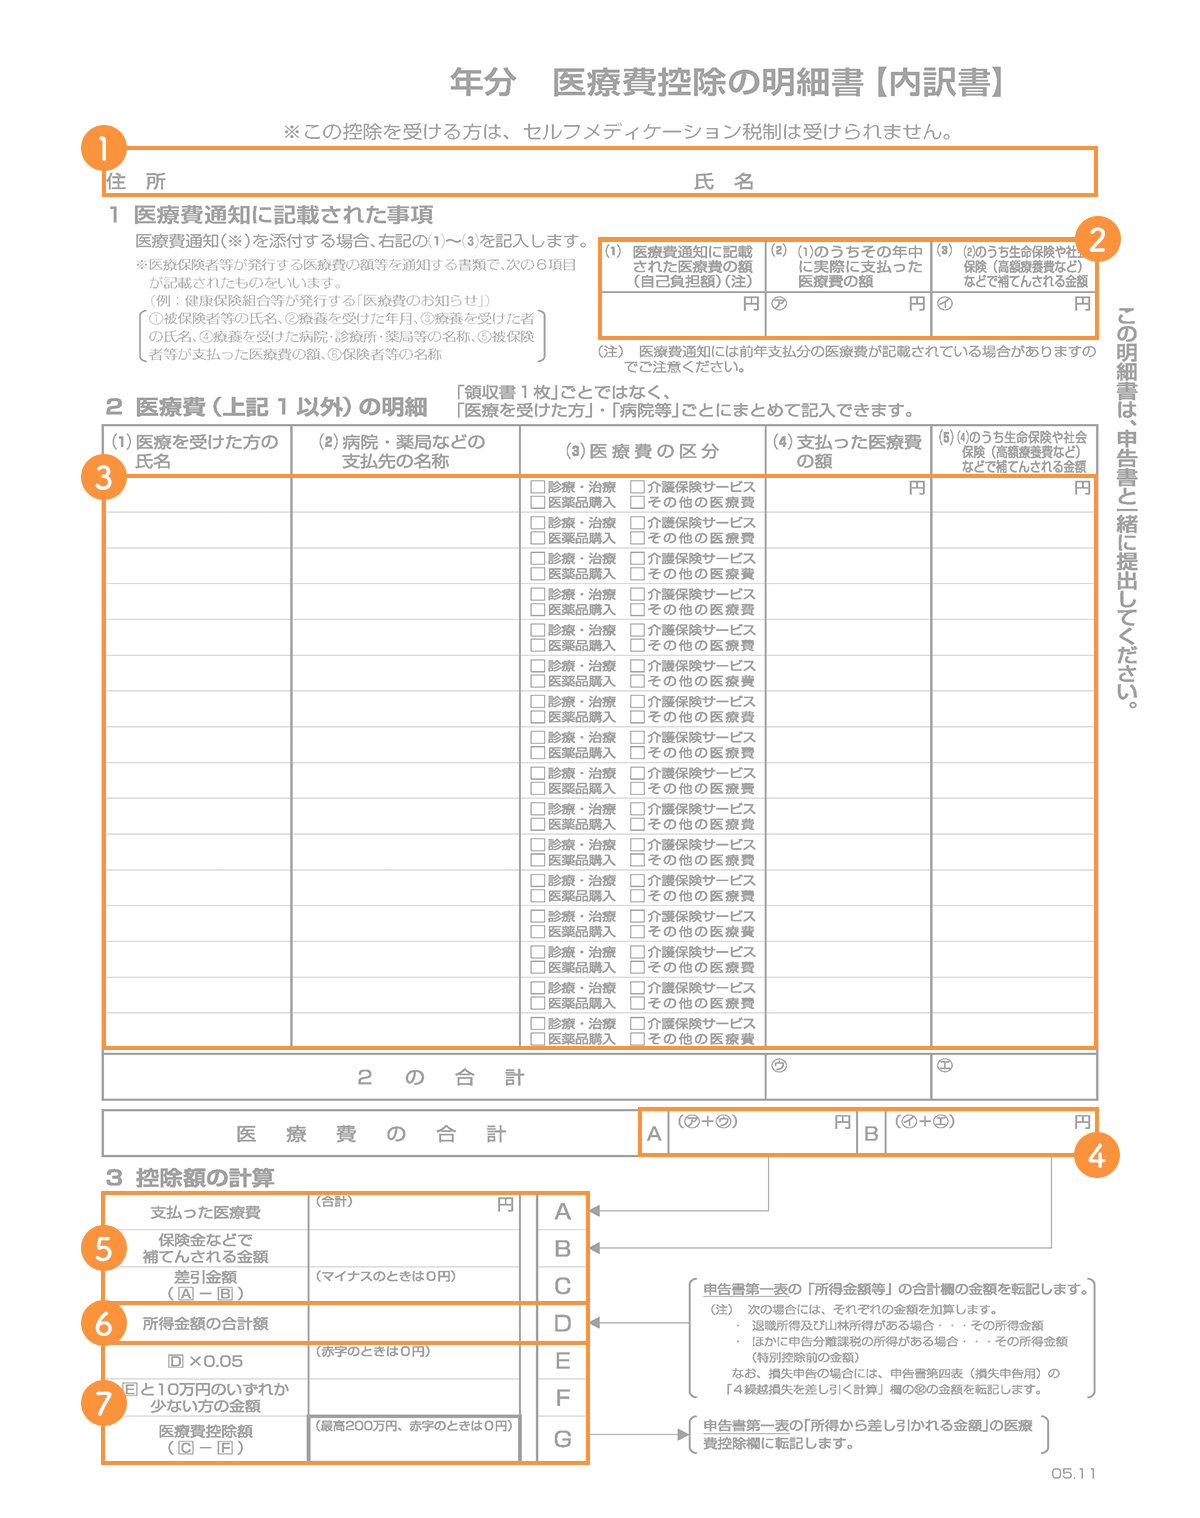
このマイナポータル連携を利用する場合、税法上の医療費控除明細書の作成が自動的に完了するため、個々の領収書を税務署に提出・提示する必要はありません。ただし、手入力で追加した領収書に関しては、申告期限から5年間の自宅保管義務が課されるため、専用の封筒などにまとめて保存しておく必要があります。
過去5年間の遡り請求も可能!申請忘れを救済する「還付申告」の活用法
「昨年は出産や手術で医療費が30万円を超えていたのに、確定申告の時期を逃してしまった」と諦める必要はありません。会社員のように払いすぎた税金を取り戻すための申告は、通常の確定申告期間(毎年2月16日〜3月15日)に縛られない還付申告という特例枠で扱われます。
還付申告の最大のメリットは、過去5年間の遡り請求が法的に認められている点です。申告をしたい年の翌年1月1日から起算して5年間であれば、いつでもペナルティなしで税金の還付を受ける権利を行使できます。
2026年時点における請求可能な期間は以下の通りです。
- 2021年(令和3年)分の医療費:2026年12月31日まで申告可能
- 2022年(令和4年)分の医療費:2027年12月31日まで申告可能
- 2023年(令和5年)分の医療費:2028年12月31日まで申告可能
- 2024年(令和6年)分の医療費:2029年12月31日まで申告可能
- 2025年(令和7年)分の医療費:2030年12月31日まで申告可能
過去の年度分であっても、手元に対応する年の源泉徴収票と医療費の領収書(またはマイナポータル上の過去データ)が残っていれば問題なく申請可能です。国税庁のウェブサイト上では過去5年分の申告書作成フォームが常時解放されているため、混雑する2月や3月を避け、平日・休日を問わずいつでもスマホやパソコンから還付の手続きを行えます。
【医療費控除 会社がやってくれる?】に関するよくある質問(FAQ)
Q1:通院にかかった電車代やバス代などの交通費も対象になりますか?
A1:医師の診療を受けるために直接必要だった電車やバスなどの公共交通機関の運賃は、医療費控除の対象に含まれます。切符の領収書が出ない場合は、「利用日・訪問した医療機関名・利用区間・支払金額」を家計簿やメモ帳に記録しておけば明細書として認められます。ただし、自家用車のガソリン代や駐車料金は対象外です。タクシー代についても、夜間の急病や骨折で歩行困難だった場合など、やむを得ない事情があるケースに限定されます。
Q2:ふるさと納税でワンストップ特例を使っていますが、医療費控除の確定申告をするとどうなりますか?
A2:医療費控除を受けるために確定申告を行った時点で、提出済みのワンストップ特例申請はすべて無効になります。確定申告を行う際は、医療費控除だけでなく、ワンストップ特例を申請していたすべての自治体へのふるさと納税(寄附金控除)を申告書に再度入力しなければなりません。これを忘れるとふるさと納税の控除が受けられなくなり、住民税が過大に請求されてしまうため厳重な注意が必要です。
Q3:共働き夫婦の場合、夫と妻のどちらが医療費控除を申告するのがお得ですか?
A3:原則として、課税所得(年収から各種控除を引いた後の金額)が多い配偶者が世帯全員分の医療費を合算して申告する方が有利になります。日本の所得税は累進課税制度を採用しているため、所得が高い人ほど高い税率(5%〜45%)が適用されており、同じ医療費控除額であっても手元に戻ってくる還付金の額が増加するためです。ただし、一方が所得200万円未満の場合は「足切り額(総所得の5%)」が下がるため、受診状況によってはシミュレーションを行った上での判断が推奨されます。
まとめ:会社任せにせずスマホ申告で手堅く税金を取り戻そう
医療費控除は、会社が代行してくれる年末調整の枠組みには最初から組み込まれていません。デリケートな医療プライバシーを守り、従業員個々の細かな支出実態を正しく反映させるために、独立した申告制度として設計されているからです。
「会社がやってくれないから面倒だ」と敬遠するのは賢明ではありません。医療費控除によって戻ってくる税金は、本来払う必要のなかった大切な自己資金です。マイナンバーカードとスマホが手元にあれば、かつてのような領収書集計のストレスを感じることなく、数分で手続きを完結できるインフラが整っています。
もし過去に申請し忘れた年度があったとしても、5年以内であれば今からでも取り戻せます。まずはマイナポータルにログインして年間の医療費実績を確認し、家族の家計を守る第一歩を踏み出してみてください。 (出典: 医療 費 控除 会社 が やってくれ る(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
