老齢基礎年金と厚生年金の違いは?受給額の差や損しない活用法を徹底解説
老後の生活設計を立てる上で、公的年金は欠かせない収入の柱です。しかし、いざ自分の年金について調べようとすると、「国民年金と厚生年金」「老齢基礎年金と老齢厚生年金」といった用語が入り乱れ、自分が将来いくら受け取れるのか正確に把握できている人は決して多くありません。
2026年現在、物価動向や社会保険制度の見直しが進む中、受給開始時期の選択や働き方に応じた年金の調整ルールを知らないまま放置していると、数十万〜数百万円単位で受取総額に差が生じるケースも珍しくありません。本記事では、2つの年金の決定的な違いからリアルな受給シミュレーション、損をしないための繰下げ受給の損益分岐点まで、知っておくべき最前線のポイントをわかりやすく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的年金は「2階建て構造」であり、全員共通の1階が老齢基礎年金、会社員・公務員が上乗せされる2階が老齢厚生年金となる。
- 要点2:受給には原則10年の資格期間が必要で、受給額は加入月数に応じた「満額計算」と現役時代の収入に応じた「報酬比例」で決まる。
- 要点3:繰下げ受給(66〜75歳)を活用すれば最大84%増額でき、損益分岐点はおおむね受給開始から約12年後に訪れる。
【日本の2階建て構造】老齢基礎年金と老齢厚生年金の決定的な違いと受給要件
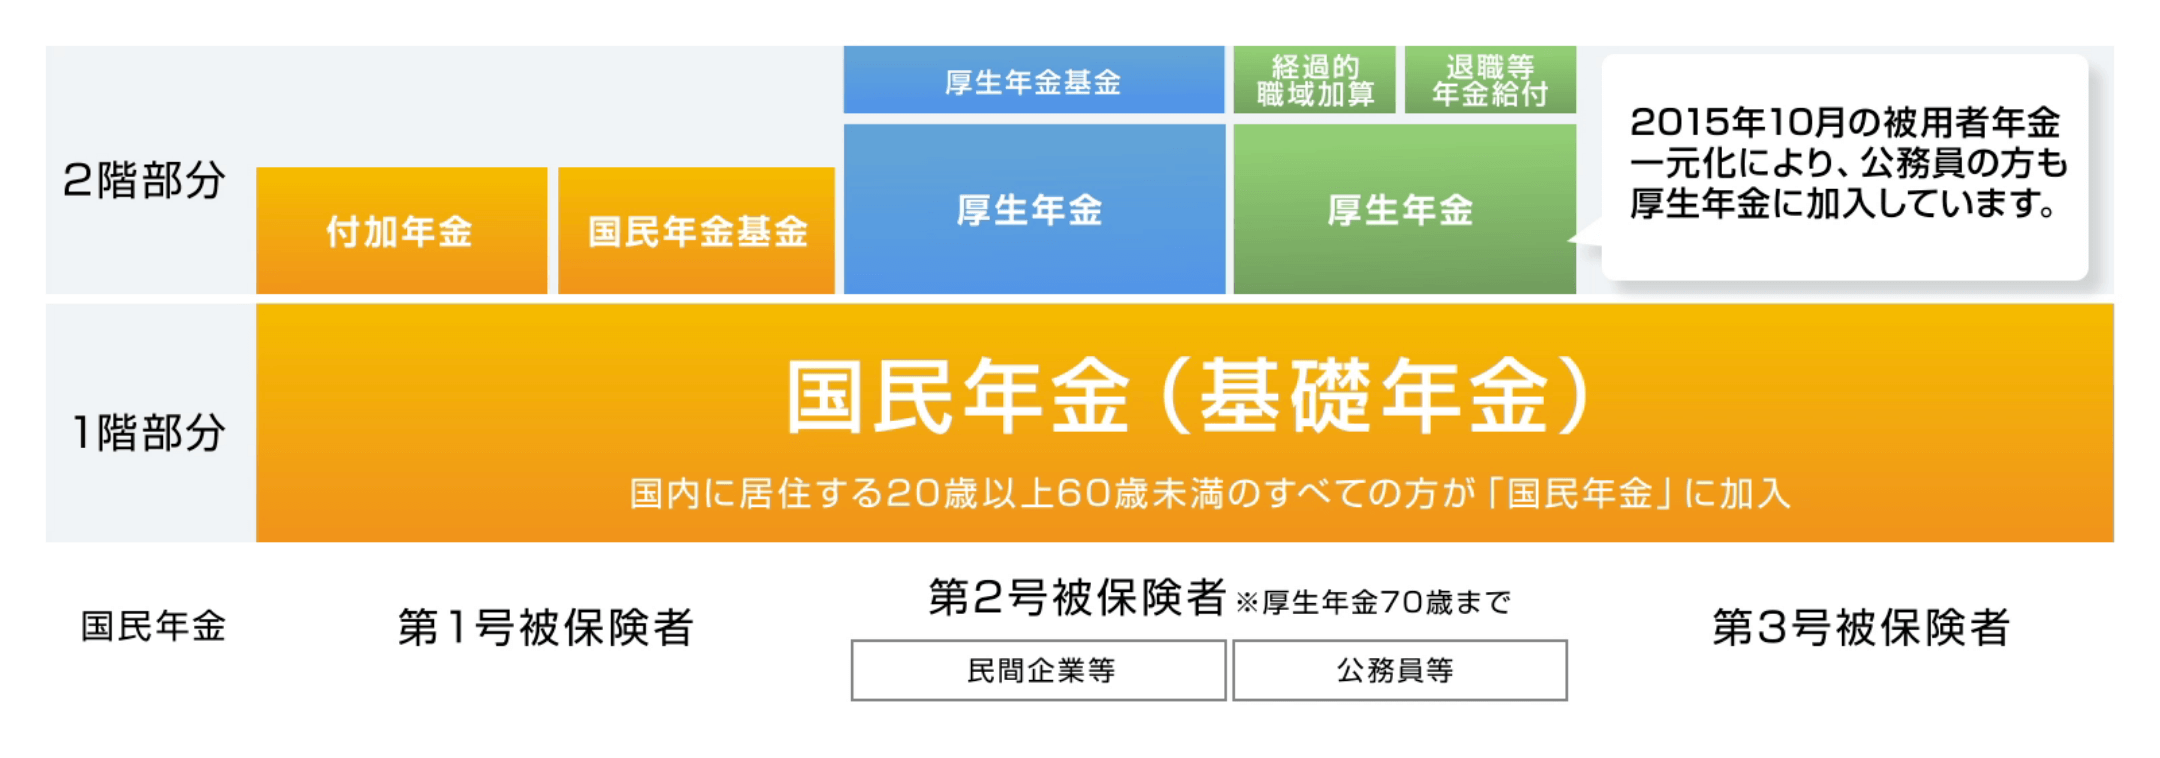
公的年金制度の全体像を理解する第一歩は、よく例えられる「2階建て構造」を正しく把握することです。
日本国内に住む20歳以上60歳未満のすべての人に加入義務があるのが「国民年金」であり、ここから原則65歳以降に支給されるのが1階部分の「老齢基礎年金」です。自営業者、フリーランス、学生、専業主婦(夫)などはこの第1号・第3号被保険者に該当し、基本的に1階部分のみを受け取ります。
一方、会社員や公務員(第2号被保険者)が国民年金に上乗せして加入するのが「厚生年金保険」であり、そこから支給されるのが2階部分の「老齢厚生年金」です。保険料は勤務先と折半で負担し、現役時代の給与や賞与の額に応じて支払うため、将来の受給額にもダイレクトに反映されます。
受給するための大原則として、保険料を納めた期間や免除期間などを合算した「受給資格期間が最低10年(120ヶ月)」必要です。この10年を満たしていなければ、老齢基礎年金も老齢厚生年金も原則として1円も受け取ることができません。過去に未納期間がある場合は、後納制度や任意加入制度の活用を視野に入れる必要があります。
【いくらもらえる?】満額計算方法と報酬比例部分から見る平均受給額シミュレーション
年金額の計算ロジックは、1階と2階で根本的に異なります。
老齢基礎年金は、20歳から60歳までの40年間(480ヶ月)すべて保険料を納めた場合に「満額」が支給される仕組みです。未納や免除の月数があると、その分だけ一定の計算式に基づいて減額されます。2026年度基準における満額水準は月額約6万8,000円台(年間約81万〜82万円前後)となっています。
対する老齢厚生年金は、主に「報酬比例部分」によって計算されます。これは現役時代の平均年収(平均標準報酬額)と厚生年金への加入月数に一定の乗率(0.005481など)を掛けて算出するため、高年収で長く勤めた人ほど手厚くなるのが特徴です。さらに、一定の条件を満たせば「経過的加算」などが上乗せされます。
では、一般的な受給モデルケースを見てみましょう。
【パターン別・月額平均受給額の目安】
・自営業・フリーランス(国民年金のみ40年加入):約6.8万円
・平均年収450万円で40年勤務した会社員:約15.5万〜16.5万円(老齢基礎年金+老齢厚生年金)
・平均年収650万円で40年勤務した会社員:約18.5万〜19.5万円(老齢基礎年金+老齢厚生年金)
・共働き夫婦(会社員同士):世帯合計で約30万〜34万円
厚生労働省の統計でも、厚生年金受給者の平均月額は約14万円台半ば(老齢基礎年金含む)となっており、現役時代の働き方によって老後のキャッシュフローは大きく変化します。
【繰上げ・繰下げ受給の損益分岐点】受給開始時期で最大84%増額する驚きのメリット
公的年金の受給開始年齢は原則65歳ですが、本人の希望により「60歳から75歳までの間」で自由に選ぶことができます。時期を早めることを「繰上げ受給」、遅らせることを「繰下げ受給」と呼びます。
繰上げ受給は、1ヶ月早めるごとに0.4%減額され、60歳0ヶ月まで前倒しすると最大24%の減額となります。減額率は一生涯変わらないため、慎重な判断が求められます。
一方、注目を集めているのが繰下げ受給です。1ヶ月遅らせるごとに0.7%増額され、1年で8.4%、上限である75歳まで遅らせると最大84%の増額という大きなメリットを享受できます。低金利が続く時代において、国が保証する利回りとしてこれほど強力な資産防衛策は他にありません。
気になる「損益分岐点」は、何歳まで生きれば繰下げた方がトータル受給額で得になるかという点です。
【繰下げ時期別の損益分岐点(65歳受給開始との比較)】
・70歳まで繰下げ(+42%増額):81歳11ヶ月を超えると繰下げが得
・75歳まで繰下げ(+84%増額):86歳11ヶ月を超えると繰下げが得
受給を開始した時点からおおむね「11年10ヶ月〜12年」生きると、累積受給額が65歳開始を逆転します。日本の平均寿命や健康寿命を考慮すると、退職金や預貯金などの生活原資がある人にとって、70歳前後への繰下げは極めて合理的な選択肢と言えます。なお、老齢基礎年金と老齢厚生年金は別々に繰下げ時期を選ぶことも可能です。
【家族手当と働くシニアの壁】加給年金・振替加算と在職老齢年金の支給停止基準
年金には、条件を満たすことで受け取れる「家族手当」的な給付や、働きながら受給する際の減額ルールが存在します。
まず押さえたいのが「加給年金」です。厚生年金に20年以上加入している人が65歳到達時点で、生計を維持している65歳未満の配偶者や高校生以下の子がいる場合、年額約40万円(特別加算含む)が老齢厚生年金に上乗せされます。配偶者が65歳になると加給年金は終了しますが、その配偶者の生年月日に応じて今度は配偶者側の老齢基礎年金に「振替加算」として一生涯引き継がれます。
一方で、65歳以降も会社員等として働くシニアが直面するのが「在職老齢年金」の壁です。給料(総報酬月額相当額)と老齢厚生年金の月額の合計が、基準額(2026年現在月額50万円)を超えると、超えた分の半額が支給停止となります。
「年金が削られるくらいなら働く時間を減らす」という選択をする人もいますが、カットされるのは厚生年金の一部であり、老齢基礎年金は全額支給されます。また、就労を継続して厚生年金保険料を納めれば、毎年10月に受給額が改定・増額される「在職定時改定」の恩恵もあるため、過度に就労を抑制する必要はありません。
【万が一の備えと手続き】遺族・障害年金の併給調整と「ねんきん定期便」の確認法
老齢年金を受給している最中に配偶者を亡くした場合や、自身に障害が残った場合のルールも重要です。
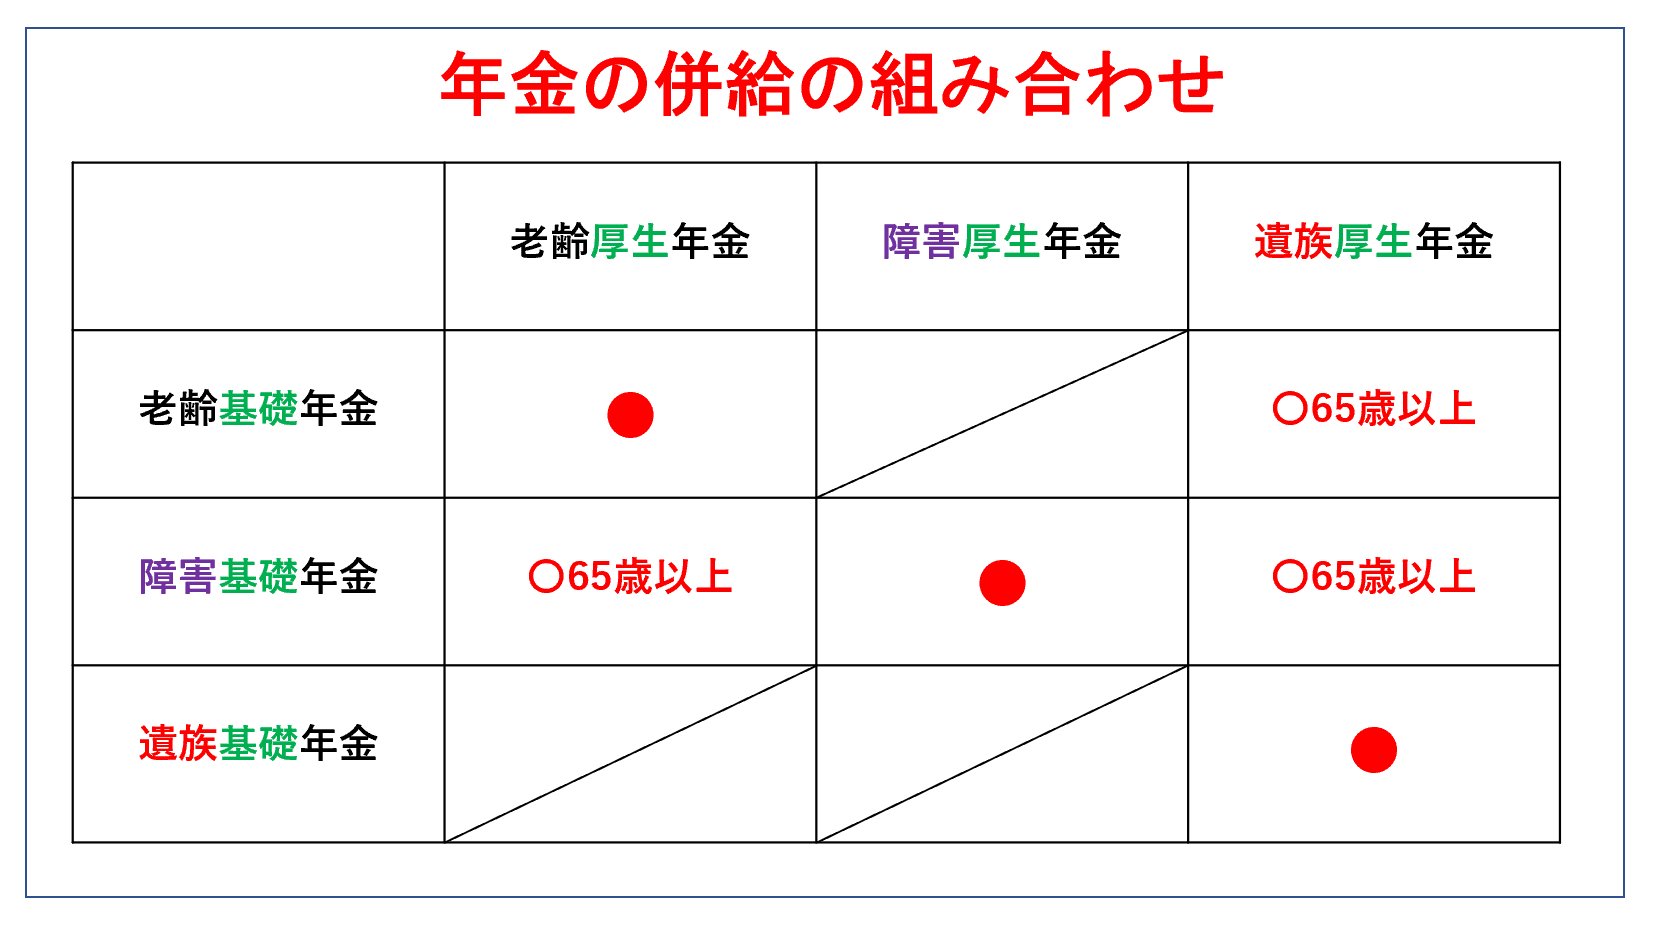
日本の年金は「1人1年金」が原則ですが、65歳以降は特例として「遺族厚生年金」や「障害基礎年金」との併給調整が認められています。例えば配偶者が亡くなった場合、自身の老齢厚生年金を優先して受け取り、亡くなった配偶者の遺族厚生年金の方が高額であれば、その差額分が上乗せ支給される仕組みです。
これら将来の給付見込みを正確に把握するツールが、毎年誕生月に届く「ねんきん定期便」です。50歳未満の人には「これまでの加入実績に応じた年金額」、50歳以上の人には「現在の条件で60歳まで加入し続けた場合の見込み額」が記載されています。スマートフォンの「ねんきんネット」とマイナポータルを連携させれば、いつでも最新の試算データを確認できます。
実際の受給開始手続きは自動では行われません。65歳になる3ヶ月前に日本年金機構から届く「年金請求書」に必要事項を記入し、誕生月の前日以降に年金事務所へ提出することで初めて受給がスタートします。繰下げを希望する場合は、65歳時点での請求書提出を行わず、受給を開始したい時期まで待機する手続きを取ります。
【老齢基礎年金・老齢厚生年金】に関するよくある質問(FAQ)
Q1:自営業から会社員に転職した場合、年金はどう計算されますか?
A1:それぞれの加入期間に応じて合算されます。20歳から60歳までのトータル加入月数で老齢基礎年金が満額計算され、会社員として厚生年金保険料を納めた期間と給与額に基づいて老齢厚生年金が上乗せ計算されます。
Q2:老齢基礎年金だけを繰下げて、老齢厚生年金は65歳から受け取ることはできますか?
A2:可能です。1階(基礎)と2階(厚生)は別個に繰下げ請求ができます。例えば、加給年金を受給するために老齢厚生年金は65歳から受給し、老齢基礎年金だけを70歳まで繰下げて増額させるという柔軟な受給プランも選択可能です。
Q3:年金には税金がかかりますか?確定申告は必要ですか?
A3:公的年金は「雑所得」として課税対象になります。ただし、「公的年金等の収入金額が400万円以下」かつ「公的年金以外の所得が20万円以下」であれば、原則として確定申告は不要(公的年金等控除の適用)となる確定申告不要制度が設けられています。
まとめ:今後の展望と注目ポイント
公的年金制度は複雑に見えますが、基礎となる「国民年金=1階」「厚生年金=2階」の枠組みと、自身の現役時代の働き方が受給額にどう反映されるかを整理すれば、決して難解なものではありません。
人生100年時代を迎えた今、単に「65歳になったから受け取る」のではなく、自身の健康状態、定年後の就労形態、金融資産の残高を総合的に見極めた上で受給開始時期をデザインすることが求められます。まずは「ねんきん定期便」や「ねんきんネット」で最新の加入記録と見込み額を確認し、損のない老後プランの第一歩を踏み出しましょう。 (出典: 老齢 基礎 年金 老齢 厚生 年金(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
