損益分岐点分析の計算式と活用法!赤字脱却と経営改善の完全ガイド
原材料費の高騰や人件費の上昇が続くビジネス環境下において、企業の収益構造を正確に把握する重要性がこれまで以上に高まっています。事業を展開する上で「いくら売り上げれば利益が出るのか」「どこからが赤字の領域なのか」という境界線を明確に把握していなければ、適切な価格設定や投資判断を下すことはできません。
その判断基準となるのが損益分岐点分析(CVP分析)です。自社の財務データを正しく分解し、計算式を活用して数値を可視化することで、目指すべき売上目標やコスト削減の優先順位が浮き彫りになります。本稿では、基礎概念から実践的なエクセル活用法、飲食店などの現場で役立つ改善アプローチまでを体系的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益分岐点は「売上高=総費用(固定費+変動費)」となり利益がゼロになる境界線であり、黒字化への必須ラインを示す。
- 要点2:計算の要は「限界利益率」と「固変分解」にあり、売上増だけでなく固定費削減や変動費率の見直しが分岐点引き下げに直結する。
- 要点3:損益分岐点比率や安全余裕率を定期的にモニタリングすることで、経営環境の急変に対する企業の耐震性を客観的に評価できる。
【基礎知識】赤字と黒字を分ける境界線とは?損益分岐点の仕組みをグラフでわかりやすく解説
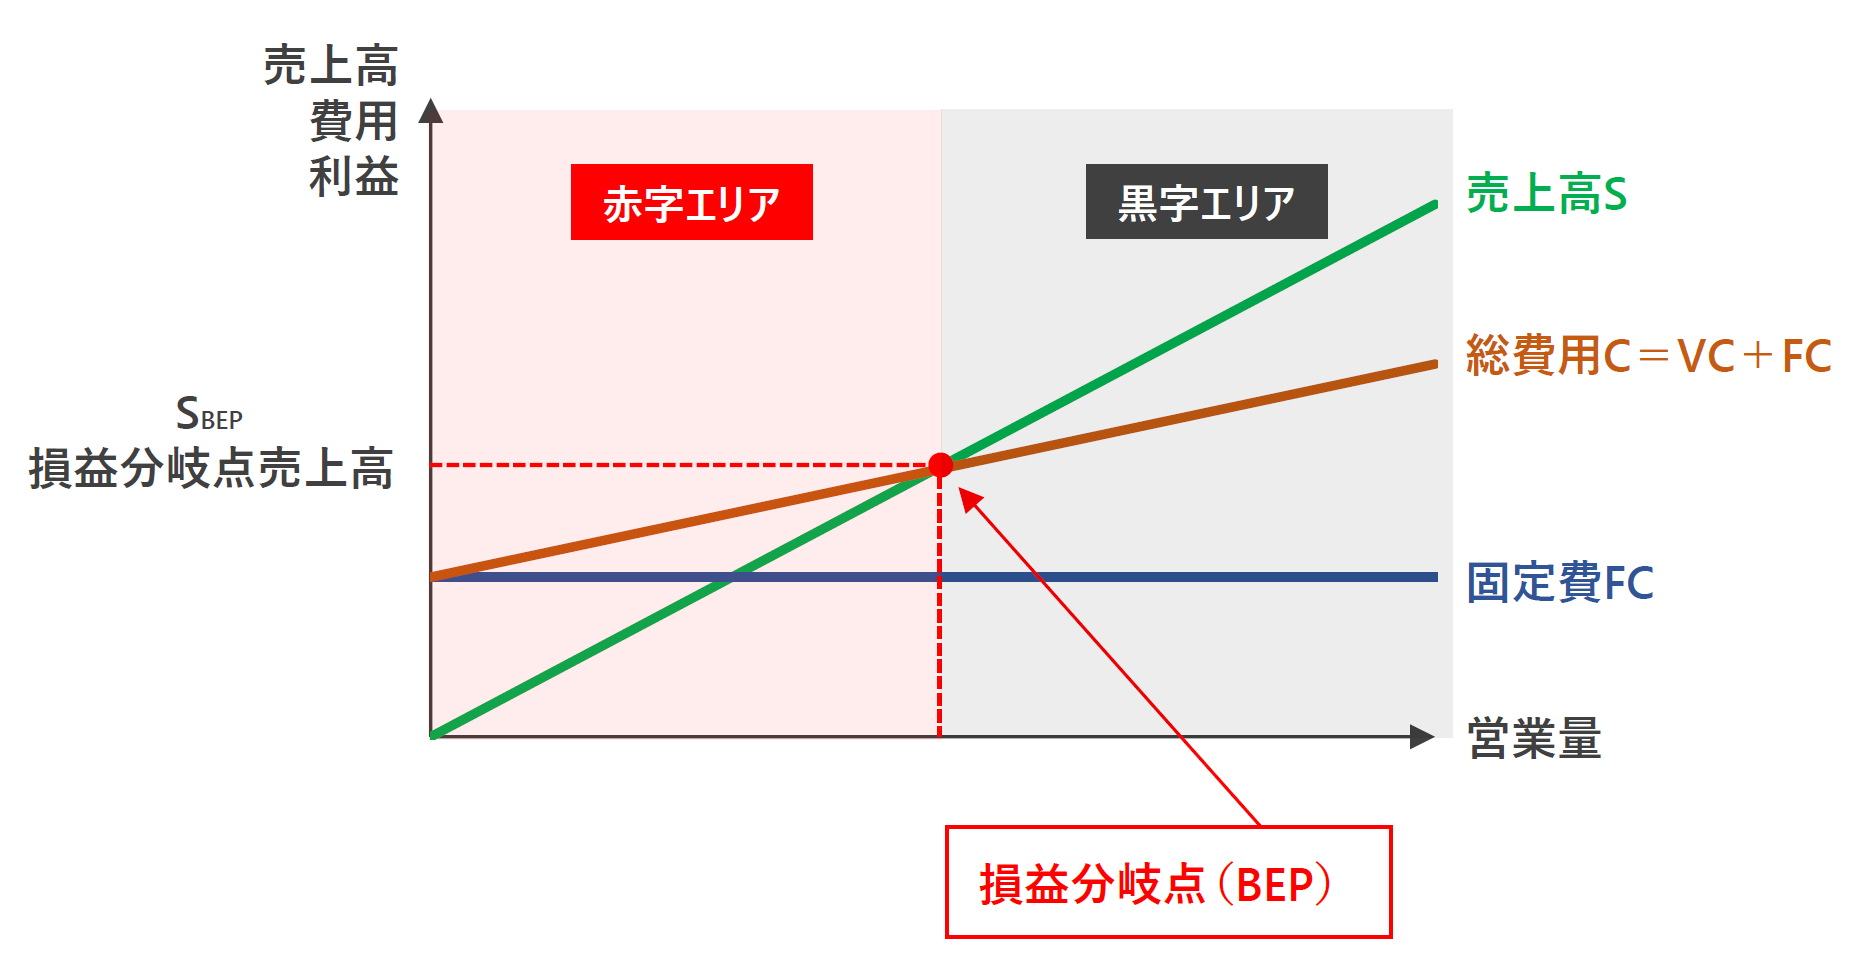
損益分岐点(Break-Even Point:BEP)とは、売上高と総費用がちょうど一致し、利益も損失もゼロになる売上高または販売数量を指します。このラインを下回れば「赤字」、上回れば「黒字」となるため、すべての事業活動における最低防衛ラインと言えます。
損益分岐点の構造を視覚的に理解するには、売上高線と費用線の関係を示す損益分岐点グラフを見るのが最も直感的です。
グラフ上では、横軸に「売上高(または販売数量)」、縦軸に「金額(費用および収益)」を取ります。費用は売上ゼロでも必ず発生する固定費をベースライン(水平線)とし、売上に比例して増加する変動費がその上に積み上がります。この「固定費+変動費」を合算した「総費用線」と、原点から右肩上がりに伸びる「売上高線」が交差するポイントこそが損益分岐点です。
交点より右側の領域は売上が総費用を上回るため「利益」が生み出され、左側の領域は費用が売上を上回るため「損失」が発生します。自社の現在地がこの交点からどのくらい離れているかを把握することが、経営管理の第一歩となります。
【計算式】損益分岐点売上高と限界利益率・変動費率の求め方
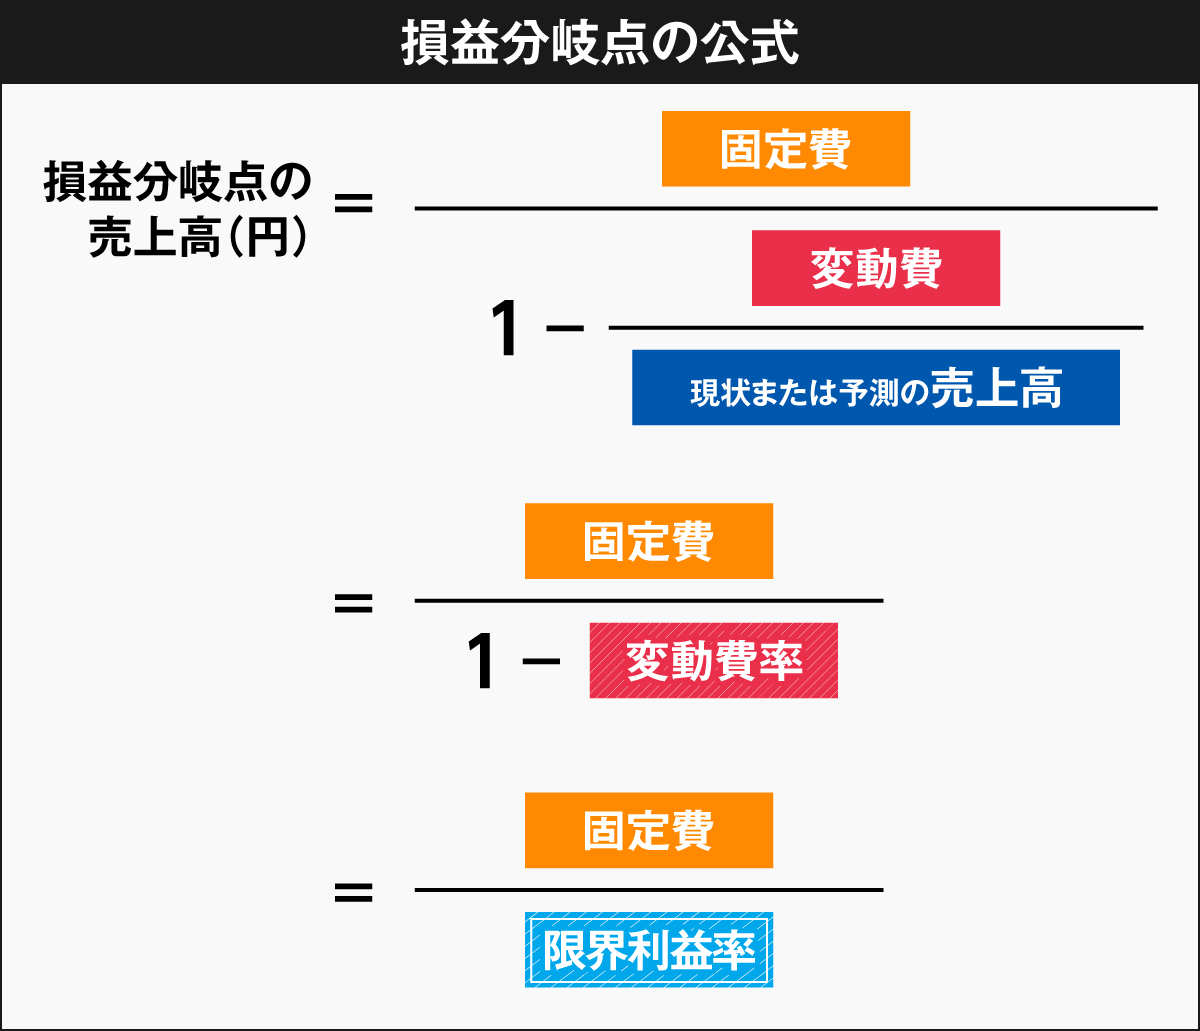
損益分岐点を把握するための基本公式は極めてシンプルです。実務で使われる損益分岐点売上高の計算式は以下の通りです。
損益分岐点売上高 = 固定費 ÷ 限界利益率
ここで重要となるのが「限界利益」と「限界利益率」の概念です。限界利益とは、売上高から売上に連動して発生する変動費を差し引いた金額であり、固定費の回収および利益の源泉となる数値を意味します。
- 限界利益 = 売上高 - 変動費
- 限界利益率 = 限界利益 ÷ 売上高 = 1 - 変動費率
- 変動費率の求め方 = 変動費 ÷ 売上高
たとえば、月間の固定費が300万円、売上高が1,000万円で変動費が600万円の企業を想定してみましょう。この場合、変動費率は60%(600万円 ÷ 1,000万円)となり、限界利益率は40%(1 - 0.6)です。
この数値を公式に当てはめると、損益分岐点売上高は「300万円 ÷ 0.4 = 750万円」と算出されます。つまり、この企業は月間750万円以上の売上を達成して初めて黒字化することが分かります。
固定費と変動費の違いと固変分解の手法|財務諸表からの見極め方
正確な分析を行う上で避けて通れないのが、発生した費用を固定費と変動費に分類する「固変分解(費用分解)」の作業です。経営分析や財務諸表(損益計算書)をチェックする際、この2つの違いを正しく定義する必要があります。
固定費と変動費の違いは、「売上の増減に連動するかどうか」にあります。
- 固定費:売上の多寡にかかわらず一定額発生する費用(家賃、正社員の人件費、設備の減価償却費、リース料、広告宣伝費の固定契約分など)
- 変動費:売上の増減に比例して増減する費用(商品の仕入原価、原材料費、外注加工費、パート・アルバイトの歩合給、販売手数料、運送費など)
実務における固変分解には、勘定科目ごとにあらかじめ固定費か変動費かを割り振る「勘定科目法」が広く用いられます。中小企業庁の指標などを参考に、自社の実態に合わせた分類基準を社内で統一しておくことが、ブレのない経営分析を継続するポイントです。
【安全性の指標】損益分岐点比率の目安と安全余裕率の計算手順
損益分岐点売上高を求めたら、次に確認すべきは企業の経営安全性を測る2つの重要指標、「損益分岐点比率」と「安全余裕率」です。
損益分岐点比率は、現在の実際の売上高に対して損益分岐点がどの位置にあるかを示す指標で、以下の計算式で求めます。
損益分岐点比率 =(損益分岐点売上高 ÷ 現在の売上高)× 100(%)
この比率が低ければ低いほど、売上が落ち込んでも赤字に転落しにくい筋肉質な経営体質であることを意味します。一般的な損益分岐点比率の目安は以下の通りです。
- 70%未満:極めて優良な収益構造(不況への耐性が非常に高い)
- 70%〜80%:良好・健全な状態
- 81%〜90%:標準的だが改善の余地あり
- 91%〜100%:危険水域(少しの売上減で赤字転落の恐れ)
- 100%超:すでに赤字状態
一方、この裏返しとなる指標が安全余裕率です。「現在の売上があと何パーセント落ちたら赤字になるか」を示し、安全余裕率の計算式は「100% - 損益分岐点比率」または「(現在の売上高 - 損益分岐点売上高)÷ 現在の売上高 × 100(%)」で求められます。経営会議などでは「安全余裕率が20%あるため、来期の2割の減収までは黒字を維持できる」といったリスク管理の指標として活用されます。
【実践】飲食店・サービス業における損益分岐点分析とエクセル活用術
業種別の実践例として、原価率と人件費率(FLコスト)のコントロールが生命線となる飲食店における損益分岐点分析を見てみましょう。
飲食店の場合、売上高だけでなく「客単価」や「客数」「回転数」に落とし込んで分析することが欠かせません。たとえば、家賃や社員人件費などの固定費が月額120万円、客単価が1,500円、食材費などの変動費率が30%(限界利益率70%・1人あたり限界利益1,050円)のカフェを想定します。
この場合の損益分岐点売上高は「120万円 ÷ 0.7 ≒ 約171.4万円」です。これを客数に換算すると「120万円 ÷ 1,050円 ≒ 1,143人」となり、月25日営業であれば「1日あたり約46人」の来店が黒字化のボーダーラインであることが具体的に掴めます。
こうしたシミュレーションを迅速に行うには損益分岐点分析をエクセル(Excel)でテンプレート化しておくのが便利です。
エクセル上では、売上高・変動費・固定費の各セルを参照させ、計算式「=固定費セル/(1-(変動費セル/売上高セル))」を入力しておくだけで瞬時に損益分岐点が導き出せます。さらに「ゴールシーク」機能を活用すれば、「目標利益を200万円確保するためには売上がいくら必要か」という逆算シミュレーションも数秒で完了します。
【経営改善】損益分岐点を引き下げる4つの具体策とCVP分析の応用
損益分岐点を把握した後の目的は、境界線を引き下げて利益体質を作ることです。CVP分析を用いた経営改善には、大きく分けて4つのアプローチが存在します。
1. 固定費の削減
事務所家賃の適正化、使われていないサブスクリプション契約の解約、業務の内製化や自動化ツールの導入による固定人件費の抑制などです。固定費を月10万円削減できれば、限界利益率50%の企業なら損益分岐点売上高を20万円引き下げることができます。
2. 変動費率の引き下げ(原価・仕入れの見直し)
仕入先との価格交渉、原材料の歩留まり向上、廃棄ロスの削減などが該当します。変動費率が下がることで限界利益率が向上し、売上が同じでもより多くの利益が手元に残るようになります。
3. 販売単価の引き上げ(値上げ・高付加価値化)
単価アップは変動費率を直接押し下げ、限界利益を最も効率的に増やす手法です。ブランディングやサービス付加価値の向上を伴う価格改定は、損益分岐点を劇的に引き下げる効果を持ちます。
4. プロダクトミックスの最適化
複数の商品・サービスを扱う企業では、商品ごとに限界利益率が異なります。限界利益率の高い「高収益商品」の販売比率を高める営業戦略を組むことで、企業全体の限界利益率を押し上げ、損益分岐点を下げることが可能です。
【損益分岐点分析】に関するよくある質問(FAQ)
Q1:固定費と変動費のどちらにも分類しにくい費用はどう処理すべきですか?
A1:光熱費や通信費のように、基本料金(固定)と使用量連動部分(変動)が混在する費用(準変動費・準固定費)は、過去数年間の実績データから売上との相関を回帰分析する「スキャッター・チャート法(最小二乗法)」で厳密に分けるか、実務上はより比重の大きい側に一括して割り振る簡便法を採用するのが一般的です。
Q2:損益分岐点比率が100%を超えている場合、最初に着手すべきことは何ですか?
A2:まずは即効性のある「固定費の緊急削減」に着手し、キャッシュの流出を抑えることが先決です。その後、赤字商品の見直しや仕入れ条件の再交渉による変動費率の低減を進め、並行して主力商品の売上拡大施策を実行します。
Q3:限界利益と営業利益の違いを端的に教えてください。
A3:限界利益は「売上高から変動費のみを引いた利益」であり、固定費を回収する前の段階の儲けを示します。一方、営業利益は「限界利益からさらに固定費を差し引いた利益」であり、企業の主たる営業活動の最終的な成果を示します。
まとめ:数字に基づいた経営判断で強固な事業基盤を築く
損益分岐点分析は、単なる過去の決算整理ツールではなく、未来の経営戦略を策定するための羅針盤です。「いくら売れば黒字になるのか」「いくらコストを削れば目標利益を達成できるのか」を定量的に可視化することで、感覚に頼らない根拠ある経営判断が可能になります。
コスト構造や市場の需要が激しく変化する局面だからこそ、まずは直近の財務諸表をもとに自社の固定費・変動費を棚卸しし、最新の損益分岐点と安全余裕率を割り出してみることを推奨します。 (出典: 損益 分岐 点 分析(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
