相続時精算課税で大損?2026年最新の落とし穴と使ってはいけない人
生前贈与を活用した相続税対策において、税制改正以降に利用者が急増している「相続時精算課税制度」。年間110万円の基礎控除が新設されたことで「使いやすくなった」と歓迎された一方、仕組みを誤解したまま選択し、後から数十万〜数百万円単位で税負担が増えて後悔するケースが後を絶ちません。
一度この制度を選択すると二度と従来の暦年課税には戻せないという重い制約がある中、安易な判断が招くトラブルの真相とは何か。現場で多発している失敗事例や、制度を「絶対に使ってはいけない人」の条件、2026年現在の最新ルールを踏まえた賢い使い分けについて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:新設された年110万円の基礎控除は申告不要で加算もないが、過去の贈与財産は「贈与時の時価」で相続税対象になるため値下がり資産の贈与は損をする。
- 要点2:一度でも相続時精算課税を選択すると暦年課税へ戻せず、自宅不動産に「小規模宅地等の特例」が使えなくなる致命的な落とし穴が存在する。
- 要点3:相続税がそもそも発生しない層や将来値下がりが見込まれる資産を持つ人は利用を避け、財産規模に応じたシミュレーションが不可欠である。
【税制改正の罠】相続時精算課税の110万円基礎控除に潜む決定的な落とし穴
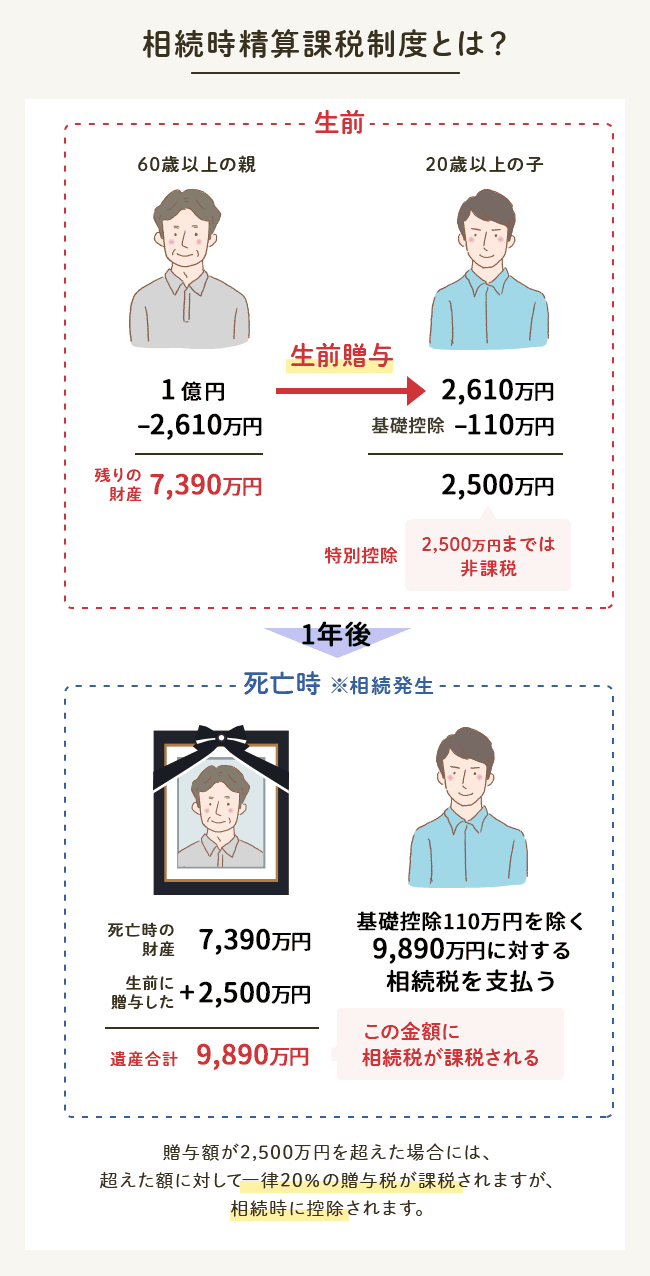
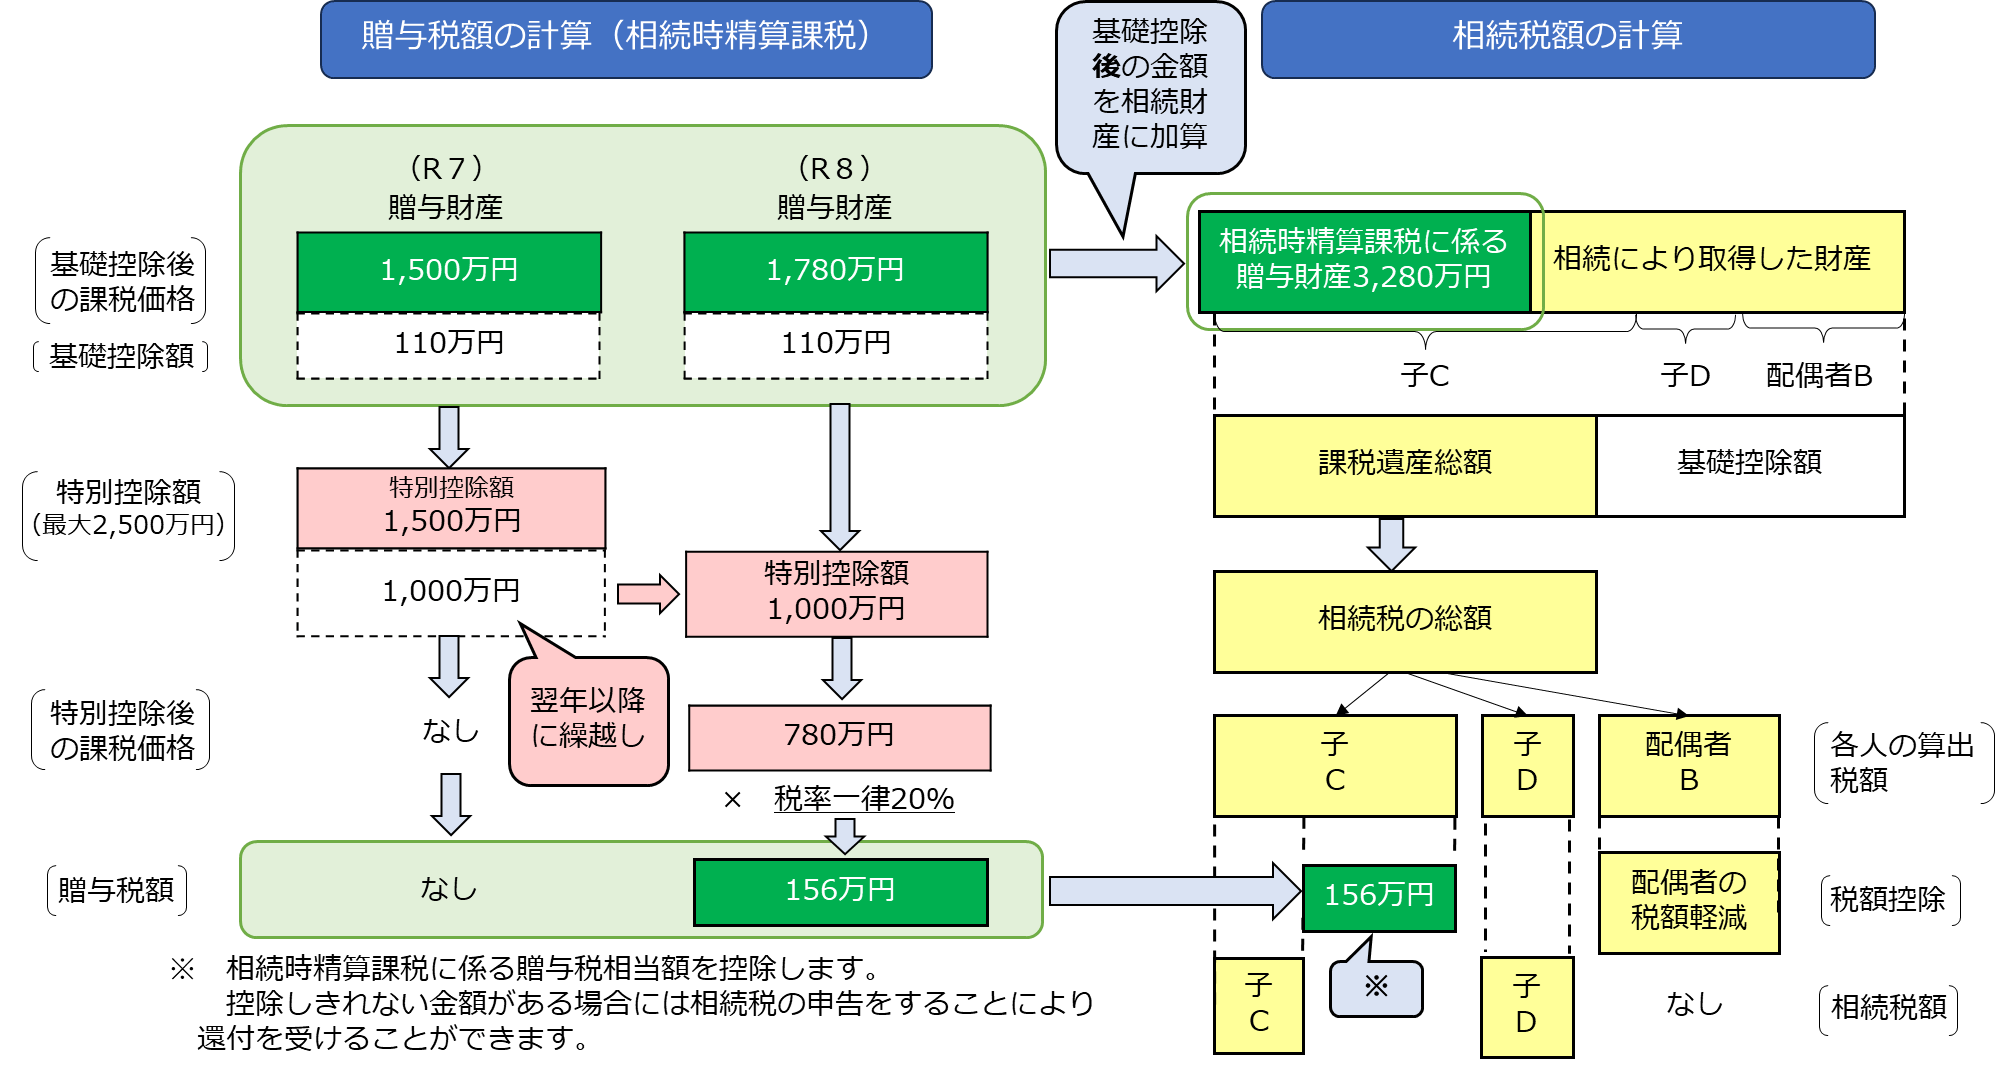
税制改正によって相続時精算課税制度には大きなメスが入り、従来の特別控除2500万円枠に加え、年間110万円までの基礎控除が恒久的に創設されました。この110万円以下の贈与であれば贈与税申告が不要となり、将来の相続発生時にも相続財産へ加算(持ち戻し)されません。一見すると非の打ち所がない改善に見えますが、ここに多くの人が足を取られる罠があります。
最大の落とし穴は、「一度選択届出書を提出すると、その贈与者からの贈与については一生涯、暦年課税へ戻せない」という後戻り不能のルールです。基礎控除110万円を超える贈与を行った場合、その超えた部分はすべて将来の相続税の課税対象として累積管理されます。「毎年少しずつ非課税で渡したい」と考えていた人が、うっかり大きな金額を動かした途端、将来の相続税計算にガチガチに縛られる生活が始まります。
制度選択後に税務署への届出を怠ったり、基礎控除枠を超えているにもかかわらず「少額だから大丈夫」と申告を放置したりして、税務調査で追徴課税を受けるトラブルも目立ちます。制度の柔軟性が上がったように見えて、実務上の管理コストと心理的負担は確実に増大しています。
暦年課税との違いを徹底比較|生前贈与加算7年ルール下での有利不利
現在、生前贈与を検討する上で必ず突き当たるのが「暦年課税」と「相続時精算課税」のどちらがトータルで得かという比較問題です。暦年課税では、相続開始前に行われた贈与を相続財産に足し戻す期間が従来の3年から段階的に延長され、最終的に生前贈与加算7年ルールが適用される形へと移行が進んでいます。
この2つの制度の違いを整理すると、以下の特徴が浮かび上がります。
【暦年課税の特徴】
年間110万円の非課税枠があるものの、死亡前最大7年以内の贈与(延長分については段階的な救済措置あり)は相続税の対象として加算されます。ただし、孫や子の配偶者など「相続人以外」への贈与であれば、原則として生前贈与加算の対象外となる強みがあります。
【相続時精算課税の特徴】
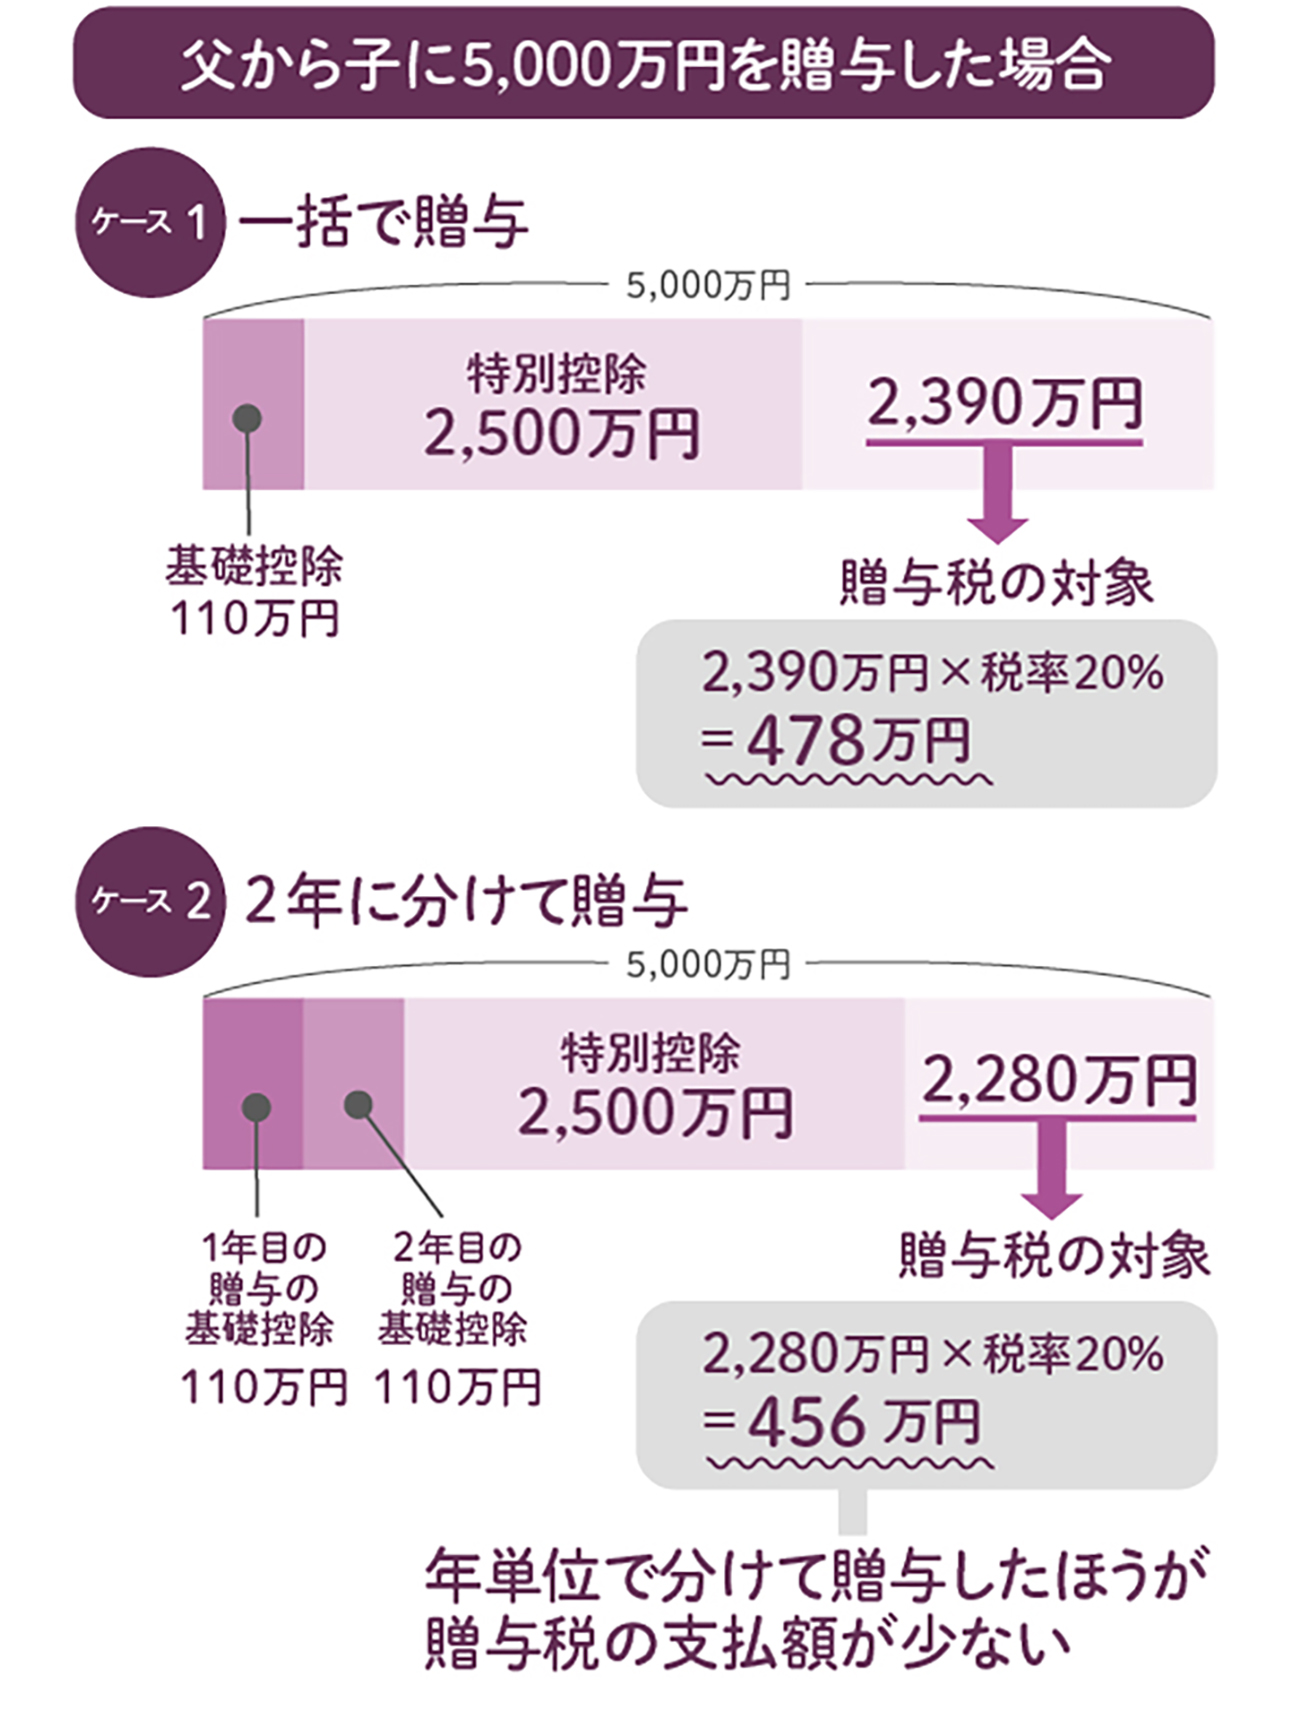
60歳以上の父母・祖父母から18歳以上の子・孫への贈与が対象です。年110万円の基礎控除部分は死亡前何年前の贈与であっても加算されません。2500万円までの特別控除枠を使えば一時的な贈与税の支払いをゼロに抑えられますが、110万円を超えた分はすべて相続時に贈与時の評価額で精算されます。
「贈与者が高齢で余命が数年と見込まれる場合」には、年110万円の加算逃れができる相続時精算課税に軍配が上がることがあります。一方で、何代にもわたって資産を分散させたい資産家にとっては、孫への暦年贈与のほうが圧倒的な節税効果を生むケースが多々あります。
一体なぜ?相続時精算課税を「絶対に使ってはいけない人」の共通点
情報に流されて「税金がかからない枠が広がった」と飛びつき、後悔の渦に巻き込まれる典型パターンが存在します。税理士の相談窓口でも警戒を呼びかけている、相続時精算課税を選んではいけない人の共通項を整理しました。
1. 相続財産の総額が「相続税の基礎控除(3000万円+600万円×法定相続人数)」を下回る人
そもそも相続税がかからない家庭がこの制度を使うメリットはほぼありません。むしろ、不動産などを贈与してしまえば高額な不動産取得税や登録免許税を前払いすることになり、余計な出費を強いられます。
2. 将来的に価値が下落する資産を贈与しようとしている人
相続時精算課税の恐ろしい仕様として、相続時の税金は「相続開始時の時価」ではなく「贈与を行った当時の時価」で計算されます。値下がりした土地や業績悪化中の非上場株式を贈与すると、目減りした財産に対して高い過去の評価額で相続税が課される悲劇が起きます。
3. 贈与者との関係性が不安定な人
一度この制度を選ぶと、将来どれほど関係が悪化しようと、基礎控除を超える贈与について相続時の精算義務から逃れられません。親族間の感情的な対立が税務上の手続きを泥沼化させるリスクを孕んでいます。
不動産の生前贈与で大失敗?小規模宅地等の特例と値下がりリスクの真相
資産防衛の現場で最も深刻な被害を出しているのが、「自宅や収益不動産の生前贈与」に相続時精算課税を適用してしまうケースです。
最大の惨事は、相続税対策の切り札である小規模宅地等の特例(居住用宅地が最大80%減額)が使えなくなる点にあります。この特例は「相続または遺贈」によって取得した財産にのみ認められるため、生前に相続時精算課税で名義変更した土地には適用できません。数千万円単位の評価減を受けられたはずの宅地が満額で評価され、結果として莫大な相続税を請求される実例が頻発しています。
さらに見逃せないのが流通コストの差です。相続で不動産を取得する場合、登録免許税は固定資産税評価額の0.4%で済み、不動産取得税は非課税です。しかし、生前贈与で取得すると登録免許税は2.0%に跳ね上がり、評価額に応じた不動産取得税(原則3%〜4%)が容赦なく課税されます。節税するつもりが、諸経費だけで数百万円の手元資金を失う本末転倒な事態に陥るのです。
【国税庁手続き】相続時精算課税選択届出書と贈与税申告書の書き方・注意点
制度の適用を決断した場合、手続きの遅れは文字通り命取りになります。国税庁が定める正規の手順と、現場でミスが多発するチェックポイントを押さえておく必要があります。
【申告期限と提出書類】
贈与を受けた年の翌年2月1日から3月15日までの間に、受贈者の住所地を管轄する税務署へ必要書類を提出します。
・相続時精算課税選択届出書(贈与者と受贈者の氏名、生年月日、続柄を明記)
・贈与税申告書(第1表および第1表の2)
・受贈者の戸籍謄本または抄本(受贈者の氏名、生年月日、贈与者の子や孫であることを証明できるもの)
・受贈者のマイナンバー確認書類および本人確認書類
注意すべきは、新設された「年110万円以下の基礎控除内」の贈与であっても、「初めて相続時精算課税を選択する年」には選択届出書の単独提出が必須となる点です(申告書自体の提出は不要な場合でも届出は必要)。この手続きを怠ると、翌年以降の税務処理がすべて暦年課税ベースで処理され、予期せぬペナルティを受ける引き金になります。
【贈与税・相続時精算課税】に関するよくある質問(FAQ)
Q1:父からの贈与で相続時精算課税を選んだ場合、母からの贈与も精算課税になりますか?
A1:いいえ、相続時精算課税は「贈与者ごと(父、母、祖父など)」に選択できます。父からの贈与について相続時精算課税を選択しても、母からの贈与については従来の暦年課税(年間110万円非課税枠)をそのまま継続して利用可能です。
Q2:特別控除2500万円を一度に使わず、数年に分けて使うことはできますか?
A2:可能です。特別控除の2500万円は累積限度額ですので、例えば1年目に1000万円、2年目に1000万円、3年目に500万円といった形で、枠を使い切るまで何年間にもわたって分割利用できます。
Q3:110万円以下の贈与しか受けていない年でも、毎年申告書を出す必要がありますか?
A3:相続時精算課税を選択した後、年間の贈与額が110万円の基礎控除以下であれば、その年の贈与税申告書の提出は不要です。ただし、初回選択時のみ届出書の提出が必要となる点にご注意ください。
まとめ:今後の展望と注目ポイント
2024年の法改正を皮切りに大きく姿を変えた生前贈与のルールは、単に「基礎控除ができて得になった」という単純なものではありません。生前贈与加算7年ルールの本格運用に伴い、資産の移転時期や家族構成、保有財産の性質によって最適解は真っ二つに分かれます。
特に「将来確実に値上がりする優良資産を持っている」「高齢の親から早い段階でまとまった現金を孫へ移転させたい」というケースでは、相続時精算課税の強みが遺憾なく発揮されます。一方で、自宅不動産の安易な名義変更や、相続税がかからない規模での利用は損失を招くだけです。目先の非課税枠に惑わされず、将来の相続税発生の有無を精緻に試算した上で、後悔のない選択をしてください。 (出典: 贈与 税 相続 時 精算 課税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
