年金の手取り額早見表【2026年最新】額面との差額と天引きの真相
「ねんきん定期便」に記載された見込み額を見て、老後の生活設計を組み立てている人は少なくありません。ところが、いざ受給開始年齢を迎えて指定口座に振り込まれた金額を確認した瞬間、多くの人が「事前の計算より大幅に少ない」と愕然とします。公的年金は給与と同じく、額面全額が手元に入るわけではなく、税金や社会保険料が容赦なく天引きされるためです。
2026年現在、社会保険料率の上昇や各種控除の見直しに伴い、額面と手取りの乖離はますます拡大しています。額面から一体いくら引かれ、手元に最終的にいくら残るのか。単身世帯と夫婦世帯それぞれの実質受給額を可視化し、見落としがちな天引きのカラクリと手取りを最大化するための防衛策を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金の手取り額は額面の約80%〜90%が目安だが、受給額が高い人ほど天引き割合が増え手取り率は約75%まで低下する。
- 要点2:天引きされる主な項目は「所得税」「住民税」「国民健康保険料(または後期高齢者医療保険料)」「介護保険料」の4つ。
- 要点3:65歳以降の公的年金等控除額や住民税非課税世帯のボーダーラインを把握することで、不要な天引きを抑える家計防衛が可能になる。
【2026年最新】年金の手取り額早見表|額面別・単身&夫婦の実質受給額一覧
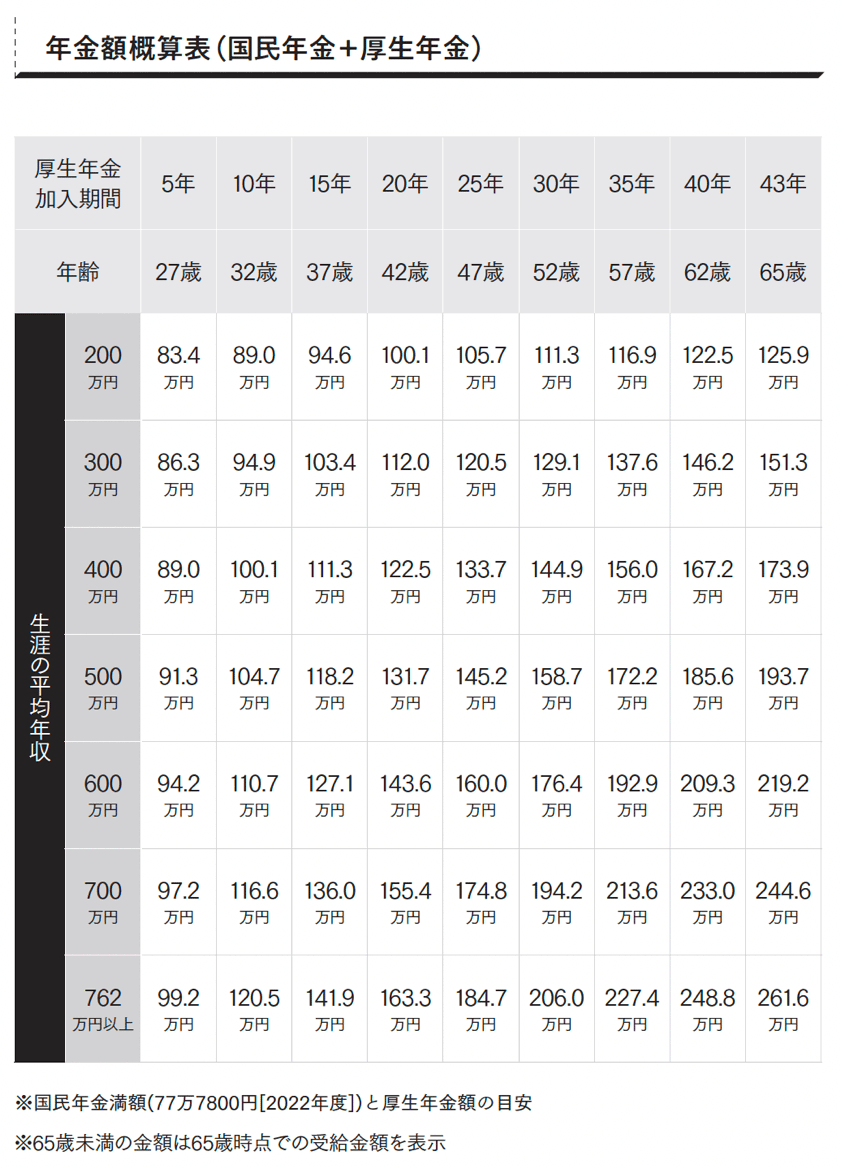
公的年金受給者が最も知りたいのは、「結局、自分の口座には毎月いくら振り込まれるのか」という一点に尽きます。厚生年金手取り計算および国民年金手取り早見表のデータを集約し、65歳以上の単身者と夫婦2人世帯における年間・月間の手取り額を算出した一覧が以下の表です。
| 世帯区分・年金年額(額面) | 詳細・数値データ(年間手取り/天引き額) | 一般的な基準・相場(手取り月額換算) | 編集部の見解・評価 |
|---|---|---|---|
| 単身・基礎年金のみ(約80万円) | 手取り:約77万円〜80万円 (天引き:約0円〜3万円) | 約6.4万円 / 月 (手取り率:約96%〜100%) | 税金は非課税。自治体により最低限の介護保険料等のみ発生し、ほぼ全額が残る。 |
| 単身・平均的厚生年金(180万円) | 手取り:約154万円〜158万円 (天引き:約22万〜26万円) | 約12.8万〜13.1万円 / 月 (手取り率:約86%〜88%) | 住民税課税となり、健康保険・介護保険の負担が本格化。月15万円の額面でも手取りは13万円台前半。 |
| 単身・高収入厚生年金(240万円) | 手取り:約198万円〜204万円 (天引き:約36万〜42万円) | 約16.5万〜17.0万円 / 月 (手取り率:約82%〜85%) | 所得税・住民税の累進課税と保険料算定額の上昇により、天引き額が年間約40万円に達する。 |
| 夫婦2人・夫厚生+妻基礎(260万円) | 手取り:約230万円〜238万円 (天引き:約22万〜30万円) | 約19.1万〜19.8万円 / 月 (手取り率:約88%〜91%) | 2人の基礎控除と公的年金等控除を個別適用できるため、単身240万円より手取り率が高くなる。 |
| 夫婦2人・共働き厚生年金(360万円) | 手取り:約306万円〜318万円 (天引き:約42万〜54万円) | 約25.5万〜26.5万円 / 月 (手取り率:約85%〜88%) | 世帯合算の額面月30万円でも、夫婦2人年金手取り月額は実質26万円前後に目減りする。 |
※上記は2026年最新の税制・社会保険料率(東京都区部標準モデル)を基準とした概算シミュレーションです。お住まいの自治体や扶養親族の有無、医療費控除等により実額は前後します。
額面から何が消えるのか?年金から引かれる税金・社会保険料の内訳
額面から差し引かれる項目は、大きく分けて「公的保険料」と「税金」の2系統、計4種類存在します。現役時代は給与明細で確認していた項目が、年金受給開始後は偶数月(15日)に振り込まれる年金支払通知書上で「特別徴収(天引き)」として引かれる形に切り替わります。
年金から引かれる税金一覧と社会保険料の具体的な算出構造は次の通りです。
① 介護保険料年金天引き:
65歳以上の第1号被保険者は、年金受給額が年額18万円以上の場合、原則として年金から自動天引きされます。保険料率は前年の本人の所得および世帯の住民税課税状況に応じて市区町村ごとに段階的に決定され、都市部では月額6,000円〜9,000円程度が差し引かれます。
② 国民健康保険料年金控除(75歳以上は後期高齢者医療保険料):
退職後に加入する国民健康保険料、または75歳から移行する後期高齢者医療保険料も、要件を満たすと年金から特別徴収されます。所得割(前年の年金所得等に応じた負担)と均等割(1人あたり定額負担)の合算で決定されるため、年金受取額が多い人ほど重い負担が課されます。
③ 所得税および復興特別所得税:
公的年金の収入金額から公的年金等控除額(65歳以上で年金収入330万円以下の場合は一律110万円)と「基礎控除」「社会保険料控除」などを差し引いた後の残額(課税退職所得等)に対して課税されます。扶養親族等申告書を日本年金機構へ提出していない場合、控除が受けられず高率の源泉徴収(5.105%)が適用されるため注意が必要です。
④ 住民税(特別区民税・都府県民税):
前年の所得に対して課される地方税です。所得割(一律10%)と均等割(自治体ごとに年額約4,000円〜5,000円)が合算され、年金支給ごとに分割して天引きされます。
【実態検証】「手取り85%」神話の落とし穴と受給者の生の声
マネー誌やネット記事では頻繁に「年金の手取りは概ね85パーセント」と単純化されて語られます。しかし、現場の受給者取材やSNS・コミュニティ上の声を詳細に検証すると、この年金手取り85パーセントという画一的な基準を信じ込んだ結果、資金計画の破綻に直面するケースが多発しています。
都内在住の元会社員男性(68歳・元メーカー管理職)は、当時の受給開始時のショックを次のように振り返ります。
「現役時代の平均年収が高かったため、年金の額面は年間約260万円(月額約21.6万円)ありました。『85%残るなら月18万円台後半になる』と踏んで住宅ローンの残債返済や固定資産税を割り振っていたのです。ところが、自治体の国民健康保険料と介護保険料が最高ランクに近い区分で判定され、住民税・所得税を引かれた後の手取りは月17万円を切りました。手取り率は78%台。月2万円の想定外のマイナスは、リタイア後の家計にとって致命的な狂いを生みます」
手取り割合は一律ではありません。年金額が少ない層(基礎年金のみなど)は税金や保険料が減免されるため手取り率は95%以上になりますが、厚生年金が手厚い層(年額240万円以上)ほど累進課税と保険料増額が直撃し、手取り率は75%〜80%前後にまで落ち込みます。「多くもらえる人ほど引かれる比率が高くなる」という累進的構造を把握しておくことが不可欠です。

境界線はどこにある?住民税非課税世帯年金額と優遇措置の実態
老後生活の固定費を大きく左右するのが「住民税非課税世帯」に該当するか否かのボーダーラインです。住民税が非課税になると、住民税自体の支払いが免除されるだけでなく、国民健康保険料年金控除の軽減判定(均等割の最大7割軽減)、介護保険料の大幅な減額、さらには高額療養費制度の自己負担限度額の引き下げなど、多岐にわたる公的セーフティネットの恩恵を受けられます。
住民税非課税世帯年金額の判定基準(65歳以上・年金収入のみの場合)は、主に以下の金額が全国的な標準ラインとなります。
・単身世帯の場合:年金年額 155万円以下(月額約12.9万円以下)
・夫婦2人世帯(一方が扶養)の場合:年金年額 211万円以下(月額約17.5万円以下)
この「211万円の壁」は老後マネー設計において極めて重要視されます。例えば、夫の年金が212万円で妻が専業主婦の場合、わずか数万円の額面超過によって住民税課税世帯となり、夫婦合算の健康保険料や介護保険料が年間10万円以上跳ね上がるケースが存在します。
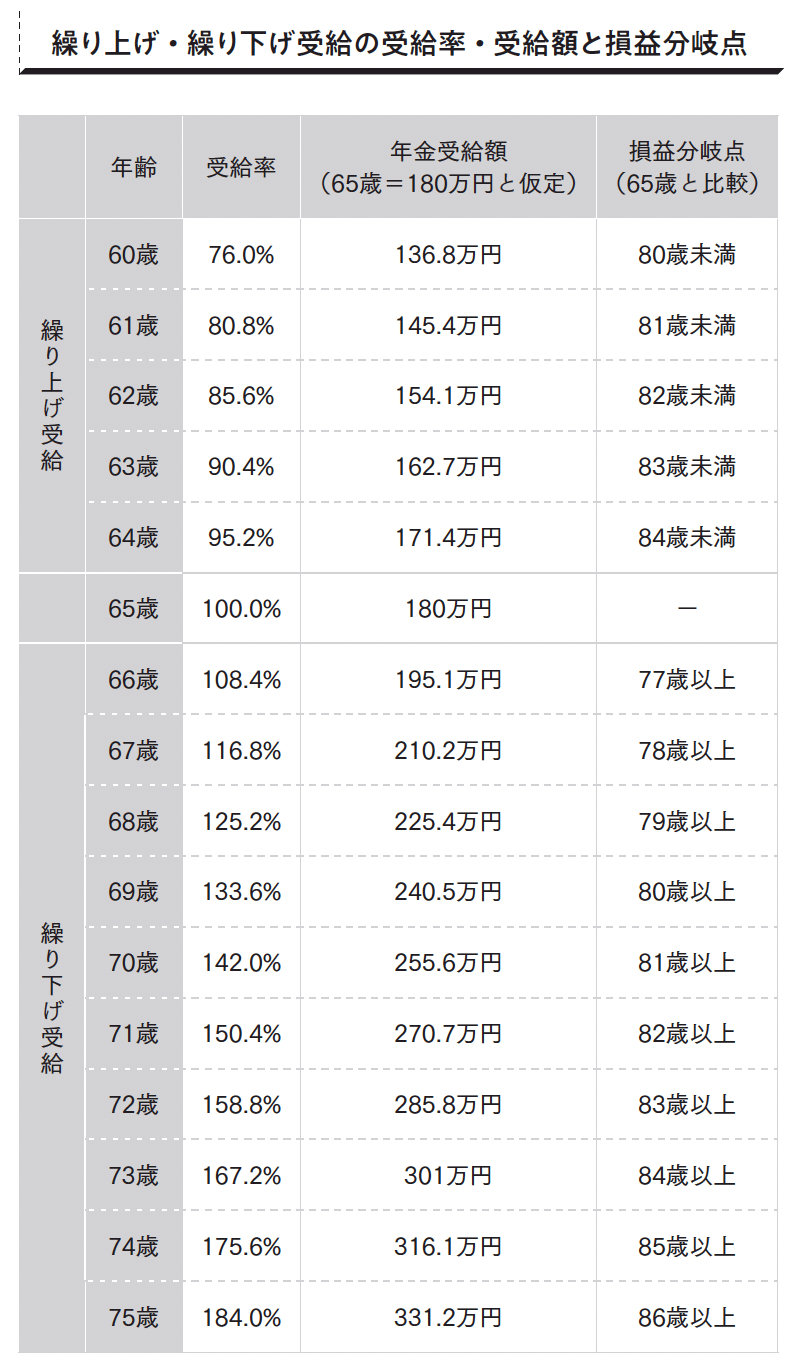
ただし、制度の恩恵を受けるために意図的に繰り上げ受給を選んで年金額を抑える行為には慎重でなければなりません。生涯受け取る年金総額の減少や、病気・長期生存時のリスクとのトレードオフを冷徹に計算する必要があります。
働きながら年金をもらう罠|在職老齢年金手取り額と65歳年金手取りシミュレーション
人手不足を背景に、65歳以降も再雇用や業務委託で働くシニアが急増しています。ここで直面するのが「在職老齢年金制度」と「給与+年金の合算課税」という二重の壁です。
65歳年金手取りシミュレーションを行う際、給与収入がある場合は以下の2点に注意を払わなければなりません。
① 支給停止調整(在職老齢年金):
「毎月の賃金(総報酬月額相当額)」と「厚生年金の月額(基本月額)」の合計が基準額(50万円)を超えると、超えた分の2分の1の年金が支給停止されます。
② 税・社会保険料の合算負担による手取り激減:
給与収入と年金収入は確定申告等で合算され、総所得が増加します。これにより翌年の住民税や医療・介護保険料の算定基準が跳ね上がり、在職老齢年金手取り額が想定を大幅に下回る現象が発生します。
具体例として、月給25万円・厚生年金月額15万円(合計40万円)で働く65歳男性の場合、在職老齢年金の支給停止基準(50万円)には引っかかりません。しかし、給与から社会保険料(健康保険・厚生年金・雇用保険)が約3.6万円天引きされ、年金からも所得税が引かれ、翌年には前年合算所得に基づく高額な住民税と介護保険料が請求されます。結果として「働いた割に手元に残る現金が驚くほど少ない」という徒労感に陥るシニアが後を絶ちません。
一般に知られていない盲点とネットの誤解
情報収集を行う際、SNSやネット掲示板に溢れる不正確な情報に惑わされないためのファクトチェックが必要です。
【誤解1】「国民年金だけなら税金も保険料も一切引かれない」
【真相】:満額の基礎年金(年額約81.6万円)のみ受給している場合、公的年金等控除(110万円)の範囲内であるため所得税・住民税はゼロです。しかし、介護保険料は受給額に関わらず全被保険者に課されるため、最低基準額(年額数万円程度)の支払い通知が届きます。完全な無税・無保険料ではありません。
【誤解2】「退職初年度は年金の手取りが激減する」
【真相】:これは事実です。住民税や国民健康保険料は「前年1月〜12月の所得」を基準に計算されます。65歳で退職して現役時代の高年収が前年所得として反映されている1年目は、年金収入に対して不釣り合いなほど高額な税・保険料が請求され、手取りが急激に圧迫されます。初年度の支払いに耐えうる予備資金の確保が必須です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年金受給において、手取り額を最大化し後悔のないリタイア生活を送るための明確な判断基準を提示します。
▼「年金の繰り下げ受給(増額)」が向いている人:
・65歳以降も十分な預貯金や配当収入があり、当面の生活費に困らない人
・健康状態に自信があり、長寿による資産枯渇リスクをヘッジしたい人
・単身者で、加給年金や振替加算の失効による不利益が小さい人
(※注意:繰り下げて額面を増やすと税・保険料率も上昇するため、手取りの増加率は額面の増加率[最大84%増]より低くなります)
▼「65歳時点で確実に受給開始」すべき人(慎重になるべき人):
・年下の配偶者がおり、「加給年金(年額約40万円)」の受給資格を満たしている人(繰り下げ中は加給年金が支給停止となるため)
・年金収入を「住民税非課税ライン(単身155万円/夫婦211万円)」の直下にコントロールし、社会保障費の減免メリットを最大化したい人
・現役時代の蓄えが少なく、繰り下げ待機中に借入や生活資金の逼迫が見込まれる人
【年金の手取り額早見表】に関するよくある質問(FAQ)
Q1:年金の手取り額はどこで正確に確認できますか?
A1:毎年6月上旬に日本年金機構から届く「年金振込通知書」に、その年度に支給される年金額(額面)と、天引きされる所得税・住民税・国民健康保険料(後期高齢者医療保険料)・介護保険料の各控除額、および実際の「差引支給額(手取り額)」が明記されています。また、「マイナポータル」と連携した「ねんきんネット」上でもオンラインで確認可能です。
Q2:公的年金等控除額は誰でも一律で適用されますか?
A2:年齢と年金以外の合計所得金額によって段階的に設定されています。65歳以上で年金以外の所得が1,000万円以下の場合、年金受給額が330万円以下であれば一律110万円が控除されます。65歳未満の場合は年金受給額130万円以下で一律60万円の控除となります。なお、年金以外の所得が1,000万円を超えると控除額が段階的に縮小されます。
Q3:年金生活者が手取りを増やすために今すぐできる対策はありますか?
A3:第一に、毎年秋に送付される「公的年金等の受給者の扶養親族等申告書」を漏れなく提出し、配偶者控除や障害者控除を正しく適用させることです。第二に、多額の医療費を支払った年の「医療費控除」や「ふるさと納税(寄附金控除)」の確定申告を行うことで、所得税の還付および翌年度の住民税・健康保険料の引き下げを狙う手法が有効です。
まとめ:手取り逆算で築く盤石な老後生活設計
公的年金の実態は、「額面」ではなく「税金・社会保険料を差し引いた後の手取り」こそが生活の原資です。年金額面から引かれる約10%〜25%の差額をあらかじめ見込んでおかなければ、リタイア後のキャッシュフローは容易に狂いを生じさせます。
2026年以降の社会保障制度改革を見据え、自らの正確な受給見込み額と天引き項目を把握することは、老後破綻を防ぐための第一歩です。「手取り額早見表」の数値を基準に現実的な生活費を算出し、繰り下げ受給の選択や各種控除の活用を戦略的に進めることが、安心できるシニアライフの実現につながります。 (出典: 年金 の 手取り 額 早見 表(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
