譲渡所得税とは?2026年最新の計算手順と3000万円控除の落とし穴
マイホームの買い替え、相続した実家の処分、あるいは資産運用としての株式売却など、人生の大きな転機において突然突きつけられるのが「譲渡所得税」の存在です。売却代金がそのまま手元に残ると思い込んでいた結果、後から届いた高額な納税通知書に青ざめるケースや、使えるはずの減税特例を使わずに数百万円単位の損失を被る事例が後を絶ちません。
譲渡所得税は、不動産や有価証券などを売却した際に生じる「利益(譲渡益)」に対して課される税金です。給与所得などの他の収入とは合算せず、独自の計算式と税率で税額を割り出す「分離課税方式」が採用されているため、特有のルールや所有期間による税率の違いを把握していなければ適切な手取り額を予測できません。2026年現在の税制基準に沿って、税率の決まり方から実務で必須となる計算手順、さらには知らないと大損する特例の盲点まで、現場のリアルな実態を踏まえて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:譲渡所得税は「売却金額」ではなく、売却額から取得費(購入時の費用)と譲渡費用を引いた「純利益」にのみ課税される。
- 要点2:所有期間5年を境に税率が「短期(39.63%)」と「長期(20.315%)」で約2倍異なり、判定日は売却日ではなく「売却した年の1月1日時点」で決まる。
- 要点3:マイホーム売却時の「3000万円特別控除」を使えば税額を大幅にゼロへ近づけられるが、特例適用には利益がゼロであっても確定申告が必須である。
譲渡所得税の基本構造|売却額ではなく「売却益」に課税される仕組み
譲渡所得税を理解する第一歩は、「売った金額そのものに税金がかかるわけではない」という原則を把握することです。税務上、譲渡所得税と呼ばれる単一の税目は存在せず、実際には所得税、復興特別所得税、住民税の3つを合算した総称として使われています。
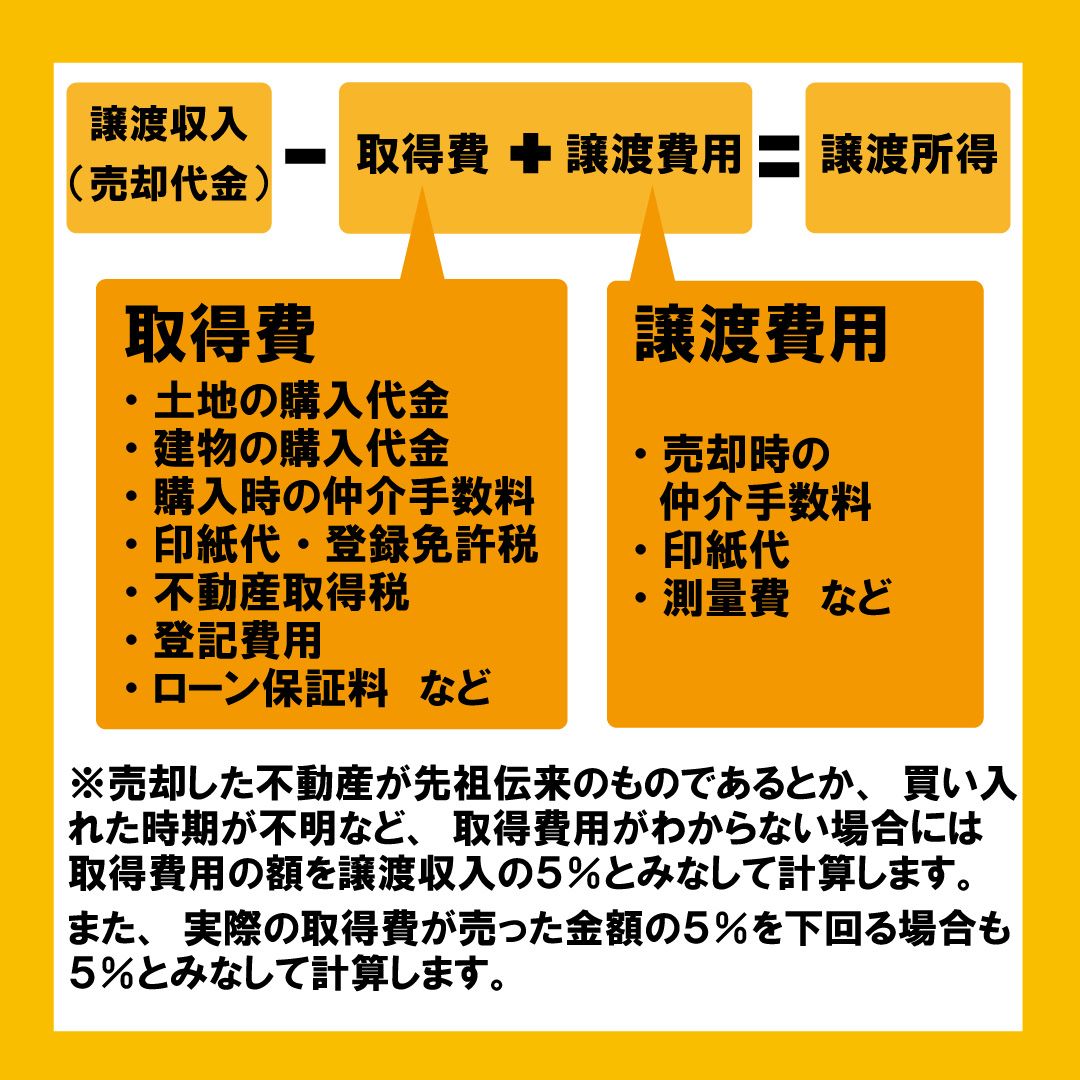
課税対象となるのは、不動産や株式などを売却したことによって生じた「譲渡益(譲渡所得)」です。具体的な基本計算式は次の通りです。
課税譲渡所得金額 = 譲渡価額 -(取得費 + 譲渡費用)- 特別控除額
ここで極めて重要になるのが、取得費と譲渡費用の内訳です。譲渡価額(売却代金)からこれらの支出をどれだけ正確に差し引けるかによって、最終的な課税所得が激変します。
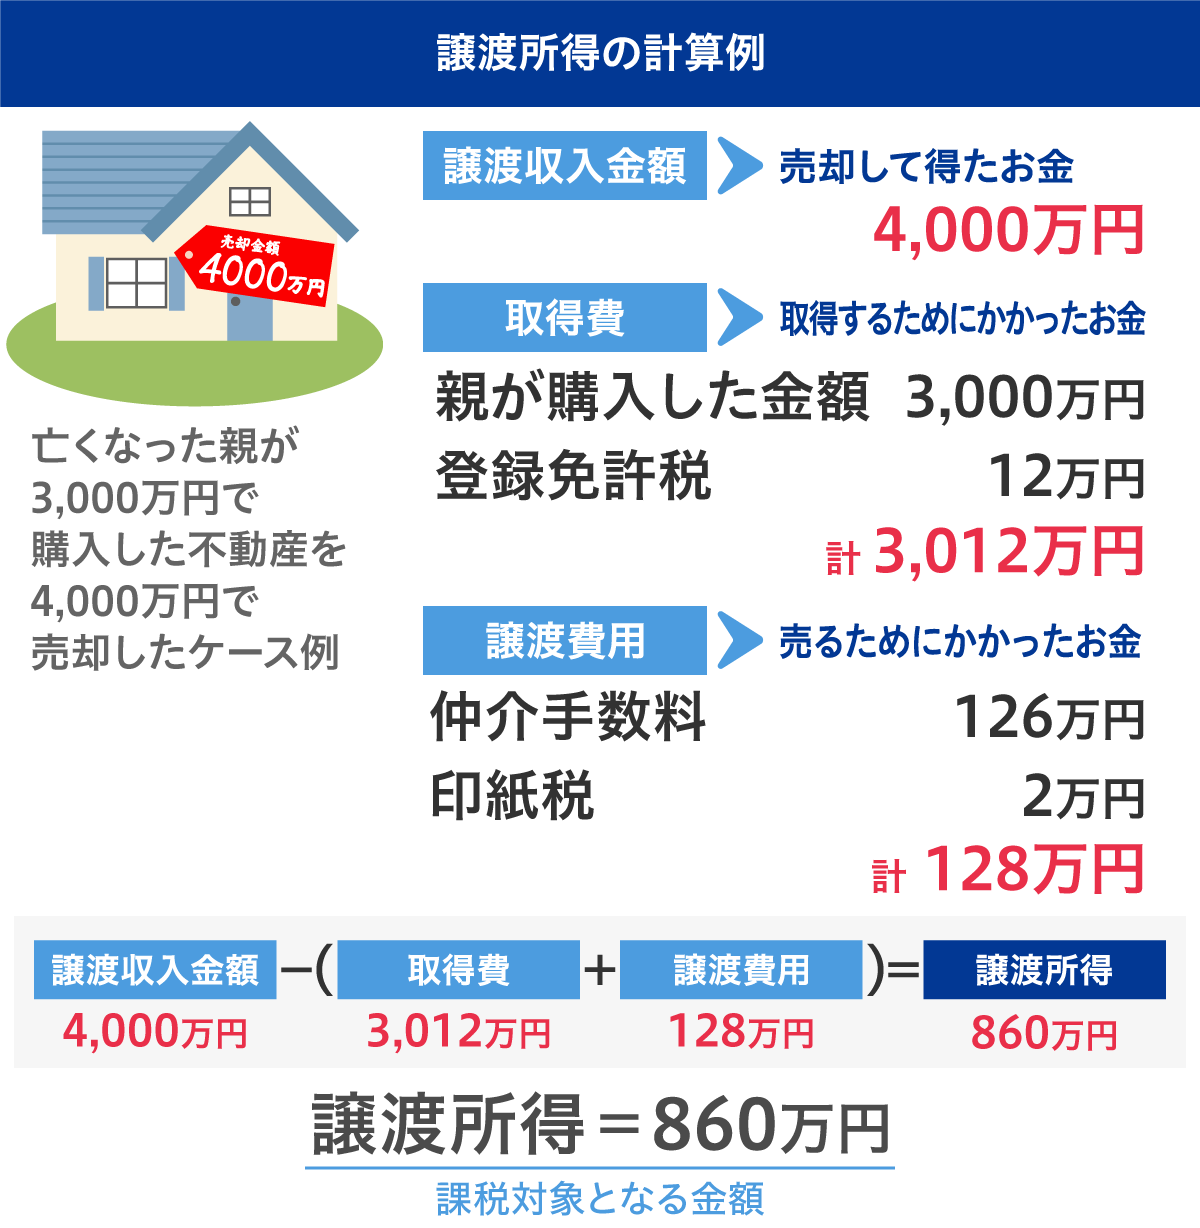
取得費とは、売却した物件を過去に買い入れた際の本体価格や購入手数料、設備費などの合計です。ただし建物については、所有期間中の経年劣化を反映させた「減価償却費」を差し引いた帳簿価額で計算しなければなりません。一方の譲渡費用には、売却時に不動産会社へ支払った仲介手数料、契約書の印紙税、借家人を立ち退かせるための立退料、建物の解体費用などが含まれます。
もし購入当時の売買契約書を紛失し、いくらで購入したか証明できない場合、税務上は売却金額のわずか5%を取得費とみなす「概算取得費」が強制適用されます。例えば5000万円で売却した物件の領収書がない場合、取得費は250万円と算定され、差し引き4750万円が利益とみなされて莫大な課税を招く仕組みです。手元の古文書や通帳の出金履歴、当時の住宅ローン契約書などが取得費の立証資料として認められるケースもあるため、書類の捜索を諦めてはなりません。

【2026年最新】譲渡所得税計算方法と所有期間による税率一覧
不動産売却税金において、税負担を左右する最大の分岐点が「所有期間」です。土地や建物の売却益に対する課税は、対象資産を保有していた期間によって短期譲渡所得と長期譲渡所得に厳格に区分され、適用税率に約2倍の開きが生じます。
| 区分 | 所有期間の定義 | 適用税率の内訳(2026年基準) | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 短期譲渡所得 | 売却した年の1月1日時点で所有期間5年以下 | 合計:39.63% (所得税30%+復興特別所得税0.63%+住民税9%) | 短期転売による投機を抑制するための重課措置。数ヶ月の売却タイミングのズレで数百万円の税差が発生する。 |
| 長期譲渡所得 | 売却した年の1月1日時点で所有期間5年超 | 合計:20.315% (所得税15%+復興特別所得税0.315%+住民税5%) | 資産の長期安定保有を前提とした標準税率。マイホーム特例を併用することで実質無税化を狙いやすい。 |
| 10年超所有マイホームの軽減税率特例 | 売却した年の1月1日時点で所有期間10年超 | 6000万円以下の部分:14.21% (所得税10.21%+住民税4%) 6000万円超の部分:20.315% | 3000万円特別控除と重ねて適用可能。長期居住した自宅の住み替えにおける最も強力な減税手段。 |
実務で頻繁に相談者が陥るのが、「実際の所有期間がちょうど5年経過したから長期だろう」という思い込みです。税務上のカウントは「取得日から引き渡し日までの単純な日数」ではなく、「売却した年の1月1日時点で丸5年を超えているかどうか」で判定されます。
例えば、2021年4月10日に購入した物件を2026年5月1日に売却した場合、経過日数は5年を超えていますが、2026年1月1日時点での所有期間は4年8ヶ月あまりに留まります。そのため、この売却は「短期譲渡所得(39.63%)」として処理されてしまいます。この物件を長期譲渡所得にするには、2027年1月1日を過ぎてから引き渡さなければなりません。契約を締結する前に、税理士や不動産会社への事前確認を怠ると取り返しのつかない税額差が生じます。
マンション売却譲渡所得税の具体例シミュレーション
実際のマンション売却を想定してシミュレーションを実施してみましょう。
【前提条件】
・売却価格(譲渡価額):6000万円
・購入価格(取得費から減価償却を引いた残高):3500万円
・譲渡費用(仲介手数料・印紙代など):200万円
・所有期間:7年(長期譲渡所得に該当)
課税譲渡所得は「6000万円 -(3500万円 + 200万円)= 2300万円」となります。
特例を使わない場合、長期税率20.315%が乗じられるため、納付税額は467万2450円に達します。手元資金から約467万円を納税用に取り分けておかなければ、資金ショートに直結する計算です。
知らないと大損する「3000万円特別控除」とマイホーム売却特例の条件
前述の高額な税負担を劇的に緩和するのが、国税庁が設けている居住用財産を譲渡した場合の3000万円の特別控除の特例(通称:3000万円特別控除)です。自分が現実に生活の拠点として住んでいた家屋や、その敷地を売却した場合、一定の要件を満たせば譲渡所得から最大3000万円まで差し引くことができます。
先ほどのマンション売却シミュレーションにこの特例を適用すると、譲渡所得2300万円から3000万円が全額控除され、課税所得はゼロになります。結果として譲渡所得税の納付額は0円に抑えられます。
ただし、この強力な特例には見落としてはならない厳格な適用要件が存在します。
第一に、「住まなくなってから3年目の年の12月31日までに売却すること」です。転勤や住み替えで引っ越した後、空き家のまま放置してこの期限を過ぎてしまうと、権利は永久に失われます。
第二に、「売り手と買い手が親子や夫婦、生計を一にする親族などの特別な関係でないこと」です。親族間での売買や同族会社への売却には一切適用されません。
第三に、「前年および前々年にこの特例やマイホームの買換え特例、譲渡損失の繰越控除などを利用していないこと」が定められています。
さらに、相続不動産売却税金に関しても注目すべき制度があります。亡くなった親が1人暮らしをしていた実家を相続して売却する場合、昭和56年5月31日以前に建築された旧耐震基準の戸建てであれば、「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除の特例」を使える可能性があります。耐震改修工事を行うか、家屋を取り壊して更地として売却するなどの条件を満たせば、相続人1人あたり最大3000万円(相続人が3人以上の場合は各2000万円)の控除が認められます。
【実態検証】不動産売却現場で起きているトラブルと納税者の生の声
税理士事務所や不動産仲介の現場、税務署の相談コーナーでは、制度の思い込みやリサーチ不足によって窮地に陥った相談者の声が日々寄せられています。SNSやWebコミュニティでも、売却後の後悔をつづる生々しい投稿が散見されます。
「税務署から届いた『お尋ね』の封書を見て手が震えた。利益は出たが3000万円特別控除を使えばゼロになると聞いていたので何も申告していなかった。慌てて問い合わせたら、申告していないなら特例は認められない、無申告加算税と延滞税を払えと言われた」(大手掲示板・不動産トラブルスレッドへの書き込み)
「実家を売ったが、父親が昔いくらで買ったのか書類が何一つ見つからなかった。仲介会社に言われるがまま概算取得費5%で計算したら、信じられない額の税金を持っていかれた。後から仏壇の引き出しの奥から当時の手書き契約書が出てきたが、修正申告に大変な労力がかかった」(知恵袋・税金相談事例)
現場の実態を検証すると、最大のトラップは「特例を使って納税額が0円になる場合でも、確定申告書を税務署へ提出しなければ特例の権利そのものが消滅する」という税制の建前です。申告を怠ったまま税務署の資産課税部門から調査連絡が入ると、特例の遡及適用を認めてもらうためのハードルは極めて高くなり、本来支払う必要のなかった本税に加え、無申告加算税(最大20〜30%)や日割りで加算される延滞税が重くのしかかります。
一般に知られていない盲点とネットの誤解を徹底検証
インターネット上や不動産売買の現場には、税理士法に抵触するような不正確な情報や、重大な制度誤認が数多く流通しています。特に注意すべき典型的な誤解を検証します。
誤解①:「住宅ローン控除」と「3000万円特別控除」は両方使える?
自宅を売却して新しいマイホームへ住み替える際、売却物件で3000万円特別控除を利用すると、新居側で住宅ローン減税(住宅借入金等特別控除)を10年間〜13年間受けることができなくなります(居住した年およびその前後の合計3年〜5年間にわたる相互排除の縛り)。
売却益に対する節税額と、新居で受けられる将来の住宅ローン減税の総額を天秤にかけ、どちらが有利かを事前に緻密にシミュレーションしなければなりません。新居の借入額が数千万円規模にのぼる場合、あえて3000万円控除を使わずに長期譲渡所得税を支払い、新居側の住宅ローン減税をフル活用したほうがトータルで手残り資金が多くなる逆転現象が頻繁に起こります。
誤解②:「赤字売却(売却損)なら税務署には関係ない」という油断
購入時よりも低い価格で売却し、計算結果がマイナス(譲渡損失)になった場合、確かに譲渡所得税はかかりません。しかし、そのまま放置するのは極めて非効率です。
マイホームの売却で損失が生じた場合、譲渡損失の損益通算および繰越控除の特例を活用できます。売却した年の給与所得や事業所得から不動産の売却赤字を差し引く(損益通算する)ことで、給与から源泉徴収されていた所得税の還付を受け、翌年の住民税を大幅に減額できます。さらに1年で引ききれなかった損失は、最長3年間にわたって繰り越して控除可能です。利益が出たときだけでなく、「大損したときこそ確定申告を行う」のが資産防衛の鉄則です。
譲渡所得税確定申告やり方と失敗しないための実務フロー
譲渡所得税が発生する、あるいは特例の適用を受けるためには、決められたスケジュールと手順で正しく確定申告を完遂しなければなりません。
【確定申告のスケジュール】
不動産や株式を引き渡した日の「翌年2月16日から3月15日まで」の期間内に、管轄の税務署へ申告書を提出します。住民税の納付通知は、確定申告後の初夏(5〜6月頃)に自治体から送付されます。
【実務で揃えるべき必要書類チェックリスト】
・確定申告書B様式および申告書第三表(分離課税用)
・譲渡所得の内訳書(確定申告書付表兼計算明細書)
・売却時の売買契約書および領収書のコピー
・購入当時の売買契約書、建築請負契約書、仲介手数料領収書などのコピー
・売却した資産の登記事項証明書
・特例適用を受けるための書類(住民票の除票、戸籍の附票、耐震基準適合証明書など)
【プロの結論】資産防衛と税務判断における「利用すべき人・慎重になるべき人」の判断基準
不動産の処分を検討する際、税務の複雑さに翻弄されて意思決定を誤る人が後を絶ちません。行動経済学が示す通り、人間は「税金を取られたくない」という損失回避バイアスから、非合理的な判断を下しがちです。以下の判断基準を参考に、自身の立ち位置を客観的に見極めてください。
【3000万円特例や各種控除を即座に利用すべき人】
・新居の購入予定がなく、当面は賃貸住宅に暮らすか実家へ戻る人(住宅ローン控除との競合リスクがない)。
・売却益が2000万〜3000万円以上発生し、目先のキャッシュアウト(数百万円の納税)を回避することが最優先の資金繰りにある人。
・空き家となった実家を相続し、放置すると建物の劣化や固定資産税の負担増(住宅用地特例の解除リスク)を抱える人。
【特例の適用に極めて慎重になるべき人】
・新居を大規模な住宅ローン(ペアローンや高額融資)を組んで購入する予定がある人(住宅ローン減税の控除総額が譲渡税の減税額を上回る可能性が高い)。
・所有期間が4年数ヶ月など、あと数ヶ月待てば「長期譲渡所得」の判定基準日をまたげる人(焦って年内に売却すると短期税率のペナルティを受ける)。
・親族間での売買や低額譲渡を画策している人(税務署の否認対象となり、贈与税との二重課税リスクに直面する)。
【譲渡所得税とは】に関するよくある質問(FAQ)
Q1:売却して利益が出なかった(赤字)場合も確定申告は必要ですか?
A1:法的な申告義務自体はありません。しかし、給与所得など他の所得から売却損失を差し引いて税金を還付させる「損益通算および繰越控除」の特例を使うためには、確定申告が必須条件となります。放置すると還付を受けられる権利を放棄することになるため、赤字の場合でも確定申告を行うことを推奨します。
Q2:親から相続した実家を売る場合、取得費はどうやって計算すればいいですか?
A2:相続によって取得した不動産は、亡くなった親(被相続人)が過去に購入したときの金額と取得時期をそのまま引き継ぎます。親が購入した当時の売買契約書等を探し出し、当時の購入価格から減価償却費を引いて取得費を計算します。書類が見つからない場合は概算取得費(売却額の5%)を使わざるを得なくなるため、事前の書類捜索が極めて重要です。
Q3:賃貸に出していた元マイホームを売る場合、3000万円控除は使えますか?
A3:原則として使えません。ただし、「自分が住まなくなった日から3年目の年の12月31日までに売却する」という期限内であれば、一時的に賃貸物件として貸し出していた場合であっても特例の適用が認められるケースがあります。賃貸借契約の期間や賃料設定、明け渡しのタイミングによって判断が分かれるため、実行前に資産税に強い税理士へ個別確認を行ってください。
Q4:ふるさと納税の上限額に譲渡所得は影響しますか?
A4:大きく影響します。不動産を売却してプラスの課税譲渡所得が発生した場合、その年の総所得金額等が増加するため、ふるさと納税の控除上限額(寄附金控除の限度額)が大幅に跳ね上がります。ただし、3000万円特別控除などを適用して課税所得がゼロになった場合は上限額は増えません。税額の試算が確定した段階でシミュレーションを行うことが不可欠です。
まとめ:今後の動向と失敗しないための判断基準
譲渡所得税の計算と特例の活用は、単なる事務手続きではなく、手元に残る可処分所得を数百万円単位で左右する重大な資産管理戦略です。「売却価格から取得費・諸費用を引いた利益にのみ課税される」という基本を押さえつつ、所有期間が長期・短期のどちらに分類されるかを正確に把握することが防衛の第一歩となります。
特にマイホームの売却においては、3000万円特別控除の申告漏れによる追徴リスクを避け、住み替え先の住宅ローン控除との損得勘定を冷静に行わなければなりません。税務判断には契約日や引き渡し日のタイミングひとつで結果が変わるデリケートな要素が絡み合っています。不動産会社任せにせず、売買契約の調印前に自身でシミュレーションを行い、必要に応じて税理士や税務署の事前相談窓口を活用することが、将来の失敗と後悔を防ぐ最も確実な防衛策です。 (出典: 譲渡 所得税 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
