普通預金と当座預金の違いを徹底比較!利息・ペイオフ保護と審査の全貌
起業や法人設立、あるいは事業規模の拡大に伴い、多くの経営者や経理担当者が直面するのが「どの種類の銀行口座を用意すべきか」という実務上の選択です。私たちが日常生活で給与受取や生活費の決済に使っている「普通預金」に対し、ビジネスシーンで頻繁に耳にする「当座預金」。両者の違いを曖昧に理解したまま口座を選んでしまうと、資金効率を落とすだけでなく、万が一の際の資金保護や企業の信用問題にも直結しかねません。
日本銀行の金融政策修正を経て「金利のある世界」が日常となった2026年現在、預金口座ごとの利息差やインフレ下でのキャッシュマネジメントは極めて重要な意味を持ちます。さらに、企業の資金防衛において見逃せないのが金融機関破綻時のセーフティネットです。本稿では、利息の有無や決済機能の違い、ペイオフにおける保護要件、さらには開設審査の現場実態まで、金融実務の視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:当座預金は法令上利息が付かない決済専用口座であり、普通預金にはない小切手・手形の振り出し機能を持つ。
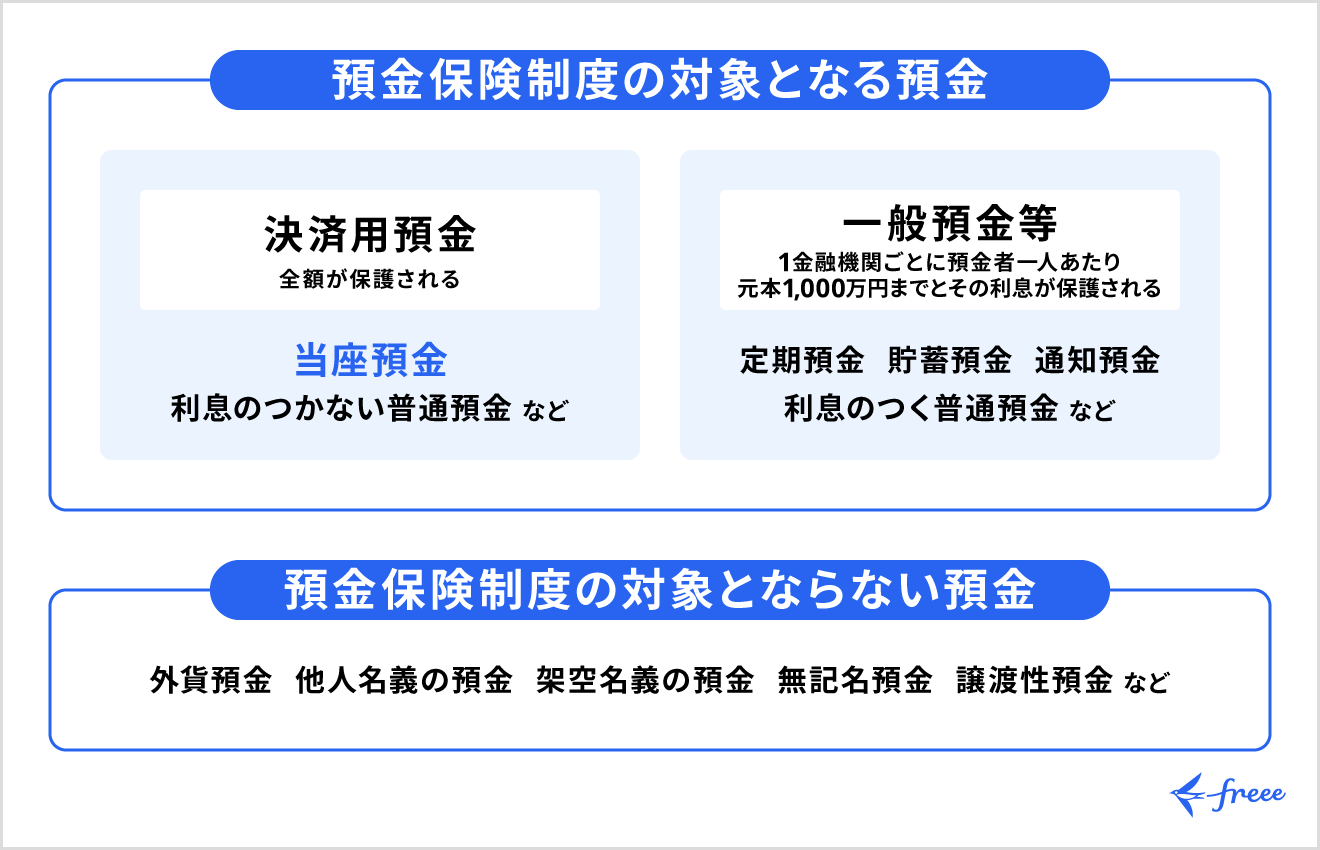
- 要点2:預金保険制度(ペイオフ)において、普通預金は1行あたり元本1,000万円とその利息までが保護限度だが、当座預金は全額が保護対象となる。
- 要点3:当座預金の開設には厳格な審査が存在し、不渡りによる信用失墜リスクや口座維持手数料などのコストを考慮した戦略的な使い分けが不可欠。
【決定版】普通預金と当座預金の根本的な違い|特徴と基本構造の一覧比較
普通預金と当座預金の根本的な違いは、その預金が「貯蓄・資産形成」を想定しているのか、それとも純粋な「決済インフラ」として設計されているのかという点に集約されます。
私たちが親しんでいる普通預金は、預金の預け入れや引き出しが自由であり、わずかながらも残高に応じた利息が付与されます。個人・法人を問わず身近な金融サービスであり、公共料金の自動引き落としやクレジットカード決済、給与振込など、幅広い送金取引に対応しています。
対照的に、当座預金(Current Account)は商取引の決済に特化した無利息の口座です。現金の直接的な出し入れではなく、小切手や手形の決済、あるいは取引先への口座振替をスムーズに行うためのハブとして機能します。日常の買い物で当座預金からデビット決済を行うような個人ユースは原則想定されておらず、企業や個人事業主が事業用資金を滞りなく流すための器として位置づけられています。
利息の有無と金利動向|金利復活時代におけるリターンの差
両者を比較する上で、真っ先に確認すべき実利的な違いが利息の有無です。
普通預金には預金残高に応じた利息が発生します。メガバンクやネット銀行各社が預金金利の引き上げを競い合う昨今の金利環境下では、預金利息の多寡が法人の営業外収益や個人の副収入として決して無視できない規模になってきました。少しでも手元資金を増やしたい場合、普通預金金利比較を行い、好条件の金融機関へ資金を配分するのがセオリーです。
一方、当座預金には「利息が1円も付かない」という決定的なルールが存在します。これは銀行の気まぐれではなく、「臨時利息調整法」という法律に基づき、当座預金に対する利息の付与が明確に禁じられているためです。どれだけ数億円、数十億円の潤沢な資金を口座にプールしておいたとしても、利息収入はゼロとなります。
インフレと金利上昇が並行する市場において、利息の付かない当座預金へ過剰に資金を寝かせておくことは、機会損失(オポチュニティ・コスト)を生むリスクと隣り合わせです。そのため、機動的な資金運用を行う企業ほど、決済に必要なミニマムの資金のみを当座預金に留め、余剰資金は普通預金や定期預金、短期運用商品へ逃がす資金管理を徹底しています。
ペイオフ全額保護の境界線|破綻時に資産を守る預金保険制度の仕組み
利息が付かないというデメリットを抱える当座預金ですが、それを補って余りある強力なメリットが存在します。それが預金保険制度(ペイオフ)による全額保護です。
万が一、預金を預けている金融機関が経営破綻した場合、一般的な普通預金や定期預金は「預金者1人あたり、1金融機関ごとに元本1,000万円までとその利息」しか保護されません。1,000万円を超える預金部分は、破綻した銀行の財産状況に応じてカットされる可能性があり、全額が戻ってくる保証はありません。
しかし、当座預金はこのペイオフの制限を受けず、預金残高がいくらあっても全額が保護されます。預金保険法において、次の3要件を満たす預金は「決済用預金」と定義されており、全額保護の対象として保護されるためです。
【決済用預金の3要件】
① 利息が付かないこと(無利息)
② 預金者がいつでも払い戻しを請求できること(要求払い)
③ 決済サービスを提供できること(決済性)
何千万円、何億円という運転資金や買掛金の決済資金を日常的に動かす企業にとって、万が一の銀行破綻で資金が凍結・毀損することは即座に自社の連鎖倒産を意味します。利息を放棄してでも全額保護の傘に入るために当座預金を選ぶというのは、極めて合理的で堅牢なリスクマネジメントといえます。
小切手・手形の発行と不渡りリスク|信用取引がもたらす重い責任
当座預金を開設する最大のビジネス上の動機となってきたのが、小切手と手形の振り出し機能です。普通預金口座からは小切手や約束手形を発行することはできません。手形・小切手を振り出すには、銀行と「当座勘定取引契約」を結び、当座預金口座を維持している必要があります。
大口取引の際、現金を物理的に運ぶリスクを避け、期日払いを可能にする手形取引は、日本の商習慣を長く支えてきました。全国の銀行で手形・小切手の全面的な電子化(電子記録債権「でんさい」等への移行)が進められている現在においても、当座預金を基盤とした決済システムの重要性は揺らいでいません。
ただし、当座預金を通じた信用取引には、極めて重い不渡りリスクが付きまといます。
振り出した小切手や手形の決済期日に、当座預金の残高が1円でも不足していれば決済不能、すなわち「不渡り」となります。6ヶ月以内に2回の不渡りを出すと、手形交換所から銀行取引停止処分が下されます。これは金融機関からの融資打ち切りや新規取引の停止を意味し、法的には破産宣告を受けていなくとも、経済的には事実上の倒産を意味します。普通預金で残高不足になっても引き落としが弾かれるだけで済みますが、当座預金における残高不足は企業の息の根を止めかねない致命傷となるのです。
口座開設のハードルと審査の真相|法人口座開設審査で見られるポイント
誰でも本人確認書類さえあれば比較的容易に作れる普通預金に対し、当座預金の開設には非常に厳格な審査基準が設けられています。
前述の通り、当座預金口座の開設は銀行にとって「その企業に小切手や手形という信用証券の発行権を与える」ことを意味します。もし経営実態の怪しい企業や詐欺的なペーパーカンパニーに当座預金を開設させ、小切手を乱発された場合、取引先が被害を受けるだけでなく、手形決済制度全体の信頼性が損なわれ、銀行自体の社会的責任も厳しく追及されます。マネーロンダリング対策や特殊詐欺対策が年々強化されていることも審査のハードルを押し上げる要因です。
法人口座開設審査において、銀行は主に以下のポイントを精査します。
① 実体のある事業活動を行っているか:登記簿謄本だけでなく、オフィス賃貸契約書、会社案内、Webサイト、主要取引先との契約書や請求書、過去の決算書の提出が求められます。
② 過去の取引実績と財務健全性:設立直後の実績ゼロの法人が、いきなりメガバンクで当座預金を開設することは極めて困難です。まずは普通預金で一定期間の正常な入出金実績を作り、財務状況の透明性を証明しなければ審査の土台にすら乗らないケースが一般的です。
③ 当座預金を必要とする明確な理由:「なぜ普通預金ではダメなのか」「どの取引先との間で小切手・手形決済が発生するのか」という必然性を論理的に説明できなければ、開設は拒絶されます。
なお、当座預金は法人専用と思われがちですが、制度上は個人当座預金も存在します。弁護士や公認会計士といった士業関係者、あるいは不動産賃貸業を営む個人事業主などが利用するケースがありますが、個人であっても厳格な信用調査が行われる点は法人と何ら変わりません。
コストと利便性のバランス|手数料比較と目的別の銀行口座使い分け
口座の選定においては、維持・管理に伴うコストの比較も欠かせません。普通預金と当座預金では、発生する手数料体系が大きく異なります。
個人・法人を問わず、普通預金口座そのものの維持手数料は無料であることが大半です(一定期間取引がない未利用口座管理手数料を除く)。日々の入出金や振込にかかる手数料も、ネットバンキングを活用すれば安価に抑えられます。
一方、当座預金には固有のコストが発生します。代表的なものが口座維持手数料や手形帳・小切手帳の発行手数料です。金融機関によっては、当座預金口座を維持するだけで年間数万円の手数料を徴収される場合があるほか、小切手帳を1冊(50枚〜100枚程度)交付してもらうごとに数千円の発行手数料が課されます。利用実績が少ないにもかかわらず見栄や慣習だけで当座預金を保有していると、無駄な固定費が流出し続けることになります。
当座預金のメリット・デメリットを踏まえた上で、現代のビジネスにおいて推奨される銀行口座使い分けの基本パターンは以下の通りです。
・創業初期・スモールビジネス:まずは普通預金をメイン口座とし、取引実績を積み上げる。小切手決済を求められない限り、当座預金を開設する必要性は極めて低い。
・資金量が1,000万円を超える成長企業:多額の仕入れ代金や納税資金など、破綻リスクから守るべき決済用資金は「当座預金」または普通預金扱いの「無利息型決済用普通預金」にプール。日常の振込や従業員への給与振込、利息を得たい運用資金は「通常型の普通預金」に分散するハイブリッド体制を構築する。
【普通預金と当座預金の違い】に関するよくある質問(FAQ)
Q1:個人事業主ですが、当座預金を開設するメリットはありますか?
A1:取引先から「紙の手形や小切手での支払いが必須」と指定されている場合や、1,000万円を超える決済性資金を一時的に安全に保管したい場合を除き、個人事業主が当座預金を保有するメリットは乏しいのが実情です。現在では銀行振込やオンライン決済が主流であり、普通預金口座で事業用決済を一本化するほうが、手数料負担や帳簿管理の観点からも合理的です。
Q2:普通預金のままで、ペイオフ全額保護の恩恵を受ける方法はありますか?
A2:可能です。多くの銀行が提供している「決済用普通預金(無利息型普通預金)」を利用する選択肢があります。この口座は、当座預金と同様に利息が一切付かない代わりに、ペイオフ時に全額保護の対象となります。手形や小切手は発行できませんが、キャッシュカードを使った入出金や振込、口座振替など普通預金の手軽さをそのまま維持できるため、資金防衛を狙う法人の退避口座として重宝されています。
Q3:ネット銀行でも当座預金を開設できますか?
A3:原則として、多くのネット専業銀行では当座預金を取り扱っていません。ネット銀行は手形交換所を通じた手形・小切手決済システムを省くことで低コストを実現しているためです。当座預金や手形決済を必要とする場合は、メガバンク、地方銀行、信用金庫といった実店舗ネットワークを持つ伝統的な金融機関に申し込む必要があります。
まとめ:リスク管理と事業フェーズに合わせた最適な口座戦略
普通預金と当座預金は、どちらが優れているかという二項対立ではなく、「目的と機能が根本から異なる金融ツール」です。
普通預金は利息を生み出し、入出金やオンライン決済の自由度が高い万能型口座です。対して当座預金は、利息を完全に排除する代償として、商取引上の信用(小切手・手形)と預金保険による資産の全額保護を手に入れるための特殊な防衛型口座といえます。
自社の事業ステージ、保有する手元資金のボリューム、取引先との決済慣行、そして想定される信用リスクを正確に棚卸しし、最適な口座ポートフォリオを構築してください。口座の使い分け一つで、企業の資金効率と安全性は劇的に変化します。 (出典: 普通 預金 と 当座 預金 の 違い(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
