経過的寡婦加算の金額はいくら?生年月日別の早見表と65歳減額の真相
配偶者を亡くした妻の生活を支える遺族厚生年金において、65歳を境に受取額が大きく変動するケースがあります。「年金定期便や振込通知書を見たら、これまで受給していた金額より大幅に減額されていた」と驚く方は少なくありません。その中核にあるのが、40歳から65歳になるまで支給されていた「中高齢寡婦加算」の終了と、65歳以降に適用される「経過的寡婦加算」への切り替えです。
なぜ65歳になると加算額が目減りしてしまうのか、自身の老齢年金とはどのような関係があるのか。本記事では、2026年時点の最新改定額を踏まえつつ、生年月日ごとの加算金額の違いや支給要件、知っておくべき手続きの注意点を詳しく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:経過的寡婦加算は、65歳で中高齢寡婦加算が終了した後に「年金受給総額が急減するのを防ぐ」目的で遺族厚生年金に上乗せされる給付です。
- 要点2:対象は昭和31年4月1日以前生まれの女性に限定されており、生年月日が若い世代ほど加算額は少なくなります。
- 要点3:65歳以降は自身の「老齢基礎年金」が満額に近づくため加算額自体は減りますが、年金全体の受取総額をできる限り維持する仕組みになっています。
【基本の仕組み】経過的寡婦加算とは?中高齢寡婦加算からの切り替えで金額が下がる理由
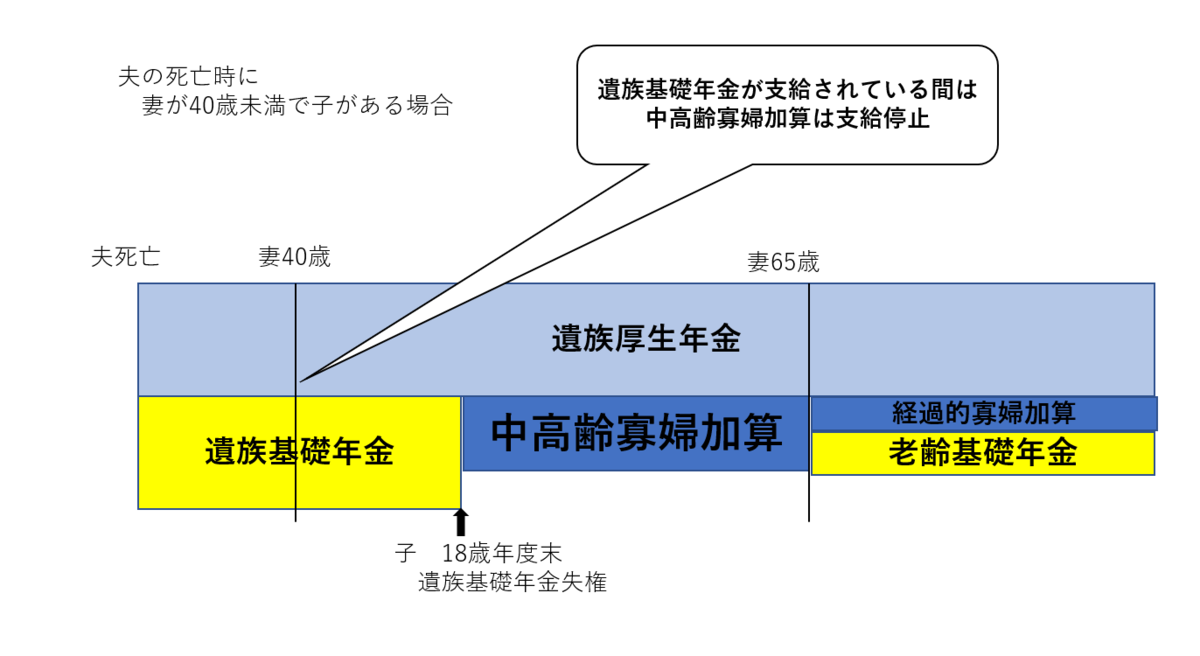
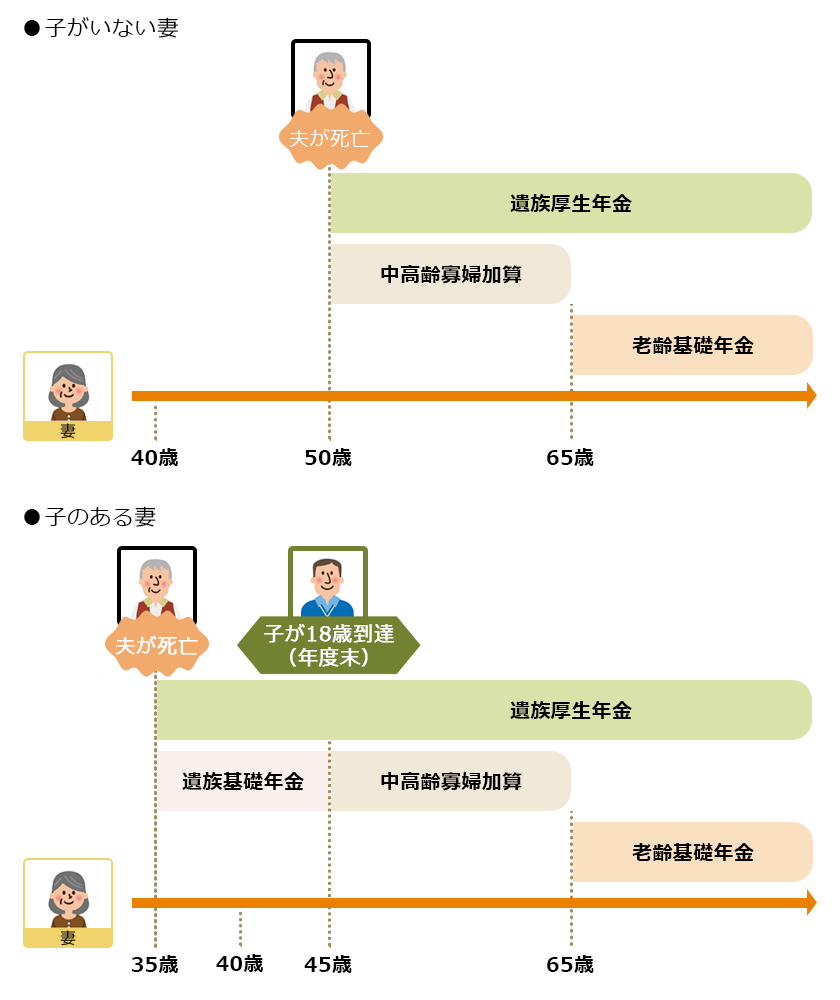
夫を亡くした妻が受ける遺族厚生年金には、子どもの有無や妻の年齢に応じた手厚い加算措置が用意されています。その代表格が中高齢寡婦加算です。夫が死亡した時点で40歳以上65歳未満であり、生計を同じくする子がいない場合などに支給され、遺族年金の最新改定額でも年間約60万〜61万円台の手厚い上乗せがなされます。
しかし、この中高齢寡婦加算は妻が65歳に達した時点で完全に打ち切りとなります。65歳からは妻自身の「老齢基礎年金」の受給がスタートするためです。
ここで問題となるのが、昭和61年(1986年)4月の年金大改正以前の加入履歴です。かつての国民年金は任意加入の期間があったため、古い世代の女性は20歳から60歳まで満額の保険料を納めることが難しく、受給できる老齢基礎年金の額が低くなってしまうという構造的課題がありました。中高齢寡婦加算が消滅し、少額の老齢基礎年金しか入らないとなると、65歳を境に収入が急落してしまいます。
この受給額の「段差」を埋めるために設けられた経過措置こそが経過的寡婦加算です。65歳以降の年金切り替えに伴い、中高齢寡婦加算に代わって一生涯支給されます。金額が下がったように見えるのは、本人の老齢基礎年金が支給される分、加算額が調整されているためです。
【生年月日別一覧】経過的寡婦加算の早見表と支給額の格差
経過的寡婦加算の金額は、受給者本人の生年月日によって厳密に決められています。昭和61年4月時点で何歳だったかによって、国民年金への加入可能年数が異なるからです。
対象となるのは昭和31年4月1日以前生まれの女性に限られます。昭和31年4月2日以降に生まれた世代は、20歳から60歳までの40年間すべてで国民年金の加入機会があったため、本人の努力で老齢基礎年金を満額にできるという前提から、加算の対象外(加算額0円)となっています。
以下は、生年月日別の加算額の目安を示す早見表です。基準となる中高齢寡婦加算の年額から、本人の世代に応じた老齢基礎年金相当額を差し引いて算出されます。
| 受給権者の生年月日 | 年金額の目安(年額) | 加算割合の特徴 |
|---|---|---|
| 大正15年4月1日以前 | 約61万円(満額水準) | 中高齢寡婦加算と同等額がそのまま支給 |
| 昭和2年4月2日〜昭和3年4月1日 | 約55万〜56万円前後 | 老齢基礎年金の保障割合がまだ低いため高水準 |
| 昭和10年4月2日〜昭和11年4月1日 | 約36万〜37万円前後 | 加入可能年数の伸長に伴い段階的に減額 |
| 昭和20年4月2日〜昭和21年4月1日 | 約18万〜19万円前後 | 老齢基礎年金の比率が高まる |
| 昭和30年4月2日〜昭和31年4月1日 | 約1.5万〜2万円前後 | 対象世代の中で最も低額 |
| 昭和31年4月2日以降 | 0円(支給なし) | 経過措置の終了(完全廃止世代) |
表から分かる通り、高齢の世代ほど高額であり、昭和31年に近づくにつれて数万円単位まで逓減していきます。ご自身の生年月日がどの区分に該当するかを確認することが、資金計画を立てる第一歩です。
【計算方法と最新改定額】経過的寡婦加算はどう算出されているのか?
経過的寡婦加算の具体的な計算方法は、公的年金の給付ルールに基づき以下のような式で成り立っています。
経過的寡婦加算額 = 中高齢寡婦加算の額 -(老齢基礎年金の満額 × 厚生年金保険法に定める率)
この「厚生年金保険法に定める率」は、生年月日に応じて段階的に設定されています。大正15年4月1日以前生まれでは「0」であるため、中高齢寡婦加算と同額が残りますが、昭和31年4月1日生まれでは「ほぼ満額相当」が差し引かれる計算式になるため、残る差額(加算額)はごくわずかになります。
なお、物価変動率や名目手取り賃金変動率に応じて年金額は毎年見直されます。最新の改定率が適用されると、基準となる老齢基礎年金満額や中高齢寡婦加算の額が改定されるため、それに伴い経過的寡婦加算の受取額も毎年微小なスライド改定が行われます。
【支給停止と受給要件】受取資格を失う3つの落とし穴
経過的寡婦加算を受け取るためには、遺族厚生年金自体の受給権を満たしていることが大前提です。しかし、生活環境の変化や年金の受給選択によって支給停止となるケースが存在します。
具体的に注意すべき要件は以下の通りです。
- 再婚した場合(事実婚を含む):遺族厚生年金そのものの受給権が失権するため、付随する経過的寡婦加算も受給できなくなります。
- 夫の死亡時に35歳未満かつ子のない妻:そもそも中高齢寡婦加算の対象外であるため、65歳になっても経過的寡婦加算は加算されません。
- 自身の老齢厚生年金との併給調整:65歳以降は「自身の老齢厚生年金」が優先して全額支給され、遺族厚生年金の方が高い場合にその差額分が支給されます。この遺族厚生年金の差額に対して経過的寡婦加算が組み合わされます。
特に見落とされがちなのが「65歳以降の請求手続き」です。自動的に切り替わる場合もありますが、本人の老齢年金の裁定請求を行うタイミングで年金事務所から送付される書類を確認し、確実に手続きを完了させる必要があります。
【振替加算との違い】似ているようで全く異なる2つの制度を比較
年金の加算制度において、経過的寡婦加算と非常によく混同されるのが「振替加算」です。どちらも昭和31年4月1日以前生まれを主な対象とした経過措置ですが、加算される「土台の年金」と「目的」が全く異なります。
| 項目 | 経過的寡婦加算 | 振替加算 |
|---|---|---|
| 加算される先 | 遺族厚生年金 | 本人の老齢基礎年金 |
| 元となる制度 | 中高齢寡婦加算の引き継ぎ | 夫の厚生年金に付いていた加給年金 |
| 受給のきっかけ | 配偶者(夫)の死亡 | 妻自身が65歳に到達したこと |
| 対象生年月日 | 昭和31年4月1日以前生まれ | 昭和41年4月1日以前生まれ |
このように、振替加算は「夫が生きていて加給年金を受けていた妻が65歳になった時」などに自身の老齢基礎年金へ移る加算であり、経過的寡婦加算は「夫を亡くした妻の遺族厚生年金」に対する加算です。両方の受給要件を満たす場合は、それぞれの年金に加算されて併給されることもあります。
【制度の行方】経過的寡婦加算はいつ廃止されるのか?
年金制度改革の議論が進む中、「経過的寡婦加算はいつ廃止されるのか」という疑問を持つ方が増えています。
結論から言えば、この制度は法的に一斉廃止されるわけではなく、受給対象者が年齢を重ねることによって自然消滅していく仕組みです。すでに昭和31年4月2日以降生まれの世代には適用されていないため、2026年現在で70歳を迎える世代以降、新規に対象となる方はいません。
現在受給している方については、亡くなるまで一生涯支給が継続されます。法改正によって受給権が突然剥奪される心配はありませんので、安心して生活設計に組み込んで問題ありません。
【経過的寡婦加算の金額】に関するよくある質問(FAQ)
Q1:65歳になって経過的寡婦加算がついたのに、受取額が大きく減ったのはなぜですか?
A1:40歳から65歳になるまで支給されていた「中高齢寡婦加算(年額約60万円強)」が終了したためです。65歳からは妻ご自身の「老齢基礎年金」が支給されるため、その差額分だけが経過的寡婦加算として遺族厚生年金に上乗せされます。加算額単体で見ると減額されますが、ご自身の老齢基礎年金と合算した受取総額で見ると、急激な落ち込みを防ぐ構造になっています。
Q2:昭和31年4月2日以降生まれの人は、65歳以降の補填は一切ないのですか?
A2:経過的寡婦加算はつきません。昭和31年4月2日以降生まれの方は、国民年金の加入可能期間が満了しているため、自身の老齢基礎年金を満額(年額約80万円超)近く受給できる世代とみなされているためです。遺族厚生年金と自身の老齢年金を組み合わせて受給することになります。
Q3:経過的寡婦加算をもらうために特別な申請書を提出する必要がありますか?
A3:原則として、遺族厚生年金を受給している方が65歳になる際、老齢年金の請求手続き(年金請求書の提出)を適正に行っていれば、日本年金機構側で加算の判定が行われます。ただし、生年月日の確認や配偶者の加入履歴によって別途確認書類を求められるケースがあるため、65歳到達時に届く案内通知は必ず確認しましょう。
まとめ:年金の全体像を把握して堅実なライフプランを
経過的寡婦加算は、旧法から新法への制度移行に伴う不利益を緩和するために設けられた重要な経過措置です。昭和31年4月1日以前生まれの女性にとって、65歳以降の老後資金を支える大切な財源となります。
「65歳で加算が減る」という表面的な情報だけに惑わされず、自身の老齢基礎年金・老齢厚生年金と遺族厚生年金を合わせた「年金全体の受取総額」を把握することが不可欠です。年金証書や振込通知書を手元に置き、ご自身の生年月日に応じた加算額を正しく把握した上で、無理のない家計管理と老後設計を進めていきましょう。 (出典: 経過 的 寡婦 加算 金額(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
