高額医療費で損しない!自己負担限度額の計算と申請手順を徹底解説
突然の病気や大怪我によって入院・手術が必要になった際、病院の窓口で数十万円から百万円を超える治療費の概算を提示され、激しい金銭的不安に襲われた経験を持つ方は少なくありません。しかし、日本の公的医療保険制度には、家計の破綻を防ぐ強力なセーフティネットとして高額療養費制度が確立されています。
2026年現在、医療費の窓口負担や社会保障制度の見直し議論が進む中、制度の仕組みを正しく把握していないと、一時的であっても多額の現金を立て替えたり、受け取れるはずの還付金を取りこぼしたりするリスクが生じます。いざという時に慌てず、手元資金を守るための基礎知識から最新の実務ポイントまでを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療費が跳ね上がっても、年収別の自己負担限度額を超える部分は高額療養費制度によって払い戻される。
- 要点2:入院や高額治療が決まった段階で限度額適用認定証を準備(またはマイナ保険証を利用)すれば、窓口支払いを最初から上限額までに抑えられる。
- 要点3:家族の医療費を束ねる「世帯合算」や治療が長期化した際の「多数該当」を活用すれば、実質的な負担をさらに半減させることが可能。
【基本構造】高額医療費を抑える「高額療養費制度」の仕組みと対象条件
高額療養費制度とは、同一月(毎月1日から末日まで)にかかった医療費の自己負担額が一定の基準を超えた場合、その超過分が健康保険から後日支給される公的制度です。健康保険証を提示して受ける保険診療であれば、会社員が加入する健康保険組合や協会けんぽ、公務員の共済組合、自営業者が加入する国民健康保険など、すべての公的医療保険で適用されます。
制度を利用するにあたり、押さえておくべき大前提が「暦月単位での計算」です。例えば、月をまたいで1月20日から2月10日まで入院した場合、1月分と2月分の医療費は別々に計算されます。合算して1つの月として扱われるわけではないため、月をまたぐ治療では月ごとの自己負担限度額がそれぞれ適用される点に注意が必要です。
また、すべての医療費が対象になるわけではありません。保険適用外の費用である差額ベッド代(特別療養環境室料)や入院時の食事代(標準負担額)、先進医療にかかる技術料、診断書などの文書作成費用は全額自己負担となり、高額療養費の対象外です。純粋な「3割負担(または1〜2割負担)の保険診療対象分」のみが計算の母数となります。
【年収別】自己負担限度額の早見表と計算シミュレーション
毎月支払う医療費の上限となる自己負担限度額は、加入者の年齢(70歳未満か70歳以上か)と所得水準(年収)によって細かく区分されています。現役世代(69歳以下)の場合、所得区分は5段階に分かれています。
最もボリュームゾーンとなる「区分ウ(年収約370万〜約770万円)」を例に取ると、1か月の自己負担限度額は以下の計算式で算出します。
【自己負担限度額の計算式(区分ウの場合)】
80,100円 +(総医療費 - 267,000円)× 1%
例えば、1か月の総医療費(10割)が100万円かかった場合、通常の3割負担であれば窓口で30万円を支払う計算です。しかし、区分ウの上記計算式に当てはめると、限度額は「80,100円 +(1,000,000円 - 267,000円)× 1% = 87,430円」となります。結果として、窓口で支払った30万円のうち、87,430円を超えた差額の212,570円が払い戻される計算です。
年収別自己負担限度額(70歳未満)の目安一覧:
- 区分ア(年収約1,160万円〜):252,600円 +(総医療費-842,000円)× 1%
- 区分イ(年収約770万〜約1,160万円):167,400円 +(総医療費-558,000円)× 1%
- 区分ウ(年収約370万〜約770万円):80,100円 +(総医療費-267,000円)× 1%
- 区分エ(年収〜約370万円):一律 57,600円
- 区分オ(住民税非課税世帯):一律 35,400円
一方、70歳以上の限度額は現役世代よりも負担が抑えられており、外来(個人単位)の上限と、入院を含めた世帯単位の上限が二段構えで設定されています。一般所得世帯の外来上限は月額18,000円(年間上限14.4万円)、世帯上限は57,600円です。現役並み所得者(年収約370万円以上)を除けば、高齢者の窓口負担は大幅に軽減される設計となっています。
【窓口負担を激減】限度額適用認定証の申請手順とマイナ保険証の活用法
高額療養費制度は本来「事後還付」が原則です。いったん窓口で3割分を全額支払い、後から高額療養費支給申請書を保険者に提出して超過分の払い戻しを受ける流れになります。しかし、数十万円の支払いを一時的であっても工面するのは家計にとって大きな痛手です。そこで不可欠となるのが限度額適用認定証です。
入院や高額な外来治療が事前に分かっている場合、加入している健康保険組合や協会けんぽ、市区町村の国保窓口にあらかじめ「限度額適用認定申請書」を提出します。交付された認定証を医療機関の窓口に提示すれば、会計時の支払いが最初から自己負担限度額まででストップします。
さらに現在では、マイナンバーカードを健康保険証として利用する「マイナ保険証」の普及により、事前の紙の認定証申請すら不要になるケースが主流です。医療機関の顔認証付きカードリーダーで「限度額情報の表示」に同意するだけで、オンラインで所得区分が照会され、自動的に窓口負担が限度額までに抑えられます。急な緊急入院や搬送時でも、マイナ保険証があれば多額の現金を工面する必要がありません。
万が一、認定証の提示やマイナ保険証の利用が間に合わず窓口で全額立て替えた場合は、治療から数か月後に保険者から届く支給申請書を返送するか、窓口で自ら還付申請を行います。気になる払い戻し時期と期間ですが、医療機関から保険者へレセプト(診療報酬明細書)が届いて審査が行われるため、診療を受けた月から通常3〜4か月後の入金となります。一時的なキャッシュフローの悪化を避ける意味でも、事前適用を徹底することが極めて大切です。
【知らなきゃ大損】多数該当の仕組みと世帯合算の条件
高額療養費制度には、長引く闘病や家族全体の医療費負担をさらに減らすための2つの強力な緩和措置が組み込まれています。それが多数該当の仕組みと世帯合算の条件です。
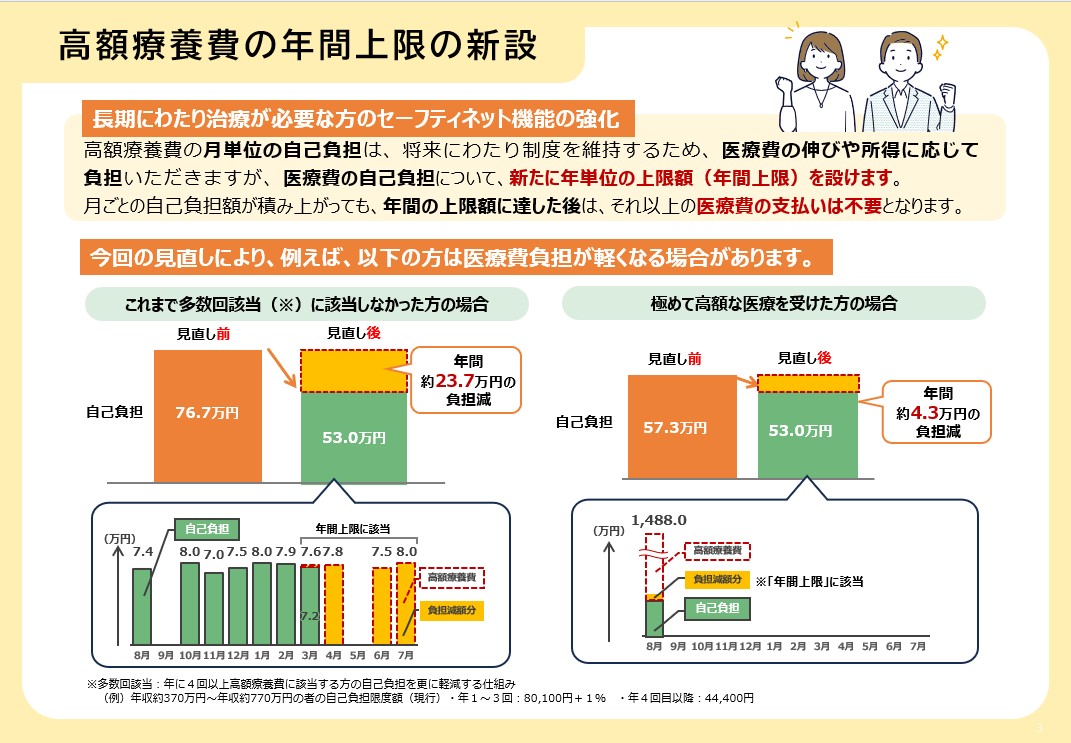
「多数該当」とは、過去12か月以内に同一世帯で高額療養費の支給を3回以上受けた場合、4回目以降の自己負担限度額がさらに引き下げられるルールです。例えば、年収約370万〜約770万円(区分ウ)の世帯の場合、通常月の限度額は約8万7,000円ですが、4回目以降は一律44,400円まで引き下げられます。抗がん剤治療や透析治療など、毎月コンスタントに限度額を超える治療が続く難病患者にとって、極めて重要な負担軽減策となっています。
もうひとつの「世帯合算」は、1人ひとりの医療費では限度額に届かない場合でも、同一世帯内の支払いを束ねて合算できる制度です。合算には一定のルールが存在します。
- 同じ公的医療保険に加入していること:同一世帯であっても、夫が会社の健康保険、妻が自営業で国民健康保険といった別々の保険に加入している場合は合算できません。
- 69歳以下は1つの受診ごとに21,000円以上であること:1か月間に同じ医療機関(医科と歯科は別、入院と外来も別)で窓口負担が21,000円以上発生したレセプトのみが合算対象です。複数の少額な通院費を足し合わせることはできません。
- 70歳以上は全額合算可能:70歳から74歳の方の受診費用は、21,000円のハードルがなく、すべての自己負担額を無条件で合算できます。
家族で同じ月に複数の通院や入院が重なった際は、領収書を合算して上限を超えていないかを必ず点検してください。
【医療費控除との違い】確定申告で損をしないための併用テクニック
医療費の負担軽減策として「高額療養費制度」と並んで頻繁に耳にするのが、税金上の優遇措置である医療費控除です。両者は管轄も目的も異なる制度であり、正しく理解して併用する必要があります。
高額療養費制度は「健康保険」から過払い分の医療費が直接現金で戻ってくる仕組みです。一方、医療費控除は「所得税・住民税」の計算において、1年間(1月1日〜12月31日)に支払った医療費の総額が原則10万円(総所得金額等が200万円未満の場合はその5%)を超えた際、所得控除を適用して税負担を軽くする仕組みです。
確定申告で医療費控除を申請する際に絶対に間違えてはならないのが、「高額療養費として支給された金額を医療費総額から差し引いて申告しなければならない」という点です。
例えば、年間の窓口支払いが100万円あり、高額療養費として後から60万円が還付された場合、医療費控除の対象として計上できる実質負担額は「100万円 - 60万円 = 40万円」となります。高額療養費の補填分を差し引かずに申告すると、税務署からの指摘を受けて追徴課税の対象になりかねません。還付決定通知書や振込明細は捨てずに保管しておきましょう。
【2026年最新制度改正】自己負担限度額の見直し議論と今後の影響
社会保障審議会などで継続的に議論されてきた公的医療制度改革は、2026年を迎えて大きな転換期を迎えています。背景にあるのは、団塊の世代がすべて75歳以上の後期高齢者に突入したことによる医療費の急増と、現役世代の保険料負担の限界です。
現在注目されている見直しの焦点は、「能力に応じた負担(応能負担)」のさらなる強化です。現行の70歳未満の5区分、70歳以上の所得区分について、高所得層の自己負担限度額を段階的に引き上げる案や、金融資産の保有状況を勘案した負担割合の見直しが検討されています。現役世代のうち、上位所得層(区分アやイに該当する高年収層)においては、実質的な月額上限が引き上げられるリスクを想定しておく必要があります。
また、後期高齢者の窓口負担割合についても、一定以上の所得を持つ層への2割・3割負担の適用範囲拡大が進められています。自身のみならず、離れて暮らす高齢の両親の保険証区分や負担割合がどのように変化しているか、年1回の被保険者証の更新時や資格確認書の送付時には必ずチェックを怠らないようにしてください。
【高額医療費について】に関するよくある質問(FAQ)
Q1:高額療養費の払い戻し申請を忘れていました。過去の分は遡って請求できますか?
A1:治療を受けた月の翌月1日(医療費を後から支払った場合は支払った日の翌日)から数えて2年間以内であれば、遡って申請可能です。過去の領収書を紛失した場合でも、医療機関で領収証明を発行してもらうか、保険者に相談することで請求できるケースがあります。時効を迎える前に早急に手続きを行ってください。
Q2:差額ベッド代や先進医療の費用は、世帯合算や多数該当の対象に含まれますか?
A2:一切含まれません。高額療養費の計算対象となるのは、公的医療保険の対象となる保険診療の費用(1〜3割負担部分)のみです。個室を希望した際の差額ベッド代、歯科の自由診療、先進医療の技術料などは全額自己負担となり、いくら支払っても高額療養費の算定基礎には参入されません。
Q3:高額療養費の支給申請書はどこに提出すればよいですか?
A3:加入している健康保険によって提出先が異なります。会社員の方で全国健康保険協会に加入しているなら「協会けんぽの各都道府県支部」、健康保険組合なら「各健康保険組合の窓口」、公務員なら「各共済組合」、自営業や無職の方で国民健康保険に加入している場合は「お住まいの市区町村の国保年金担当窓口」です。多くの保険者では公式ウェブサイトから申請書PDFをダウンロードできます。
まとめ:いざという時に慌てないための備えとアクション
病気や怪我は予期せぬ瞬間に訪れますが、高額療養費制度の正しい仕組みを頭に入れておくだけで、治療費に対する漠然とした恐怖や金銭的パニックは大幅に和らぎます。日本の保険制度は、年収に応じた上限設定によって、どれほど高額な治療であっても個人の破綻を防ぐ強固な防壁となっています。
まずは、マイナ保険証の利用登録を済ませておくこと。万が一の高額診療の際には窓口での限度額適用を最優先し、治療が長引く場合は「世帯合算」や「多数該当」の適用漏れがないか確認する習慣を持ちましょう。制度の仕組みを正しく使いこなし、いざという時の健康と資産を守り抜いてください。 (出典: 高額 医療 費 について(Yahoo!ニュース))


情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
