源泉徴収票はいつまでに発行?退職と年末調整の法的期限と届かない対策
転職や退職、住宅ローンの審査、確定申告の時期が近づくと、「会社から源泉徴収票がいつ手元に届くのか」とスケジュールに頭を悩ませる方が後を絶ちません。次の勤務先から提出を急かされていたり、申告期限が迫っていたりすると、手元に書類がない状況は大きな焦りにつながります。
実は、源泉徴収票の発行期限は在職中(年末調整後)と退職時で法律上の定めが大きく異なり、企業側には明確な交付義務が存在します。期日を過ぎても届かない背景には何があるのか、そして催促しても応じない会社に対して税務署を介してどう動くべきなのか。2026年現在の税務実務に基づき、確実な解決手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職時の発行期限は「退職後1ヶ月以内」、在職者の年末調整後は「翌年1月31日まで」と所得税法で義務付けられている。
- 要点2:正社員だけでなくアルバイトやパート、短期間の勤務であっても会社は源泉徴収票を発行する法的義務を負う。
- 要点3:会社が交付を拒む場合は、税務署へ「源泉徴収票不交付の届出書」を提出することで行政指導による即時解決が期待できる。
【退職時 vs 年末調整】法律で定められた源泉徴収票の発行期限
源泉徴収票の発行タイミングは、退職に伴うものか、在職中の年末調整に伴うものかによって法的な期日が分かれています。この違いの根拠となっているのが所得税法第226条です。法律上、会社は従業員からの請求を待つことなく、所定の期日までに源泉徴収票を交付しなければなりません。
まず、年度の途中で会社を辞めた場合の退職時源泉徴収票発行期限は、退職の日から「退職後1ヶ月以内」と明確に定められています。例えば、3月31日付で退職した従業員に対しては、会社は4月30日までに源泉徴収票を交付する義務があります。退職者の手元に届く時期としては、最後の給与計算が完了して振込が行われた直後、あるいは退職月の翌月中旬から下旬にかけて郵送や電子交付されるケースが一般的です。
一方で、会社に在籍し続けている従業員に対する年末調整源泉徴収票いつ届くのかという疑問に対しては、法律上の期限は「翌年1月31日まで」となります。ただし、多くの一般企業では12月の給与計算と同時に年末調整の精算を行うため、実務上は12月の給与明細と一緒、もしくは1月上旬から中旬にかけて配られる運用が定着しています。
注意したいのは、これらの期限は「従業員が催促したら発行すればよい期日」ではなく、源泉徴収票会社義務として企業側に課せられた絶対的なデッドラインであるという点です。
「転職先にいつまでに提出?」中途採用時のスケジュールと確定申告
転職を果たした際、新しい会社から「前職の源泉徴収票を速やかに提出してください」と求められる場面に直面します。この転職先源泉徴収票いつまでに提出すべきかというリミットは、転職先が実施する年末調整のスケジュールに直結しています。
企業の年末調整事務は、通常11月中旬から12月上旬にかけて集計のピークを迎えます。そのため、転職先企業からは11月中旬から遅くとも12月上旬の給与計算締め日までの提出を求められるケースが大多数です。中途入社者の前職分の給与や天引きされた社会保険料、源泉徴収税額を合算して最終的な年税額を計算しなければ、正しい年末調整が完結できないためです。
もし前職からの交付が遅れ、転職先の社内期限にどうしても間に合わなかった場合でも、焦る必要はありません。その年の年末調整は前職分を含めずに転職先の給与のみで暫定的に処理してもらい、翌年2月16日から3月15日までの間に自身で税務署へ行き、確定申告源泉徴収票提出の手続きを行えば税金上の不利益は回避できます。
なお、近年の税制手続きのデジタル化により、国税庁のマイナポータル連携を利用したe-Tax申告を行えば、給与所得のデータが自動連携される環境が整っています。ただし、データ反映に一定のタイムラグが生じることもあるため、紙やPDF形式での源泉徴収票の手配は依然として重要です。
アルバイトやパートも対象?雇用形態を問わず発行される法的な根拠
「自分は短期間のアルバイトだから源泉徴収票はもらえないのではないか」「扶養内パートだから関係ないのでは」と誤解している方も少なくありません。しかし、労働基準法や税法において雇用形態による差別化は存在せず、パートアルバイト源泉徴収票発行も完全に雇用主の義務です。
勤務期間がわずか数日や数ヶ月であっても、あるいは年間の給与収入が基礎控除や給与所得控除の範囲内に収まる非課税世帯であっても、会社側は支払った給与の金額を証明する書類を作成し、本人に交付する法的責務を負っています。学生の短期バイトや副業の掛け持ちであっても同様です。
業務委託契約やフリーランス契約であれば源泉徴収票ではなく支払調書の領域になりますが、タイムカードで勤怠管理され、時給や日給として雇用契約に基づき報酬を受け取っていたのであれば、例外なく源泉徴収票の交付対象となります。
会社が源泉徴収票を発行してくれない4大原因と罰則規定
法律で定められているにもかかわらず、なぜ期日を過ぎても源泉徴収票が手元に届かないトラブルが発生するのでしょうか。現場で頻発している原因は、主に以下の4点に集約されます。
第1に、給与計算部門の単純な業務遅延や担当者の失念です。特に退職者が集中する3月・4月や、年末調整で総務部門がパンクする12月・1月は、発行作業が後回しにされているケースが見受けられます。
第2に、最後の給与の締め日と支払日の関係です。例えば「月末締め・翌月末払い」の会社を退職した場合、退職月の翌月末にようやく最後の給与額が確定します。そこから作成に入るため、結果的に「退職後1ヶ月以内」の期限ギリギリ、あるいは数日オーバーしてしまう実務上のタイムラグです。
第3に、近年増えているのが「社内ポータルサイトへの電子的交付」へ移行したことによる認識のズレです。会社側はweb明細システムに源泉徴収票のPDFをアップロードして交付完了としたつもりでも、退職者はアカウントが削除されて閲覧できず、「届いていない」と行き違いになる事例です。
そして第4に、悪質な労務管理を行ういわゆるブラック企業による意図的な嫌がらせや怠慢です。退職時にトラブルがあった従業員に対して嫌がらせ目的で発行を遅らせるケースがこれに当たります。しかし、感情的な理由での交付拒否は明白な違法行為です。
所得税法第242条では、正当な理由なく源泉徴収票を交付しなかった者に対し、会社が源泉徴収票くれない罰則として「1年以下の拘禁刑又は50万円以下の罰金」という重い刑事罰を規定しています。源泉徴収票の不交付は、労働問題にとどまらず税法違反という犯罪行為に直結します。
催促しても届かない場合の決定打!「税務署への届出」完全ステップ
期日を過ぎても届かず、人事担当者に連絡しても曖昧な返答ではぐらかされる場合、感情的に怒りをぶつけても事態は好転しません。確実かつ迅速に書類を手に入れるための、源泉徴収票届かない対処法を順を追って解説します。
最初のステップは、記録が残る形での正式な催促です。電話口でのやり取りは「言った・言わない」の水掛け論になりやすいため、メールや問い合わせフォーム、あるいは配達証明付きの郵便を利用します。「所得税法第226条に基づき、○月○日までに退職時源泉徴収票の発行をお願い申し上げます。転職先への提出期限が迫っております」と、法律の条文と期限を明記して事務的に伝えます。
それでも会社側が発行に応じない、あるいは返信すら寄こさない場合の決定打となるのが、所轄の税務署に対する税務署源泉徴収票不交付の届出書の提出です。この手続きは国税庁が公式に用意している救済措置で、給与の支払いを受けていた事業所の所在地を管轄する税務署(または自身の住所地を管轄する税務署)へ提出します。
届出書には、自身の氏名や住所、会社の所在地・名称、交付を求めた経緯、給与明細書の写しなどを添付します。この届出を受理した税務署は、事実関係を確認した上で会社側に対して速やかに行政指導(税務指導)を実施します。税務署からの直接指導を受けることは、企業にとって税務調査のリスクに直結するため、どれほど強気だった会社であっても即座に源泉徴収票を作成・交付するケースがほとんどです。
紛失してしまったら?源泉徴収票の再発行依頼と手続き期間
過去に受け取ったはずの源泉徴収票を紛失してしまった場合、住宅ローンの本審査や過去年分の確定申告などで急ぎ原本が必要になる局面があります。源泉徴収票は再発行が可能です。
依頼先は、その給与を支払っていた元の勤務先の人事・総務部です。会社側には帳簿の保存義務があるため、過去分の給与データを元に再発行する対応を行ってくれます。通常の源泉徴収票再発行期間は、依頼を出してから手元に届くまでおおむね1週間から2週間程度が標準的です。即日発行に対応できる企業は限られるため、必要性が生じた段階で余裕を持って連絡を入れる必要があります。
もし元の勤務先がすでに倒産・破産して連絡がつかない場合は、破産管財人となっている弁護士事務所に連絡を入れて発行を依頼します。破産管財人も不在、あるいは連絡先が完全に途絶えている場合は、最終手段として所轄税務署に事情を説明し、給与明細書の控えや預金通帳の振込履歴などを揃えて確定申告や各種証明の代替手続きを相談することになります。
【源泉 徴収 票 いつまで に 発行】に関するよくある質問(FAQ)
Q1:12月中に退職した場合、源泉徴収票の発行期限はどうなりますか?
A1:12月中に退職した場合でも、退職時の基本ルールである「退職後1ヶ月以内」が適用されます。ただし、12月退職者はその会社で年末調整を行わずに退職することが多いため、会社側の年末調整事務の完了を待つ必要はなく、12月の最終給与が確定した段階で翌年1月中に交付されるのが通例です。
Q2:確定申告を行う際、源泉徴収票の原本を税務署に提出する必要がありますか?
A2:税制改正に伴い、現在確定申告書を紙で提出する場合でも、所得税の源泉徴収票の添付は原則として不要になっています。また、国税電子申告・納税システム(e-Tax)を利用する場合も、記載内容を入力・送信すれば原本提出は求められません。ただし、税務署から後日記載内容の確認を求められる場合があるため、自宅で5年間の原本保管が義務付けられています。
Q3:前職が発行してくれないまま確定申告の期限が迫った場合、どうすればよいですか?
A3:申告期限が近づいても源泉徴収票が手に入らない場合は、まず税務署窓口へ出向き「源泉徴収票不交付の届出書」を提出すると同時に、保管してある毎月の給与明細書を提示して暫定的な申告方法を相談してください。給与明細をベースに仮計算を行い、後日正式な書類が交付された段階で修正申告や更正の請求を行う救済ルートが存在します。
まとめ:源泉徴収票の発行トラブルを防ぎスムーズに手続きを進めるために
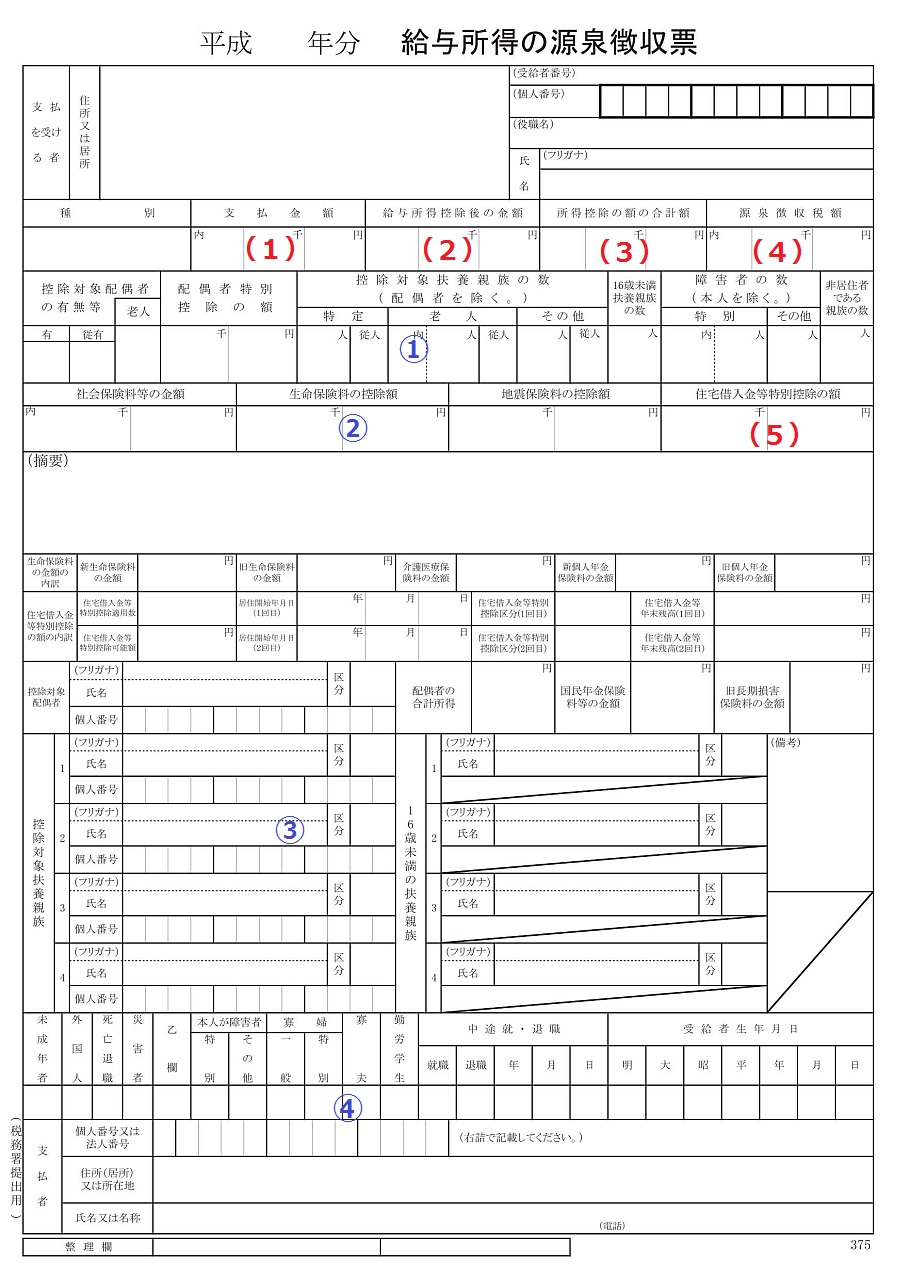
源泉徴収票は、個人の正当な所得と納付済み税額を証明する極めて重要度の高い公的書類です。在職中であれば翌年1月31日まで、退職時であれば退職後1ヶ月以内という明確な法定期限が存在し、雇用形態に関わらずすべての労働者に等しく受け取る権利が保障されています。
期日を過ぎても書類が届かない場合は、単なる社内処理の遅延なのか、担当者の失念なのかを見極めつつ、まずは証拠が残る文書で毅然と催促を行いましょう。それでも埒が明かない際は、決して一人で抱え込まず、税務署の「源泉徴収票不交付の届出書」という法的枠組みを活用することが、迅速な解決への一番の近道です。自身の権利と法的な仕組みを正しく把握し、転職や税務申告を滞りなく進めてください。 (出典: 源泉 徴収 票 いつまで に 発行(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
