収入金額と所得金額の違いとは?源泉徴収票の見方と税金の計算
年末調整の書類や確定申告書、あるいは行政の各種申請手続きを行う際、多くの人が「収入金額」と「所得金額」の違いで頭を抱えます。言葉の響きは似ていますが、税務上の意味合いは根本から異なります。もしこの2つを取り違えて書類に記入してしまうと、受けられるはずの税額控除から外れてしまったり、納めすぎた税金が戻ってこなくなったりと、思わぬ金銭的損失を被るリスクすら存在します。
特に源泉徴収票のどの数字を拾えばよいのか、給与所得控除や必要経費はどう反映されるのかを曖昧にしたまま放置している人は少なくありません。本稿では、会社員から個人事業主、副業ワーカーまでが知っておくべき「収入」と「所得」の決定的な違い、税金が決まるメカニズム、そして書類の正しい記入法を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は手元に入ったお金の総額(額面)であり、「所得」はそこから経費や給与所得控除を差し引いた純粋な儲けを指す。
- 要点2:確定申告や年末調整で所得欄に収入金額を誤記入すると、過大課税や配偶者控除の適用外扱いなど深刻な税務トラブルに直結する。
- 要点3:2026年の最新税制改正動向を視野に入れつつ、基礎控除や給与所得控除の正しい計算手順を押さえることが最大の防衛策となる。
【決定的な違い】収入金額と所得金額の基本定義と「手取り・額面」の関係
税金や社会保険の議論において、最も混同されやすい概念が「収入金額」と「所得金額」です。この2つの境界線を明確に引くことが、税金の仕組みを紐解くための第一歩となります。
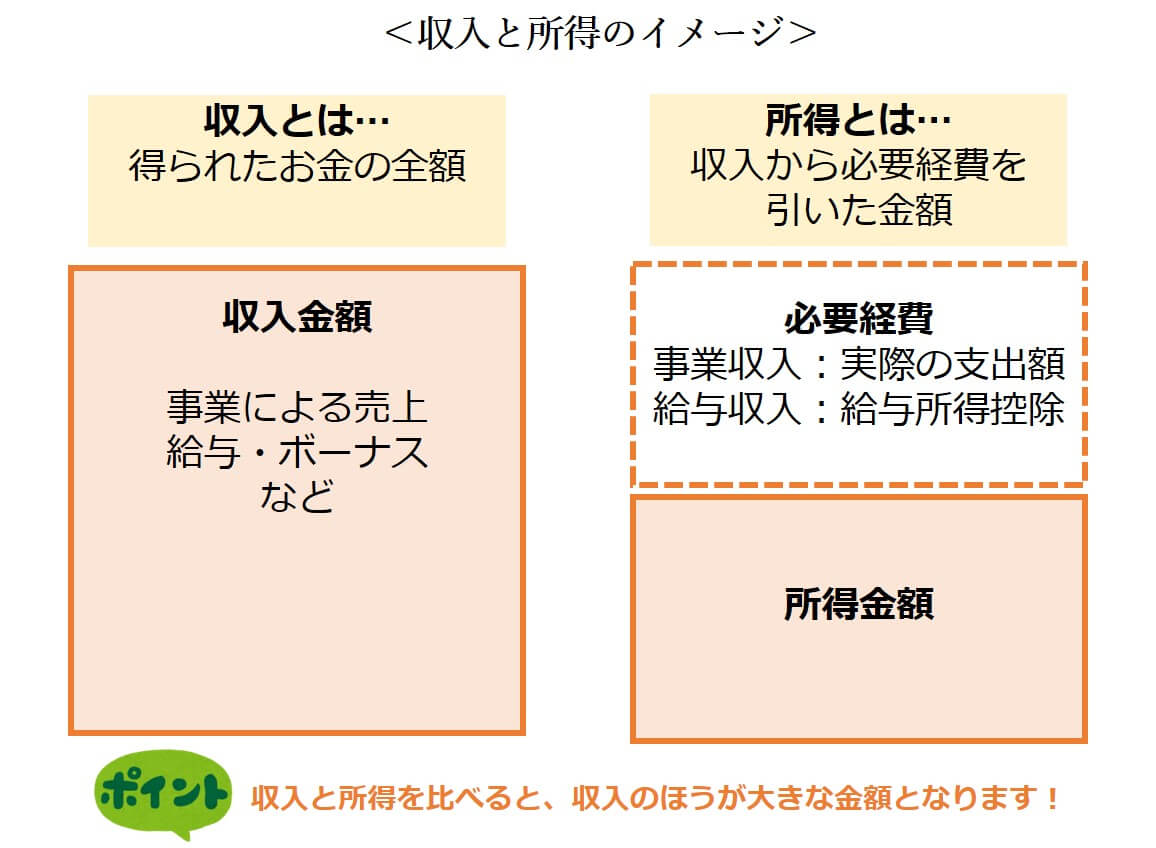
収入金額とは、1年間に得たお金の「総支給額(額面)」を指します。会社員であれば基本給に残業代、各種手当、ボーナスなどを合算した金額であり、個人事業主やフリーランスであれば売上高そのものです。銀行口座に実際に振り込まれる金額ではなく、税金や保険料が差し引かれる前の「全額」を意味します。
一方で所得金額とは、収入金額から「必要経費」を差し引いた後の金額、つまり実質的な利益(儲け)を意味します。税金は収入の全額に対して課されるわけではなく、この「所得金額」を基準として算出されます。
日常会話でよく使われる「手取り」と「額面」の関係を整理すると、以下の図式が成り立ちます。
- 額面給与(収入金額):会社から支給された総額
- 所得金額:額面給与から「給与所得控除」を引いた税金計算の土台
- 手取り額:額面給与から「所得税」「住民税」「社会保険料」が天引きされた後に口座へ振り込まれる実際の金額
多くの人が「手取り=所得」と勘違いしがちですが、税法上の所得は手取り額よりも高い数値になります。この認識のズレが、申請書類での記入ミスを生む最大の原因です。
【源泉徴収票の見方】「支払金額」と「給与所得控除後の金額」はどこを見る?
会社員が手にする源泉徴収票には、まさにこの2つの数値が並んで記載されています。どこに何が書かれているかを正確に読み取れなければ、確定申告や各種控除の申請で必ず迷うことになります。
源泉徴収票の上段左側に記載されている「支払金額」が収入金額に該当します。ここには、非課税とされる通勤手当などを除いた、1年間に会社から支払われた給与や賞与の総額が記載されています。
そのすぐ右隣にある「給与所得控除後の金額」が所得金額です。会社員の経費にあたる給与所得控除を差し引いた後の数値であり、これが個人の給与所得となります。
年収850万円を超える給与所得者で、23歳未満の扶養親族がいる場合や特別障害者に該当する場合は、年末調整における「所得金額調整控除」が適用されます。この控除は高所得層の負担増を緩和するための仕組みであり、該当者は給与所得控除後の金額からさらに所定の額が差し引かれた状態で所得金額が確定します。
【会社員と個人事業主】給与所得控除と必要経費の差引額のルール
所得を求める際に差し引く「経費」の扱いは、会社員と個人事業主で大きく異なります。
会社員の場合、スーツ代や業務に必要な備品を個別に経費計上することは原則として行いません。その代わりに、法律で定められた計算式に基づいて一律に差し引かれるのが給与所得控除です。年収に応じて控除額が段階的に設定されており、年収が上がるほど控除額も増える仕組みになっています(上限あり)。
現行の給与所得控除の計算目安は次の通りです。
- 給与等の収入金額が162.5万円以下:55万円
- 162.5万円超〜180万円以下:収入金額 × 40% − 10万円
- 180万円超〜360万円以下:収入金額 × 30% + 8万円
- 360万円超〜660万円以下:収入金額 × 20% + 44万円
- 660万円超〜850万円以下:収入金額 × 10% + 110万円
- 850万円超:上限195万円(一律)
対して、個人事業主やフリーランスの場合は、事業を行うために実際に支払った仕入れ代、交通費、家賃、通信費などの必要経費の差引額を売上から直接マイナスします。売上(収入金額)から必要経費を差し引いた残りが事業所得となります。
会社員は「自動計算されるみなし経費」、個人事業主は「領収書等で証明する実費経費」を使って所得を算出するという点が決定的な違いです。
【税金の決まり方】課税所得の算出方法と住民税・所得税の計算プロセス
所得金額が算出された後、そのまま税率を掛けて税額が決まるわけではありません。ここからさらに各種の「所得控除」を差し引く工程が入ります。
所得控除には、すべての納税者に適用される基礎控除をはじめ、健康保険料や厚生年金保険料を全額差し引ける社会保険料控除、生命保険料控除、地震保険料控除、医療費控除などがあります。
税額計算の根幹となる課税所得の算出方法は以下の計算式で表されます。
課税所得 = 所得金額 − 所得控除の合計額
この課税所得に対して所定の税率を適用することで、最終的な税額が決まります。ここで課される税金には「所得税」と「住民税」の2種類があり、性質が異なります。
- 所得税:国に納める国税。課税所得が高くなるほど税率が5%から45%まで段階的に上がる「累進課税」が採用されている。
- 住民税:住んでいる自治体に納める地方税。課税所得に対して一律10%(標準税率:都民税・道県民税4%+区市町村民税6%)が課される「所得割」と、定額で課される「均等割」で構成される。
住民税は前年の所得金額をベースに翌年6月から課税されるため、収入や所得の変動による影響が1年遅れて現れる点に留意する必要があります。
【配偶者控除・扶養控除の落とし穴】「年収の壁」は収入基準か所得基準か?
パートやアルバイトで働く配偶者や学生が意識する「103万円の壁」や「150万円の壁」といったいわゆる年収の壁。これらはすべて収入金額ベースで語られることが多いものの、税法の条文上はすべて合計所得金額ベースで厳密に規定されています。
例えば、配偶者控除の適用を受けるための要件は「配偶者の合計所得金額が48万円以下」です。会社員やパートであれば、最低保証される給与所得控除55万円を足し合わせることで「48万円 + 55万円 = 103万円」となり、これが「103万円の壁」と呼ばれる所以です。
満額の控除が受けられる配偶者控除の収入制限を巡っては、本人の収入だけでなく納税者本人の合計所得金額にも制限(900万円以下で満額など)が設けられています。給与収入が150万円(所得95万円)までは配偶者特別控除によって同額の控除が受けられ、201.6万円(所得133万円)までは段階的に控除額が逓減していきます。
さらに2026年最新の税制改正に関する議論では、長年据え置かれてきた基礎控除や給与所得控除の基準引き上げが焦点となっており、所得制限や控除枠の枠組み自体がより柔軟に見直される動きが進んでいます。制度の境目を見極める際は、常に「自分の収入における所得金額はいくらになるのか」を正確に把握しておく必要があります。
【確定申告の実践】書類の書き方ミスで大損しないための注意点
確定申告書を作成する際、第一表の左上には「収入金額等」と「所得金額等」の記入欄が上下に並んで配置されています。ここを書き間違えるトラブルが後を絶ちません。
最も典型的な過誤が、「所得金額」の欄に「収入金額(源泉徴収票の支払金額)」をそのまま転記してしまうミスです。給与所得控除を差し引く前の金額を所得として申告してしまうと、本来よりも数十万〜数百万円高い課税所得として認識され、莫大な税金が不当に請求される事態に陥ります。
逆に、事業所得者が「収入金額」の欄に経費を引いた後の「所得金額」を書き、さらに「所得金額」の欄にも同じ数字を書いて二重計上のような不整合を起こすと、税務署からの是正指導や問い合わせの対象となります。
確定申告書を記入する際は、以下のステップを厳守してください。
- ステップ1:源泉徴収票の「支払金額」または事業の「売上総額」を【収入金額等】の該当区分に記入する。
- ステップ2:給与所得控除や青色申告特別控除、必要経費を差し引いた後の数値を【所得金額等】に記入する。
- ステップ3:各種所得控除(社会保険料控除、配偶者控除、基礎控除など)を合算し、所得金額から引いて【課税される所得金額】を算出する。
国税庁の「確定申告書等作成コーナー」や会計ソフトを利用する場合は、源泉徴収票の支払金額を入力すれば所得金額が自動計算されますが、最終画面で「収入」と「所得」の数値がそれぞれ正しい枠に入っているかを目視で照合することが極めて重要です。
【収入金額と所得金額】に関するよくある質問(FAQ)
Q1:パートの面接や住宅ローン審査、賃貸契約で「年収」を聞かれたら、収入と所得のどちらを答えるべきですか?
A1:一般的に審査書類やアンケート等で「年収」と記載されている場合は、税金や保険料が引かれる前の総支給額(収入金額・額面年収)を記入します。源泉徴収票でいえば「支払金額」の数値です。ただし、個人事業主の場合は売上高ではなく「所得金額」の提示を求められるケースが多いため、提出先の指定をよく確認してください。
Q2:副業で年間30万円を稼ぎました。确定申告が必要になる「20万円ルール」は収入と所得のどちらで判定しますか?
A2:副業の確定申告要否を決める20万円の基準は所得金額で判定します。例えば副業の売上(収入)が30万円であっても、パソコン購入代や通信費などの必要経費が15万円かかっていれば、副業所得は「30万円 − 15万円 = 15万円」となり、所得税の確定申告は不要となります(※住民税の申告は所得金額にかかわらず別途必要です)。
Q3:基礎控除の申告要件で「合計所得金額2,400万円以下」とありますが、年収いくらまでが対象ですか?
A3:給与収入のみの会社員の場合、年収(収入金額)に換算すると2,595万円以下であれば満額(所得税48万円・住民税43万円)の基礎控除が適用されます。給与所得控除の上限(195万円)が差し引かれるため、収入金額2,595万円から195万円を引いた「合計所得金額2,400万円」が基準となります。合計所得金額が2,500万円を超えると基礎控除は完全に消失します。
まとめ:正しい知識で税金の損を防ぎ賢く手取りを守る
「収入金額」は得られた総額であり、「所得金額」はそこから経費や控除を差し引いた実質的な儲けであるという基本構造は、すべての税務手続きの土台です。この2つの違いを正しく理解することは、書類の書き損じを防ぐだけでなく、自分がどのような控除を受けられるのか、税負担を適正に抑えるために何をすべきかを把握するための必須スキルといえます。
源泉徴収票を手にした際や申告書を作成する際は、必ず「支払金額(収入)」と「給与所得控除後の金額(所得)」を照合する習慣をつけ、手取りの最大化と適正な納税を実現してください。 (出典: 収入 金額 と 所得 金額(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
