日当とは?日給との違いや非課税条件・出張手当の相場を徹底解説【2026年】
ビジネスの現場や出張時によく耳にする「日当(にっとう)」。普段何気なく受け取っている手当ですが、給料や日給とどのような違いがあるのか、なぜ税金が引かれないのかを正確に把握している人は多くありません。
日当は単なるお小遣いのような手当ではなく、正しく設計された制度のもとで運用されることで、会社側・受け取る側の双方に大きな税務上のメリットをもたらす実務ツールです。本記事では、日当の基本的な定義から日給との明確な違い、2026年最新基準における出張手当相場、非課税で受け取るための必須条件までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日当は出張等に伴う諸雑費を補填する「実費弁償」であり、給与とは異なり原則として所得税が非課税かつ社会保険料の対象外となる。
- 要点2:非課税枠の適用を受けるには、全社統一の出張旅費規程の整備と、社会通念上妥当な支給額の設定が不可欠である。
- 要点3:会社は全額損金算入でき、支給された個人は手取りを直接増やせるため、法人・役員・従業員すべてに高い節税効果を生み出す。
【日当と日給の違い】給料と何が違う?基本定義と実質手取りの差
言葉の響きが似ている「日当」と「日給」ですが、税務上および労働基準法上の扱いは根本から異なります。この違いを混同したまま処理を進めると、思わぬ追徴課税や労務トラブルを招く原因になりかねません。
それぞれの決定的な違いは「労働の対価」であるか「実費の弁償」であるかという点にあります。
- 日当(出張手当・日当):業務上の移動や出張に伴って発生する細かな雑費(通信費、移動中の飲食代、身の回り品代など)を補填するために支給される実費弁償金。労働の対価ではないため、所得税・住民税が非課税となり、社会保険料控除の対象外です。
- 日給:1日単位の労働時間や成果に対して支払われる「給与(賃金)」そのもの。労働の対価であるため、当然ながら給与課税所得税の対象となり、雇用保険や社会保険料の算定基準に含まれます。
同じ1万円を手当や給与として受け取る場合でも、日給であれば所得税や住民税、社会保険料が差し引かれて手取りが7,000円〜8,000円程度に目減りします。一方、正規の手続きを経た日当であれば、1万円がそのまま手元に残ります。この手取り額の差こそが、日当という仕組みの最大の強みです。
【2026年最新基準】出張手当相場一覧|役職別の国内・海外出張手当
出張日当を支給する際、最も判断に迷うのが「いくらが適切な金額なのか」という支給水準です。日当は高すぎると税務署から「実質的な給与のばらまき」とみなされ、給与課税の対象になってしまいます。
民間企業の平均値や各種労務調査をもとにした、2026年最新基準の出張手当相場は以下の通りです。
【国内出張手当の相場(日帰り・宿泊)】
- 役員クラス(社長・取締役):日帰り 4,000円〜6,000円 / 宿泊 8,000円〜15,000円
- 管理職クラス(部長・課長):日帰り 2,500円〜3,500円 / 宿泊 4,000円〜6,000円
- 一般社員クラス:日帰り 1,500円〜2,500円 / 宿泊 3,000円〜4,000円
【海外出張日当相場の目安(1日あたり)】
- 役員クラス:北米・欧州 12,000円〜20,000円 / アジア圏 8,000円〜15,000円
- 一般社員クラス:北米・欧州 6,000円〜10,000円 / アジア圏 4,000円〜7,000円
近年の世界的な物価高や為替動向を反映し、海外出張日当相場は以前よりも上昇傾向にあります。役職ごとに責任や業務上の必要経費が異なるため、役員と一般社員で支給額に傾斜をつける設定が一般的です。
なぜ税金がかからない?日当が「非課税」になる絶対条件と法的根拠
日当が非課税として認められている法的根拠は、所得税法第9条第1項第4号に規定されています。法律上、「給与所得者が職務を遂行するために旅行をし、その旅行に必要な支出に充てるために支給される金品のうち、通常必要と認められるもの」については非課税と定められているためです。
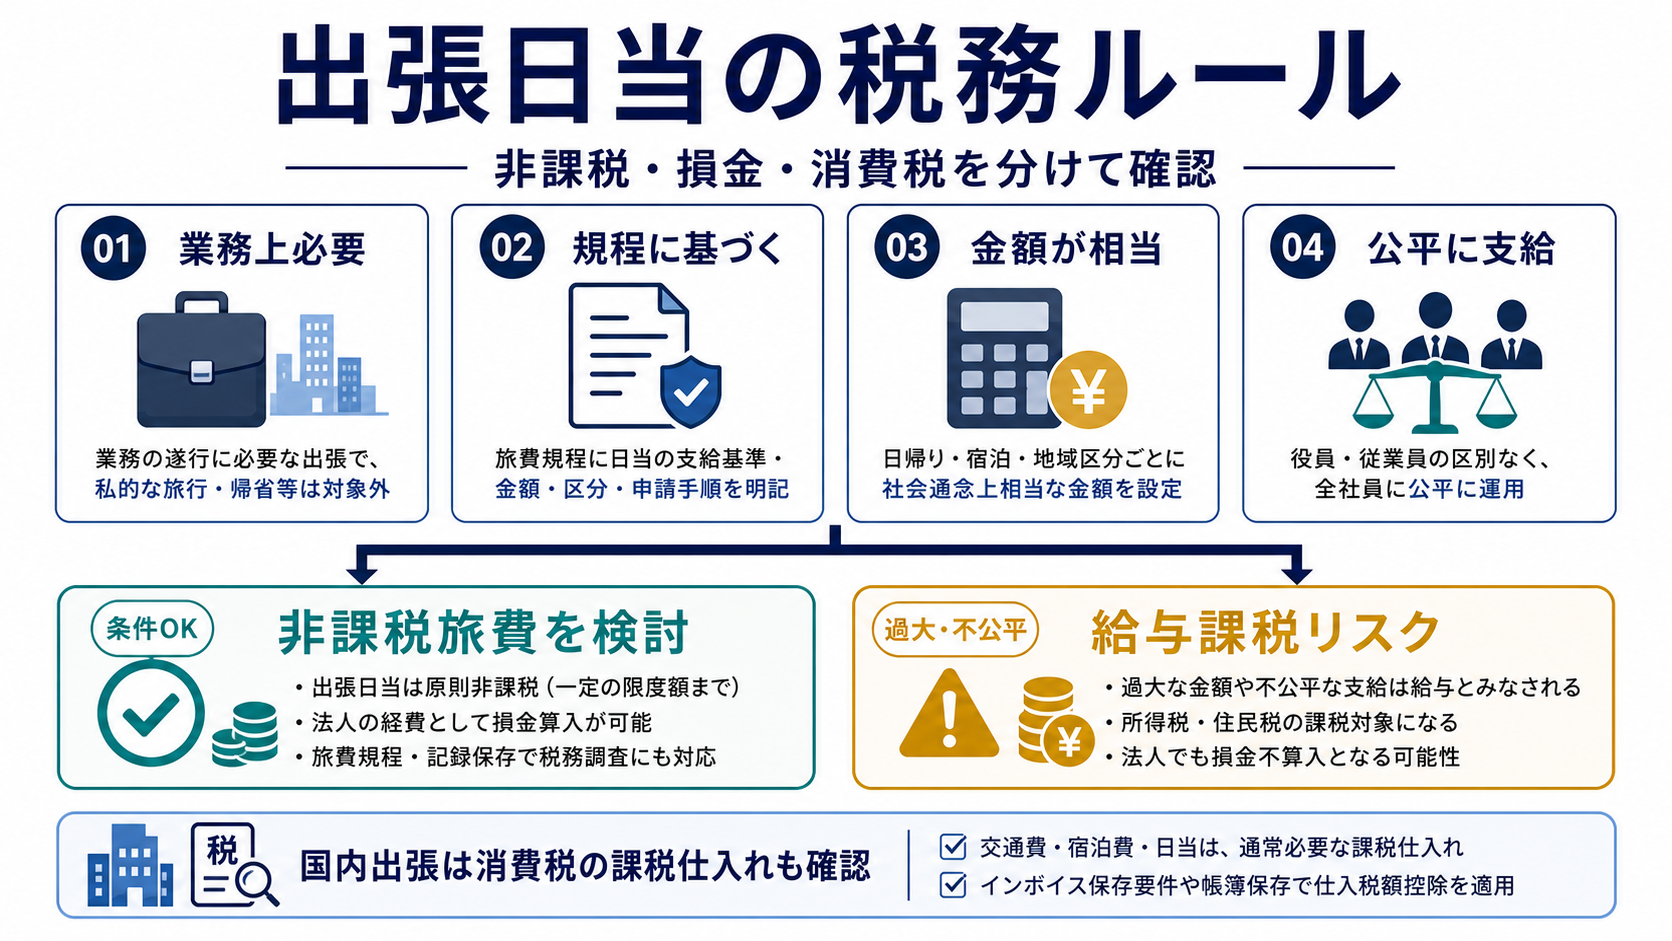
ただし、どんな名目であっても非課税になるわけではありません。日当非課税条件を満たすためには、次の3つの鉄則を厳格にクリアする必要があります。
1. 社内規程(出張旅費規程)が正式に作成・運用されていること
口約束やその場の思いつきでの支給は絶対に認められません。株主総会や取締役会での決議を経て策定された規程が存在している必要があります。
2. 全社員を対象とした公平な基準であること
「役員にだけ日当を出し、一般社員には一切出さない」というような恣意的な運用は税務調査で否認されます。役職による金額の差は認められますが、対象範囲は全社一律でなければなりません。
3. 支給金額が「社会通念上、妥当な金額」であること
同業種・同規模の他社と比較して明らかに高額すぎる日当(例:国内日帰りで1日5万円など)を設定した場合、妥当とされる金額を超える部分は給与と判定され、課税対象となります。
会社と役員・社員の双方が得をする?「出張旅費規程」による節税メリット
社内に出張旅費規程を整備して日当を導入することは、企業側・個人側の双方に大きな金銭的メリットをもたらします。特に経営者や営業担当など、移動や出張が多い組織において役員日当節税は非常に効果的な財務戦略となります。
【会社側のメリット】
- 全額を損金(経費)に算入できる:支給した日当全額が損金扱いとなるため、法人税の圧縮につながります。
- 消費税の仕入税額控除の対象になる:国内出張の日当は「課税仕入れ」として扱われるため、納付する消費税額を直接減らすことができます。
- 社会保険料の会社負担を増やさない:給与ではないため、会社が折半負担する社会保険料の増加を招きません。
【受け取る側(役員・社員)のメリット】
- 実質的な可処分所得が増加する:所得税・住民税が一切かからず、手取りが目減りしません。
- 社会保険料の算定基準に含まれない:健康保険や厚生年金保険料の標準報酬月額に影響を与えません。
例えば、役員報酬を月額10万円引き上げると所得税・住民税・社会保険料で約3〜4割が差し引かれますが、月間10万円の日当として受け取れば、そのまま満額が個人の手元に残ります。適法な範囲内で導入すれば、手元資金を最大化する手段として極めて合理的です。
経費精算の領収書は不要?税務調査で否認されないための重要注意点
日当制度を導入する実務上の大きな利点として「日当分の領収書提出が不要」という点が挙げられます。交通費や宿泊費の実費精算とは異なり、日当は定額支給が前提であるため、個々の昼食代やカフェ代のレシートを添付して経費精算領収書をまとめる煩雑な事務作業を省くことができます。
しかし、「領収書が不要だからといって、架空の出張でお金を支払ってもバレない」と考えるのは極めて危険です。税務署は調査時、日当の支給実態を厳格にチェックします。
税務調査で指摘を受けないためには、以下の証拠(エビデンス)を必ず社内保管しておく体制を整えてください。
- 出張報告書・旅費精算書:出張日時、訪問先、目的、業務内容、移動経路を具体的に記録した書類。
- 出張の事実を裏付ける客観的証拠:新幹線や飛行機のチケット控え、高速道路の利用明細、ホテルの宿泊証明書、訪問先での商談メモや名刺など。
万が一、実態のない「カラ出張」で日当を支払っていた場合、重加算税の対象となるばかりか、脱税行為として重大なペナルティを受けることになります。
「出張日当が出ない」のは違法?もらえない場合の対処法と労務トラブル回避策
出張が多いビジネスパーソンの中には、「自社では出張に行っても日当が1円も支給されない」という不満を抱えている方も少なくありません。この場合、会社側の対応は違法なのでしょうか。
結論から言うと、法律上、会社が出張日当を支給する義務はありません。労働基準法が義務付けているのは「移動にかかった実費(交通費や正規の宿泊費)」の負担や、移動時間中の労働時間管理に関する規定であり、日当自体の支給は各企業の自由裁量に委ねられています。
ただし、以下の点には注意が必要です。
- 旅費規程に定めがあるのに支払われない場合:就業規則や出張旅費規程に「日当を支給する」と明記されているにもかかわらず未払いになっている場合は、明確な労働契約違反となります。過去に遡って未払い分を請求することが可能です。
- 規程そのものが存在しない場合:会社に法的な支払い義務はありません。支給を希望する場合は、出張によって発生する私費負担の現状を共有し、旅費規程の新規導入を労務担当者や経営陣へ提案していくアプローチが現実的です。
【日当とは】に関するよくある質問(FAQ)
Q1:出張日当をもらった場合、個人の確定申告は必要ですか?
A1:適正な出張旅費規程に基づいて支給された日当は非課税所得となるため、確定申告の必要は一切ありません。会社から交付される源泉徴収票の支払金額にも含まれないため、課税対象外としてそのまま受領して問題ありません。
Q2:個人事業主やフリーランスでも、自分自身に日当を支給できますか?
A2:原則として、個人事業主が自分自身に対して日当を経費計上することは認められません。個人事業主の場合は、実際にかかった交通費や宿泊代などの実費のみが経費となります。ただし、事業規模が拡大して法人成り(株式会社や合同会社を設立)した場合は、出張旅費規程を作成することで代表者自身に日当を支給できるようになります。
Q3:近場の移動や日帰りでも日当を支給することはできますか?
A3:支給自体は可能ですが、規程内で合理的な基準を設ける必要があります。一般的には「片道100km以上の移動」や「移動を含めて一定時間以上の拘束がある場合」を出張の定義として定めます。オフィスから電車で30分程度の通常の外出・客先訪問にまで日当を支給すると、税務調査で給与とみなされるリスクが高まるため避けるべきです。
まとめ:日当を正しく理解しスマートな経費管理と節税を
日当は、出張に伴う個人の金銭的負担を和らげる実費弁償であり、日給などの給料とは性質がまったく異なる手当です。税制上の非課税枠を活用することで、会社にとっては損金算入による法人税や消費税の適正化、受給者にとっては税金・社会保険料がかからない手取りの確保という、双方に優れたメリットをもたらします。
制度の恩恵を安全に享受するためには、客観的な出張旅費規程の策定、社会通念に沿った支給相場の遵守、そして出張記録の確実な保管が欠かせません。日当の仕組みと最新基準を正しく押さえ、無駄のないスマートな経費管理と健全な財務基盤の構築に役立ててください。 (出典: 日 当 と は(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
