個人年金保険料控除でいくら戻る?年末調整の書き方と新旧制度の違い
物価高への懸念や老後資金の不安が日常的な課題となるなか、手取り収入を確実に守る手段として「個人年金保険料控除」の重要性が一段と高まっています。一般の生命保険料控除や介護医療保険料控除とは別枠で税負担を軽減できる非常に強力な制度ですが、仕組みや上限額を正しく把握していないために、本来受け取れるはずの還付金を見過ごしているケースも少なくありません。
「自分は一体いくら税金が戻るのか」「年末調整の書類はどう書けばいいのか」といった疑問を抱える方に向けて、本記事では制度の基礎知識から新旧制度の違い、年収別の具体的な節税額シミュレーション、そして申告時の注意点までを網羅的にわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:個人年金保険料控除の適用により、所得税(最大4万円)と住民税(最大2.8万円)の控除を受けられ、年収に応じて年間数千円〜1万円超の手取り増が実現する。
- 要点2:契約日が2011年12月31日以前か2012年1月1日以降かで「旧制度」と「新制度」に分かれ、控除限度額や計算式が異なる。
- 要点3:控除を受けるには「個人年金保険税制適格特約」の付加が必須であり、変額年金や一時払いタイプは対象外となる点に注意が必要。
【いくら戻る?】個人年金保険料控除の節税効果と手取り最大化シミュレーション
個人年金保険料控除を活用することで、具体的に手元へいくらお金が戻ってくるのかは最も関心の高いポイントです。手元に戻る税金の額は、「所得控除額 × 自身の所得税率・住民税率」によって決まります。
新制度(2012年1月1日以降の契約)において、年間8万円以上の保険料を支払っている場合、所得税の控除額は一律4万円、住民税の控除額は一律2.8万円(※住民税の限度額)が所得から差し引かれます。課税所得の額(税率)ごとに、実際に手元に戻る金額(所得税の還付金と翌年度の住民税軽減額の合計)の目安を算出した結果が以下の通りです。
【年収別・年間節税シミュレーション(新制度:年間保険料8万円以上支払時の目安)】
- 年収300万円(所得税率5%・住民税率10%): 所得税 2,000円 + 住民税 2,800円 = 年間約4,800円の節税
- 年収500万円(所得税率10%・住民税率10%): 所得税 4,000円 + 住民税 2,800円 = 年間約6,800円の節税
- 年収800万円(所得税率20%・住民税率10%): 所得税 8,000円 + 住民税 2,800円 = 年間約10,800円の節税
- 年収1,200万円(所得税率33%・住民税率10%): 所得税 13,200円 + 住民税 2,800円 = 年間約16,000円の節税
仮に年収500万円の会社員が30年間にわたって個人年金保険料を払い続けた場合、トータルで20万円以上の税負担軽減につながります。所得税分は年末調整や確定申告を行った直後に還付金として戻り、住民税分は翌年6月以降に給与から天引きされる住民税額が減額される形で反映されます。
【新制度・旧制度の違い】上限額と控除額の計算式を徹底比較
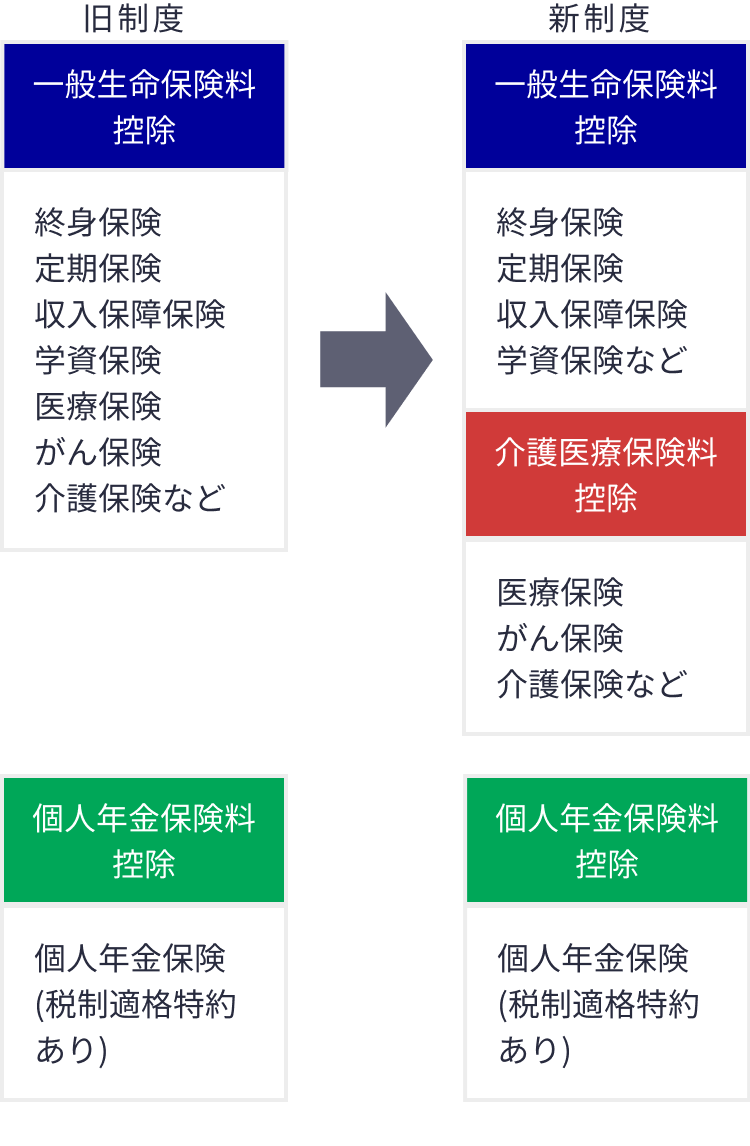
生命保険料控除は2012年(平成24年)1月に大幅な制度改正が行われました。契約を結んだ時期によって「旧制度」と「新制度」に二分され、それぞれ控除上限額や計算ステップが異なります。
【契約日による制度の区分】
- 旧制度:2011年(平成23年)12月31日以前に締結した契約
- 新制度:2012年(平成24年)1月1日以降に締結した契約
旧制度では、所得税の控除上限が最大5万円、住民税の控除上限が最大3.5万円と、新制度よりも高く設定されていました。年間保険料が10万円を超える場合、旧制度の方が控除枠の恩恵を大きく受けることができます。
【新制度の計算式(所得税・最大4万円)】
- 年間保険料が20,000円以下:支払保険料の全額
- 年間保険料が20,001円〜40,000円:支払保険料 × 1/2 + 10,000円
- 年間保険料が40,001円〜80,000円:支払保険料 × 1/4 + 20,000円
- 年間保険料が80,001円以上:一律40,000円
【新制度の計算式(住民税・最大2.8万円)】
- 年間保険料が12,000円以下:支払保険料の全額
- 年間保険料が12,001円〜32,000円:支払保険料 × 1/2 + 6,000円
- 年間保険料が32,001円〜56,000円:支払保険料 × 1/4 + 14,000円
- 年間保険料が56,001円以上:一律28,000円
旧制度と新制度の両方で個人年金保険を契約している場合は、それぞれの計算式で算出した額を合算して申告できます。ただし、所得税全体の生命保険料控除枠(一般・介護医療・個人年金の合算)は最大12万円、住民税は最大7万円という全体上限が設けられている点に留意してください。
【個人年金保険税制適格特約とは?】対象外になる契約と必須条件
個人年金保険に加入していれば、すべての契約で控除を受けられるわけではありません。税法上の「個人年金保険料控除」枠を適用させるには、契約時に「個人年金保険税制適格特約」を付加している必要があります。
この特約を付加するためには、国税庁が定める以下の4つの条件をすべてクリアしなければなりません。
- 年金の受取人が保険契約者本人、またはその配偶者のいずれかであること
- 年金の受取人と被保険者が同一人物であること
- 保険料の払込期間が10年以上の定期払いであること
- 年金の支払開始が原則60歳以降で、受取期間が10年以上の定期または終身であること
上記の条件から外れる商品は、個人年金保険料控除の枠ではなく「一般生命保険料控除」の枠として扱われます。特に注意したいのが、以下の2つのケースです。
① 変額年金保険が対象外となる理由
変額年金保険は、国内外の株式や債券などで運用され、将来受け取る年金額が運用実績に応じて変動します。元本保証がなく投資性が強い商品構造であるため、税制適格特約を付加することができず、自動的に一般生命保険料控除の対象となります。
② 一時払い個人年金保険の取り扱い
まとまった資金を契約時に一括で払い込む「一時払い個人年金保険」は、払込期間が10年以上という要件を満たしません。そのため、こちらも税制適格特約を付けることができず、個人年金保険料控除ではなく一般生命保険料控除として処理されます。
【年末調整の書き方ガイド】保険料控除申告書の記入例とステップ
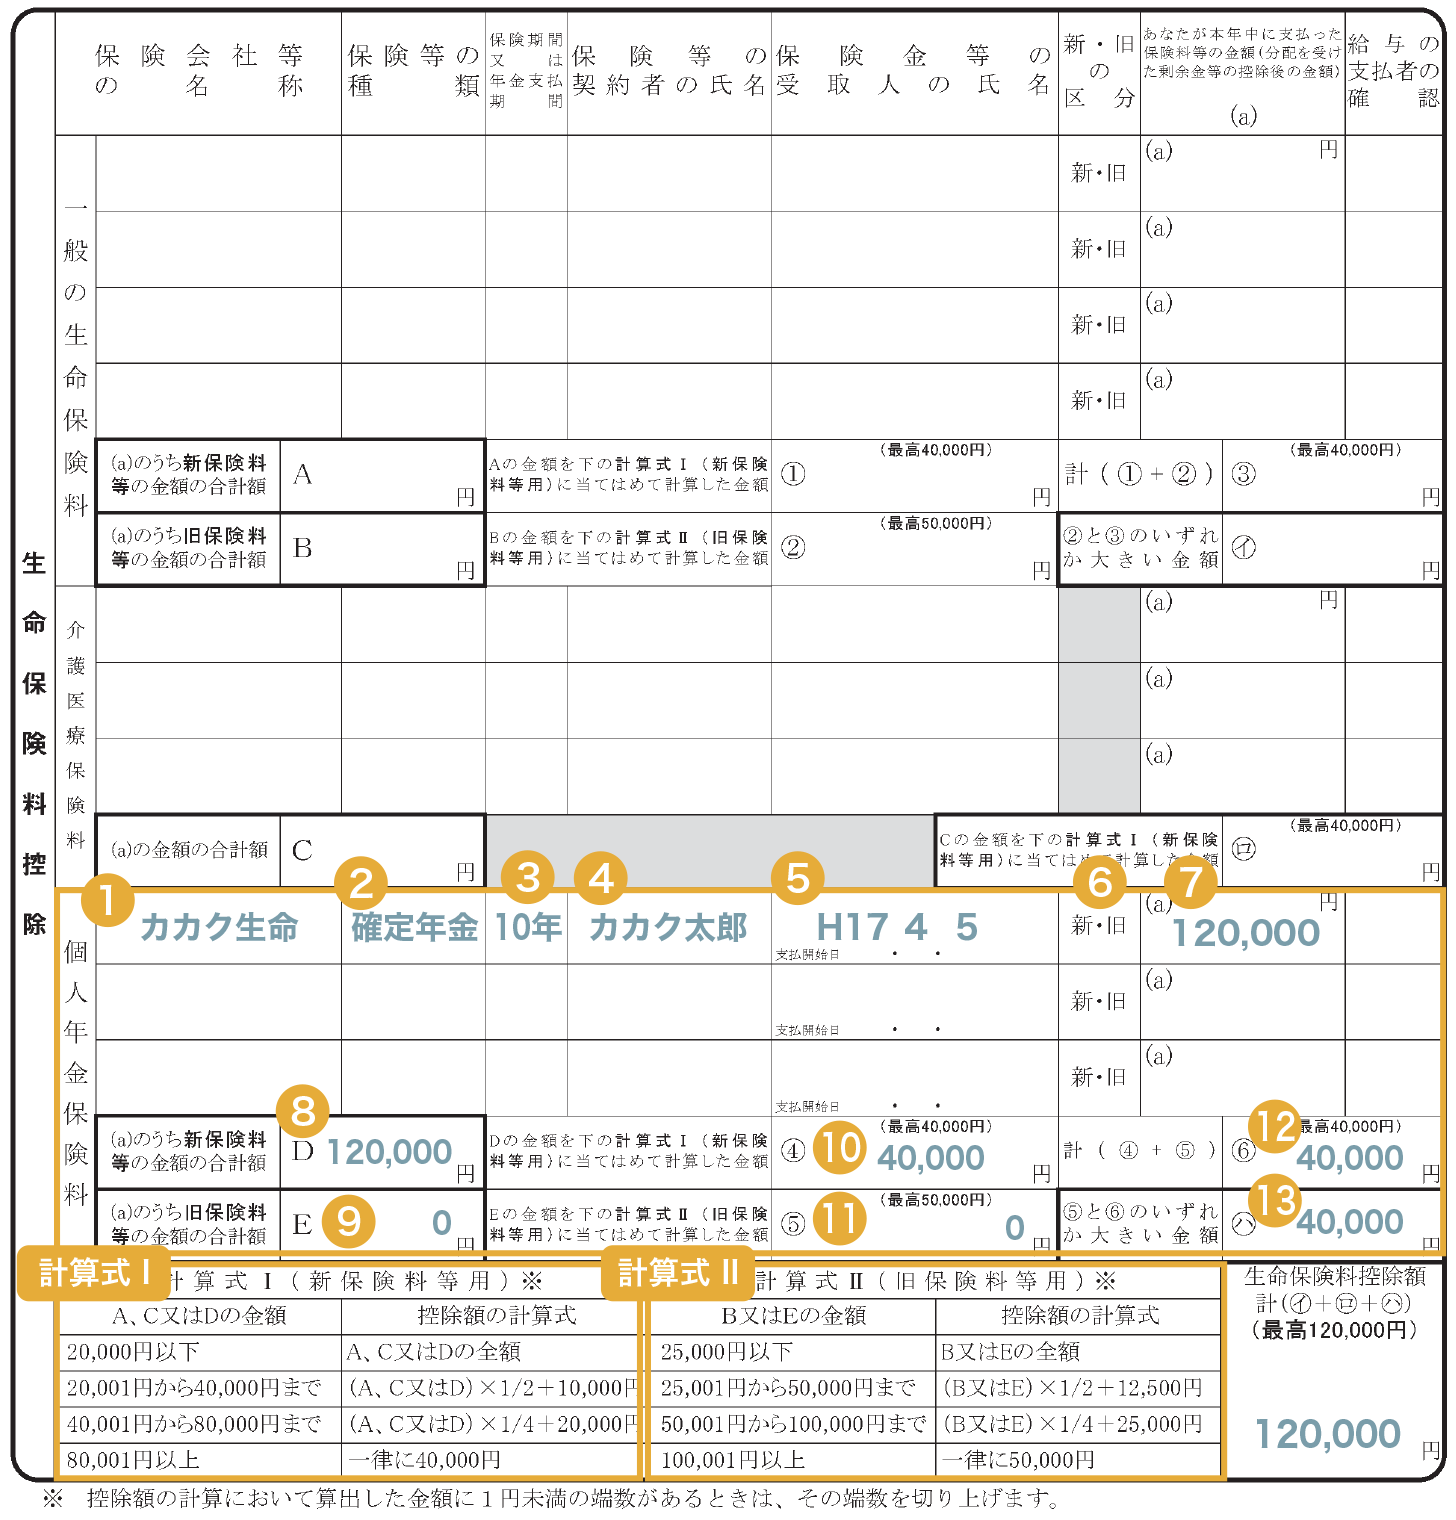
会社員や公務員の場合、秋頃に勤務先から配布される(またはWebシステム上で入力する)「給与所得者の保険料控除申告書」を通じて申請を行います。毎年10月頃に保険会社から送られてくる「生命保険料控除証明書」を手元に用意し、以下の手順で記入を進めましょう。
ステップ1:「個人年金保険料」の記入欄を探す
申告書内の「生命保険料控除」ブロックには、「一般の生命保険料」「介護医療保険料」「個人年金保険料」の3つの入力枠が存在します。必ず「個人年金保険料」の欄に記入してください。
ステップ2:証明書の内容を転記する
手元の証明書を確認し、以下の項目を正確に写します。
- 保険会社等の名称(例:〇〇生命)
- 保険等の種類(例:個人年金保険)
- 保険期間又は年金支払期間(例:10年、終身など)
- 保険等の契約者の氏名
- 保険金等の受取人の氏名・続柄(例:本人、配偶者)
- 新・旧の区分(証明書に記載されている「新」または「旧」にチェック)
- あなたが本年中に支払った保険料等の額(※「申告額」または「証明額」を記入)
ステップ3:計算式に当てはめて控除額を算出する
申告書に記載されている計算式(新制度または旧制度)に従い、控除額を算出します。複数契約がある場合はそれぞれを計算し、合算した金額を「個人年金保険料控除額」の合計欄に記入します(新制度上限:40,000円)。Web申請システムを導入している企業では、支払保険料を入力するだけで自動計算されます。
【確定申告・トラブル対策】証明書の紛失・再発行から申告漏れのリカバリーまで
年末調整の時期に起きやすいトラブルや、確定申告が必要になるケースの対処法を整理しました。
生命保険料控除証明書を紛失したときは?
証明書を紛失してしまった場合でも、加入している保険会社の契約者専用Webサイト(マイページ)やカスタマーセンターから再発行の申請が可能です。近年は電子データ(XML形式)での即時再発行に対応している保険会社も多く、マイナポータルと連携していれば数分で再取得できます。再発行が年末調整の提出期限に間に合わない場合は、会社に事前に相談して書類を後日提出するか、年明けの確定申告で処理しましょう。
年末調整で出し忘れてしまった場合のリカバリー方法
書類の提出忘れや契約の申告漏れがあった場合でも、焦る必要はありません。以下の2つの手段で控除を適用できます。
- 会社の再年調(1月頃まで):勤務先の経理・総務部門に相談し、年末調整の再計算を行ってもらう。
- 確定申告(還付申告):翌年2月16日〜3月15日の確定申告期間中に、自分で税務署へ申告書を提出する(還付申告だけであれば翌年1月1日から5年間いつでも提出可能)。
個人事業主やフリーランスの方、あるいは年収2,000万円を超える会社員は、年末調整ではなく確定申告書の「生命保険料控除」欄に直接記載して申告を行います。
【個人年金保険料控除】に関するよくある質問(FAQ)
Q1:妻名義で契約している個人年金保険料を、夫の給与から控除申告することはできますか?
A1:契約者名義が配偶者であっても、保険料を実際に支払っているのが夫であり、年金受取人が契約者本人または配偶者であれば、夫の年末調整で控除申告することが可能です。共働き世帯で夫の方が所得税率が高い場合、夫側で申告した方が世帯全体の還付額が大きくなります。
Q2:iDeCo(個人型確定拠出年金)やNISAと併用しても、全額控除を受けられますか?
A2:併用可能です。iDeCoの掛金は「小規模企業共済等掛金控除」という別の枠で全額が所得控除され、NISAは運用益が非課税になる制度です。個人年金保険料控除とは全く別の税制枠となるため、互いの控除限度額を削り合うことなく両方のメリットをフル活用できます。
Q3:年金の受取を開始したとき、税金はどうなりますか?
A3:年金を受け取る段階になると、受け取った年金額からそれに対応する払込保険料を差し引いた金額が「雑所得」として課税対象になります。ただし、一般的な公的年金等控除や基礎控除が適用されるため、受取額によっては税負担が大幅に抑えられます。
まとめ:控除枠をフル活用して着実な手取りアップを
個人年金保険料控除は、老後資金を積み立てながら毎年の税金を確実に軽減できる堅実な制度です。一般生命保険や医療保険の枠をすでに使い切っている人であっても、個人年金保険の専用枠を有効活用することで、年間数千円から1万円以上の節税効果を着実に生み出すことができます。
特に契約の際には「個人年金保険税制適格特約」がしっかり付加されているかを確認し、年末調整や確定申告時には証明書の区分(新・旧)を見誤らないことが重要です。活用可能な控除枠を抜け漏れなく申請し、家計の手取り最大化を図りましょう。 (出典: 個人 年金 保険 料 控除(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
