1ヶ月の生活費平均はいくら?世帯別内訳と無理のない貯金術【2026年最新】
相次ぐ食品やエネルギー価格の改定、社会保険料の負担感などにより、「自分の毎月の支出は多すぎるのではないか」「他の家庭はどれくらい使っているのか」と不安を感じる場面が増えています。日々の暮らしを安定させ、将来に備えるためには、まず世帯ごとの支出水準と適正なバランスを正確に把握することが欠かせません。
生活費の目安は、単身世帯、夫婦二人暮らし、子育て世帯といった家族構成や、住んでいる地域、手取り収入によって大きく異なります。最新の家計調査データや現場のファイナンシャルプランニング事例をもとに、リアルな支出内訳や手取り別のシミュレーション、無理なく支出を抑える実践的なアプローチを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:単身世帯の生活費平均は約16万〜18万円、二人暮らしは約29万〜33万円、4人家族は約34万〜38万円が最新の実質的な目安ライン。
- 要点2:手取りに対する家賃は「20〜25%以内(上限30%)」、貯金の理想割合は「10〜20%」を維持することが家計破綻を防ぐ黄金比率。
- 要点3:家計改善は日々の我慢よりも、通信費・サブスク・保険・住居費といった「固定費の見直し」から着手することで大きな効果が持続する。
【世帯別データ】1ヶ月の生活費の平均とリアルな内訳
毎月の支出を客観的に評価する基準として、まずは総務省の「家計調査」や各種生活動向調査から算出した世帯別の平均支出を見ていきます。住居費は持ち家や賃貸、社宅などの違いで差が出やすいため、民間賃貸住宅で暮らす一般的なケースを想定した実質的な目安数値を算出しています。
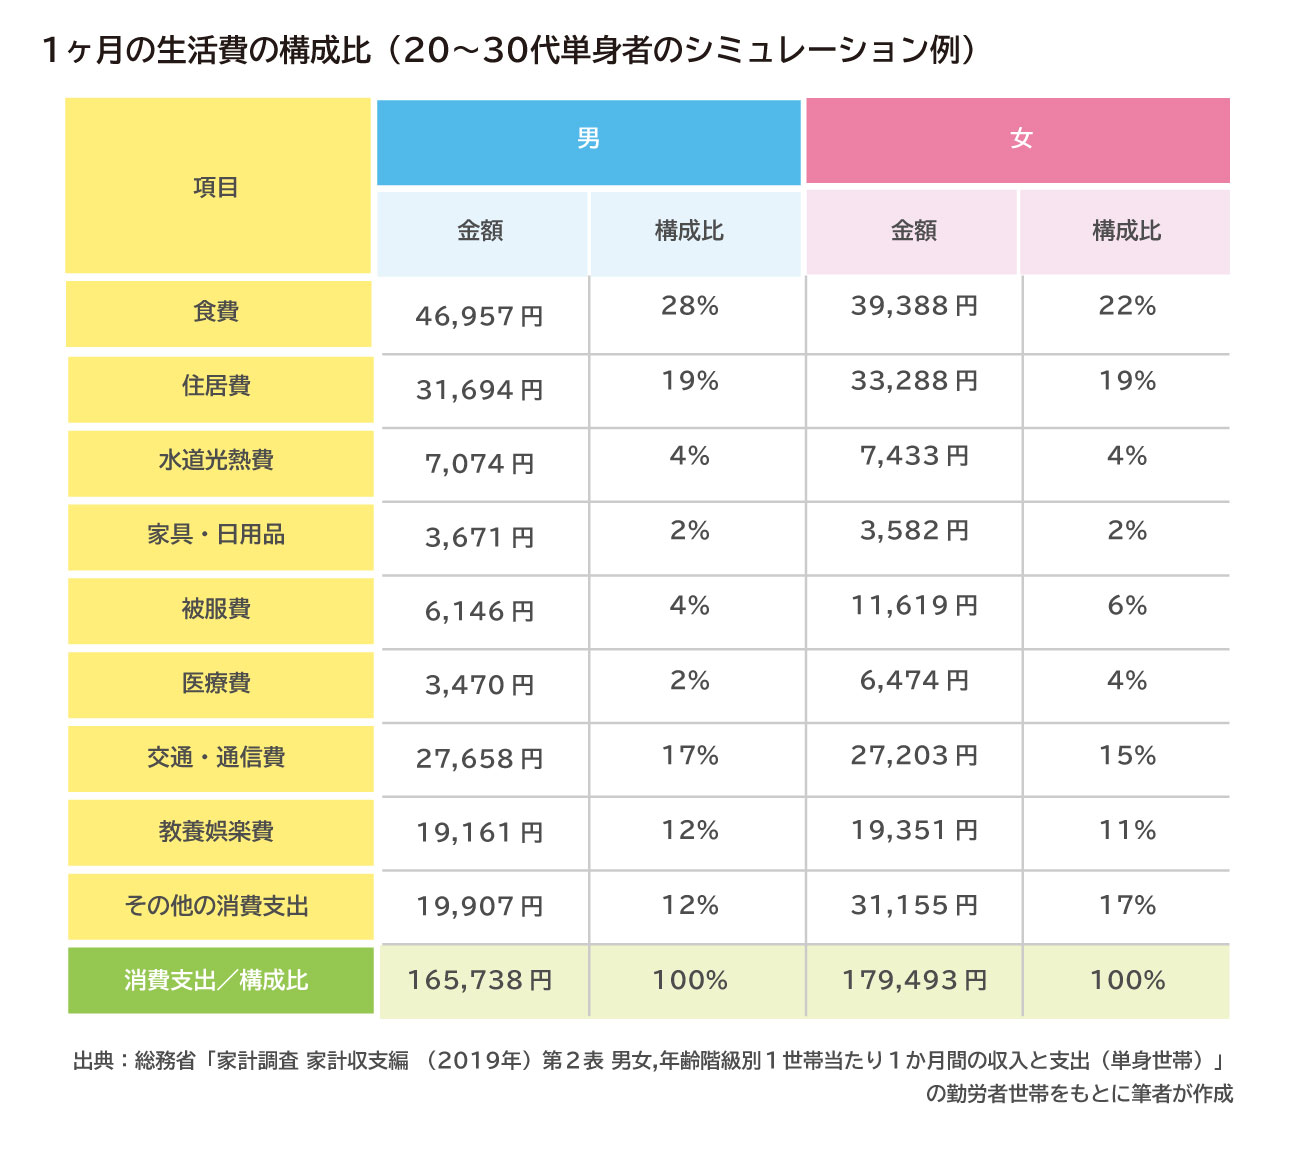
一人暮らし生活費平均は、家賃を含めると毎月およそ16万〜18万円前後で推移しています。内訳としては、住居費(家賃)が5万5,000円〜6万5,000円、食費が4万円前後、水道光熱費が1万2,000円前後、通信費が7,000円前後、教養娯楽・交際費が3万円前後となります。都市部で暮らす単身者の場合、家賃水準が上がるため総支出が20万円近くに達することも珍しくありません。
二人暮らし生活費内訳に目を向けると、家賃を含めた総支出は約29万〜33万円が標準的な相場です。食費は7万〜8万円、水道光熱費は2万2,000円〜2万6,000円程度まで増加します。一人暮らしに比べて家賃や光熱費の基本料金といった固定費をシェアできるため、1人あたりの負担額は単身時よりも抑えやすい特徴があります。
子どもの教育費や養育費が加わる4人家族生活費平均(夫婦+子ども2人)では、毎月の支出が約34万〜38万円に達します。子どもが中学生や高校生になると食費(9万〜11万円)や教育関連費(学習塾・習い事・学校費等で5万〜8万円)が大きく跳ね上がるため、計画的な予算管理が求められます。
【手取り別シミュレーション】手取り15万・20万のリアルな収支モデル
平均データだけでなく、実際の収入に応じた生活費シミュレーションを行うことで、無理のない家計管理の輪郭がはっきりと見えてきます。若年層や単身者に多い手取り15万円・20万円のケースを検証します。
まず、手取り15万一人暮らしの収支モデルです。この手取り水準では、住居費をいかに低く抑えられるかが家計の生命線となります。
・家賃:45,000円(手取りの30%)
・食費:30,000円(1日1,000円目安・自炊メイン)
・水道光熱費:10,000円
・通信費:4,000円(格安SIM活用)
・日用品・雑費:5,000円
・交際費・娯楽費:15,000円
・医療・美容・被服:11,000円
・貯蓄・予備費:30,000円(手取りの20%)
手取り15万円の場合、外食や交際費が重なるとすぐに赤字に転落するリスクがあります。家賃は郊外や築年数にこだわらない物件選びが必須となり、日々の自炊による食費コントロールが欠かせません。
続いて、手取り20万生活費の配分モデルです。ある程度のゆとりが生まれる一方、油断すると使途不明金が増えやすいゾーンでもあります。
・家賃:55,000円〜60,000円
・食費:40,000円
・水道光熱費:12,000円
・通信費:5,000円
・日用品・雑費:8,000円
・交際費・娯楽費:25,000円
・被服・美容・教養:15,000円
・貯蓄:35,000円〜40,000円
手取り20万円であれば、毎月3万円以上の貯蓄を確保しつつ、適度な交際費や自己投資に資金を充てることが十分可能です。
家賃目安は手取りの何割?失敗しない固定費の黄金比率
毎月の収支バランスを整えるうえで最も重要な指標が、家賃目安手取り割合です。昔から「家賃は月収の3分の1」と言われてきましたが、物価や社会保険料の負担が増加した現在、その基準は実態に合いにくくなっています。
現在の堅実な基準値としては、手取り額の20〜25%以内、どれだけ高くても上限30%未満に抑える設定が推奨されます。例えば手取り20万円の場合、家賃は4万〜5万円台が理想であり、6万円を超えると他の生活費や貯蓄枠を圧迫し始めます。
支出の全体構造を整える際は、「50:30:20の法則」を目安にすると分かりやすくなります。
・生活必需費(50%):家賃、基本食費、水道光熱費、通信費、日用品など
・ゆとり費(30%):外食、交際費、趣味、娯楽、被服、サブスクなど
・貯金・自己投資(20%):先取り貯金、NISA積立、緊急予備資金
固定費が高すぎる家庭は、この生活必需費が手取りの60〜70%を占めてしまい、毎月カツカツな状態に陥ります。契約時に決まる家賃設定こそが、長期的な家計の健全性を決定づける最大の要素です。
食費と光熱費の平均値は?一人暮らし・二人暮らしのリアルな相場
日々の生活で変動が大きいのが食費と光熱費です。使いすぎているのか適正なのかを判断するために、世帯ごとの相場を把握しておきましょう。
単身世帯における食費平均一人暮らしは、外食やコンビニ利用を含めて約3万8,000円〜4万3,000円が標準値です。自炊中心で工夫している人は2万5,000円〜3万円程度に収まりますが、平日のランチや夜の外食が多い場合は5万円を超えることも珍しくありません。二人暮らしになると、まとめ買いや食材の効率利用ができるため、2人で約6万5,000円〜8万円程度に落ち着く傾向があります。
続いて光熱費水道代平均の推移です。季節ごとのエアコン使用量や給湯温度によって上下動がありますが、年間の月平均値は以下のようになります。
・一人暮らし:電気代(約6,000円)+ガス代(約3,500円)+水道代(約2,200円)=合計約11,700円
・二人暮らし:電気代(約11,000円)+ガス代(約5,500円)+水道代(約4,500円)=合計約21,000円
特に冬場や真夏は電気・ガス代が平均値より30〜50%ほど跳ね上がるため、年間のピーク時を見越した予算確保が大切です。
【即効性重視】生活費節約術と固定費見直し方法
家計をスリム化する際、食費を1円単位で削るような日々の我慢はストレスが溜まりやすく、長続きしません。最も効果的で反動が少ないのは、一度手続きをすれば効果が自動的に続く固定費見直し方法です。
第一に着手すべきは通信費です。大手キャリアの旧プランをそのまま使っている場合、格安SIMやオンライン専用プランに切り替えるだけで、毎月4,000円〜6,000円、年間で約5万〜7万円の支出を削ることができます。
次に、動画配信サービスや音楽アプリ、ジムなど、利用頻度が落ちているサブスクリプション契約の棚卸しです。クレジットカードの明細を直近3ヶ月分確認し、使っていない有料会員サービスを即座に解約するだけで数千円が浮きます。
変動費に対する生活費節約術としては、以下のアプローチが無理なく成果を出せます。
・食材購入のルール化:買い出しは週2回程度にまとめ、冷蔵庫の在庫を使い切るサイクルを作る。
・キャッシュレス決済の一元化:利用する決済アプリを1〜2つに絞り、アプリの家計簿連携機能で支出を可視化する。
・電力・ガス会社のセット契約:ポイント還元率やセット割を比較し、生活圏に合わせたプランへ切り替える。
無理なく貯まる!貯金割合理想と挫折しない先取り貯蓄のルール
生活費を適正化する究極の目的は、日々の暮らしに安心感を得ながら、将来のための資産を無理なく積み上げることです。家計管理において目指すべき貯金割合理想は、手取り収入の10〜20%です。
手取り20万円なら毎月2万〜4万円、手取り30万円なら3万〜6万円を確実に積み立てていくペースが目安になります。実家暮らしや高所得層であれば、手取りの30%以上を目指すことも十分現実的です。
貯金を成功させる唯一絶対の仕組みが「先取り貯蓄」です。「給料を使って余った分を貯金しよう」と考えると、月末には口座残高がゼロになってしまうのが人間の心理です。給料日が来たら、自動積立定期預金やNISA口座の自動引き落としを利用し、貯蓄分をあらかじめ別口座へ移してしまう仕組みを作りましょう。
まずは病気や失業、急な家電故障などに耐えられる「生活防衛資金」として、生活費の3〜6ヶ月分(単身なら50万〜100万円、家族なら150万〜200万円程度)を普通預金で確保し、その先は新NISAなどを活用した長期分散投資へと資産を配分していくのが王道の手順です。
【1 ヶ月 の 生活費】に関するよくある質問(FAQ)
Q1:一人暮らしを始める際、初期費用と生活費の予備資金はいくら必要ですか?
A1:家賃6万円前後の物件を借りる場合、敷金・礼金・仲介手数料・前家賃などの賃貸初期費用で約25万〜30万円、引っ越し費用で4万〜7万円、家具家電の購入で10万〜15万円程度がかかります。これらに加え、初月の生活費や緊急時の予備費として最低でも15万〜20万円、合計で約50万〜70万円の資金を用意しておくと安心です。
Q2:同棲や夫婦の二人暮らしで、生活費の公平な分担方法はありますか?
A2:代表的な分担方法は「共同口座方式」です。2人の手取り収入の比率(例:夫6割、妻4割)に応じて毎月一定額を共有口座に振り込み、家賃・食費・光熱費などの共通支出はすべてその口座から支払います。残った個人のお金は各自が自由に使ったり貯金したりできるため、不公平感や金銭トラブルを防ぎやすいメリットがあります。
Q3:手取り18万円で生活費を抑えながら貯金するコツは何ですか?
A3:手取り18万円の場合、家賃を4万5,000円〜5万円前後に抑えることが大前提です。通信費を格安SIMで2,000円前後に抑え、食費は自炊をベースにして3万5,000円以内に設定します。給料日にまず2万5,000円〜3万円を先取り貯蓄口座に移動させ、残りの約10万円で光熱費・日用品・交際費をやりくりするルールを作ると、無理なく年間30万円以上の貯金が達成できます。
まとめ:家計の現状を可視化して安心できる生活基盤を作ろう
1ヶ月の生活費は、家族構成やライフステージによって大きく変化します。大切なのは、平均値と自分の支出を比較して一喜一憂することではなく、現在の支出の内訳を正確に把握し、無理のない配分になっているかを点検することです。
家計の改善は、痛みを伴う節約から始めるのではなく、家賃の見直しや格安通信プランへの変更、不要なサブスクの解約といった固定費の最適化から着手するのが最も確実です。月々の支出バランスを整え、先取り貯蓄の仕組みを取り入れることで、日々のゆとりと将来への備えを両立させた安定した暮らしを築いていきましょう。 (出典: 1 ヶ月 の 生活費(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
