手付金とは?頭金との違いや相場、戻らない「手付放棄」の罠を徹底解説
マイホームや土地などの不動産を購入する際、契約の初期段階で必ず耳にするのが「手付金(てつけきん)」です。数十万〜数百万円というまとまった現金を契約当日に支払う必要があるため、「頭金と何が違うのか」「もしキャンセルしたら戻ってくるのか」と不安を抱く方は少なくありません。
手付金は単なる代金の前払いではなく、法的な拘束力や契約解除のペナルティといった極めて重要な役割を持っています。仕組みを曖昧なままにして契約書へサインすると、思わぬトラブルで大金を失うリスクも潜んでいます。スムーズで後悔のない不動産売買契約を結ぶために、基礎知識から実践的な防衛策までを分かりやすく整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:手付金は「契約成立の証拠」かつ「解約時の担保」であり、自己資金の一部である頭金や優先交渉権を得る申込証拠金とは法的性質が全く異なる。
- 要点2:相場は物件価格の5%〜10%程度。買主都合の契約解除では「手付放棄」となり原則返金されないが、売主都合なら「手付金倍返し」となる。
- 要点3:住宅ローン審査に落ちた場合の資金流出を防ぐには、売買契約書に「住宅ローン特約」を明記しておくことが必須条件となる。
【超基本】手付金とは何か?頭金や申込証拠金との決定的な違い
不動産の取引現場では、似たような名目の金銭が複数登場するため混乱しがちです。まずは「手付金」「頭金」「申込証拠金」の明確な違いを押さえておきましょう。
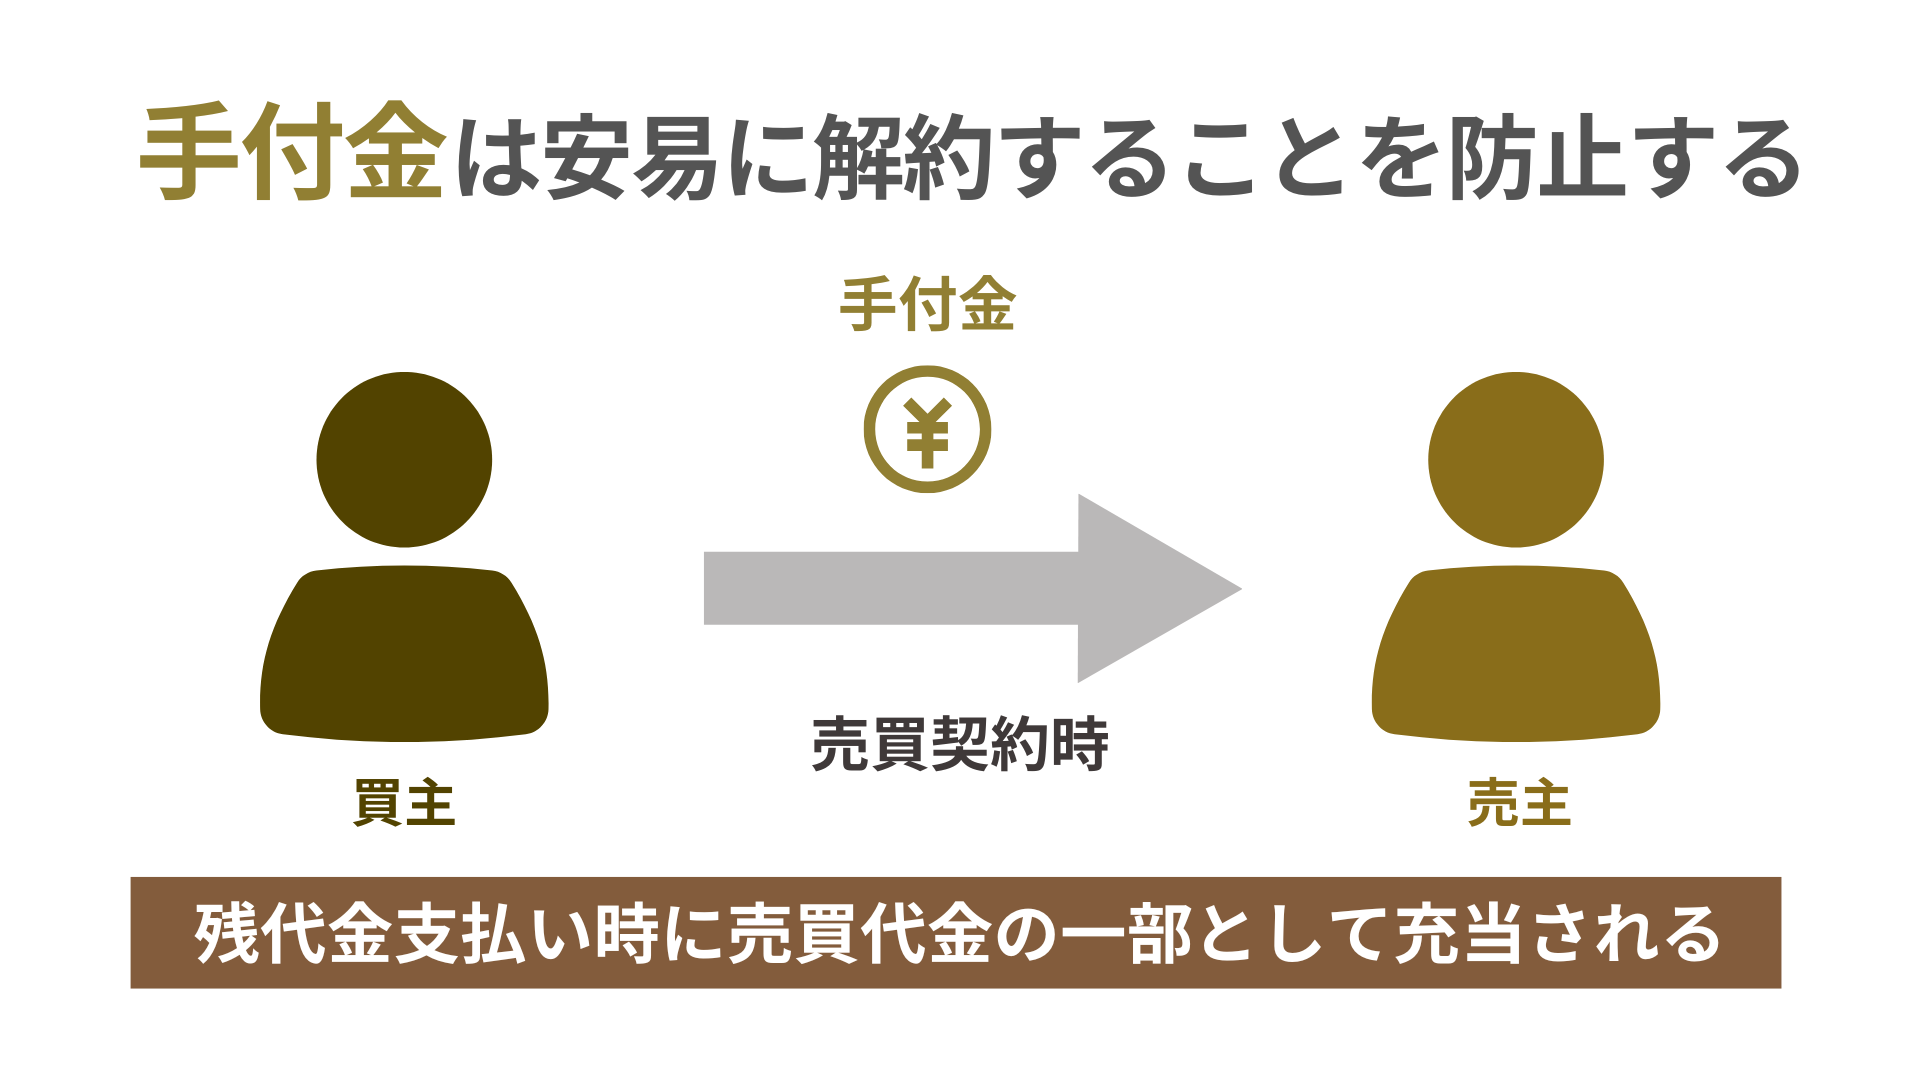
手付金とは、不動産売買契約を締結する際に、買主から売主へと支払われる金銭を指します。契約が成立した証拠となると同時に、後からの安易なキャンセルを防ぐ「担保」としての法的な効力を持ちます。最終的に物件の引き渡しを受ける段階になれば、購入代金の一部にそのまま充当されるのが実務上の通例です。
よく混同される金銭との違いは以下の通りです。
■ 頭金との違い
頭金は、物件価格から住宅ローンの借入額を差し引いた「自己資金」そのものを指します。支払う目的は「借入額を減らして毎月の返済負担を軽くすること」であり、法的な契約解除の担保機能はありません。一方の手付金は「契約を法的に成立・拘束させるための金銭」です。結果として手付金が頭金の一部に充てられることはあっても、両者の法的意味合いは全く異なります。
■ 申込証拠金との違い
申込証拠金(申込金)は、物件の購入申し込みをする際に「本気で購入する意思がある」と示すために不動産会社へ預ける数万円〜10万円程度のお金です。これは売買契約を結ぶ前の段階で預けるものに過ぎないため、契約締結前に購入を取りやめた場合は全額返金されます。これに対し、契約締結後に支払う手付金は、自己都合で取りやめても原則として手元に戻りません。
手付金の3つの種類と法的性質|日常取引の主流は「解約手付」
民法上、手付金には大きく分けて3つの種類が存在します。実際の売買契約書でどの手付として設定されているかによって、トラブル発生時の対応が劇的に変わります。
1. 解約手付(実務のほぼ100%がこれに該当)
契約を結んだ後でも、一定の期間内であれば理由を問わず契約を解除できるようにする権利を留保する手付金です。一般的な個人間の不動産売買や分譲マンションの購入では、特段の取り決めがない限り自動的にこの「解約手付」とみなされます。
2. 違約手付
買主または売主のどちらかに契約違反(代金を期日までに支払わない、物件を引き渡さないなど)があった場合に、損害賠償とは別に没収または請求できるペナルティとしての手付金です。
3. 証約手付
売買契約が正式に成立したことを証明するためだけに交付される手付金です。
日本の不動産取引においては、契約書に「本手付金は解約手付とする」旨が記載されるのが標準的です。これにより、後述する手付放棄や手付金倍返しによる契約解除が可能になります。
手付金相場はいくら?支払うタイミングと資金準備の注意点
実際にどれくらいの現金を用意すればよいのか、手付金相場と支払いの実務スケジュールを確認していきましょう。
不動産売買における手付金の相場は、売買価格の5%〜10%が一般的な目安です。例えば5,000万円の新築マンションや中古戸建てを購入する場合、250万〜500万円程度が現金として求められます。
売主が宅地建物取引業者(不動産会社)で買主が個人の場合、宅地建物取引業法によって手付金の上限は売買代金の20%以内と厳格に定められています。20%を超える金額を請求されることは法律上ありません。
支払うタイミングは、原則として「不動産売買契約の締結日当日(または契約直前の指定口座への着金)」です。住宅ローンの融資実行は物件の引き渡し当日になるため、手付金はローンから直接支払うことができません。一時的に自己資金の預貯金から現金を工面して支払う必要があります。
返金の可否を分ける「手付放棄」と「手付金倍返し」のルール
手付金を支払った後に「やっぱり購入をやめたい」「売主から売却を拒否された」という事態が起きた場合、返金の可否はどうなるのでしょうか。ここには「手付放棄」と「手付金倍返し」という厳格なルールが存在します。
■ 買主都合の契約解除(手付放棄)
買主が自己都合(例:気が変わった、別の物件が欲しくなった、家庭の事情で購入を見送りたいなど)で契約を白紙に戻す場合、すでに支払った手付金を全額放棄することで契約解除が可能です。支払った手付金は1円も返還されません。
■ 売主都合の契約解除(手付金倍返し)
売主が自己都合(例:より高値で買ってくれる別の購入希望者が現れたなど)で契約を解除する場合、受け取った手付金を全額買主に返還した上で、さらに同額の金銭を買主に支払います。つまり、「手付金の2倍の金額」を支払うことで契約解除が認められます。
ただし、この手付解除ができる期間にはリミットがあります。契約書に定められた「手付解除期日」を過ぎたり、相手方が「履行に着手(例:登記手続きの準備や引っ越し業者の手配など)」したりした後は、手付解除そのものができなくなり、違約金(物件価格の10〜20%程度)を請求される泥沼のトラブルに発展するため十分な注意が必要です。
住宅ローン審査に落ちたらどうなる?「住宅ローン特約」の防衛策
「手付金を払って契約したのに、本審査で住宅ローンが落ちてしまったら手付金は没収されるのか」という懸念は、多くの購入希望者が抱える最大の疑問です。
結論から言えば、契約書に「住宅ローン特約(融資利用特約)」が正しく盛り込まれていれば、万が一ローン審査に落ちても手付金は全額無利息で返金され、ペナルティなしで契約を白紙解除できます。
住宅ローンを利用して物件を購入する場合、この特約を付帯させるのが実務上の標準です。しかし、以下の落とし穴には警戒しなければなりません。
- 特約期日の超過:ローン特約には「〇年〇月〇日までに解除を申し出ること」という期日が設定されています。金融機関の審査が長引き、期日までに手続きを行わなかった場合は特約が無効になり、手付放棄や違約金が発生します。
- 買主の故意・過失:必要書類を期日までに提出しなかったり、虚偽の申告をして審査に落ちたりした場合は、特約による白紙解除が認められない判例があります。
契約を結ぶ際は、利用する金融機関名、借入予定額、そして特約の有効期日を必ず契約書面で一字一句チェックすることが身を守る鉄則です。
不動産売買契約で失敗しないための実践的チェックリスト
大きな資産が動く不動産取引において、手付金トラブルを未然に防ぐためのチェック項目をまとめました。
1. 手付金の減額交渉はリスクも考慮する
「手元の現金が少ないから手付金を10万円や50万円に下げてほしい」と交渉すること自体は可能です。しかし、手付金を極端に低く設定すると、売主側からも「わずかな倍返し資金を払えば簡単に契約破棄できる」状態になります。人気物件の場合、他の希望者に横取りされるリスクが高まる点は理解しておきましょう。
2. 銀行の引き出し限度額・振込上限を事前に解除しておく
契約当日に数百万円の現金を用意しようとして、「ATMの出金限度額に引っかかった」「WEBバンキングの振込上限で送金できなかった」と慌てるケースが頻発しています。数日前までに窓口で出金するか、限度額の一時引き上げ設定を済ませておく段取りが欠かせません。
3. 手付金の保全措置が講じられているか確認する
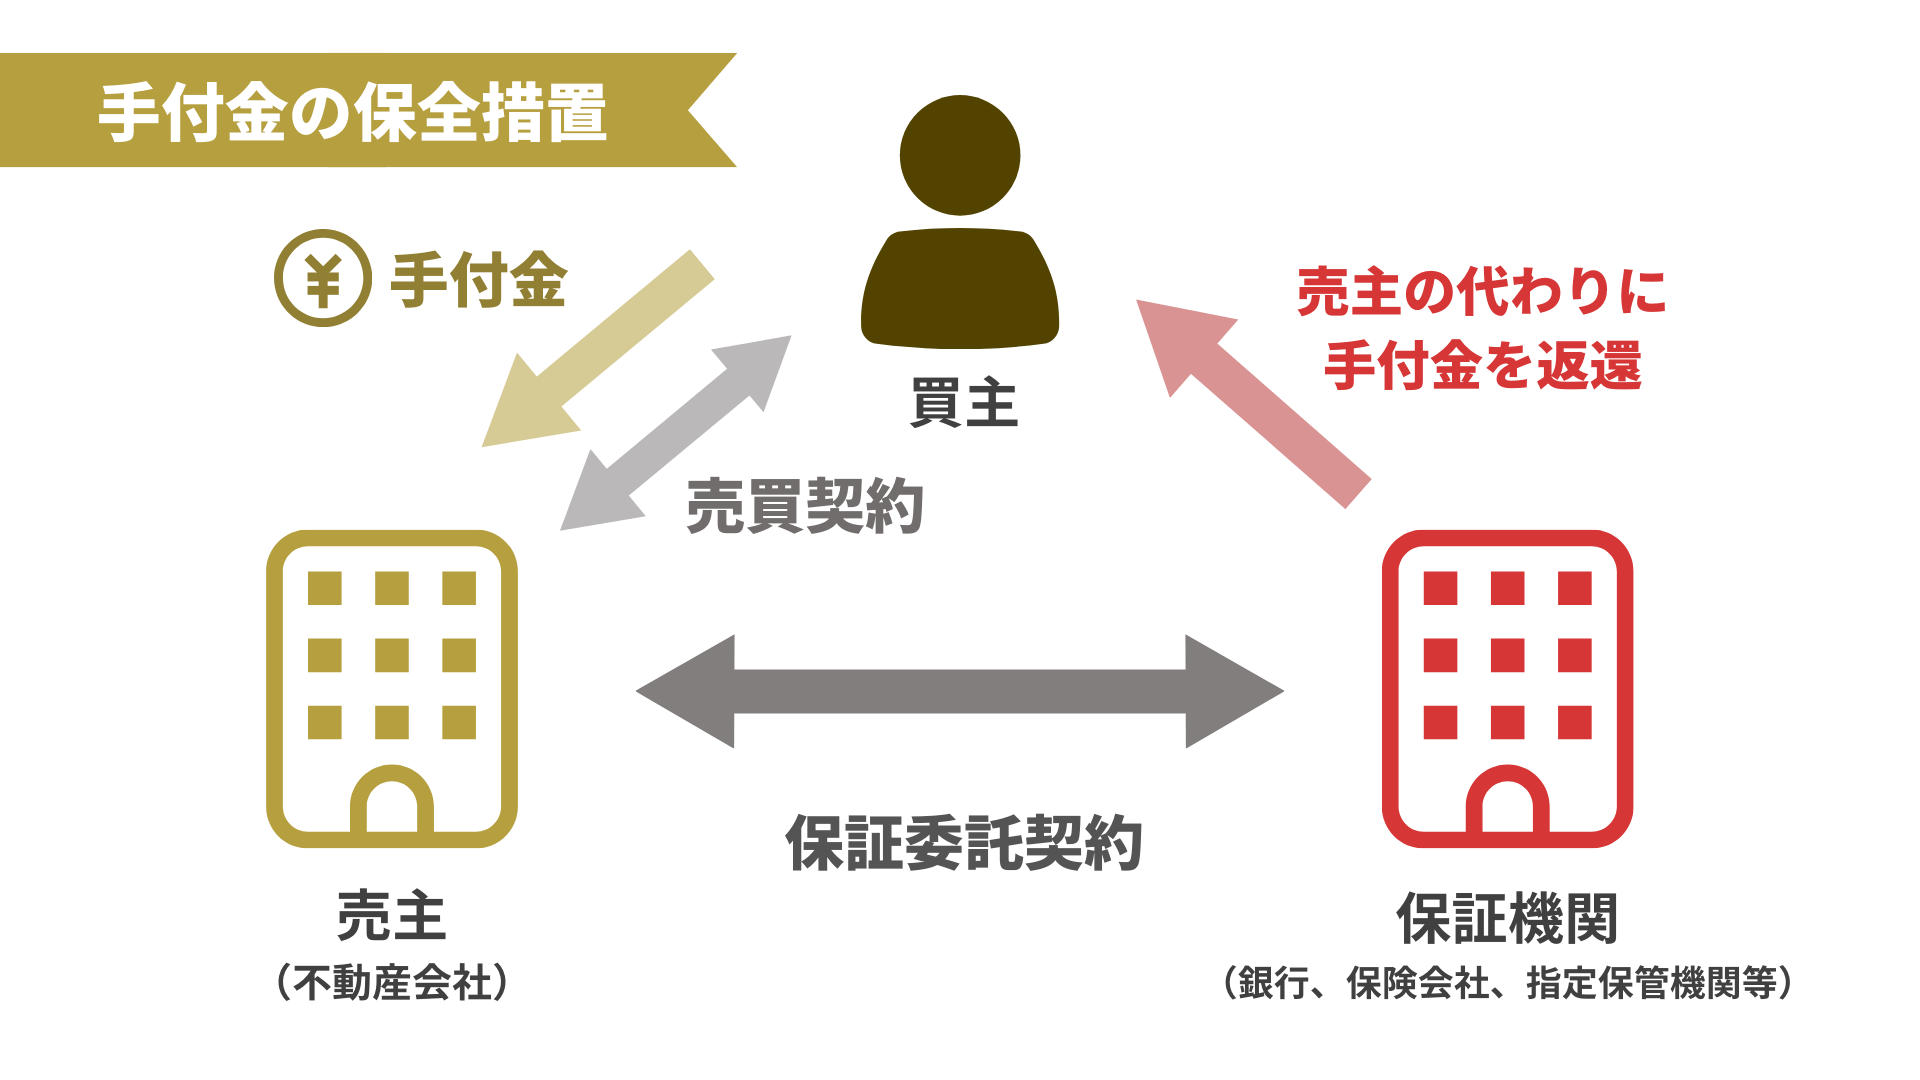
売主が不動産会社の場合、一定額を超える手付金(未完成物件は代金の5%超または1,000万円超、完成物件は代金の10%超または1,000万円超)を支払う際は、万が一の倒産に備えて保証機関による「保全措置」を講じることが法律で義務付けられています。重要事項説明の際に保全措置の有無をしっかり確認しましょう。
【手付金とは】に関するよくある質問(FAQ)
Q1:手付金は最終的に物件の購入代金に充当されますか?
A1:はい、契約が順調に進行して最終引き渡しを迎えた場合、手付金は売買代金の一部にそのまま充当されます。例えば5,000万円の物件で手付金として300万円を先払いしていた場合、残りの残代金決済で支払うのは4,700万円(+諸費用)となります。
Q2:フルローン(自己資金ゼロ)で購入する場合でも手付金は必要ですか?
A2:必要です。フルローンであっても住宅ローンの融資実行は「物件引き渡し時」に行われるため、それより前に締結する「売買契約時」の手付金は自前の現金で立て替える必要があります。最終決済時に住宅ローン全額が実行された段階で、立て替えていた手付金相当額が口座に戻ってくる(相殺される)流れになります。
Q3:親から手付金を借りて支払う場合、贈与税の対象になりますか?
A3:親から無利息・無担保で手付金をもらった場合は贈与税の課税対象になり得ます。ただし、住宅取得等資金の贈与非課税特例を利用するか、正式な金銭消費貸借契約書(借用書)を作成して定期的に銀行振込で返済実績を残していれば、贈与ではなく「借入」として扱われ非課税と認められるケースが一般的です。不安な場合は事前に税理士へ相談することをおすすめします。
まとめ:手付金の性質を正しく理解し納得の住まい探しを
手付金は単なる前受金ではなく、買主と売主の双方を法的に縛り、契約を確固たるものにするための重要な防壁です。安易な気持ちで支払ってしまうと、万が一のキャンセル時に大金を失うことになりかねません。
相場の目安(5〜10%)を把握した上で、無理のない資金計画を立てること、そして住宅ローン特約の期日や手付解除の期限を契約書で厳密に確認することが極めて重要です。仕組みとリスクを正しくコントロールしながら、納得のいく住まい選びを進めていきましょう。 (出典: 手付 金 と は(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
