屋根修理は火災保険で自己負担ゼロ?知らなきゃ損する認定条件と罠
「台風で屋根が傷んだ」「訪問業者から『火災保険を使えば実質0円で屋根を修理できる』と勧められた」――持ち家を所有していると、こうした話に触れる機会は少なくありません。毎月の保険料を支払っている以上、正当な補償を受けられるなら活用したいと考えるのは当然です。
しかし、甘い言葉を鵜呑みにして安易に契約を結ぶと、保険金が下りないばかりか、高額な違約金を請求されるなどの深刻なトラブルに巻き込まれるケースが後を絶ちません。今回は、火災保険を活用した屋根修理の真実、正しく給付金を受け取るための条件、そして経年劣化との見分け方について徹底取材をもとに解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「自己負担ゼロ」は自然災害による損害が全額認められた場合のみ可能であり、すべてのケースで無料になるわけではない。
- 要点2:風災補償の対象となるには「最大瞬間風速20m/s以上の強風」など明確な因果関係と、3年以内の申請期限(保険法第95条)が必須。
- 要点3:経年劣化による破損や雨漏りは対象外。悪質な申請代行業者や訪問営業との契約トラブルには細心の注意が必要。
【真相解明】火災保険で自己負担ゼロになる噂のウラ側
「火災保険を使えば、屋根修理が完全に無料になる」という営業トークを耳にしたことがある方は多いはずです。結論から言えば、この話は「条件が完全に揃った場合に限り、結果として自己負担がゼロになることがある」というのが正確な実態です。
火災保険は、建物が受けた損害を原状復帰するための実損補填が基本原則です。風災や雪災などの自然災害によって屋根に明確な損害が発生し、その修理費用として算出された見積もり通りの保険金が支払われれば、持ち出し費用なしで修理できます。しかし、以下の理由から必ずしも全額が補填されるとは限りません。
第一に、契約内容によって設定されている「免責金額(自己負担額)」の存在です。例えば免責金額が5万円に設定されている契約では、20万円の損害が認定されても給付金は15万円となり、差額は自己負担となります。第二に、保険会社が算定した認定額が、工事業者の提示した見積額を下回るケースが日常的に発生している点です。最初から「絶対に持ち出しゼロ」と断言して契約を迫る業者には警戒が必要です。
風災補償の適用条件|台風・強風被害による瓦ズレ補償の基準
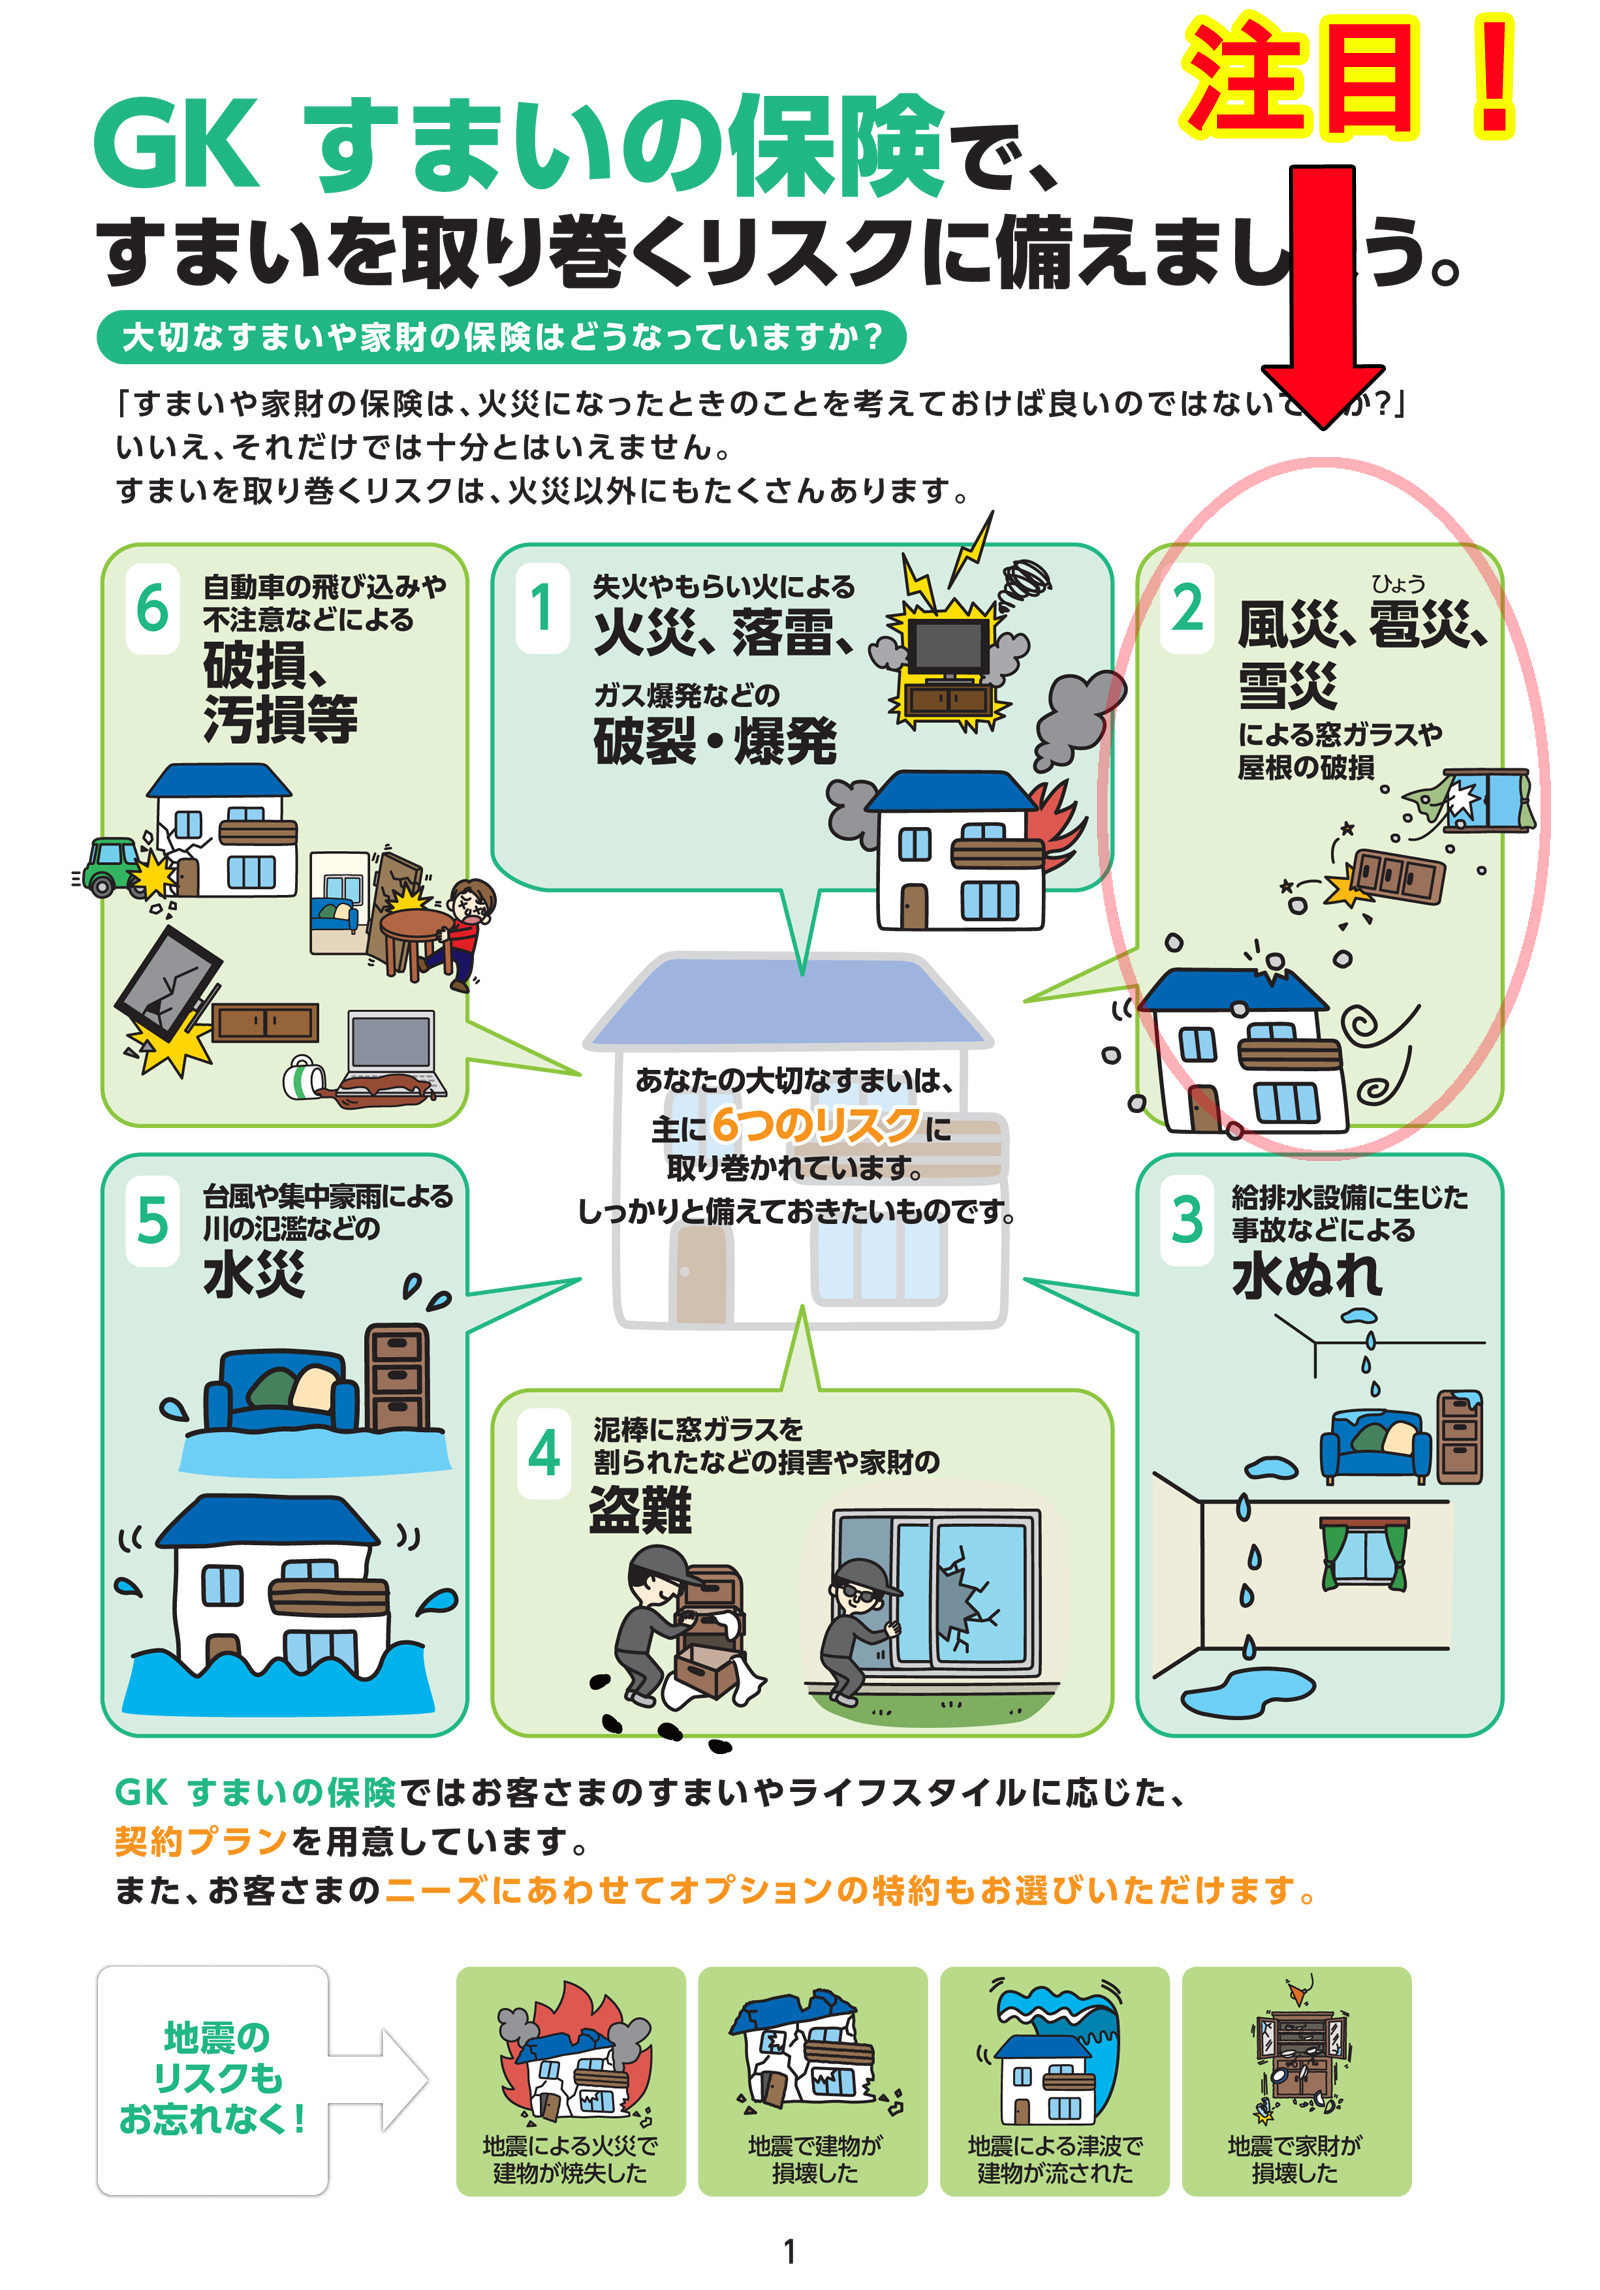
屋根の修理で火災保険を利用する際、最も多く適用されるのが「風災・雹(ひょう)災・雪災補償」です。特に台風や春一番、発達した低気圧による突風被害は風災の典型例です。
風災補償が認められるための基本的な目安として、気象庁の観測データで「最大瞬間風速20m/s以上」の風が吹いた事実が重視されます。台風の直撃はもちろん、急速に発達した積乱雲による局地的な突風(ダウンバーストや竜巻)によって生じた被害も対象です。
具体的な補償対象の事例には以下のようなものがあります。
・台風・強風被害による瓦ズレ・割れ・飛散
・突風によるスレート屋根(コロニアル)のひび割れや浮き
・強風に煽られたことによる棟板金(むねばんきん)の浮き・剥がれ・飛散
・雹(ひょう)の落下による屋根材や雨樋(あまどい)の破損・穴あき
・大雪の重みによる雨樋の歪みや脱落
これらの損害が「いつ発生した強風によるものか」を特定し、自然災害による物理的破壊であることを証明できれば、風災補償として認定される可能性が極めて高くなります。
経年劣化と自然災害の見分け方|雨漏り修理で火災保険が下りない理由
保険請求において最もトラブルになりやすいのが、「経年劣化」と「自然災害」の境界線です。火災保険の約款上、建物の老朽化や材質の自然な摩耗、サビなどの経年劣化に起因する損害は明確に補償対象外と定められています。
代表的な例が「雨漏り」です。天井から水が滴ってきた場合、多くの人は「火災保険で直せる」と考えがちですが、雨漏り修理で火災保険が下りないケースの大半は、原因が屋根材下の防水シート(ルーフィング)の劣化や、外壁・サッシ周りのコーキング劣化によるものだからです。これらは「経年劣化」と判定されます。
自然災害による損害と経年劣化の具体的な違いは、現場調査で厳密にチェックされます。
・自然災害と認められやすいケース:強風で瓦が吹き飛んで下地が露出した直後に発生した雨漏り、飛来物が直撃して屋根材に新しい破断面がある損傷。
・経年劣化と判断されるケース:築20年以上メンテナンスをしておらず、スレート全体の色あせやコケ・カビの繁殖、釘のサビによる自然な緩み、防水シートの寿命による浸水。
審査の場では、中立公正な立場で損害状況を調査する「損害保険登録鑑定人」が現地確認に入ることがあります。近年はドローン撮影画像や高精細カメラのデータをAIで解析し、破損箇所の新旧やサビの進行度合いから、損害が「最近の強風によるものか」「以前からの劣化か」を高精度で見極める体制が整っています。偽りの理由で申請しても見破られるのが実態です。
屋根修理火災保険の申請手順と「3年の壁」|給付金の平均受取額
火災保険の請求は、正しい手順を踏むことで減額リスクや手続きの遅延を防ぐことができます。代行業社に丸投げせず、契約者本人が全体の流れを把握しておくことが重要です。
一般的な申請ステップは以下の通りです。
1. 被害の確認と施工業者への見積もり依頼:信頼できる屋根専門業者に屋根に登ってもらい(または高所カメラ・ドローンで確認)、被災箇所の写真撮影と復旧見積書を作成してもらう。
2. 保険会社・代理店への事故連絡:被害の発生日、原因(台風〇号など)、損害状況を保険会社へ連絡し、保険金請求書を取り寄せる。
3. 必要書類の提出:保険金請求書、被災箇所の写真、修理見積書(工事内訳明細書)、罹災証明書(必要に応じて)などを保険会社に送付する。
4. 鑑定人による損害鑑定(現場調査):必要に応じて損害保険登録鑑定人が現地を訪れ、被害状況と見積もり内容を照合・査定する。
5. 保険金額の確定と入金:審査完了後、支払われる保険金額が通知され、指定口座へ給付金が振り込まれる。
ここで絶対に忘れてはならないのが「保険金請求期限3年の壁」です。保険法第95条により、保険金を請求する権利は損害が発生した時から3年で時効となり、消滅します。「2年前の台風被害だからまだ間に合う」と放置していると、時間の経過とともに経年劣化との区別がつかなくなり、認定率が大幅に下がる原因にもなります。被害に気づいたら速やかに申請することが鉄則です。
なお、戸建て住宅における火災保険給付金の平均受取額は、被災規模にもよりますが概ね60万円〜120万円程度が一つの目安となっています。棟板金の交換や部分的な瓦の差し替え、それに伴う仮設足場費用がしっかりと認定されれば、まとまった額が給付されます。
屋根修理の悪質業者トラブル事例|日本損害保険協会の注意喚起
近年、火災保険の申請を巡るトラブルが急増しており、日本損害保険協会の注意喚起や国民生活センターからの警告が度々出されています。典型的な手口とトラブル事例を知り、自己防衛を図る必要があります。
代表的な悪質手口には以下のようなものがあります。
・「無料点検」を口実にした訪問販売:近所で工事をしていると偽り、「屋根の瓦がズレているのが見えた」と突然訪問。屋根に登り、自ら瓦をずらしたりハンマーで割ったりして「台風の被害だ」と偽装工作を行う。
・高額な解約手数料の請求:「保険金で無料修理できる」と契約させ、いざ保険会社から減額回答が出たり工事をキャンセルしようとすると、「申請サポート手数料」「解約違約金」として給付金の30〜50%を請求する。
・虚偽申告の強要:経年劣化と分かっていながら「台風で壊れたことにして申請しましょう」と持ちかける。これは保険金詐欺に該当し、契約者自身が刑事罰や保険契約の解除に問われるリスクを負うことになります。
「火災保険申請代行サポート」を名乗る事業者の中には適正なサービスを提供する企業もありますが、ネット上の評判や口コミを精査すると、「高額な手数料を取られた」「保険会社から虚偽を疑われてトラブルになった」といった苦情も散見されます。保険金請求は、契約者本人が直接保険会社とやり取りするのが最も安全で確実です。
屋根修理の費用相場と適正な見積もりの見極め方
保険金を適正に受け取り、適切な修繕工事を行うためには、屋根修理にかかる費用相場を把握しておくことが欠かせません。相場からかけ離れた高額見積もりは、保険会社による査定時に大幅減額される直接の要因となります。
一般的な屋根工事の費用相場は以下の通りです。
・仮設足場工事(延床30坪程度):15万円〜25万円
・棟板金交換工事:10万円〜25万円(強風で外れやすい部分)
・雨樋の部分補修・全交換:5万円〜35万円
・瓦・スレートの部分差し替え・補修:3万円〜15万円
・カバー工法(既存屋根の上に新屋根を重ね張り):80万円〜150万円
・葺き替え工事(屋根全体の撤去・新設):120万円〜250万円
風災で壊れた一部の部材を直す工事であれば、足場代を含めて50万円〜100万円前後の見積もりが一般的です。見積書を見る際は、「屋根工事一式」といった大雑把な表記ではなく、「平米単価」「足場費用」「使用する屋根材の型番」が明記されているか確認してください。複数の地元密着型優良業者から相見積もりを取ることが、トラブルを防ぐ最大の防壁です。
【屋根の火災保険修理】に関するよくある質問(FAQ)
Q1:火災保険を使うと、自動車保険のように翌年の保険料(等級)が上がりますか?
A1:上がりません。火災保険には自動車保険のような「等級制度」が存在しないため、保険金を一度請求して受け取っても、翌年以降の保険料が個別に値上がりすることはありません。何度利用してもペナルティはないため、正当な損害であれば安心して申請できます。
Q2:被害から2年以上経ってしまいましたが、今からでも申請できますか?
A2:申請可能です。法律上の請求期限は損害発生から「3年以内」と規定されています。ただし、年月が経つほど「いつの台風による傷か」の立証が難しくなり、経年劣化と判断されるリスクが高まります。過去の被災日を特定できる気象記録や写真を用意し、早急に手続きを進めることを推奨します。
Q3:保険金が下りた後、実際には屋根修理を行わなくても問題ありませんか?
A3:法律上、給付された保険金の使途は契約者の自由とされています。そのため、他の生活費に充てること自体は違法ではありません。しかし、修理を行わずに放置した箇所が原因で将来再び被害が拡大した場合、二重請求とみなされて以後の保険金が一切支払われなくなる重大なデメリットが生じます。建物の保全のためにも確実に修理へ充当するのが賢明です。
まとめ:正当なルールを知り大切な住まいを守る
屋根の火災保険利用は、決して裏ワザや不正な錬金術ではありません。自然災害によって大切な我が家が傷ついた際、契約者が当然に行使できる正当な権利です。
しかし、「誰でも自己負担ゼロ」「保険を使えば儲かる」といった甘言を弄する悪質業者のペースに乗せられてしまうと、予期せぬ金銭トラブルや法的リスクを背負うことになります。風災補償の基準を正しく理解し、信頼できる地元の屋根工事業者と連携しながら、正攻法で手続きを進めることが、資産価値を守る最善の道です。 (出典: 屋根 修理 火災 保険(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
