帳簿付けが激変!現金主義による所得計算の特例と注意点を徹底解説
個人事業主やフリーランスにとって、確定申告前の帳簿付けは頭を抱える作業の筆頭格です。「商品の引き渡し日と入金日がずれる」「売掛金や買掛金の管理が煩雑で合わない」といった経理の壁に直面し、作業がストップしてしまうケースは少なくありません。そうした事務負担を劇的に減らす制度として用意されているのが、所得税法に定められた「現金主義による所得計算の特例」です。
入出金のタイミングだけで記帳を完結できるため、簿記の専門知識が乏しい初心者にとっては強力な救済措置に見えます。しかし、利用にあたっては一定の所得制限や控除額の制限など、事前に把握しておくべき注意点も存在します。手間の削減と節税効果のバランスを見極め、自分にとって本当に有益な選択なのかを整理していきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:現金主義の特例を使えば、売掛金や買掛金を作らず「現金の入出金日」だけで売上・経費を簡易帳簿に記帳できる。
- 要点2:適用できるのは前々年の所得が「300万円以下」の小規模事業者に限られ、事前に税務署への届出が必要となる。
- 要点3:記帳の手間が大幅に減る半面、青色申告特別控除が「10万円」に限定され、最大65万円控除が受けられない明確なデメリットがある。
【基本ルール】現金主義による所得計算の特例とは?発生主義との決定的な違い
日本の所得税法において、事業所得や不動産所得の計算は原則として発生主義で行うことが義務付けられています。発生主義とは、実際にお金が動いた日ではなく、「商品やサービスを提供した日」や「仕入れが確定した日」に売上や費用を計上するルールです。例えば、12月25日に納品して請求書を送り、代金の振り込みが翌年1月31日になる場合、発生主義では納品した12月25日時点で当年の売上として処理しなければなりません。
この原則を適用すると、年度末をまたぐ取引において「売掛金」や「買掛金」といった債権・債務の勘定科目を管理する必要が生じます。入金時には売掛金を消し込む仕訳を打たねばならず、会計の初学者にとっては記帳作業の難易度を跳ね上げる主因となっていました。
この複雑さを解消するために用意されている例外規定が「現金主義による所得計算の特例」です。税務署へ事前に届出を済ませることで、実際に現金を受け取った日や銀行口座から支出された日を基準に所得を計算することが認められます。先の例であれば、1月31日に入金された時点で初めて売上を立てればよいため、年末時点での未決済残高を気にする必要がありません。
確定申告の記帳は劇的に楽になる?小規模事業者が知るべき真実と落とし穴
多くの小規模事業者が抱く「現金主義を使えば確定申告の記帳は劇的に楽になるのか」という疑問に対し、実務上の答えは「極めてシンプルになるが、トレードオフも大きい」となります。
現金主義を選択した場合、銀行口座の通帳記帳データや現金の出納履歴をそのまま帳簿に書き写すだけで日々の記帳が完了します。いわゆる「家計簿」や「お小遣い帳」と同じ感覚で作成できる単式簿記(簡易帳簿)で要件を満たすため、借方・貸方に分ける複式簿記の構造を理解する必要すらありません。経理に割く時間を極限まで削り、本業に集中したいフリーランスにとって、心理的ハードルが下がるメリットは確かです。
しかし、ここに大きな落とし穴が存在します。最大の制約は、税制上の最大の恩恵ともいえる青色申告特別控除が「10万円」に固定される点です。発生主義に基づいて複式簿記で帳簿を付け、e-Taxによる電子申告を行えば受けられる「最大65万円(または55万円)」の控除は適用できなくなります。
売上が伸びて所得税率が上がってくる段階では、55万円分の控除差額によって数万〜十数万円単位で納税額が変わる計算になります。記帳を楽にする対価として、手元に残る現金を減らしてしまっては本末転倒になりかねません。
誰が使える?「所得300万円以下」の判定基準と対象となる小規模事業者の要件
誰でも自由に現金主義を選べるわけではありません。この特例は、事業規模が小さく経理体制を整えるのが難しい事業者を保護する目的で設けられているため、厳格な適用要件が定められています。
最も重要なハードルが、「前々年(2年前)の不動産所得および事業所得の合計額が300万円以下」であるという基準です。ここで言う「所得」とは売上高(収入金額)ではなく、売上から必要経費を差し引いた後の金額を指します。ただし、以下の点に注意しなければなりません。
所得金額を判定する際、青色申告特別控除を適用する「前」の金額で計算します。さらに、専従者給与を支払っている場合は、その専従者給与の額を経費から除外して(所得に足し戻して)計算しなければなりません。給与所得や一時所得など、事業・不動産以外の所得は合算対象外です。
新たに開業した初年度および2年目に関しては、前々年の事業実績が存在しないため、「その年の所得の見積額が300万円以下」であれば申請が可能です。ただし、事業が好調に推移し、前々年の所得が300万円を超えた年については、その年分の申告から現金主義の特例は適用できなくなり、自動的に原則である発生主義へ戻さなければなりません。
現金主義を選ぶメリット・デメリット|青色申告特別控除10万円と最大65万円の壁
制度の利用を判断するにあたり、メリットとデメリットを天秤にかける作業が欠かせません。数字と実務の両面から比較してみましょう。
【現金主義特例の主なメリット】
- 記帳負担の最小化:現金の入出金時点のみを記録する単式簿記で済むため、簿記知識が不要。
- 未回収リスクの排除:請求書を発行したものの代金が未払いの案件について、入金があるまで税金が発生しない。
- 資金繰りと税額の一致:手元にキャッシュが入ったタイミングで所得が確定するため、納税資金の予測が立てやすい。
【現金主義特例の主なデメリット】
- 控除額の大幅縮小:青色申告特別控除が10万円にとどまり、55万円・65万円の優遇措置を放棄することになる。
- 純損失の繰越控除の制限:事業で赤字が出た場合、原則として青色申告の大きな強みである「純損失の3年間繰越控除」が受けられない(変動所得等の特殊なケースを除く)。
- 経営実態の把握遅れ:売掛・買掛が見えないため、今月どれだけの利益を生み出しているのかという正確な業績分析が難しくなる。
クラウド会計ソフトが普及し、銀行口座やクレジットカード明細から半自動で複式簿記の仕訳を生成できる現在、あえて65万円控除を捨ててまで現金主義にとどまる合理性は薄れつつあります。副業で年間の事業所得が数十万円程度にとどまるケースや、取引件数が年間数件程度で複式簿記を組む手間に見合わない場合などを除けば、慎重な検討が求められます。
国税庁への申請手続と提出期限|届出書の書き方から取りやめの手順まで
現金主義による所得計算の特例を利用するには、所轄の税務署へ事前の届出を完了させておく必要があります。口頭での申告や、申告書への記載だけでは効力を持ちません。
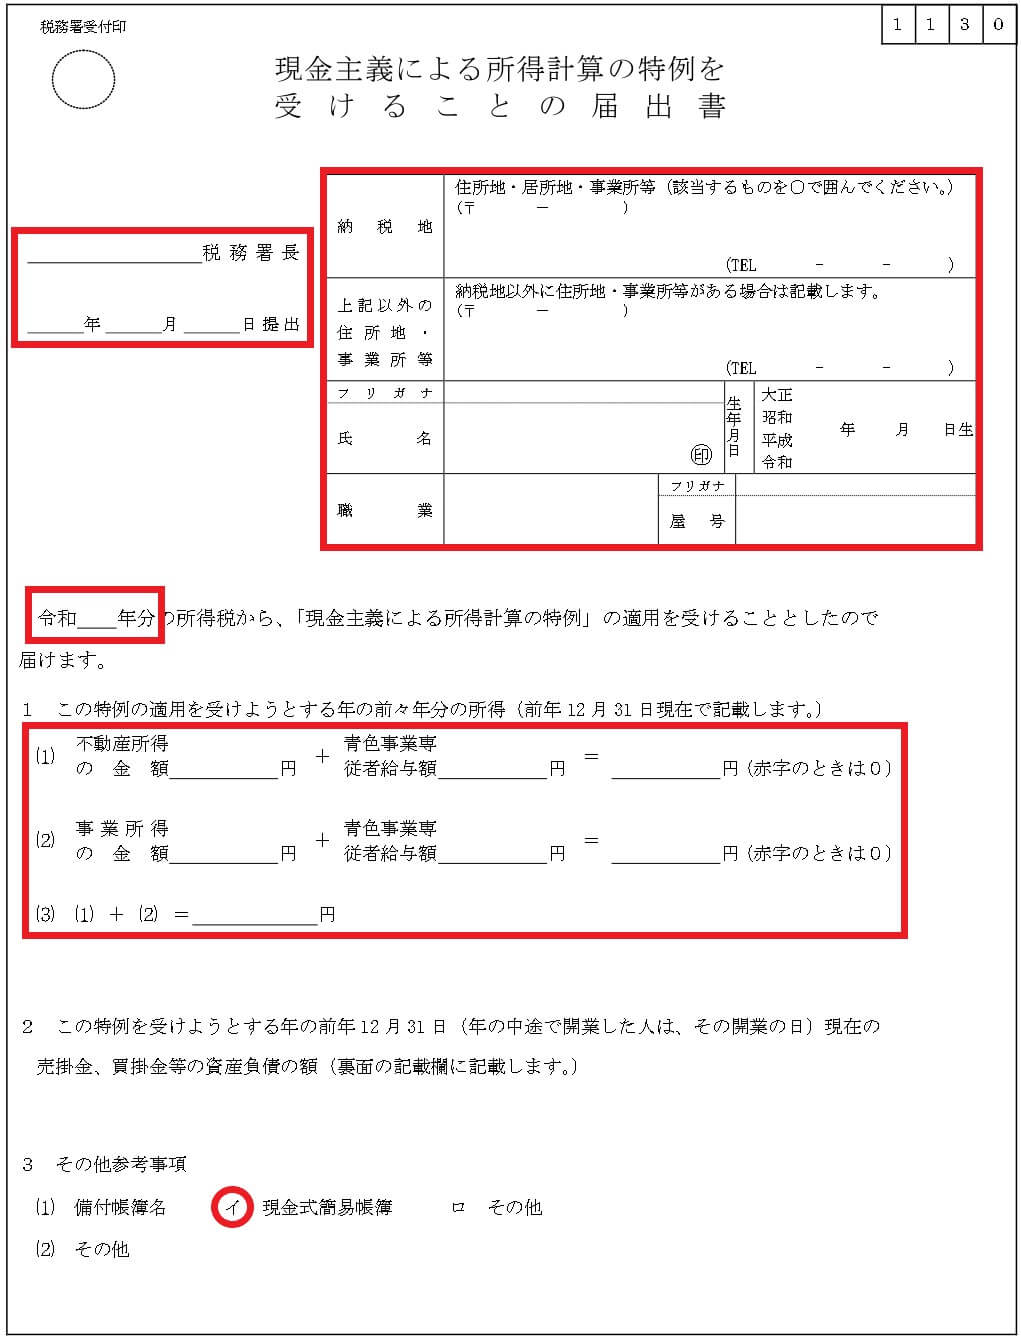
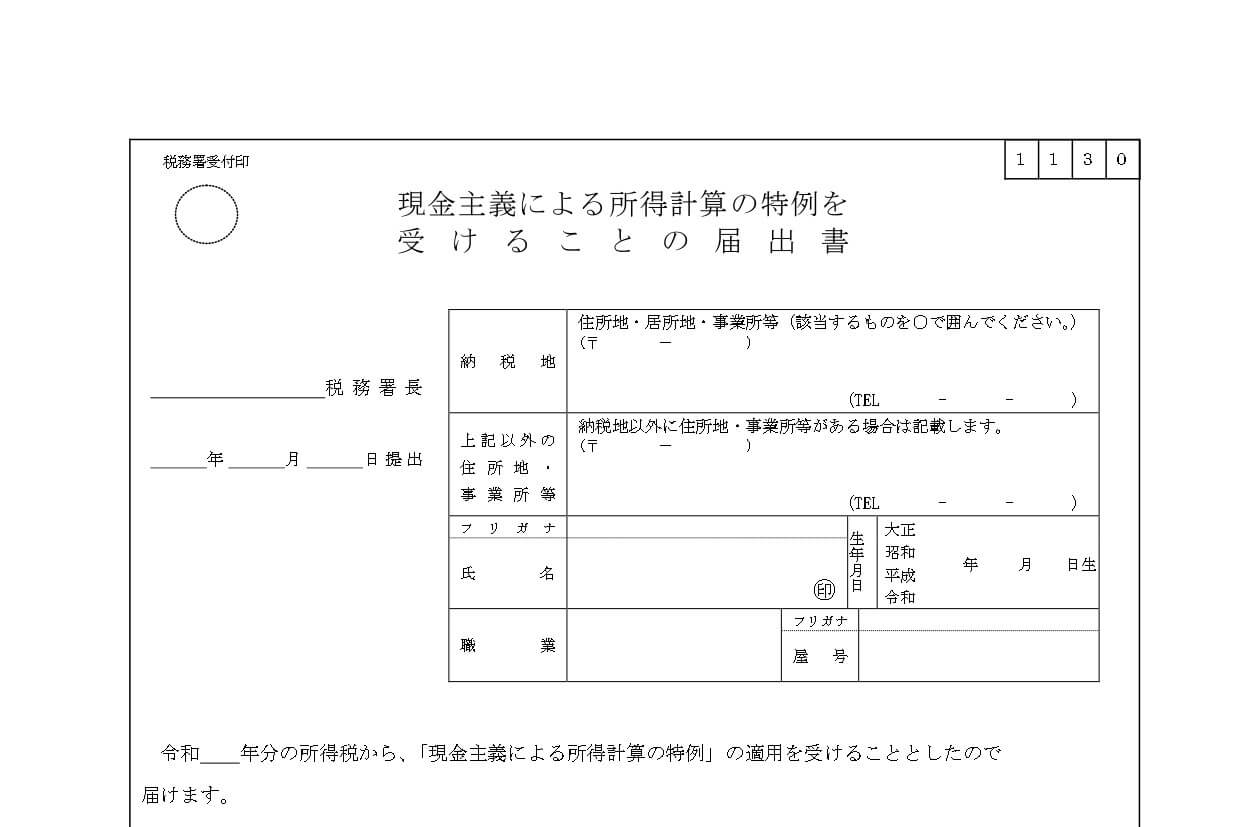
国税庁のウェブサイト等から「現金主義による所得計算の特例の届出書」を入手し、必要事項を記入します。提出期限は、特例の適用を受けようとする年の3月15日までです。例えば、当年分から適用したい場合は当年の3月15日までに提出を済ませておく必要があります。その年の1月16日以後に新規開業した場合は、開業日から2か月以内が提出期限となります。
あわせて、青色申告を行っていることが大前提となるため、まだ青色申告の承認を受けていない事業者は「所得税の青色申告承認申請書」を同時に提出しなければなりません。届出書には、過去2年間の事業所得等の金額や、現金主義を選択する具体的な理由を記載する欄が設けられています。
一方で、事業規模が拡大して所得が300万円を超えた場合や、会計ソフトを導入して「やはり65万円控除を受けたい」と方針転換する場合は、特例を取りやめる手続きを踏みます。この場合は「現金主義による所得計算の特例の取りやめ届出書」を、取りやめようとする年の3月15日までに税務署へ提出します。取りやめた年からは通常の発生主義へ移行し、年末時点の売掛金や買掛金を正しく計上した複式簿記による決算を行っていきます。
【現金主義による所得計算の特例】に関するよくある質問(FAQ)
Q1:白色申告でも現金主義による所得計算の特例を使えますか?
A1:使えません。この特例は「青色申告者」に限定された制度です。白色申告の場合は、前々年の所得金額にかかわらず、法律上定められた発生主義に従って記帳を行う必要があります。
Q2:12月末に仕事が完了し請求書を出しましたが、振込が翌年1月でした。いつの売上になりますか?
A2:特例の適用を受けている場合は、実際に代金が口座へ着金した「翌年1月」の売上として処理します。原則である発生主義の場合は、請求権が確定した「12月」の売上(売掛金)として計上しなければなりません。
Q3:前々年の所得が300万円を超えてしまったら、罰則を受けますか?
A3:罰則が科されるわけではありませんが、要件から外れるためその年は現金主義特例を適用できなくなります。税務署へ取りやめ届出書を提出した上で、発生主義による記帳・申告へ切り替えてください。要件を満たしていないにもかかわらず現金主義で申告を続けた場合、税務調査等で修正申告を求められるリスクがあります。
まとめ:2026年からの帳簿戦略と最適な選択肢
現金主義による所得計算の特例は、記帳業務を極限まで簡素化できる小規模事業者向けの実践的なセーフティネットです。売掛金や買掛金といった概念を排除し、現金の流れだけで確定申告を乗り切れる利便性は、経理に不慣れな創業者にとって心強い味方となります。
しかし、青色申告特別控除が10万円に制限されるという代償は決して小さくありません。現在は自動仕訳機能を備えたクラウドツールが発達しており、発生主義や複式簿記へのハードルは以前よりも格段に下がっています。
自身の前々年の所得水準、年間の取引件数、そして「経理の手間」と「控除による減税額」のどちらを優先すべきかを冷静に比較してください。事業の成長フェーズに合わせ、最初は現金主義でスタートし、売上の拡大とともに発生主義へ移行していく柔軟な帳簿戦略を描くことが賢明な判断といえます。 (出典: 現金 主義 による 所得 計算 の 特例(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
