コープ共済の女性2000円コースは本当にお得?帝王切開や評判の真実
家計の負担を抑えながら、万が一の病気やケガに手厚く備えたい女性たちの間で、絶大な支持を集めているのが「コープ共済《たすけあい》女性コース」です。月々わずか2,000円の手頃な掛け金でありながら、女性特有の病気はもちろん、妊娠・出産に伴うトラブルまで幅広くカバーする設計が大きな注目を集めています。
一方で、「妊娠がわかってからでも本当に加入できるのか」「帝王切開になった場合の給付金はいくら受け取れるのか」「民間の医療保険と比べてどんな落とし穴があるのか」といった疑問や不安の声も少なくありません。本記事では、2026年最新の保障内容や加入条件、実際の給付金シミュレーションや利用者のリアルな口コミまで徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:月々2,000円の掛け金で通常入院日額5,000円、女性特定病気なら日額8,000円の手厚い保障を実現
- 要点2:妊娠発覚後でも条件を満たせば加入可能で、帝王切開や切迫早産の手術・入院給付金もしっかり対象
- 要点3:毎年約15〜20%前後の割戻金実績があり実質負担はさらに軽いが、満65歳満期の定期タイプである点に留意が必要
【2026年最新保障】コープ共済「たすけあい」女性コースの全貌と基本スペック
コープ共済の主力商品である《たすけあい》の中でも、とりわけコストパフォーマンスの高さで選ばれているのが女性コース(L2000円)です。2026年現在も、20代から40代を中心とした幅広い世代の女性から圧倒的な加入実績を誇っています。
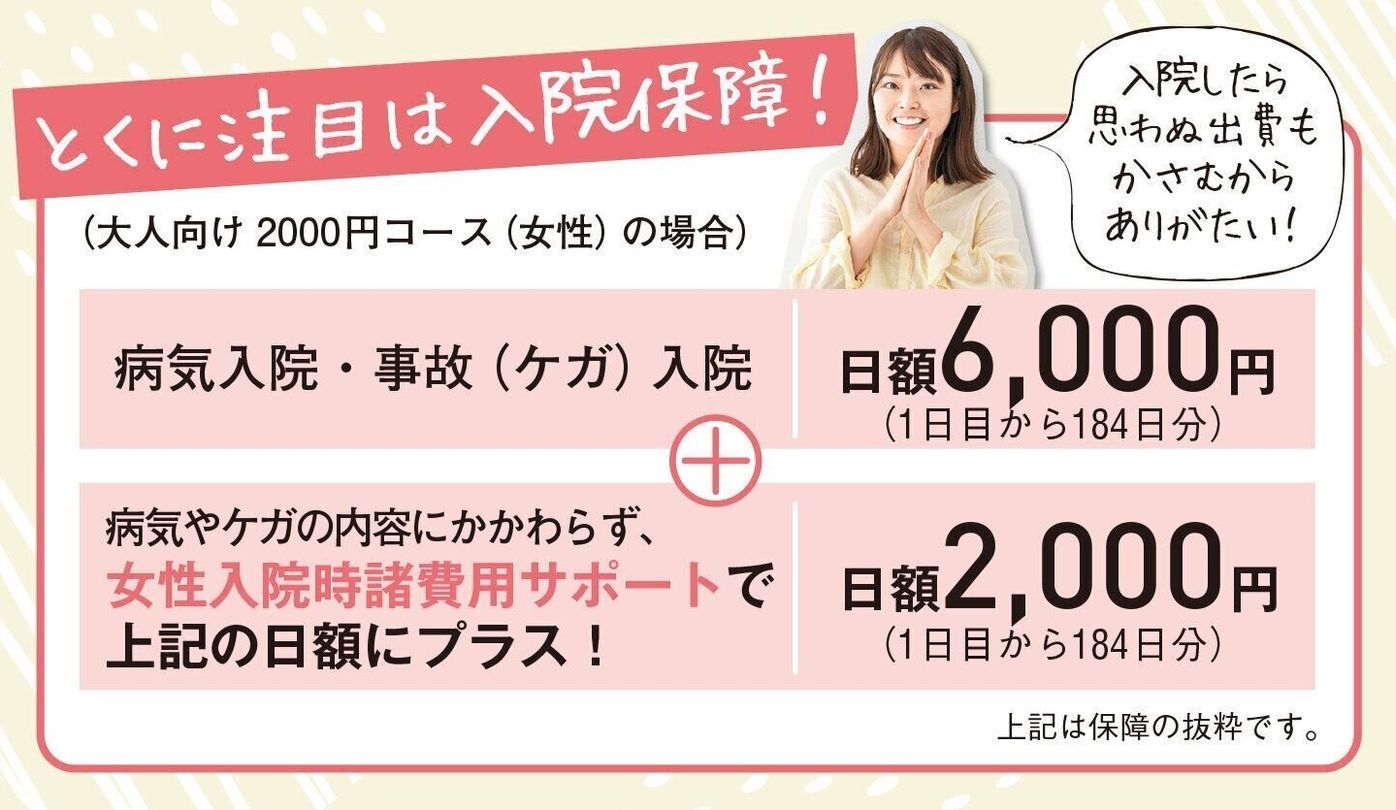
基本となる保障設計は、日帰り入院から対象となる手厚さが特徴です。病気やケガによる入院の場合、1日あたり5,000円が給付されます。さらに、女性特有の病気や所定のがんなどで入院した場合には「女性特定病気入院日額」として3,000円が上乗せされ、合計で日額8,000円を受け取ることができます。
手術に対する保障も充実しており、入院中の手術であれば1回につき5万円、外来(日帰り)手術であっても2.5万円の給付金が支払われます。公的医療保険の対象となる所定の手術の多くを網羅しているため、予期せぬ医療費の自己負担を大幅に軽減できます。
さらに見逃せないのが、共済ならではの「割戻金(わりもどしきん)」の実績です。毎年の決算で剰余金が出た場合、掛け金の一部が加入者に返還されます。例年15%〜20%程度が戻ってくる実績があり、実質的な月額負担は約1,600円〜1,700円台まで抑えられる計算になります。
妊娠中の加入・帝王切開でも給付金が出る?プレママに選ばれる決定打
女性向け保険を検討する際、最も関心が高まるタイミングのひとつが妊娠期です。一般的に民間の医療保険では、妊娠が判明した時点で「特定部位の不担保(子宮や異常分娩に関する保障の対象外)」という厳しい条件が付くケースが大半を占めます。
しかし、コープ共済の告知事項審査では、妊娠中であっても医師から異常を指摘されておらず、帝王切開などの予定がなければ原則として条件なしで加入できるという大きな特徴があります。これが、多くのプレママに選ばれる決定打となっています。
もし出産時に緊急帝王切開や予定帝王切開となった場合、健康保険が適用される医療行為となるため、しっかり給付金の請求対象になります。例えば、帝王切開により8日間の入院と手術を行った場合の給付金シミュレーションは以下の通りです。
・入院給付金:8,000円(基本5,000円+女性特定加算3,000円)× 8日 = 64,000円
・手術給付金:入院中の手術 = 50,000円
・合計受取額:114,000円
出産一時金に加えて11万円以上の給付金が受け取れるため、個室代や差額ベッド代、予期せぬ処置費用の補填として家計を力強く支えてくれます。
出産後の請求方法も非常にスムーズです。近年は専用アプリやWEBサイトからのオンライン申請が進化しており、医療機関の発行する領収書や診療明細書の写真をアップロードするだけで手続きが完了するケースが増えています。高額な医師の診断書を取得する手間と費用を省ける点も、産後の多忙な母親から高く評価されています。
子宮筋腫や乳がんも手厚くカバー!女性特定病気日額の強みとは
女性特有のリスクは妊娠・出産期だけにとどまりません。30代以降に急増する子宮筋腫や子宮内膜症、卵巣嚢腫、さらには乳がんや子宮頸がんといった悪性腫瘍への備えも重要です。
コープ共済の女性コースでは、これらの疾患による入院すべてに日額3,000円の上乗せ保障が適用されます。特に子宮筋腫の手術保障においては、腹腔鏡下手術や子宮全摘術など幅広い術式に対応しており、入院給付金と合わせてまとまった一時費用をカバーできます。
また、女性特有の病気だけでなく、甲状腺疾患や貧血、胆石症など女性に発症しやすい特定の病気も加算対象に含まれている点は見逃せません。幅広いリスクを月額2,000円の均一掛け金で網羅できる安心感は、同価格帯の共済・保険商品の中でも際立っています。
安さの裏にある落とし穴?月額2000円プランのデメリットと注意点
手頃な掛け金と充実した保障で魅力的なコープ共済ですが、加入前に把握しておくべきデメリットや注意点も存在します。契約後に後悔しないために、以下のポイントを必ず確認しておきましょう。
第一に、本商品は満65歳で保障が終了する定期タイプである点です。終身保障ではないため、65歳以降も保障を継続したい場合は「熟年コース」などに移行する必要がありますが、その際は高齢者向けの保障内容や掛け金へと変更されます。一生涯の保障を固定の掛け金で持ち続けたい人には不向きです。
第二に、重度の三大疾病(がん・心筋梗塞・脳卒中)に対する大型の一時金や先進医療の保障が限定的である点です。民間のがん保険のように「がんと診断されたら100万円」といったまとまった一時金を受け取るには、別途特約を付加するか別の保険で備える必要があります。
第三に、コープ共済に加入するためには、各地域の生協(生活協同組合)の組合員になる必要があるという点です。加入時に数百円〜1,000円程度の出資金が必要となります(※出資金は生協を脱退する際に原則全額返還されます)。宅配や店舗を利用していなくても組合員登録と共済加入は可能ですが、最初の手続きとして認識しておく必要があります。
民間医療保険とどっちが正解?コスパ・保障内容を徹底比較
加入を検討する際、「民間の医療保険とどちらを選ぶべきか」という悩みは多く聞かれます。それぞれの特徴を正しく理解し、自身のライフステージに合わせて選ぶことが肝要です。
民間の女性向け医療保険(終身タイプ)は、若いうちに加入すれば保険料が一生涯上がらず、先進医療特約や手厚い診断一時金を柔軟にカスタマイズできる強みがあります。しかしその反面、20代〜30代であっても月額保険料が3,000円〜5,000円程度になることが多く、妊娠中の加入には厳しい制限が付きがちです。
対するコープ共済《たすけあい》女性コースは、「20代〜40代の妊娠・出産・子育て期におけるピンポイントの医療リスクを、極限まで抑えたコストで手厚くカバーする」という目的に最適化されています。
したがって、「将来の長期保障よりも、今から子育てが終わるまでの医療費リスクを月々2,000円(割戻金考慮で実質1,600円台)で備えたい」という方や、「すでに妊娠しており、今すぐ入れる安心な保障を探している」という方にとっては、コープ共済が極めて合理的な選択肢となります。
【リアルな口コミ・評判】利用者が語るメリットと請求時のスピード感
実際に加入しているユーザーからはどのような評価が寄せられているのでしょうか。ネット上の口コミやアンケート調査から見えてくるリアルな声を集約しました。
最も多く見られる好意的な意見は、「給付金の振り込みスピードの早さ」です。「請求書類をWEBで送信してから3営業日後には口座に入金されていた」「産後の慌ただしい時期に面倒なやり取りがなく助かった」といった声が目立ちます。全国の生協ネットワークによる親切なサポート窓口の対応も高い安心感につながっています。
また、「切迫早産で急遽3週間の長期入院になったが、女性特定病気の日額上乗せのおかげで個室代の自己負担を完全にカバーできた」というプレママからの感謝の声も多数確認できます。
一方で、「健康診断で指摘事項があった際、告知基準に引っかかって加入できなかった」「60代以降の保障を考えると、これ1本だけでは心もとない」といった冷静な指摘もあります。加入審査における告知事項はシンプルであるものの、過去の通院歴や投薬歴は正確に申告する必要がある点には留意が必要です。
【コープ 共済 2000 円 女性】に関するよくある質問(FAQ)
Q1:妊娠何週目までなら加入申し込みができますか?
A1:妊娠週数に関する一律の制限はありません。妊娠初期から臨月直前まで加入申し込み自体は可能です。ただし、医師から帝王切開の予定や切迫早産などの異常分娩の可能性を指摘・指示されている場合は、告知事項に該当し加入できない(または条件が付く)ことがあります。異常を指摘されていない健康な状態での早めの手続きをおすすめします。
Q2:過去の出産で帝王切開を経験していても加入できますか?
A2:前回の帝王切開から一定期間(通常は1年〜5年程度、健康状態による)が経過しており、現在妊娠しておらず治療も受けていなければ加入できるケースが多いです。ただし、直近で帝王切開を経験している場合や現在妊娠中の場合は引受条件が異なるため、申し込み前の告知基準確認が推奨されます。
Q3:割戻金は毎年必ず戻ってきますか?いつ振り込まれますか?
A3:共済事業の決算状況(給付金の支払い総額など)に応じて決定されるため、金額や返還率は毎年変動します。ただし過去の実績としては毎年15〜20%前後が安定して戻っており、例年8月〜9月頃に指定の口座へ振り込まれるか、掛け金と相殺される形で還元されます。
Q4:すでに民間の医療保険に入っていますが、重複して給付金を受け取れますか?
A4:はい、問題なく受け取れます。コープ共済の給付金は「定額給付」であるため、民間の生命保険や医療保険、公的な高額療養費制度などとは別枠で、契約通りの金額が全額支払われます。出産や手術の費用に上乗せして手元資金を厚くしたい場合の「2本目のお守り」としても重宝されています。
まとめ:ライフステージに合わせた賢い保障選びを
コープ共済の女性向け月額2,000円コースは、圧倒的なコストパフォーマンスと、妊娠・出産・女性特有疾患への手厚いカバー力を両立させた、非常にバランスの優れた共済プランです。特に割戻金を含めた実質負担の軽さと、給付金請求手続きの迅速さは、多くの女性から選ばれ続ける大きな理由となっています。
終身保障ではないという特徴を理解した上で、20代から40代の医療リスクが高まる時期の「頼れるセーフティネット」として活用することで、毎月の家計を守りながら確かな安心を手に入れることができます。自身の健康状態やライフステージに合わせて、最適な保障設計を検討してみてはいかがでしょうか。 (出典: コープ 共済 2000 円 女性(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
