売掛債権ファクタリング急増の真相とは?手数料相場と失敗しない選び方
資金繰りの現場で、今まさにゲームチェンジが起きています。2026年を迎えた現在、全国の中小企業や個人事業主の間で「売掛債権ファクタリング」を取り入れた資金調達が爆発的な広がりを見せています。かつては「銀行融資を断られた末の苦肉の策」というネガティブなイメージを持たれがちだったこの手法が、なぜ今、財務戦略の攻めの一手として選ばれているのでしょうか。
長引く原材料高や人件費の高騰に加え、サプライチェーン全体の支払いサイクルの長期化が経営陣の頭を悩ませています。そうしたなか、融資に依存せず、自社の売上資産を即座に流動化できる売掛債権買取の仕組みは、キャッシュフローの即効薬として確固たる地位を築きました。本稿では、急増する現場のリアルな背景から手数料相場、悪質業者の見分け方に至るまで、2026年の最新動向を深掘りします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在、銀行融資の審査遅延を回避し、AI審査による即日資金調達を実現する手段としてファクタリングの利用企業が急増している。
- 要点2:取引先に知られない「2社間」と手数料を抑えられる「3社間」ではコストと性質が大きく異なり、相場把握が成否を分ける。
- 要点3:急速な市場拡大の裏で巧妙化する闇金まがいの違法業者を排除し、健全な資金繰り改善策として戦略的に使いこなす知識が不可欠である。
【2026年最新】売掛債権ファクタリングで資金調達する企業が急増する理由
なぜ今、これほど多くの企業が売掛債権ファクタリングへと舵を切っているのか。その最大の理由は、従来の金融機関による融資審査スピードと、現代のビジネススピードとの間に生じた「致命的なタイムラグ」にあります。
新規事業の立ち上げや急な資材発注、大型案件の受注に伴う前払い費用の発生など、現代の商取引では「数日以内の現金確保」が生死を分けるケースが珍しくありません。銀行融資を申し込んでも、決算書や事業計画書の精査に3週間から1カ月以上を要するのが一般的です。対して、売掛債権を専門業社へ譲渡するファクタリングであれば、最短数時間から即日での現金化が完了します。
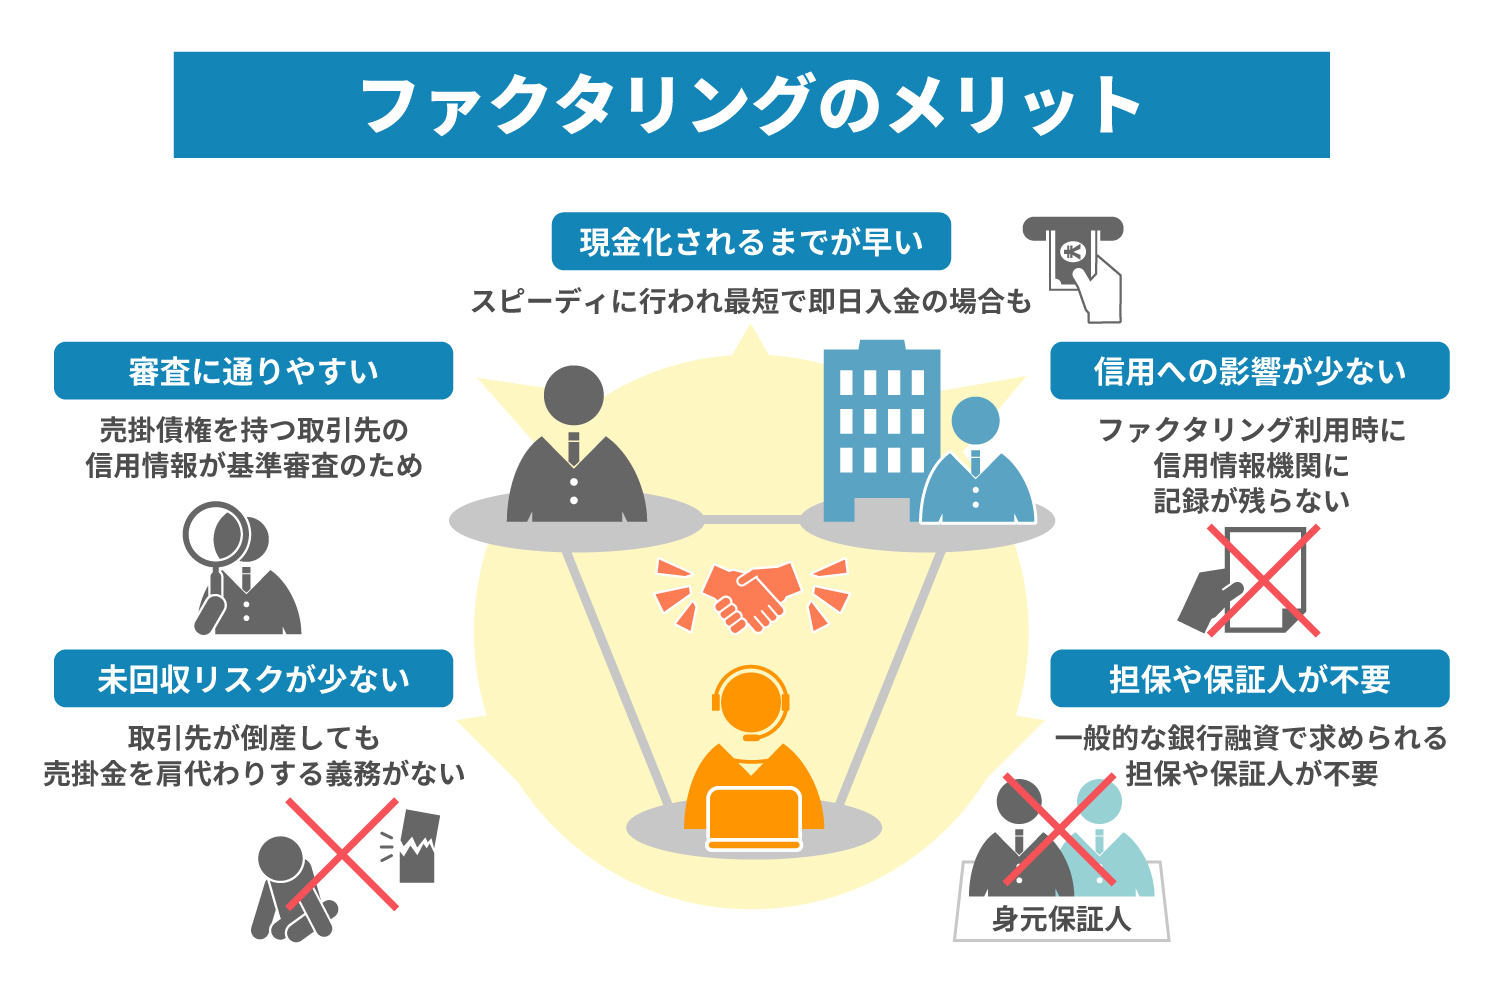
もうひとつの決定的な要因は、オフバランス化(資産の圧縮)による財務健全化のメリットです。ファクタリングは法的には「売買契約(債権譲渡)」であり、負債を増やす「借入金」ではありません。貸借対照表を傷つけずに手元流動性を高められるため、将来的な銀行借入の格付けや企業評価に悪影響を及ぼしにくいという利便性が、財務担当者たちから高く評価されています。
仕組みを徹底比較|2社間ファクタリングと3社間ファクタリングの違い
ファクタリングの利用にあたり、真っ先に理解すべきは「2社間」と「3社間」の根本的な構造の違いです。自社の状況に応じて正しく使い分けなければ、取引先との関係悪化や余計なコスト増を招く原因になりかねません。
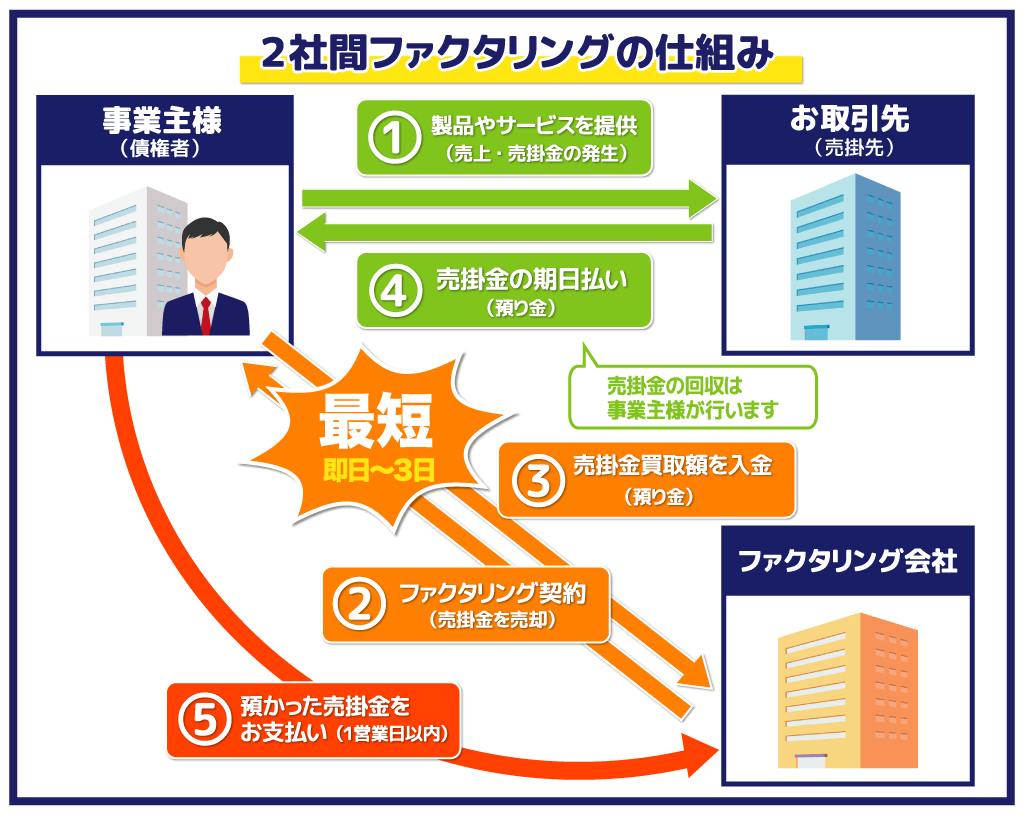
2社間ファクタリングは、申込企業(利用者)とファクタリング会社の2者のみで契約を締結するスキームです。最大のメリットは、売掛先(取引先)に債権譲渡の事実が一切通知されない点にあります。「資金繰りに困っているのではないか」という無用な信用不安を与えずに済むため、国内で利用される大半がこの形態です。ただし、ファクタリング会社側の未回収リスクが高くなるため、手数料は後述の通り高めに設定されます。
一方の3社間ファクタリングは、売掛先も含めて承諾を得たうえで進める契約形態です。売掛先から直接ファクタリング会社へ代金が振り込まれるため貸倒れリスクが低く、手数料は格段に安く抑えられます。しかし、取引先から承諾を取り付けるプロセスが必須となるため、現金化までに数日から1週間程度の時間を要する点、そして何より取引先との関係性への配慮が求められる点がハードルとなります。
さらに見落とせないのが、債権譲渡登記の有無です。2社間取引では、債権の二重譲渡を防ぐために登記を求められるケースがあり、これには数万円単位の登録免許税や司法書士報酬が発生します。近頃は登記留保(なし)で柔軟に対応する事業者も増えているため、見積もり時の確認が欠かせません。
【相場公開】ファクタリング手数料相場と審査通過率のリアル
利用を検討する際、経営者が最も神経を尖らせるのがコストの問題です。業界の透明化が進んだ2026年現在における、現実的なファクタリング手数料相場は以下の水準に収束しています。
2社間ファクタリングの手数料相場は8%〜18%程度、3社間ファクタリングでは2%〜9%程度が適正なレンジです。「手数料1%〜」といった極端に低い数字を掲げるWeb広告も見受けられますが、これは極めて信用力の高い上場企業宛ての確定債権かつ大口取引など、ごく一部の好条件に限定された下限値に過ぎません。初回利用や個人事業主宛ての場合は、10%台前半を想定しておくのが現実的です。
あわせて知っておきたいのが、各社がアピールする審査通過率のからくりです。業界内では「通過率93%」「審査通過率95%超」といった華々しい宣伝文句が並びます。これが融資より圧倒的に高い理由は、審査の対象が「申込者」ではなく「売掛先企業の支払い能力」にあるためです。
たとえ申込企業自身が赤字決算、債務超過、税金滞納を抱えていたとしても、売掛先が堅実な企業であり、過去の入金実績が証明できれば買い取りは成立します。ただし、売掛先の倒産リスクが高い場合や、実在性が疑わしい請求書の場合は当然ながら否決されます。「誰でも無条件で通る」という意味ではない点には注意が必要です。
激変する業界勢力図|オンライン完結ファクタリングと個人事業主の台頭
ここ数年のファクタリング業界における最大の技術革新は、オンライン完結ファクタリングの標準化です。対面面談や紙の契約書の郵送、領収書への押印といった従来のアナログな手続きはほぼ淘汰されました。
クラウドサインなどの電子契約サービスとAPI連携による口座履歴の自動照合技術が普及したことで、申込みからAI審査、振込実行までが最短30分〜2時間程度で完結するプラットフォームが主流となっています。この劇的な利便性の向上が、これまで資金調達市場から取り残されがちだったフリーランス層の需要を呼び起こしました。
個人事業主ファクタリングを専門に扱う事業者が次々と登場し、数万円単位の少額債権から気軽に売却できるようになっています。インボイス制度が定着したビジネス環境下で、免税事業者からの移行に伴う税負担増やキャッシュギャップに直面した小規模事業主にとって、手元のスマートフォンひとつで完結する資金調達手段は、強力な経営防壁として機能しています。
知っておくべき悪質業者の手口と違法業者の見分け方
市場が急速に膨張する一方で、法規制の隙間を縫う悪質業者による被害も後を絶ちません。ファクタリングは融資ではないため、利息制限法や貸金業法の直接の適用を受けないグレーゾーンが存在します。だからこそ、経営者自身が身を守るための違法業者見分け方を熟知しておく必要があります。
警戒すべき典型例が「給与ファクタリング」や、実質的な闇金業者による「偽装ファクタリング」です。債権買取を謳いながら、実態は違法な超高金利での金銭消費貸借を行っているケースが代表的です。以下のチェック項目に1つでも該当する場合は、契約を直ちに中断してください。
- 償還請求権(ノンリコース)が設定されていない:正規のファクタリング契約は原則として「ノンリコース(償還請求権なし)」です。売掛先が倒産して代金が回収不能になった場合、その損失はファクタリング業者が負います。もし契約書に「売掛先未払い時は利用者が全額を買い戻す」という条項があれば、それはファクタリングではなく違法な貸し付けです。
- 法外な手数料の要求:2社間取引であっても25%〜30%を超えるような手数料設定は暴利であり、悪質業者のサインです。
- 代表者の個人保証や担保を求められる:資産の売買契約である以上、保証人や不動産担保の設定を要求されることは法理上あり得ません。
- 会社情報が極端に不透明:固定電話番号を持たず携帯電話(090など)のみで連絡してくる、所在地のオフィス実態がない、契約書面の控えを渡さないといった業者は論外です。
2026年最新おすすめ比較と失敗しない資金繰り改善策の黄金律
健全なサービスを見極め、自社の状況に合った最適なパートナーを選ぶための2026年最新おすすめ比較の評価軸は、次の3点に集約されます。
第1に「手数料の明確な上限提示」です。下限値だけでなく上限値(例:上限12%など)を明記している事業者は信頼性が高く、見積もり後の想定外なコスト膨張を防げます。第2に「入金スピードと対応可能時間」です。24時間365日のAI審査に対応しているのか、土日祝日の着金が可能なのかは緊急時の生命線となります。第3に「取扱可能金額の幅」であり、自社の売掛債権の規模(少額専門か大口対応か)に応じた適切な選定が求められます。
そして最も重要なのは、ファクタリングを単なる場当たり的な延命処置で終わらせず、長期的な資金繰り改善策の一環として位置づける視点です。
ファクタリングで得たキャッシュは、いわば「未来の売上の前借り」です。連続して過度に使用し続ければ、将来手に入るはずの現金が手数料分だけ目減りし、かえって体力を削ることになります。利用して手元資金を確保したタイミングで、取引先への支払いサイトの短縮交渉、在庫管理の適正化、不採算取引の見直し、公的融資への借り換え準備などを並行して進めること。これこそが、資金ショートの危機を脱し、自社を自走可能な黒字サイクルへと導く黄金律です。
【売掛債権ファクタリング】に関するよくある質問(FAQ)
Q1:ファクタリングを利用すると、取引先に知られて信用を失いませんか?
A1:2社間ファクタリングを選択し、債権譲渡登記を行わない(または登記留保の)契約を結べば、取引先に通知が届くことは一切ありません。ファクタリング会社から取引先へ直接連絡が入ることもないため、対外的な信用を傷つけずに資金調達が可能です。
Q2:個人事業主や開業したばかりのスタートアップでも申し込めますか?
A2:はい、利用可能です。審査において最も重視されるのは、申込者側の社歴や売上規模ではなく「売掛先が法人であり、期日通りに支払われる確度の高い債権であるか」という点です。請求書と過去の入出金履歴が確認できれば、設立初年度や個人事業主であっても多くの業者が対応しています。
Q3:銀行融資の審査に落ちた直後や、税金を滞納していても買い取ってもらえますか?
A3:十分に買い取りの対象となります。金融機関の借入とファクタリングは審査基準がまったく異なるためです。税金滞納がある場合でも、税務署と分納計画を立てて合意しているなど誠実な対応が確認できれば、審査を通過できる可能性は十分にあります。
まとめ:2026年の資金調達を乗り切るための賢い一手
不透明さを増す経済環境において、手元資金のショートは企業の命取りになります。売掛債権ファクタリングは、正しく理解し、適正な手数料水準の優良事業者を選びさえすれば、銀行融資にはないスピードと柔軟性を兼ね備えた強力な財務ツールです。
甘い言葉で誘い込む悪質業者のリスクをしっかりと排除しつつ、短時間のピンチを乗り切るための即効薬として賢く組み込む。そして生まれた時間の猶予を使って、本質的な収益構造の改革を進めること。これこそが、2026年の荒波を乗り越え、企業の持続的な成長を実現するための確かな道筋となります。 (出典: 売 掛 債権 ファクタリング(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
