離婚の財産分与で貯金はどうなる?へそくり・隠し口座の折半ルール
離婚協議において最も紛糾しやすい論点の一つが「貯金の財産分与」です。「夫婦名義の口座はどう分けるのか」「独身時代に貯めたお金も折半されるのか」「コツコツ貯めたへそくりまで渡さなければならないのか」といった疑問や不安を抱える人は少なくありません。手元にある現預金は生活の再スタートを切るための生命線だからこそ、正しい法的知識を持たずに話し合いを進めると、数十万から数百万円単位で損をしてしまうリスクがあります。
近年はネット銀行の普及やキャッシュレス化に伴い、資産の所在が見えにくくなる一方で、裁判所を通じた開示制度やデジタル遺産の追跡技術も急速に進化しています。本記事では、離婚時の貯金分与における基本ルールから、特有財産と共有財産の明確な境界線、相手の隠し口座を特定する実践的な調査手法、さらには預金隠しに対するペナルティまで、取材に基づき分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:婚姻期間中に築いた預貯金は名義に関係なく「原則2分の1ずつ折半」が裁判所の基本判断
- 要点2:独身時代の預金や相続した遺産は「特有財産」となり、財産分与の対象外として保護される
- 要点3:隠し口座は弁護士会照会や財産開示手続で特定可能であり、意図的な隠蔽には厳しいペナルティが科される
【基本ルール】離婚時の財産分与で貯金はなぜ「折半」になるのか?
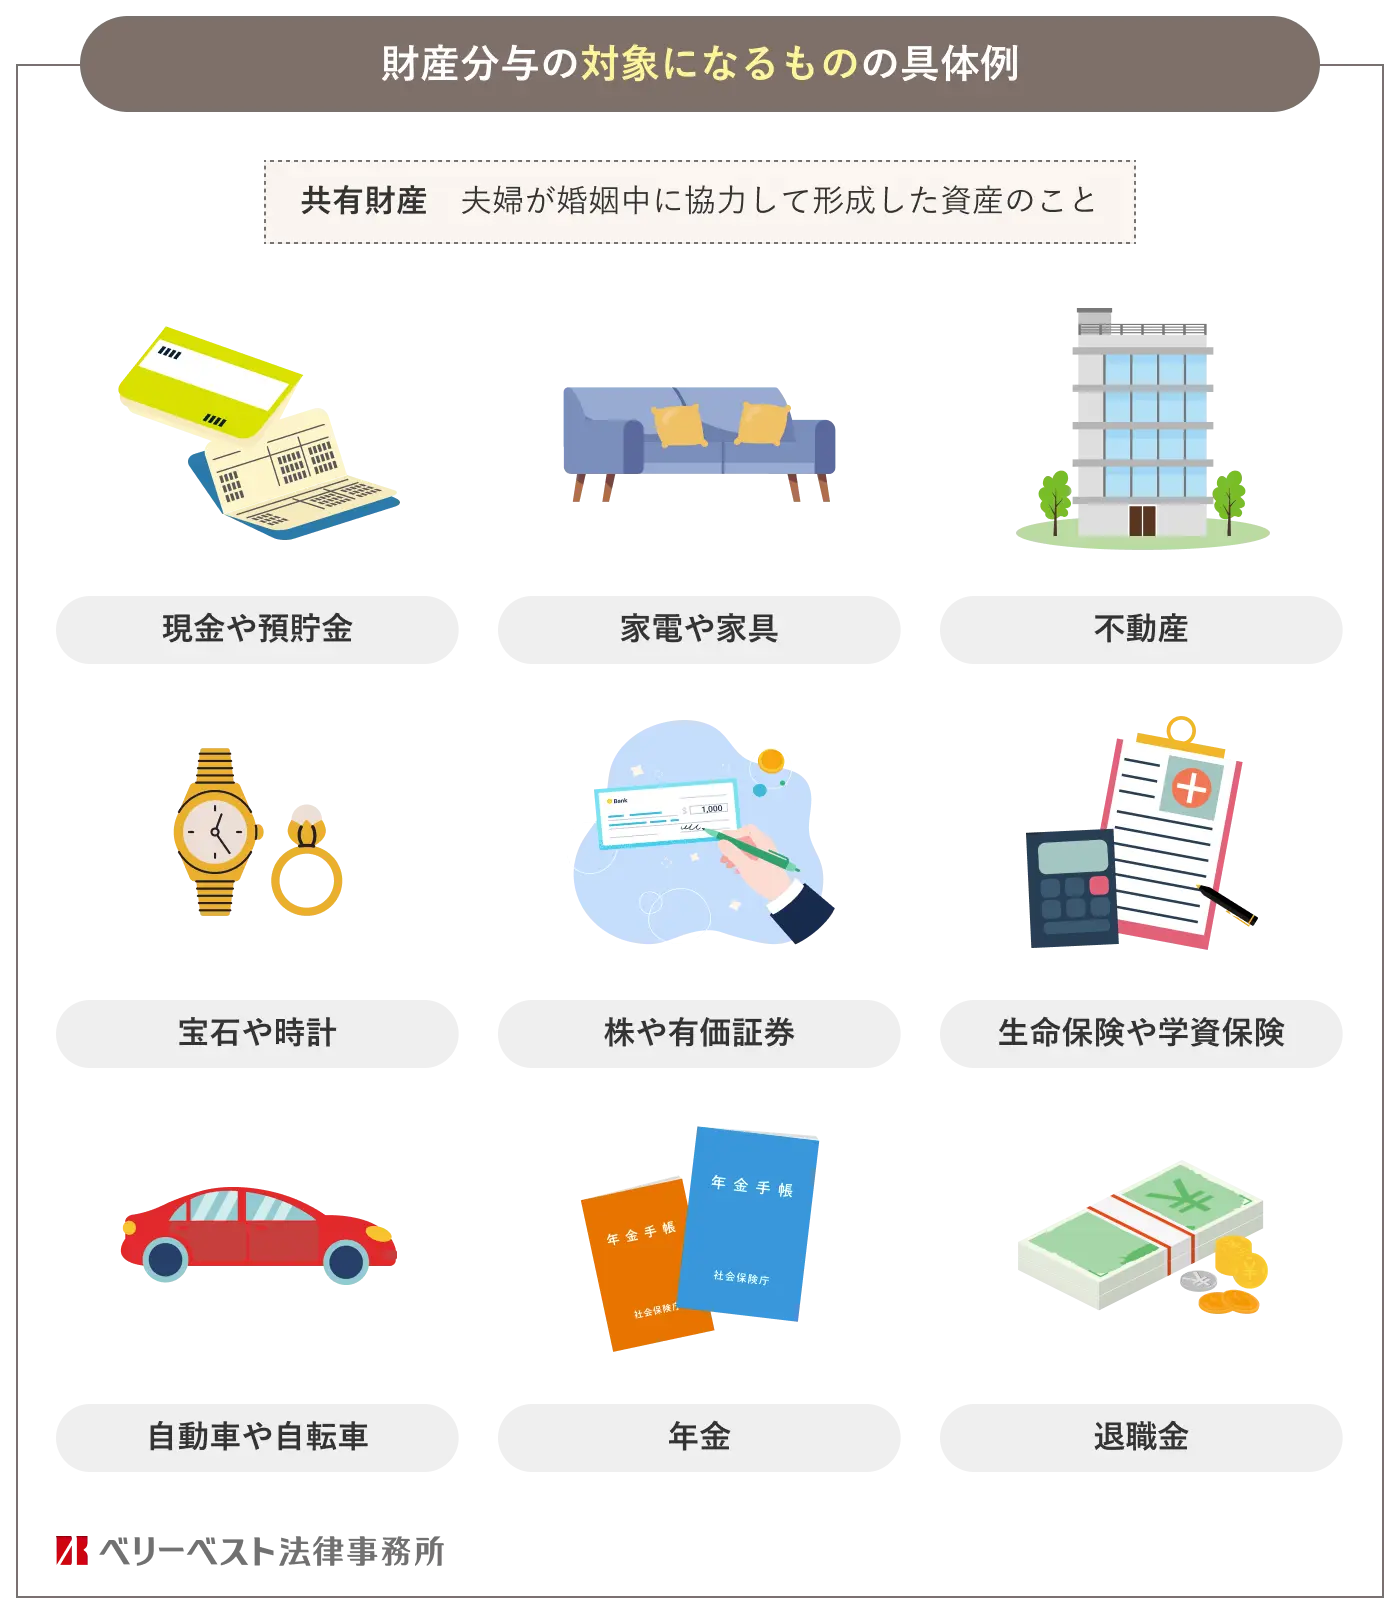
法律上、婚姻生活の中で夫婦が協力して築き上げた財産は「実質的な共有財産」とみなされます。たとえ夫の単独名義口座に入っている預金であっても、妻が家事や育児を一手に引き受けて夫の就業を支えていた場合、その貯蓄は夫婦双方の貢献によって成立したと評価されます。そのため、原則として預貯金の配分割合は「2分の1(50:50)」の均等割が適用されます。
共働きで収入に大きな開きがある場合や、一方が専業主婦(主夫)であるケースでも、この「2分の1ルール」が覆ることは原則としてありません。夫婦の一方が特殊な才能や資格によって莫大な資産を築いたような例外的なケース(医師、会社経営者、プロスポーツ選手など)を除き、一般的なサラリーマン世帯や共働き世帯では、名義を問わず預貯金総額を合算して均等に分けるのが司法の実務です。
特有財産と共有財産の違い詳細まとめ|独身時代の貯金や相続預金はどうなる?
すべての預貯金が折半の対象になるわけではありません。財産分与において極めて重要なのが、「共有財産」と「特有財産」の峻別です。この2つを取り違えてしまうと、本来渡す必要のない自分のお金まで相手に渡してしまうことになりかねません。
婚姻前から所有していた貯金や、婚姻中であっても親から相続・贈与によって取得した金銭は「特有財産」に分類され、財産分与の対象外となります。これらは夫婦の協力とは無関係に個人の努力や血縁関係によって得られたものだからです。
ただし実務上、注意しなければならないのが「口座の混同」です。独身時代の預金が入っていた口座に結婚後の給与を振り込み続けたり、生活費の引き落とし口座として長年使っていたりすると、どこまでが特有財産でどこからが共有財産なのか判別がつかなくなります。特有財産を主張する側には「結婚当時の残高証明書」や「過去の通帳履歴」による立証責任が求められるため、古い通帳や取引履歴は確実に保管しておく必要があります。
【真相】「へそくり」や生活費の余りは財産分与の対象?判断基準を検証
「日々の生活費をやりくりして自分の口座にコツコツ貯めたへそくりは、自分の財産ではないのか」という相談は後を絶ちません。しかし、法的な結論から言えば、生活費の余りから作られたへそくりは原則として共有財産とみなされます。
日々の節約努力は称賛されるべきものですが、原資となっているのは「夫婦共同の家計(給与など)」であるためです。名義を自分名義の口座にしていても、タンス預金として手元に隠していても、婚姻期間中の収入から捻出されたものである以上、財産分与の清算対象に含まれます。
一方で、実家からの小遣いや、結婚前に持っていた資金を運用して得た利益など、夫婦の共同生活とは無関係な原資から成るへそくりであれば、特有財産として分与対象から外すことが可能です。鍵を握るのは「名義」ではなく「原資がどこから出たか」という客観的な事実です。
財産分与の「基準日」はなぜ別居時なのか?同居解消後の預金変動ルール
財産分与の対象となる貯金額を確定させるタイミングを「基準日」と呼びます。多くの場合、この基準日は離婚届を提出した日ではなく、「別居した日」に設定されます。
その理由は、別居によって夫婦の経済的な協力関係が事実上終了したと判断されるためです。別居後に各自が稼いで増やした貯金はそれぞれの個人財産となり、相手に分与する必要はありません。逆に、別居後に生活費や遊興費で預金を大幅に減らした場合でも、分与の計算は「別居時点の残高」をもとに行われます。
別居直前に預金が不自然に引き出されるトラブルを防ぐためにも、「別居日当日の全口座の残高証明書」を取得しておくことが、適正な財産分与を実現する上での決定的な防衛策となります。
相手の隠し口座を暴く調査方法|弁護士会照会から財産開示手続まで
「相手が預金額を過少申告している」「存在すら明かしていない隠し口座がある」という疑念がある場合でも、諦める必要はありません。個人の力だけで他人の口座情報を調べることは困難ですが、法的な手続きを活用することで預金の所在を特定できます。
代表的な調査手法が、弁護士法第23条の2に基づく「弁護士会照会(23条照会)」です。銀行名と支店名が判明していれば、弁護士を通じて金融機関に残高や取引履歴の開示を求めることができます。近年はネット銀行や地方銀行を含め、金融機関側も照会に応じる体制が整っています。
支店名が分からない場合でも、メガバンクやゆうちょ銀行であれば本店への一括照会で保有口座の有無を調査できるケースが増えています。さらに調停や裁判の段階に進めば、裁判所を通じた「調査嘱託」や、民事執行法に基づく「財産開示手続」を活用し、相手に口座情報の開示を法的に義務付ける強力なアプローチが可能です。
預金の隠蔽がバレたときのペナルティと「貯金なし」と言われた場合の対処法
相手が頑なに「貯金は一円もない」と主張したり、分与を免れるために親族名義の口座へ資金を移動させたりする行為には、重大なリスクが伴います。
調停や裁判の場で意図的な預金隠蔽が発覚した場合、裁判官からの心証は著しく悪化します。悪質な財産隠しと認定されれば、本来の折半ルールが修正されて相手側の配分割合を減らされたり、不法行為に基づく慰謝料請求や調査費用の損害賠償を命じられる判例が積み重なっています。
相手から「貯金がない」と言われた際は、言葉を鵜呑みにせず、過去数年分の確定申告書、源泉徴収票、課税証明書を精査し、年収に見合った資産形成がなされているかを論理的に照合していくことが有効です。
【離婚と財産分与の貯金】に関するよくある質問(FAQ)
Q1:子ども名義の口座に貯めていた預金は財産分与の対象になりますか?
A1:名義が子どもであっても、その原資が「親の収入」から積み立てられたものであれば、実質的な夫婦の共有財産として分与の対象になります。ただし、祖父母からのお年玉や教育資金贈与など、子ども自身に贈与されたお金であることが明確な部分は特有財産となり、分与対象から除外されます。
Q2:別居中に相手が生活費として勝手に預金を引き出していた場合はどうなりますか?
A2:別居時点の残高が基準となるため、別居後に勝手に引き出された預金は「財産の前渡し」または「不当な引き出し」として扱われます。財産分与の計算上、引き出された金額を別居時残高に加算した上で分割計算を行い、引き出した側の取り分から差し引く形で清算されます。
Q3:離婚後に相手の隠し口座が見つかった場合、後から請求することはできますか?
A3:離婚成立後であっても、「離婚時から2年以内」であれば家庭裁判所に財産分与の調停・審判を申し立てることができます。また、離婚協議時に「財産をすべて開示した」と嘘をつかれていた場合は、2年を経過していても不法行為に基づく損害賠償請求が認められるケースがあります。
まとめ:今後の展望と注目ポイント
離婚における貯金の財産分与は、感情論ではなく「客観的な証拠」と「正確な法知識」に基づいて進めることが極めて重要です。名義にとらわれず、共有財産と特有財産を明確に区分し、別居時の残高を迅速に確定させることが、不利益を被らないための鉄則です。
デジタル金融サービスの多様化により資産の形態は複雑化していますが、同時に法的照会制度や開示手続きの実務も年々厳格化しています。相手の申告に不信感がある場合や、預金の追跡が難しいと感じる場合は、早い段階で離婚問題に精通した弁護士などの専門家に相談し、確実な証拠収集を進めることをおすすめします。 (出典: 財産 分 与 離婚 貯金(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
