通勤手当の非課税限度額引上げへ!マイカー通勤の手取りはどう変わる?
長引くガソリン価格の高騰や物価高を背景に、通勤手当の非課税限度額の引上げを巡る税制改正の動きが大きな注目を集めています。毎日の通勤にかかる実費が膨らむ中、従来の非課税枠を超えて課税されていたドライバーを中心に、制度見直しの声が急速に高まっていました。
電車やバスを利用する公共交通機関通勤と、自家用車を利用するマイカー通勤では非課税枠のルールが大きく異なります。今回の見直しによって手取り額や給与計算の実務にどのような影響が出るのか、押さえておくべきポイントを整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:ガソリン代高騰に対応し、マイカー通勤における距離別の非課税限度額が見直しへ。
- 要点2:電車・バス通勤の非課税上限(月額15万円)との格差是正や実質負担の軽減が狙い。
- 要点3:非課税枠の拡大によって超過課税が解消されれば、対象者の手取り額が増加する見通し。
【2026年最新動向】通勤手当の非課税限度額引上げが決まった背景と経緯
今回の通勤手当の見直しが進む最大の要因は、世界的な原油高と為替相場を背景としたガソリン価格の長期的な高止まりです。地方都市をはじめとする車通勤が不可欠な地域では、燃料費の上昇が家計を直接圧迫し続けてきました。
国税庁が定めるマイカー通勤の非課税基準は、過去のガソリン実勢価格をもとに設計されていたため、近年の相場環境との乖離が顕著になっていました。支給された通勤手当が上限を超えてしまい、超過分が給与所得として課税されて実質的な手取りが目減りする「逆転現象」が現場で多発していた経緯があります。
経済団体や地方自治体からの強い要望を受け、政府・与党は実態に合わせた税制の適正化に着手しました。通勤にかかる実費負担を公平に補填するという通勤手当本来の趣旨を取り戻すため、非課税限度額の引き上げが具体化しています。
マイカー通勤と電車通勤で何が違う?国税庁が定める非課税基準の仕組み
通勤手当に対する非課税規定は、利用する交通手段によって算出方法が明確に分かれています。給与明細を確認する際、まずは自身がどちらの基準に当てはまるのかを把握することが欠かせません。
電車やバスなどの公共交通機関を利用する場合、非課税限度額は最高月額15万円までと定められています。運賃の合理的な経路であれば実費相当が非課税枠に収まるケースが多く、都市部の鉄道通勤者で枠を超える事例は限定的です。
一方で、自動車やバイク、自転車を使うマイカー通勤の場合、通勤距離(片道の通勤距離)に応じて非課税限度額が細かく段階分けされています。どれほど燃料代が高騰しても、定められた距離ごとの上限を超えた金額は一律で課税対象となるため、マイカー通勤者ほど税制改定の恩恵をダイレクトに受ける構造です。
【距離別一覧】自動車通勤の非課税限度額はいくらまで変わるのか
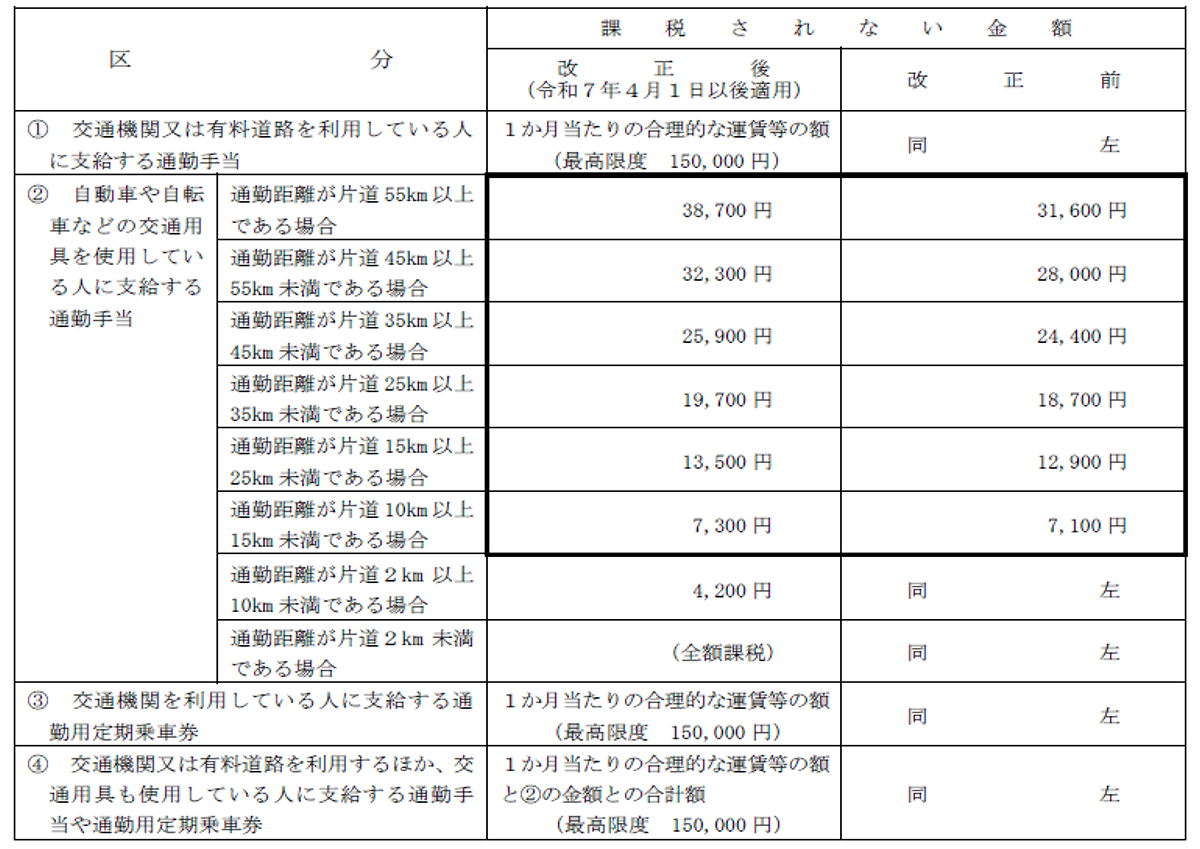
自動車通勤の非課税枠は、片道の通勤距離に応じて2km未満から55km以上まで区分されています。これまでの基準では、以下のような上限設定が適用されてきました。
【従来のマイカー通勤における距離別非課税限度額(月額)】
・片道2km未満:全額課税(非課税枠なし)
・片道2km以上10km未満:4,200円
・片道10km以上15km未満:7,100円
・片道15km以上25km未満:12,900円
・片道25km以上35km未満:18,700円
・片道35km以上45km未満:24,400円
・片道45km以上55km未満:28,000円
・片道55km以上:31,600円
今回の改定議論では、直近のガソリン全国平均価格を反映し、各区分の上限額がおよそ1割から2割程度引き上げられる見込みです。長距離通勤者ほど引き上げ幅の恩恵が大きく、月数百円から数千円規模で非課税枠が拡大します。
手取りはどう変わる?通勤手当の超過分課税と給与計算の変更点
通勤手当が非課税限度額を超退した場合、超過した金額は「給与の一部」とみなされ、所得税および復興特別所得税、住民税が課税されます。さらに、社会保険料の算定基準となる標準報酬月額にも影響を与える場合があります。
例えば、片道12kmの車通勤で会社から月額1万円の通勤手当が支給されていた場合、現行基準(限度額7,100円)では差額の2,900円が毎月課税対象でした。税制改正によって限度額が手当額以上に引き上げられれば、2,900円にかかっていた税金がゼロになり、その分だけ毎月の手取り額が増加します。
企業の人事・労務担当者にとっては、給与計算システムのマスター設定更新が必須です。公布・施行のタイミングによっては、過去にさかのぼって適用される「遡及適用」が発生し、年末調整での精算実務が必要になるケースも想定されるため、早めのスケジュール確認が求められます。
税制改正はいつから適用される?現場やSNS・ネットの反応
今回の税制改正は政令の改正を経て順次施行されますが、施行日以降に支払われる給与から新基準が適用されるのが一般的です。過去の引き上げ時と同様、年度の途中で公布されてその年の1月1日に遡って適用される場合、秋以降の給与計算や年末調整で差額還付の手続きが行われます。
ネット上やSNSでは、車通勤が中心の地方在住者を中心に歓迎の声が広がっています。
【ネット上の主な反応】
・「地方住みで往復30km走っているから、毎月非課税枠オーバーで税金を取られていた。引き上げは本当に助かる」
・「ガソリン代が高止まりしている中で、ようやく実態に税制が追いついてくれた印象」
・「会社の通勤手当自体の支給基準も一緒に見直してくれないと、手取りが増えるだけでは追いつかない」
制度改正を評価する一方で、企業側の通勤手当支給基準そのものの引き上げを望む声も根強く、企業の福利厚生方針にも波及しそうです。
【通勤手当の非課税限度額の引上げ】に関するよくある質問(FAQ)
Q1:電車やバス通勤の「月15万円」の上限も今回の改正で引き上げられますか?
A1:今回の改正議論は主にガソリン代高騰を受けた「マイカー・自転車通勤」の距離別限度額が中心です。公共交通機関の月額15万円枠は新幹線通勤などを除き大半の実費をカバーしているため、据え置きとなる見通しが有力です。
Q2:自転車通勤の場合もマイカーと同じ基準で非課税枠が引き上げられますか?
A2:はい、自転車や原動機付自転車(バイク)による通勤も、税法上は「マイカー・自転車等の交通用具を使用する者」として同一の距離別基準が適用されます。片道2km以上であれば引き上げられた新基準が適用されます。
Q3:会社の支給額が変わらなくても手取りは増えますか?
A3:これまでに非課税限度額を超えて支給され、一部が課税されていた人であれば、会社の手当額が変わらなくても非課税枠が広がることで税負担が減り、手取り額は増加します。もともと非課税枠の範囲内に収まっていた場合は税額の変動はありません。
まとめ:今後の法改正スケジュールと手取り改善に向けた注目点
通勤手当の非課税限度額引き上げは、物価高に直面するマイカー通勤者にとって直接的な手取り改善につながる実用的な税制改正です。距離別の新上限額が確定次第、自身の通勤距離と照らし合わせて手取りへの影響を試算しておくと安心です。
また、会社側の通勤規程の見直しや給与明細の課税支給額欄に変更が反映されているかなど、施行後の明細チェックも忘れずに行いましょう。 (出典: 通勤 手当 の 非課税 限度 額 の 引上げ(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
