駐車場代の消費税は課税?非課税?判断基準と2026年インボイス対策
ビジネスの現場や日々の暮らしで頻繁に発生する駐車場代の支払い。毎月口座から引き落とされる月極駐車場の賃料や、営業活動で利用するコインパーキングの領収書を前にして、「そもそも駐車場代に消費税はかかっているのか」と疑問を持った経験はないでしょうか。
日本の税法上、「土地の貸し付け」は原則として非課税取引と定められています。そのため、「地面を借りているだけなのだから、駐車場代も非課税のはずだ」と誤解されがちです。しかし実務の現場では、同じように見える駐車場であっても、設備の有無や建物の賃貸契約の形態によって課税・非課税の扱いが真逆に分かれます。2026年現在、インボイス制度の経過措置が見直しの時期を迎えるなか、正しい課税区分と経理処理の理解は、無用な追徴課税やコスト増を防ぐために欠かせない必須知識です。
📌 【この記事の重要ポイントまとめ】
- 要点1:駐車場代は土地そのものの貸付ではなく「施設の利用」とみなされるため、アスファルト舗装や車止め等の設備がある場合は原則として消費税10%の課税対象となる。
- 要点2:居住用マンションやアパートの付属駐車場は、「家賃と一体化している」「1戸あたり1台が割り当てられている」などの厳格な要件を満たす場合に限り例外的に非課税として扱われる。
- 要点3:インボイス制度の影響により、免税事業者である個人オーナーから月極駐車場を借りている企業や個人事業主は、仕入税額控除の制限による実質的な税負担増のリスクに直面している。
【基本ルール】駐車場代の消費税は原則「課税」!土地なのに非課税にならないカラクリ
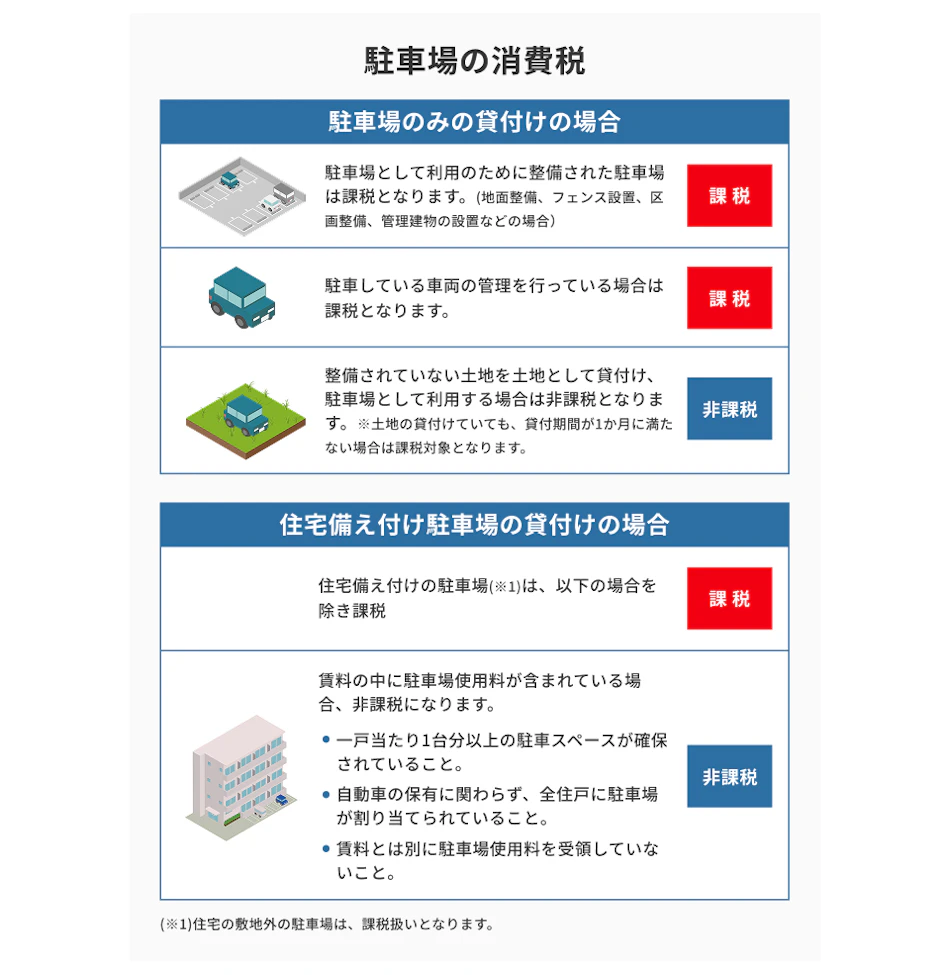
駐車場代の税務を紐解く上で、まず押さえておくべき大原則があります。それは、「駐車場として整備された土地の利用料は、原則として消費税の課税対象である」という点です。多くの人が「土地の賃貸借=非課税」という知識を持っているため、ここに大きな認識のギャップが生まれます。
このカラクリの鍵を握っているのが、税法における「土地の貸付」と「施設の利用」の境界線です。消費税法上、更地をそのまま貸し出す行為は資本の移転とみなされ、原則として非課税取引に分類されます。しかし、車を安全かつ円滑に駐めるために地面へ手を加えたり、特定の設備を設置したりした瞬間、税務上の解釈は「土地の貸付」から「駐車場という設備の提供(施設利用料)」へと切り替わります。
国税庁が公表しているタックスアンサー(No.6213「駐車場などを貸したときの消費税」)においても、以下のような明確な線引きが示されています。
- 課税対象となるケース:地面のアスファルト舗装、コンクリート舗装、砂利敷き、フェンスや外構の設置、車止めブロック、区画ロープや白線のペイント、機械式駐車設備などの整備が一切施されている状態。
- 街中のコインパーキング:精算機やロック板などの高度な設備が備わっているため、問答無用で消費税率10パーセントの課税取引となる。
つまり、利用者が「単なる地面」ではなく「整備されたスペース」に対価を支払っている以上、税務署はそれを役務の提供とみなし、消費税の課税を義務付けているのです。
【例外規定】マンション・アパート付属駐車場が「非課税」になる厳格な要件とは?
原則は課税である駐車場代ですが、実務上、明確に「非課税」として処理される代表例が存在します。それが、居住用賃貸マンションやアパートに付属する駐車場です。アパートを借りる際、家賃と一緒に支払っている駐車場代に消費税が上乗せされていないケースを見たことがある方も多いはずです。
ただし、住宅の敷地内にある駐車場であれば無条件で非課税になるわけではありません。国税庁の通達によって定められた、以下の3つの厳格な非課税要件をすべて満たす必要があります。
- 要件1:入居者専用の駐車場であること
外部の第三者に時間貸しや月極貸しを行っておらず、当該集合住宅の居住者のみが利用できる区画であること。 - 要件2:1戸につき1台以上の区画が割り当てられていること
入居者1世帯に対して1区画が確実に割り当てられている、あるいは部屋数以上の駐車区画が用意されており、入居に伴って必然的に使用できる状態にあること。 - 要件3:家賃と駐車場代が一体化していること
賃貸借契約書において「家賃◯万円(駐車場1台分を含む)」といった形で一体的に賃料が設定されていること。あるいは、住宅の賃貸借契約と駐車場の契約が不可分であり、車を所有していなくても減額されない契約構造になっていること。
ここで多くの賃貸オーナーや入居者が落とし穴にはまります。例えば、同じマンションの敷地内であっても、「部屋の賃貸契約」とは別に「駐車場賃貸契約書」を交わし、別途月額1万5,000円などを支払っている場合、その駐車場代は原則として課税対象になります。「2台目の車を駐めるために追加契約した区画」も同様に課税扱いです。住宅の家賃自体が社会政策的配慮から非課税とされているため、その付帯サービスとして完全に一体化していると認められる範囲だけが、例外的に非課税の恩恵を受けられる仕組みになっています。
【課税区分と仕訳】月極駐車場や来客用パーキングの勘定科目・経理処理ガイド
企業の経理担当者や個人事業主にとって、日々の帳簿付けにおける「勘定科目の選定」と「仕訳の消費税区分」は頭を悩ませるポイントです。駐車場代の勘定科目は、その駐車スペースを「誰が、どのような目的で使用したか」によって柔軟に使い分けられます。
実務で頻出する4つの代表的な仕訳パターンと勘定科目の基準を整理しました。
- 社用車用の月極駐車場を借りている場合
勘定科目:「地代家賃」または「車両費」
税区分:課税仕入れ(10%)
(仕訳例)借方:地代家賃 30,000円(課税) / 貸方:普通預金 30,000円 - 営業活動や出張でコインパーキングを利用した場合
勘定科目:「旅費交通費」
税区分:課税仕入れ(10%)
(仕訳例)借方:旅費交通費 1,500円(課税) / 貸方:現金 1,500円 - 店舗や事務所の来客用駐車場を確保している場合
勘定科目:「地代家賃」または「販売管理費」
税区分:課税仕入れ(10%) - 従業員に通勤用駐車場を無償または低額で提供している場合
勘定科目:「福利厚生費」(※一定の要件を満たす場合)
税区分:課税仕入れ(10%)
経理処理において最も危険なミスは、通帳に記載された「◯◯不動産 駐車場代 22,000円」という引き落としデータを見て、事務所家賃のノリでうっかり「非課税仕入れ」として処理してしまうケースです。課税仕入れとして計上できるものを非課税にしてしまうと、本来差し引くことができる消費税額を控除できず、結果として会社が余分な消費税を納める羽目になります。契約内容を精査し、正しい税区分を選択することが必須です。
【2026年最新の落とし穴】インボイス制度が駐車場代に与える影響と確定申告の防衛策
駐車場代の消費税をめぐる環境の中で、現在もっとも警戒すべき要素が「インボイス制度(適格請求書等保存方式)」による影響です。制度のスタートから時間が経過した2026年現在、実務の現場では経過措置の段階的縮小が目前に迫り、ボディブローのようにコスト負担が重くのしかかっています。
なぜ駐車場代がインボイス制度で問題化しやすいのか。その理由は、月極駐車場のオーナー層にあります。都市部の月極駐車場は、先祖代々の土地を所有する高齢の個人地主が経営しているケースが極めて多く、その多くは売上高1,000万円以下の「免税事業者」です。アパートやマンションなら居住用家賃が非課税のためオーナーは免税事業者のままでも問題ありませんが、前述の通り月極駐車場は「課税取引」です。
地主が適格請求書発行事業者の登録を行っていない場合、借主側(企業やフリーランス)には次のような深刻な不利益が生じます。
- 仕入税額控除が満額使えない:免税事業者に支払った駐車場代にかかる消費税は、全額を自社の納付消費税から差し引くことができない。
- 段階的経過措置の縮小:制度開始から3年間設けられていた「80%控除可能」の経過措置は、2026年秋を境に「50%控除」へと厳格化が進む。借主側の持ち出し費用が年々増加するフェーズに突入している。
- 確定申告での税負担増:本則課税で確定申告を行う個人事業主にとって、毎月の駐車場代から生じる控除漏れはダイレクトな手取り減少に直結する。
この事態を防ぐための防衛策として、確定申告や決算を迎える前に「貸主のインボイス登録番号の有無」を賃貸借契約書や領収書で再確認しなければなりません。もし未登録の個人オーナーから借りており、周辺に同価格帯でインボイス対応の管理会社付きパーキングがあるならば、契約の切り替えを検討するか、控除できない税額相当分の賃料値下げ交渉を行うことが合理的な経営判断となります。
【ケース別診断】更地貸しからコインパーキングまで!迷いやすいグレーゾーン判定
理屈は理解できても、実際の不動産現場には「これは課税なのか非課税なのか」と判断に迷うグレーゾーンが多数存在します。代表的な3つの具体的事例を取り上げ、判定の基準を浮き彫りにしていきます。
ケース1:舗装もロープもない「完全な更地」を車置き場として貸す場合
雑草が生えているだけの空き地や、踏み固められただけの土の地面を「青空駐車場」として貸し出す場合です。地面にアスファルトや砕石が敷かれておらず、区画を示すロープや車止めなどの人工物が一切存在しない状態であれば、税法上は「単なる土地の貸付」とみなされ、非課税となります。ただし、「車置き場として貸す」という文言が契約書に明記されており、実質的に車両管理の責任を負っているような文脈があると課税判定を下されるリスクもあるため、実務上は極めて慎重な取り扱いが求められます。
ケース2:土の地面に「ロープ」だけ張って区画を分けた場合
「舗装はしていないから非課税だろう」と高を括っていると税務調査で否認される代表例がこちらです。地面が土や草のままであっても、区画を区切るためのトラロープを打ち込んだり、番号プレートを設置したりした段階で「施設としての整備」が行われたと認定されます。したがって、この場合は課税となります。国税庁の基準は「少しでも設備投資の手が加わっているかどうか」であり、舗装の有無だけではない点に注意が必要です。
ケース3:店舗の利用客向け「無料駐車場」の土地を借りている場合
スーパーや飲食店が、近隣の土地を借りて顧客用の無料駐車場を開設するケースです。顧客から駐車料金を徴収しないため非課税と勘違いされがちですが、判定するのは「店舗と地主の間の契約」です。地主から駐車場として整備された土地を借りている以上、店舗が地主に支払う賃料は課税仕入れとなります。顧客に無料で開放しているかどうかは、貸主・借主間の消費税判定には一切関係ありません。
【駐車場代の消費税】に関するよくある質問(FAQ)
Q1:コインパーキングを利用した際、インボイス対応のレシートを紛失してしまった場合は経費にできませんか?
A1:所得税や法人税の「経費」としては、出金伝票や利用明細などで利用日時・金額・利用目的を客観的に証明できれば経費計上(損金算入)自体は可能です。ただし、消費税の「仕入税額控除」を受けるためには、原則としてインボイスの保存が必須です。自動販売機特例のような「3万円未満の公共交通機関特例」はコインパーキングには適用されないため、消費税の控除を受けたい場合は領収書の発行ボタンを必ず押して保管してください。
Q2:自宅兼事務所のマンションを借りており、駐車場代も家賃と一緒に払っています。按分処理はどうすればよいですか?
A2:まず大前提として、マンション付属の駐車場代が家賃一体型で「非課税」になっているかを確認します。非課税である場合、事業で使用している割合(走行距離や業務日数に応じた事業専用割合、例えば40%など)を乗じて経費(地代家賃)に計上し、税区分も「非課税仕入れ」として処理します。もし駐車場代が別契約で課税されている場合は、業務按分した金額を「課税仕入れ」として仕訳を起こす必要があります。
Q3:月極駐車場のオーナーから「インボイス発行事業者にならない」と通告されました。消費税分の値引きを要求しても法律上問題ありませんか?
A3:借主側が一方的に賃料を減額したり、強圧的な態度で値下げを迫ったりすると、下請法や独占禁止法(優越的地位の濫用)に抵触する恐れがあります。ただし、インボイス制度導入に伴って借主側の仕入税額控除が制限される実態を説明し、「控除できなくなる税額分について賃料の改定を相談したい」と双方が合意の上で価格交渉を行うこと自体は法的に何ら問題ありません。周辺相場を踏まえ、丁寧な条件交渉を行うのが賢明です。
まとめ:2026年最新ルールを押さえて確実な節税と経理処理を
駐車場代の消費税は、「舗装や区画ロープなどの設備があれば原則10%課税」「住宅用で一体契約などの要件を満たせば例外的に非課税」という明確な境界線を持っています。見た目はただの地面であっても、契約書の文言ひとつ、地面の整備状況ひとつで税務上の扱いは180度変わります。
免税事業者の経過措置が縮小へ向かう現在、事業者が利益を守るためには、毎月支払っている駐車場代の契約書を見直し、貸主のインボイス登録状況と正しい勘定科目・税区分を正確に把握しておくことが不可欠です。あいまいな知識のまま処理を放置せず、客観的な事実に基づいた正しい経理処理を徹底して、盤石な税務対策を整えていきましょう。 (出典: 駐車 場代 消費 税(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
