でんさいとは?手形廃止の2026年に知るべき仕組みとメリットを徹底解説
経済界と金融界が掲げた「2026年までの紙の手形・小切手機能の全面的な電子化」の期限を迎え、全国の企業間決済が歴史的な転換点を迎えています。これまで日本の商習慣を長年支えてきた紙の約束手形が姿を消しつつある中、その中核の受け皿として利用が急速に拡大しているのが「でんさい」です。
名前は耳にしたことがあっても、「従来の約束手形と何が違うのか」「自社にどんなメリットや負担があるのか」といった実務上の疑問を抱える経理担当者や経営層は少なくありません。この記事では、でんさいの基本的な仕組みから、手数料削減や資金繰り改善に直結するメリット、導入時の注意点、日々の仕訳・決済フローまで、初心者にも分かりやすく網羅して整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:でんさいは全銀ネット傘下の「でんさいネット」が運営する電子記録債権で、紙の約束手形を完全にデジタル化した安全な決済インフラ。
- 要点2:印紙税が非課税になるほか、郵送・保管の手間をゼロにし、必要な金額だけを切り分ける「分割譲渡」やスピーディーな割引現金化が可能。
- 要点3:2026年の手形廃止方針に伴い導入が必須化する一方、取引先双方の加入や金融機関ごとの利用手数料、専用の勘定科目設定への対応が前提となる。
【基礎知識】でんさい(電子記録債権)とは?初心者向けに仕組みを解説
でんさいとは、全国銀行協会が設立した「株式会社全銀電子債権ネットワーク(通称:でんさいネット)」が提供する電子記録債権サービスの呼称です。インターネットバンキングなどを通じて、金銭債権の発生や譲渡を電子的に記録・管理する決済ネットワークを指します。
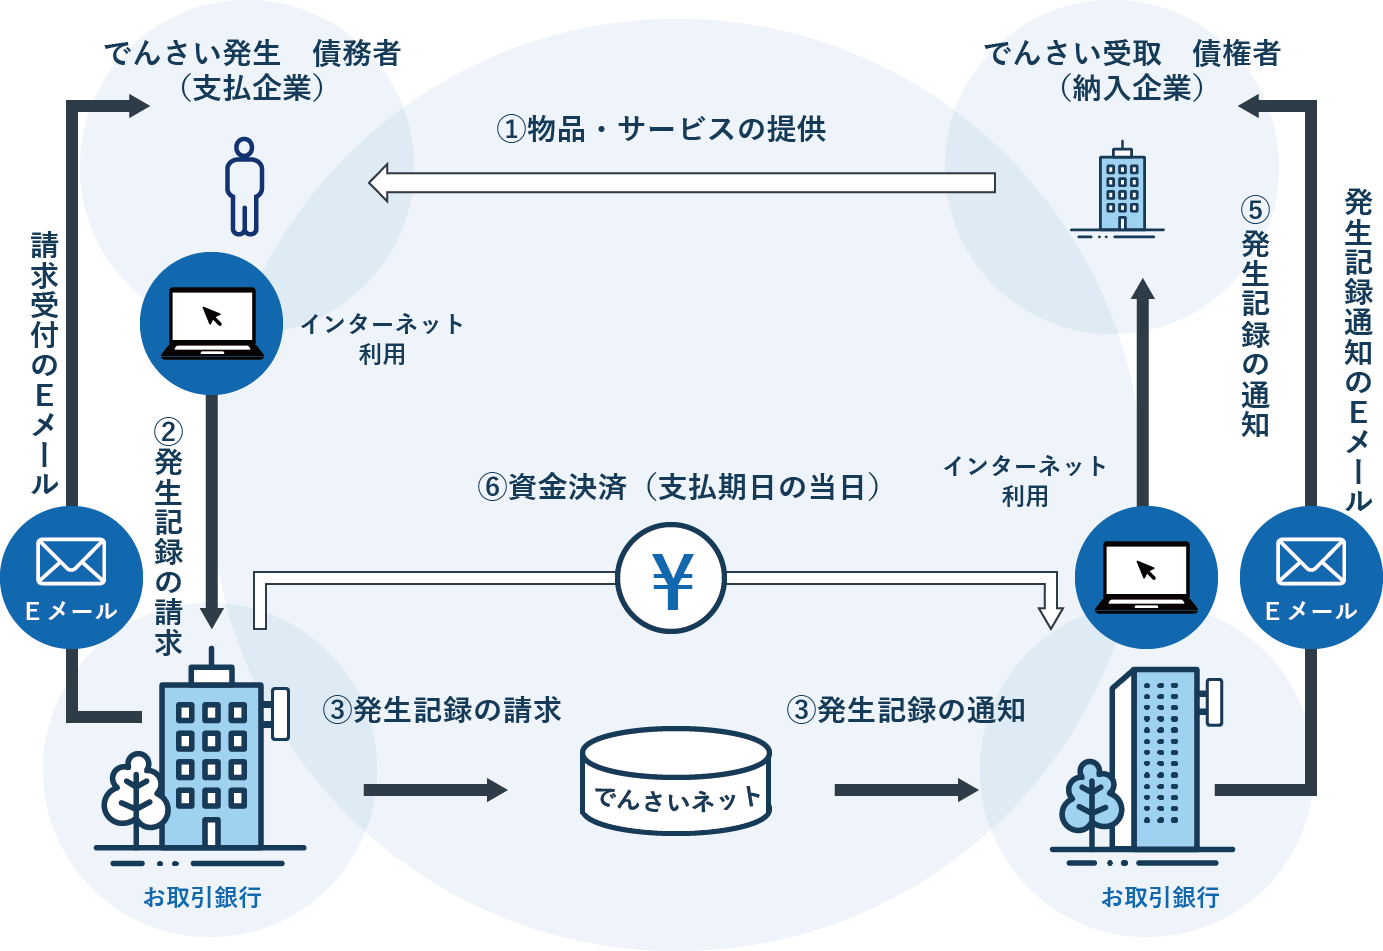
実務上の位置づけとしては「デジタル版の約束手形」と捉えると理解しやすくなります。従来の紙の手形で行われていた「手形を切る(振出)」「裏書して渡す(裏書譲渡)」「期日に銀行で引き落とされる(決済)」という一連の手続きを、すべてクラウド上の記録原簿で安全に完結させるシステムです。
金融機関の強固なネットワーク基盤を活用しているため、偽造や紛失のリスクが完全に排除されており、中小企業から大企業まで安心して取引できる国のインフラとして定着しています。
従来の約束手形と何が違う?でんさいとの決定的な違いを比較
でんさいと紙の約束手形を比較した際、最も大きな違いは「物理的な紙が存在しないこと」から生じるコストと管理負担の圧倒的な差にあります。
紙の約束手形を発行する場合、記載金額に応じた印紙税(200円〜数十万円)の貼付が法律で義務付けられていました。しかし、でんさいは電子データであるため印紙税が一切課税されません。額面の大きな取引を日常的に行う企業にとっては、これだけで年間数百万円規模のコストカットに繋がります。
また、紙の手形は「金庫での厳重な保管」「書留郵便による送付」「期日前の銀行への取立依頼」といった煩雑な物理作業が不可欠でした。でんさいなら、Web画面上で数クリック操作するだけで発行や譲渡が完了し、期日当日の午前中には受取企業の口座へ資金が自動入金されます。盗難や紛失で権利を失うリスクも根本から解消されます。
なぜ紙の手形は廃止されるのか?2026年問題と移行が急務な理由
日本政府および全国銀行協会は、業務効率化と企業の生産性向上を目的として、2026年までに紙の約束手形・小切手をゼロにするという目標を掲げて推進してきました。この方針により、主要金融機関ではすでに手形帳の新規交付や手形決済の取り扱いを段階的に終了しています。
紙の手形は発行企業だけでなく、受け取る側の企業や仲介する金融機関にとっても莫大な人件費と運搬・保管コストを生み出していました。特に月末の取立業務や現物の郵送トラブルは、バックオフィスの生産性を阻害する大きな要因だったのです。
現在、取引先から「支払いをでんさいに切り替えたい」「手形での支払いは今期で終了する」と要請されるケースが急増しています。でんさいの環境を整えておかないと、取引関係の継続自体に支障をきたすリスクがあるため、迅速な対応が求められています。
企業が得られる5大メリット|手数料削減・分割譲渡・資金繰り改善
でんさいを導入することで、支払企業・受取企業ともに経営実務上の強力なメリットを享受できます。代表的な利点は次の5点です。
1. 印紙代・郵送代・人件費の大幅な圧縮
前述のとおり印紙税が非課税になることに加え、簡易書留代金や封入・発送にかかる事務負担が完全に消失します。
2. 柔軟な「分割譲渡」による支払手段の多様化
紙の手形では額面金額をそのまま裏書譲渡するしかありませんでしたが、でんさいなら「500万円の債権のうち150万円だけを下請け先への支払いに回し、残りは自社で保持する」といった金額の分割譲渡が自由に行えます。
3. 「でんさい割引」を活用したスムーズな資金調達
手形割引と同様に、支払期日が到来する前であっても取引金融機関で「でんさい割引」を申し込むことで、迅速に現金を調達できます。審査や手続きもオンラインで完結するため、急な資金需要にも柔軟に対応可能です。
4. 期日当日の全自動入金(取立手続きが不要)
期日になると、支払企業の口座から受取企業の口座へ自動的に資金が振り替えられます。銀行窓口へ取立手形を持ち込む手間も、取立手数料もかかりません。
5. 紛失・盗難・事故リスクの完全排除
債権の情報は全銀電子債権ネットワークのサーバーで一括管理されているため、天災や盗難によって債権が消失する危険がありません。
見落とせないデメリットと注意点|導入前に知るべき壁
多くのメリットがある一方で、実務上で直面するデメリットや事前のハードルも存在します。
取引先双方がでんさいネットを利用していなければ決済できない
でんさいは、支払企業と受取企業の雙方が同じネットワークに加入し、専用の「利用者番号」を保有している必要があります。自社だけが導入しても、取引先が未加入であれば電子記録債権での決済は成立しません。
金融機関ごとの利用手数料が発生する
印紙代は浮くものの、金融機関に対して「月額基本料金」や「発生記録手数料(債権を起こす際の手数料)」「譲渡記録手数料」などを支払う必要があります。手数料体系は銀行や信用金庫によって異なるため、事前の比較確認が欠かせません。
経理・会計処理のオペレーション変更が必要
従来の「受取手形」「支払手形」とは異なる勘定科目やシステム設定を導入する必要があり、経理部門の初期教育や社内フローの刷新に一定の移行コストがかかります。
でんさいの決済の流れと会計処理|勘定科目の仕訳パターン
でんさいの日常的な決済フローは、発生から決済まで一貫してインターネットバンキングを通じて行われます。実務での基本的な流れと、経理で用いる勘定科目の仕訳例を整理します。
取引の流れは、①支払企業が「発生記録請求」を行う、②でんさいネットに債権が記録される、③期日に支払企業の口座から自動引落され受取企業へ入金される、という極めてシンプルなプロセスです。
会計上の仕訳では、一般的に「電子記録債権」「電子記録債務」という勘定科目を使用します。
【仕訳例1:商品を購入し、でんさいで支払った場合(支払企業側)】
発生時:
(借方)買掛金 1,000,000円 /(貸方)電子記録債務 1,000,000円
期日決済時:
(借方)電子記録債務 1,000,000円 /(貸方)当座預金 1,000,000円
【仕訳例2:商品を販売し、でんさいで受け取った場合(受取企業側)】
発生時:
(借方)電子記録債権 1,000,000円 /(貸方)売掛金 1,000,000円
期日入金時:
(借方)当座預金 1,000,000円 /(貸方)電子記録債権 1,000,000円
【仕訳例3:期日前にでんさいを金融機関で割引いた場合(受取企業側)】
(借方)当座預金 980,000円 /(貸方)電子記録債権 1,000,000円
(借方)電子記録債権売却損 20,000円
※割引時の手数料は、従来の「手形売却損」と同様に「電子記録債権売却損」などの勘定科目で処理します。
最短で始めるでんさい導入手順と「でんさいネット」の使い方
自社ででんさいの利用を開始する手順は、以下の4ステップで進めるのが標準的です。
ステップ1:メインバンクへの利用申込み
自社が取引している銀行や信用金庫の窓口、または法人向けWebサイトから利用申込書を提出します。その際、利用するインターネットバンキングの契約が必要になります。
ステップ2:審査と「利用者番号」の取得
金融機関による所定の審査を経て契約が完了すると、9桁の利用者番号(でんさいコード)が発行されます。
ステップ3:取引先への番号通知と請求先確認
取得した自社の利用者番号や決済口座情報を主要な取引先へ通知します。同時に、今後でんさいで決済を行う仕入先や外注先の利用者番号を回収・登録します。
ステップ4:Web画面からの利用開始
インターネットバンキングにログインし、「でんさい」メニューから発生記録請求や譲渡記録請求の操作を行います。多くの金融機関では直感的な画面設計になっており、振込操作とほぼ同等の感覚で扱えます。
【でんさいとは】に関するよくある質問(FAQ)
Q1:取引先がでんさいを導入していない場合はどう対応すればよいですか?
A1:でんさいは相手企業も加入している必要があるため、未導入の取引先には事前に加入を打診するか、銀行振込など別の決済手段への切り替えを協議します。紙の手形発行終了に伴い、多くの企業が加入手続きを進めています。
Q2:でんさいネットと他の電子債権決済サービスの違いは何ですか?
A2:全銀電子債権ネットワークが運営するでんさいネットは、メガバンクから地方銀行、信用金庫、信用組合まで国内ほぼすべての金融機関が参加している点が最大の特徴です。特定の銀行間だけでなく、異なる金融機関同士でシームレスに決済が可能です。
Q3:でんさいで受け取った債権が期日に不渡りになった場合はどうなりますか?
A3:万が一、支払企業の残高不足などで決済ができなかった場合、紙の手形と同様に「支払不能処分(手形の不渡りに相当)」のルールが適用されます。6か月間に2回支払不能を起こすと取引停止処分となるため、紙の手形と同等の強い信用拘束力を維持しています。
まとめ:手形廃止時代の企業間決済を勝ち抜くために
紙の約束手形の廃止が進む中、でんさいへの移行は単なる「事務のデジタル化」にとどまらず、企業の財務コスト削減や資金管理の高度化を実現する重要な経営施策です。
印紙税の削減や分割譲渡の利便性、期日入金の自動化など、使いこなすことで得られる恩恵は計り知れません。まだ手続きを完了していない事業者は、取引銀行と相談のうえ早期に環境を整え、新しい決済インフラを有効に活用していくことが求められます。 (出典: で ん さい と は わかり やすく(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
