配偶者控除がなくなる噂の真相は?2026年税制改正と手取りへの影響
SNSやニュースで「配偶者控除が廃止される」「パートで働く主婦・主夫の手取りが激減するのではないか」といった情報が飛び交い、家計を預かる多くの方の間に不安が広がっています。折しも、基礎控除の引き上げ議論や社会保険の適用拡大など、日本の税金・社会保障制度は歴史的な転換期を迎えています。
長年親しまれてきた「年収の壁」の枠組みが大きく揺らぐ中、政府や税制調査会は何を目指し、私たちの暮らしに具体的にどのような変化が起きるのでしょうか。本稿では、配偶者控除をめぐる一連の議論の真相、廃止の可能性や時期、そしてパート・共働き世帯の実質的な手取りへの影響を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「今すぐ一律廃止」ではないものの、政府税制調査会を中心に「働き方に中立な税制」への移行と見直しが加速しています。
- 要点2:103万円の壁(基礎控除引き上げ論)に加え、社会保険の「106万円・130万円の壁」の撤廃・拡大が手取りに直結する最大の論点です。
- 要点3:世帯主の税負担増やパート本人の保険料発生による「働き損」を避け、中長期的な世帯手取り最大化を図る就労戦略が不可欠になります。
【噂の真相】配偶者控除は本当になくなるのか?廃止議論が浮上した背景
インターネット上で「配偶者控除が完全になくなる」と囁かれるようになった最大の契機は、政府税制調査会による中期答申や、与野党間で活発化した税制改正論議です。昭和の時代に定着した「夫が外で働き、妻が専業主婦として家を守る」という標準世帯モデルは、共働き世帯が多数派となった現在、実態と大きく乖離しています。
現行の配偶者控除は、パートタイマーが年収上限を気にして労働時間を抑える「就業調整(働き控え)」を誘発しており、深刻な人手不足に悩む日本経済の足かせになっているとの指摘が絶えません。そのため、税制を通じて特定家族形態を優遇するのではなく、個人の働き方に中立な税制へ再編すべきだという意見が強まっています。ただし、明日すぐに控除が全廃されるわけではなく、基礎控除の改定や社会保険改革とセットで段階的な見直しが進められているのが実態です。
「103万円の壁」撤廃議論と基礎控除引き上げがもたらす大転換
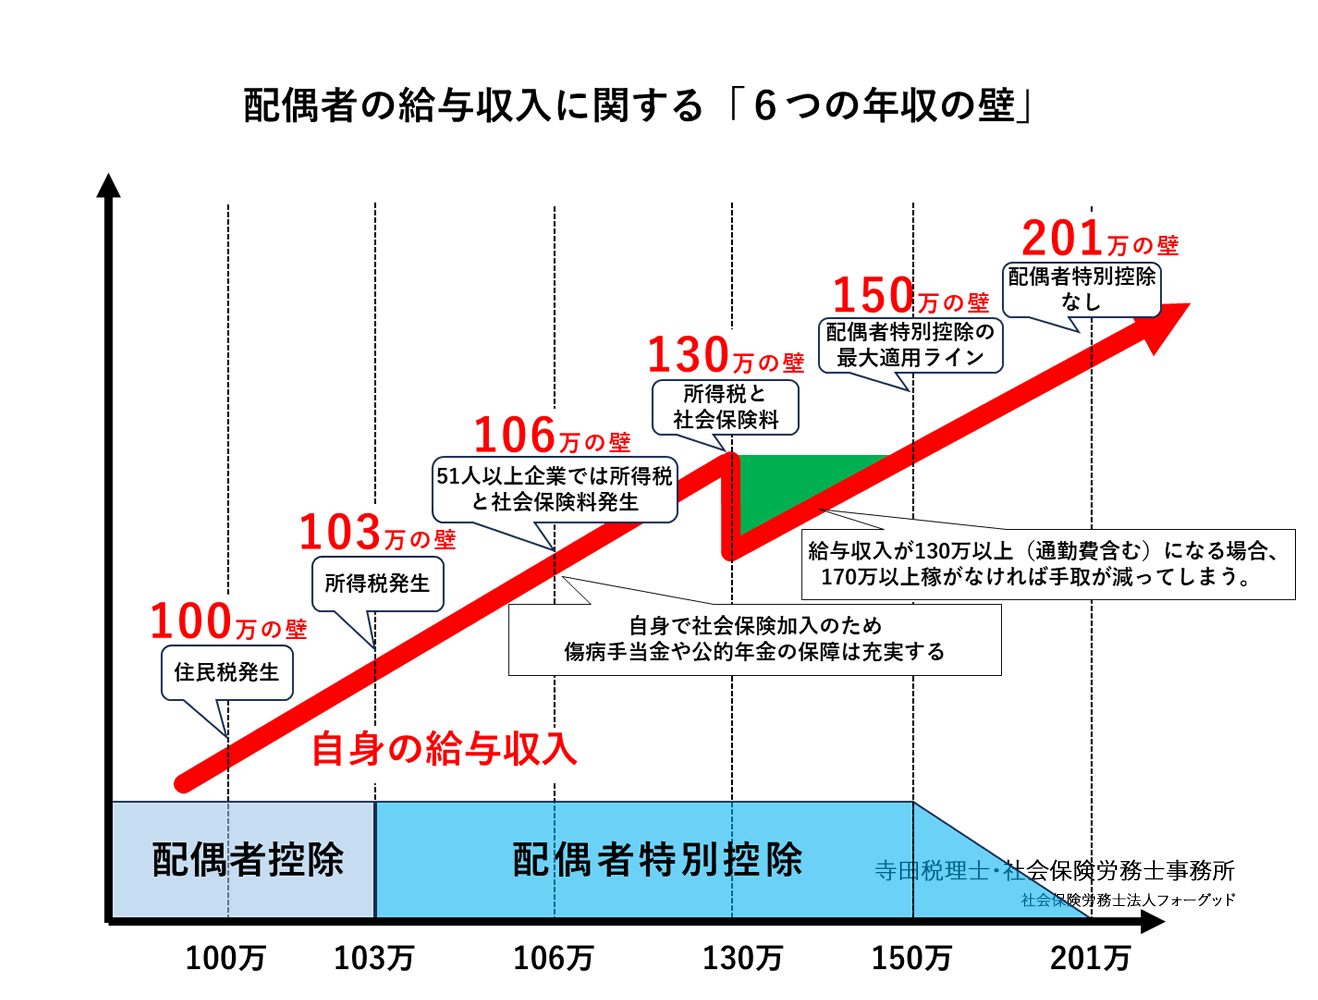
配偶者控除の見直しと密接に連動しているのが、いわゆる「103万円の壁」の引き上げ・撤廃論争です。この103万円という数字は、本人の基礎控除(48万円)と給与所得控除(55万円)の合算値であり、パート収入に所得税がかかり始めると同時に、世帯主側の配偶者控除(38万円)を満額受けられるボーダーラインとして長年機能してきました。
物価高や最低賃金の大幅な上昇に伴い、基礎控除や給与所得控除の枠自体を引き上げる法改正議論が進展したことで、103万円という枠組みそのものの見直しが不可避となりました。控除上限が引き上げられれば非課税枠は広がりますが、一方で政府は税収の確保や公平性の観点から、既存の配偶者控除の縮小や整理を同時に検討せざるを得ないジレンマを抱えています。
【配偶者控除と配偶者特別控除】現在の仕組みと年収上限のおさらい
制度の行方を正しく理解するために、まずは現行制度の骨格を確認しておく必要があります。税制上の優遇には、本人の年収に応じて「配偶者控除」と「配偶者特別控除」の2段階が存在します。
配偶者の年収が103万円以下であれば、世帯主(年収900万円以下の場合)の所得から一律38万円が控除されます。103万円を超えても、年収150万円までは「配偶者特別控除」により同額の38万円控除が維持され、その後は年収約201.6万円まで段階的に控除額が逓減していく仕組みです。つまり、税金面だけを見れば150万円までは満額控除を受けられる設計になっており、103万円を超えた瞬間に世帯主の税金が跳ね上がるわけではありません。
本当に怖いのは税金より社会保険?「106万円・130万円の壁」と働き損の現実
パートで働く多くの方にとって、手取りを大きく左右する真のハードルは税制上の控除ではなく、社会保険料の発生に伴う「社会保険の壁」です。
現在、従業員数51人以上の企業で週20時間以上勤務、月額賃金8.8万円以上の条件を満たすと「106万円の壁」に抵触し、勤務先の厚生年金・健康保険への加入義務が生じます。また、企業規模に関わらず年収130万円を超えると親や配偶者の扶養から完全に外れ、自身で国民健康保険・国民年金(または勤務先の社保)を負担しなければなりません。
社会保険料が差し引かれると、年収106万円〜125万円前後や130万円〜150万円前後のゾーンで、額面収入は増えたのに手取りが年間十数万円単位で減る「働き損(逆転現象)」が発生します。配偶者控除が維持されたとしても、社会保険の壁を意識した就業調整が解消されない根本原因はここにあります。
共働き世帯への影響とデメリット|世帯年収ごとの損得勘定
もし将来的に配偶者控除が完全に廃止、あるいは縮小された場合、世帯ごとの影響は明暗が分かれます。
専業主婦(主夫)世帯や、年収103万〜150万円程度に抑えて勤務しているパート世帯は、世帯主の所得控除38万円が消失するため、所得税・住民税を合わせて年間約5万〜10万円程度の純粋な増税負担が生じる見込みです。特に世帯主の年収が高い家庭ほど税率が高いため、増税インパクトは大きくなります。
一方で、すでにフルタイムや派遣などで共働きを行い、配偶者控除の枠外(年収201.6万円以上)で自立して働いている世帯にとっては、控除廃止による直接的な増税デメリットはありません。むしろ基礎控除の引き上げや税率構造の是正が進めば、世帯全体での手取りが増加するケースもあり、二極化が進む構図となっています。
【2026年最新】年収の壁対策と今後の制度改正スケジュール
政府は人手不足解消と手取り減少の緩和を狙い、時限的な助成金制度(年収の壁・支援強化パッケージ)を導入してきましたが、抜本的な制度刷新への動きが加速しています。
今後の焦点は、社会保険の適用拡大(企業規模要件の撤廃や労働時間要件のさらなる引き下げ)と、それに連動した税制改正大綱の策定です。短時間労働者すべてを社会保険に組み込む全被用者保険化が進むにつれ、配偶者控除は単体で廃止されるのではなく、子ども支援や低所得世帯向け給付付き税額控除などへの再構築と引き換えに、役割を終えていくシナリオが現実味を帯びています。
【配偶者控除の見直し】に関するよくある質問(FAQ)
Q1:パートで年収103万円を超えたら、夫の給料から天引きされる税金はすぐに上がりますか?
A1:いいえ、すぐには上がりません。妻の年収が103万円を超えても、150万円以下であれば「配偶者特別控除」により満額(38万円)の控除が適用されるため、世帯主側の税額は変わりません。ただし、妻本人に少額の所得税・住民税が課税され始める点には注意が必要です。
Q2:配偶者控除が廃止された場合、手取りの「働き損」を防ぐにはいくら稼げば良いですか?
A2:社会保険料(健康保険・厚生年金)を自己負担する場合、年収約160万〜170万円以上まで労働時間を増やして稼ぐことで、103万円・130万円以内にとどまっていた時期の実質手取りを上回ることができます。中途半端に枠内に抑えるより、シフトを増やして長期的な厚生年金受給額を増やす戦略が有効です。
Q3:企業の家族手当(配偶者手当)はどうなりますか?
A3:多くの民間企業で、年収103万円や130万円を支給基準としていた家族手当の見直し・廃止が急速に進んでいます。その原資を子ども手当や全社員一律のベースアップに振り替える企業が増えているため、ご自身の勤務先の就業規則を再確認することをおすすめします。
まとめ:制度激変期を乗り切るための働き方とマネープラン
配偶者控除をめぐる議論の本質は、単なる増税・減税の争いではなく、昭和型の家族保障モデルから個人の自立とキャリア形成を後押しする社会システムへの転換にあります。
「控除がなくなるから損をする」と受動的に構えるのではなく、社会保険に加入して将来の公的年金受給額を手厚くする、あるいはスキルアップを図りながら160万円以上の年収を目指すなど、能動的なキャリア設計を描く世帯こそが長期的な家計防衛を実現できます。今後の税制改正答申や法改正の動向を注視しつつ、世帯全体での最適な働き方を見直すタイミングが訪れています。 (出典: 配偶 者 控除 なくなる(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
