年収10億円の税金と手取りの真実|5億超消える計算と富裕層の節税策
プロアスリートの大型契約や上場企業の創業者利益、トップクリエイターの台頭などにより、メディアで「年収10億円」という天文学的な数字を目にする機会が増えています。しかし、日本国内でこれだけの高額所得を得た場合、実際に手元に残る金額はいくらになるのでしょうか。「半分以上が税金で消える」「手取りは5億円を切る」といった噂が飛び交いますが、その実態は決して誇張ではありません。
日本の税制は所得が高くなるほど税負担が重くなる累進課税制度を採用しており、高額所得者には極めて厳しい設計がなされています。本記事では、2026年の最新税制に基づき、年収10億円のリアルな税額と手取りシミュレーションを徹底解説するとともに、超富裕層が資産防衛のために実践する法人化や資産管理会社の仕組み、生活実態までを多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与所得で年収10億円の場合、所得税(最高税率45%)や住民税(10%)などで約5.5億円が差し引かれ、手取り額は約4.5億円(手取り率約45%)へと激減する。
- 要点2:社会保険料には上限があるため年収10億円でも年間数百万円程度にとどまる一方、税金単体で半分以上を持っていかれる構造が存在する。
- 要点3:超富裕層は給与受け取りを避け、株式譲渡所得(申告分離課税20.315%)の活用や資産管理会社の法人化、役員報酬の最適化によって合法的かつ劇的に手取りを残している。
【2026年最新試算】年収10億円の手取りはいくら?税金シミュレーションの真実
結論から明かすと、会社から支給される役員報酬や給与所得として年収10億円を得た場合、手取り額は約4億5,000万円前後になります。「手取りが5億円以下に激減する」という噂は、税制計算上まぎれもない事実です。
なぜここまで過酷な減額が起こるのか、その要因は日本の超過累進課税と各種控除の仕組みにあります。給与所得者の税金および社会保険料の計算ステップを順を追って見ていきましょう。
まず、給与所得控除ですが、年収850万円を超えると一律上限の195万円で頭打ちとなります。また、年収2,500万円を超える超高所得者は基礎控除(通常48万円)が完全にゼロになります。つまり、10億円のほぼ全額がそのまま「課税対象」として扱われるのです。
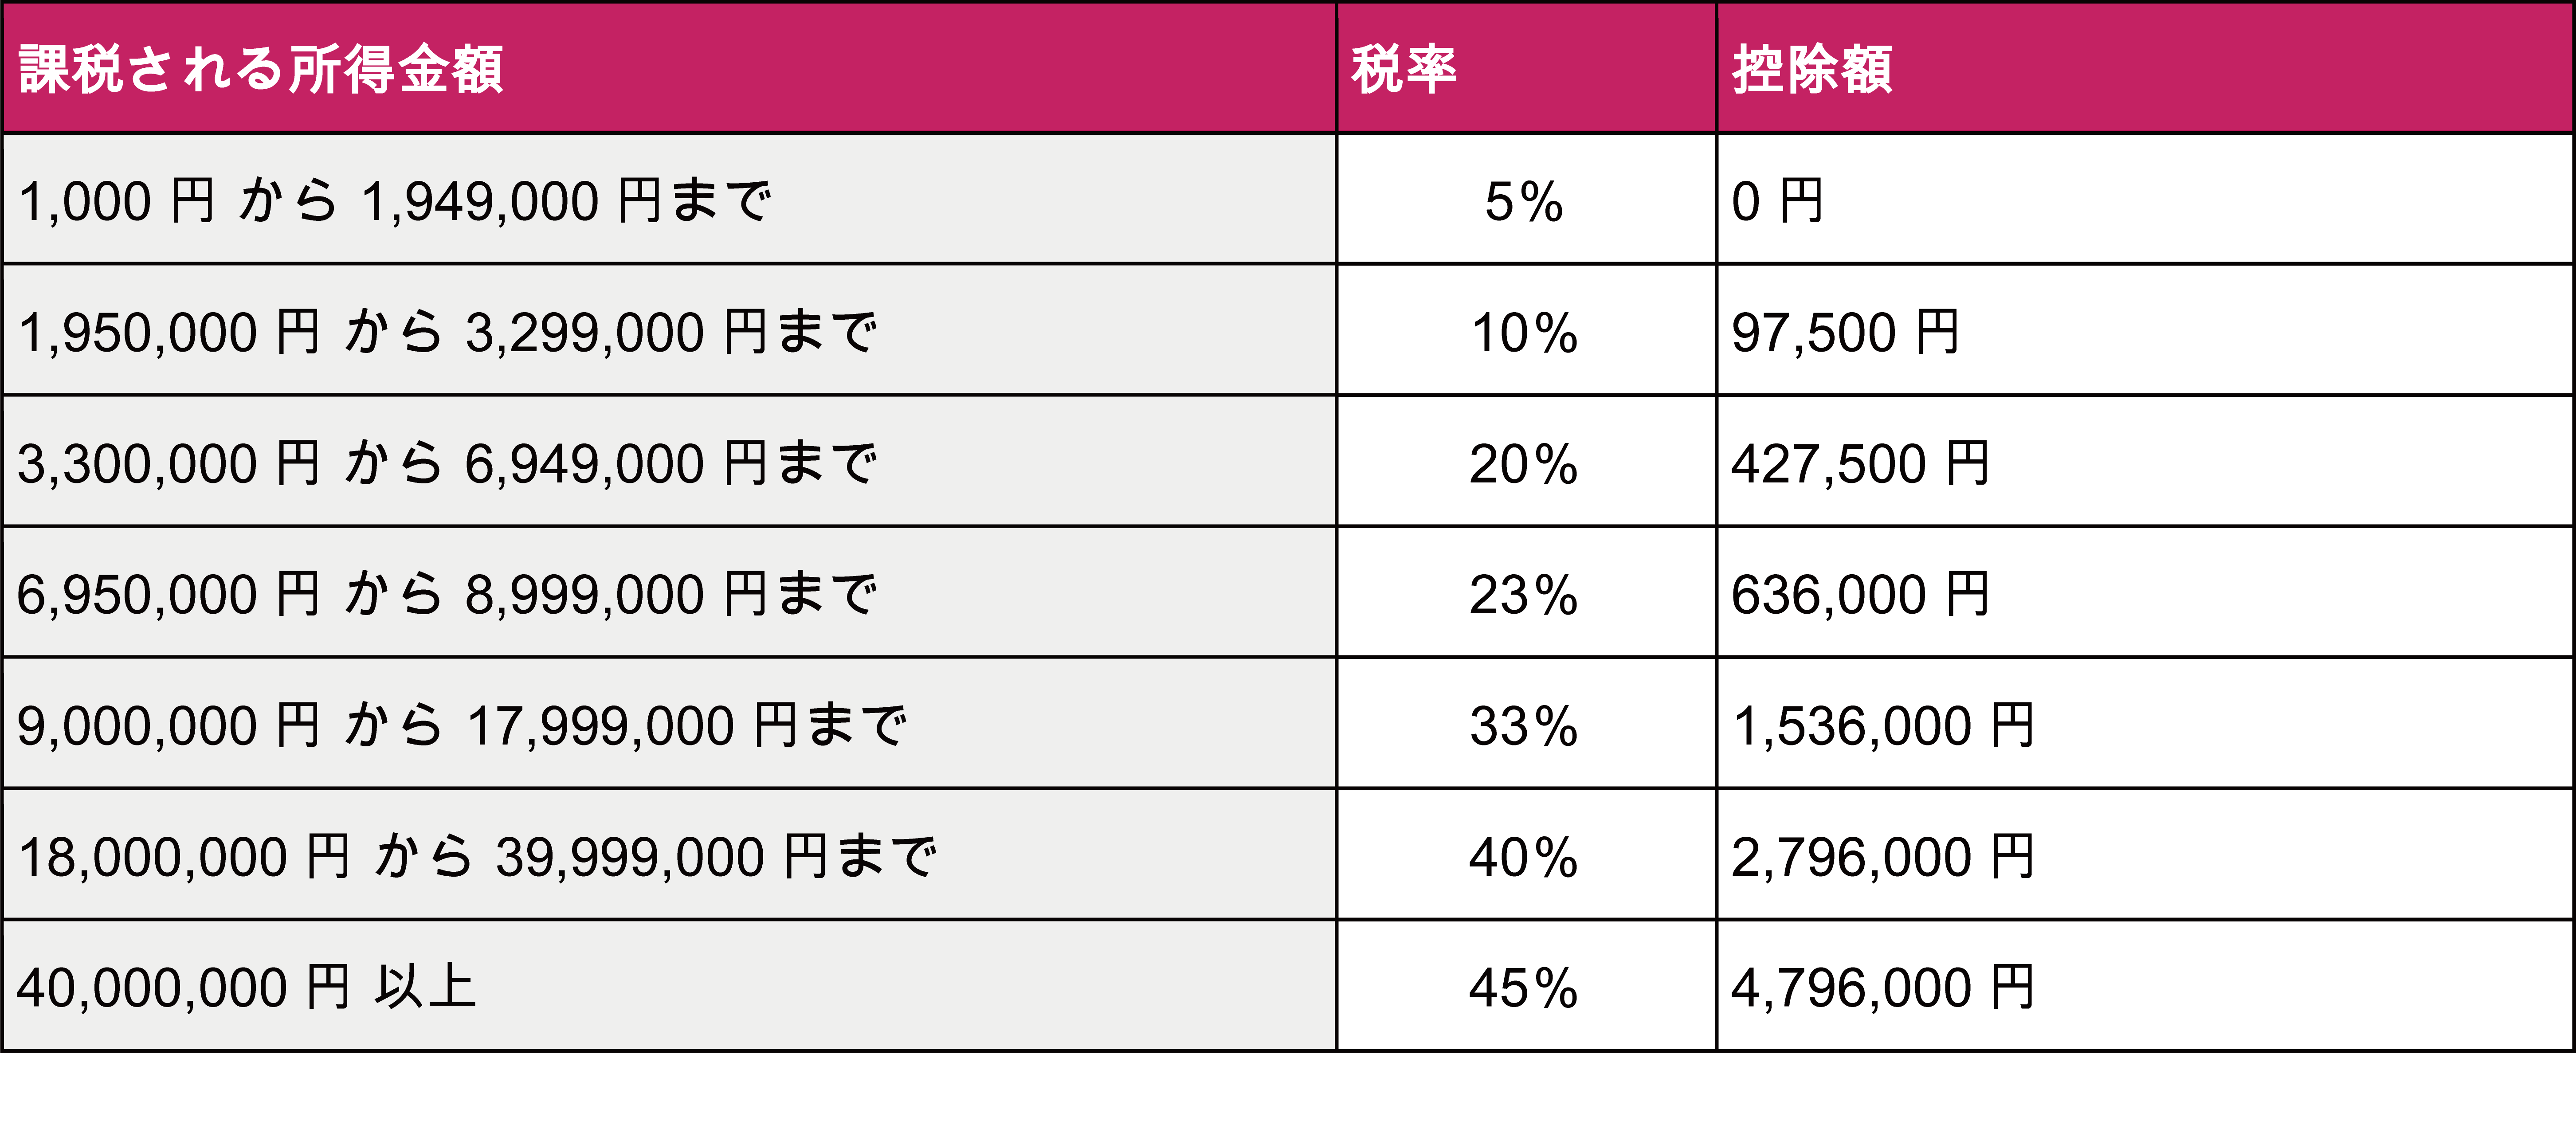
所得税の計算には「所得税率の速算表」を用います。課税所得が4,000万円を超える区分では所得税の最高税率45%が適用され、控除額479万6,000円を差し引いた後、2037年まで課される復興特別所得税(基準所得税額の2.1%)が上乗せされます。これだけで所得税額は約4億5,000万円弱に達します。
さらに地方税である住民税が一律10%(均等割・所得割)課されるため、約1億円が加算されます。これら所得税・復興特別所得税・住民税を合算した税負担だけで、実に約5億5,000万円規模に膨れ上がる計算です。
一方、健康保険や厚生年金などの社会保険料には標準報酬月額の上限が設定されています。どんなに高所得であっても年間約300万〜400万円程度(介護保険第2号被保険者の該当有無等による)で頭打ちになるため、10億円というスケールの中では負担割合として極めて軽微です。結果として、税金の破壊的な重さによって手取りは約4.5億円にまで圧縮されます。
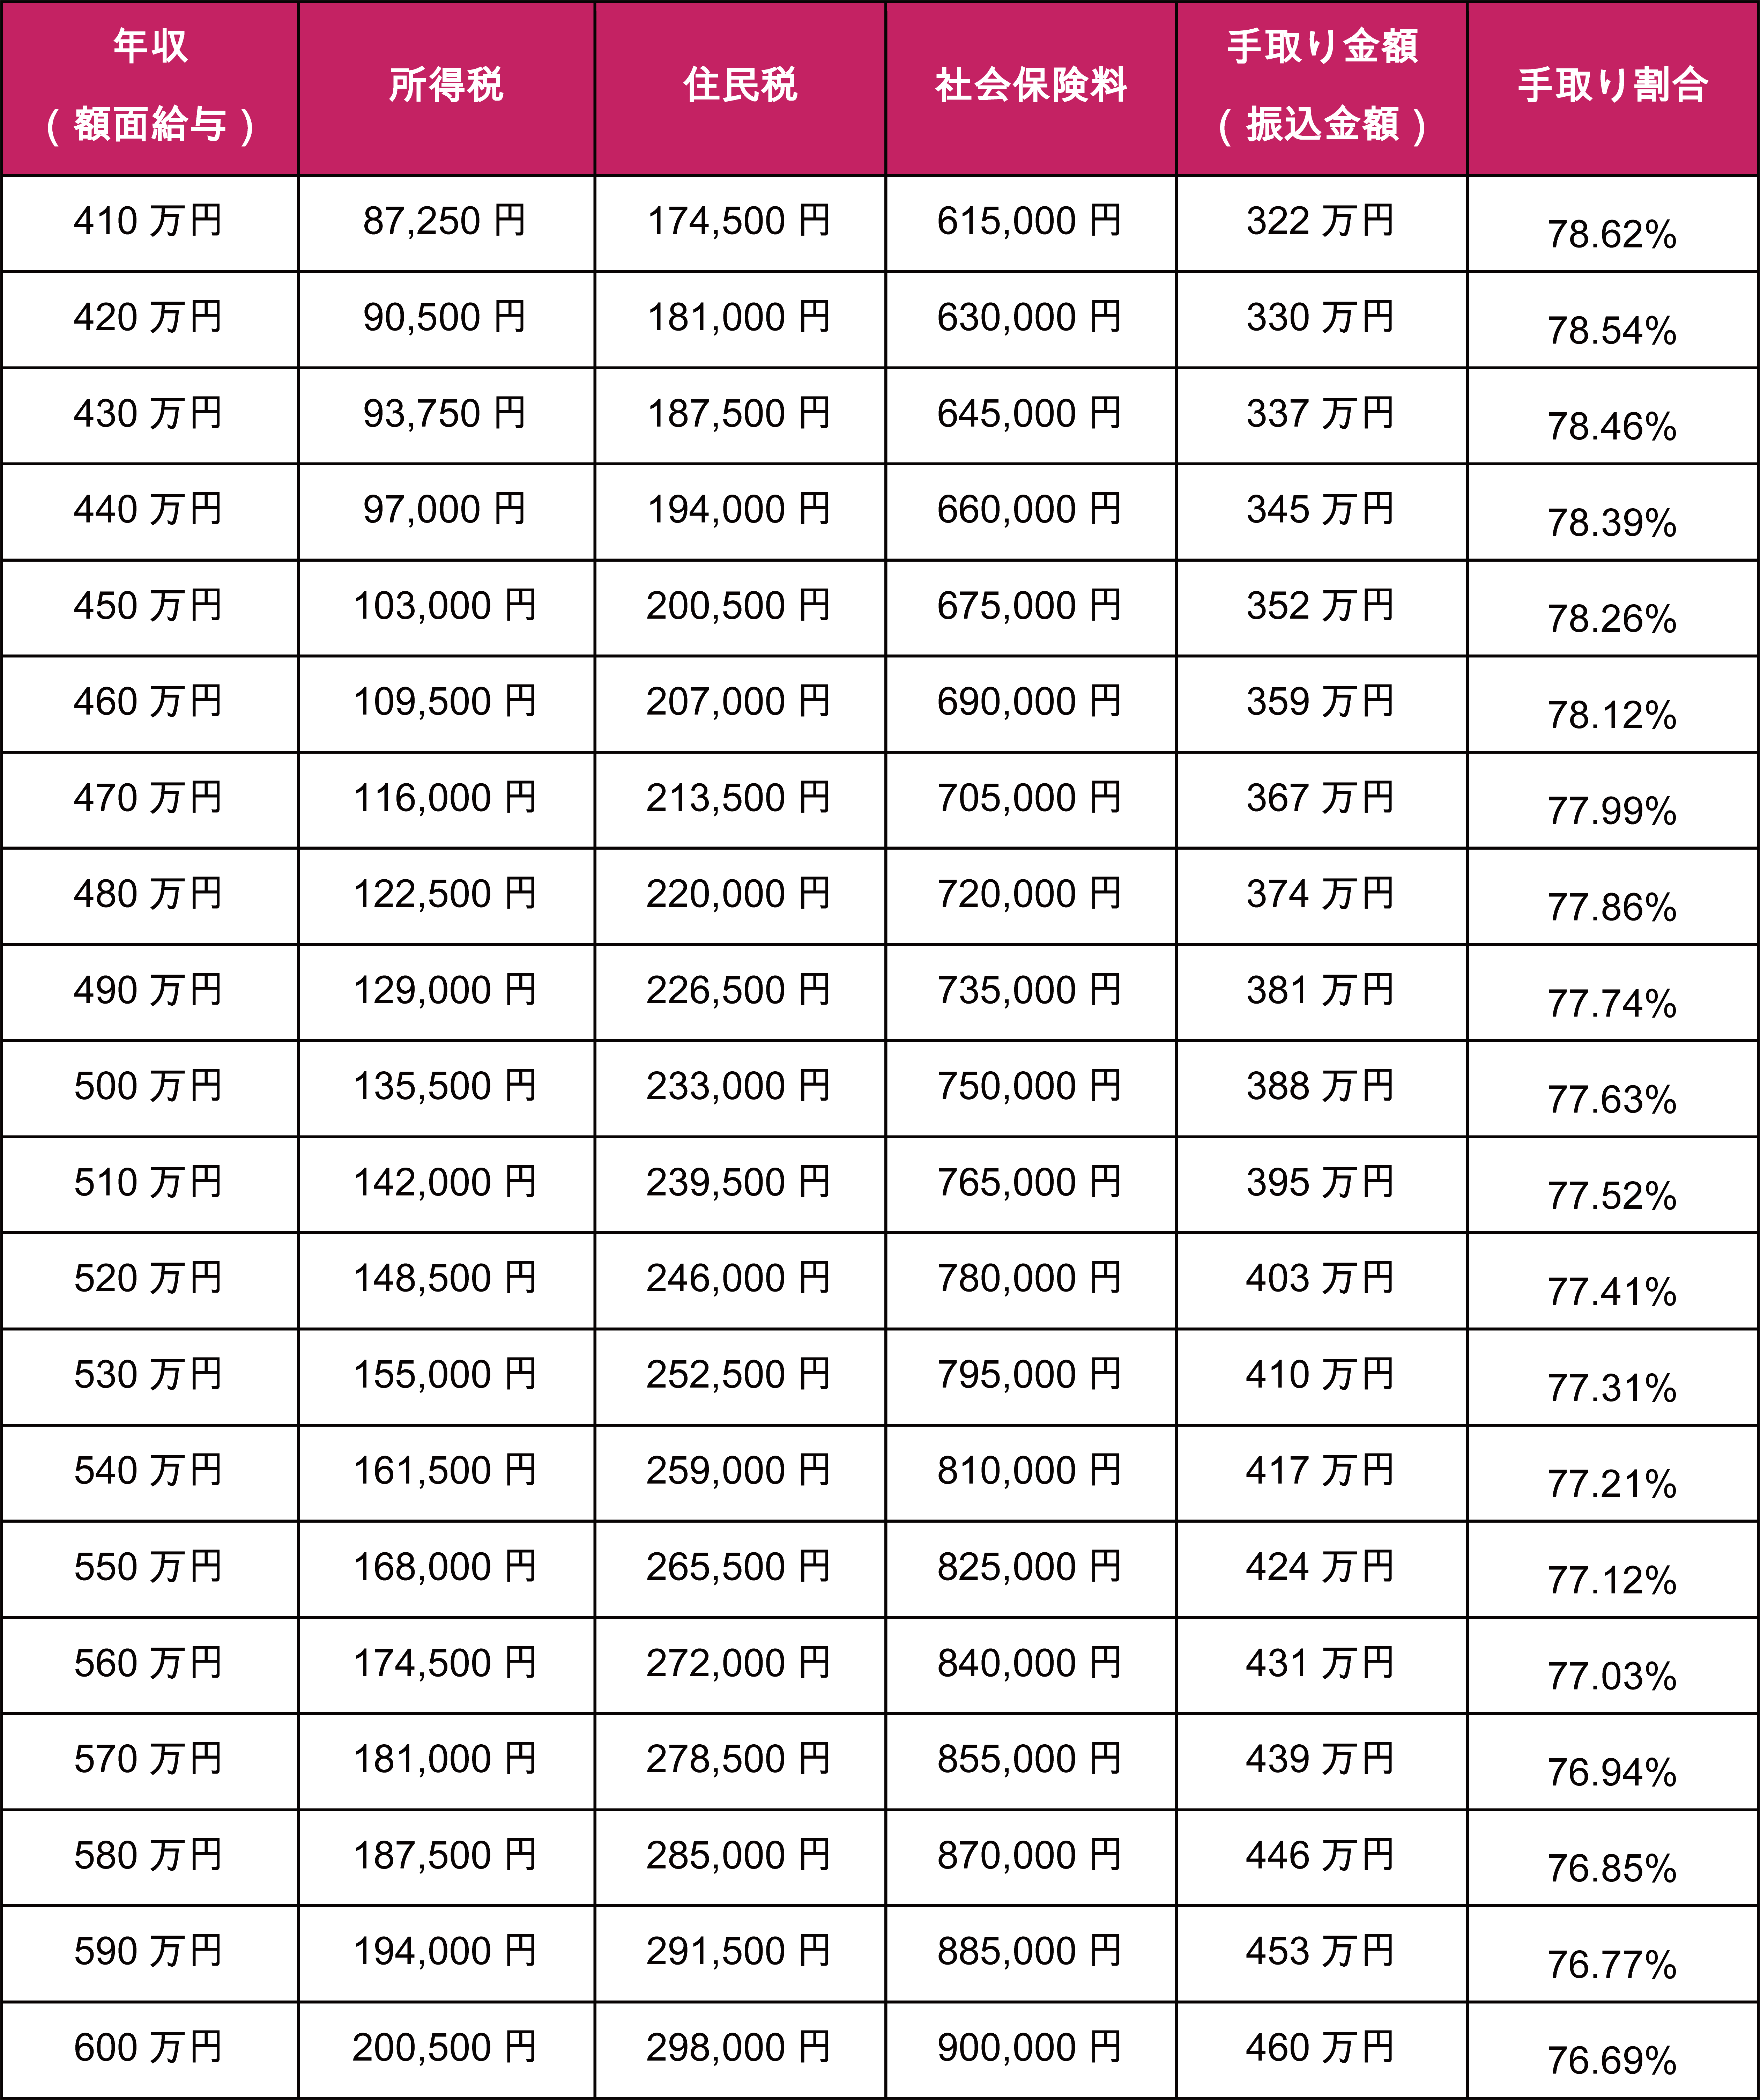
【データ徹底比較】年収別の税金・手取り額と税負担率の推移一覧
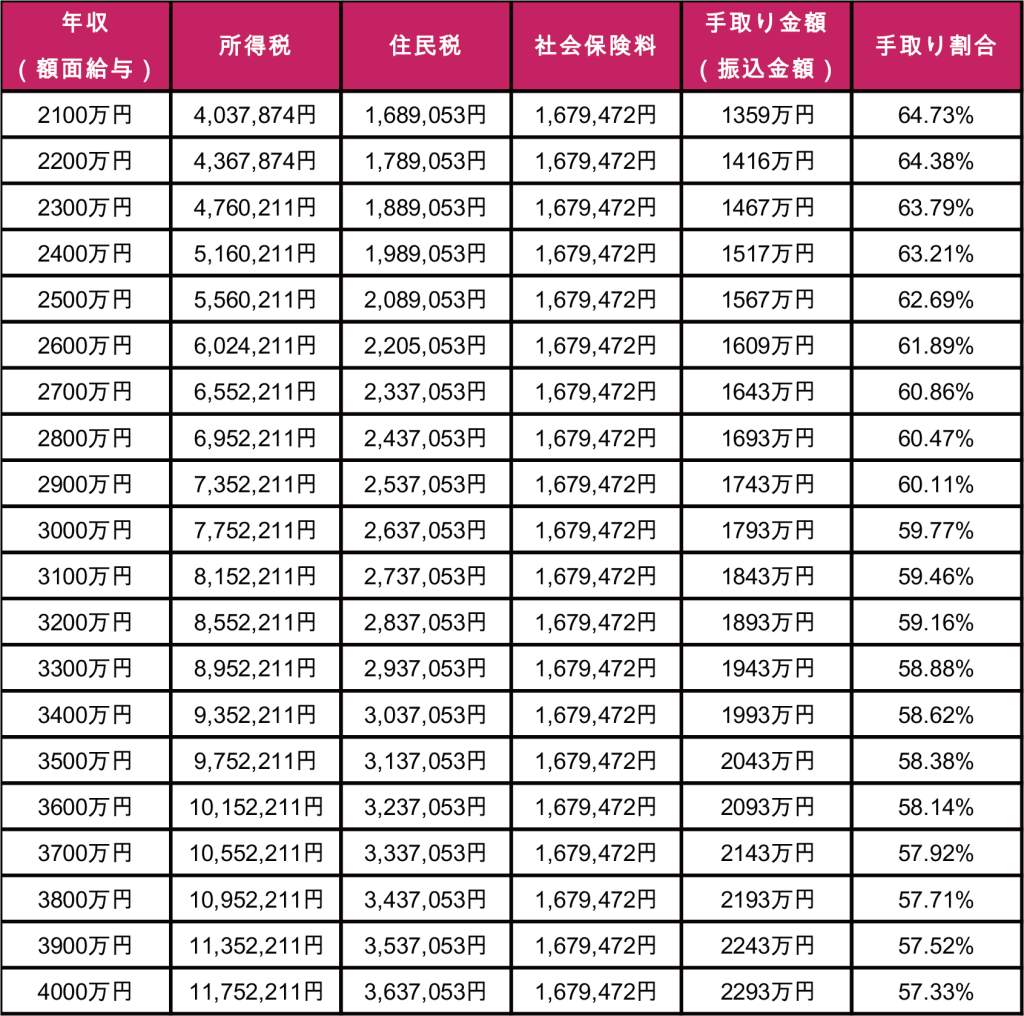
所得が上昇するにつれて、公的負担(税金+社会保険料)の割合がどのように変化するのかを可視化しました。一般的な高年収層から年収10億円の領域までを比較したデータ表が以下となります。
| 額面年収(給与) | 所得税・住民税(概算) | 社会保険料(概算) | 手取り額(手取り割合) |
|---|---|---|---|
| 1,000万円 | 約115万円 | 約145万円 | 約740万円(約74%) |
| 5,000万円 | 約2,150万円 | 約260万円 | 約2,590万円(約52%) |
| 1億円 | 約4,900万円 | 約300万円 | 約4,800万円(約48%) |
| 5億円 | 約2億7,000万円 | 約350万円 | 約2億2,650万円(約45%) |
| 10億円 | 約5億4,600万円 | 約360万円 | 約4億5,040万円(約45%) |
国税庁の統計資料やファイナンシャルプランニングの試算モデルでも明らかな通り、年収がおよそ1億円に達した時点で手取りはすでに半分近くまで落ち込みます。そして年収が5億、10億と跳ね上がるにつれて、追加で稼いだ金額の約55%(最高税率45%+住民税10%)が機械的に徴収される状態が続くことになります。
給料受け取りと株式譲渡所得の決定的な差|「1億円の壁」の正体
ここまでの計算を見て、「なぜ莫大な富を築いている大富豪たちは破綻せずに資産を増やし続けられるのか?」と疑問を抱く方も多いはずです。その答えは、「稼ぎの種類(所得区分)」の違いにあります。
税務の現場において、年収10億円規模の人物が全額を「個人の給料(給与所得)」として受け取るケースは稀です。日本の税制では、会社員としての給料や役員報酬は「総合課税」として最大55%の税率が課されますが、株式の売却益や配当金などの金融所得には申告分離課税が適用されます。
申告分離課税の税率は、所得の規模に関わらず一律20.315%(所得税15%+復興特別所得税0.315%+住民税5%)です。仮に自社株の売却や投資によるキャピタルゲインで10億円の利益を得た場合、発生する税金は約2億315万円で済み、手取りは約7億9,685万円残ります。
給与所得で10億円を得た場合の手取り(約4.5億円)と比較すると、実に3億4,000万円以上もの手元資金の差が生まれます。これこそが、所得が1億円を超えると実効税率が逆に下がっていく現象として国会等でも議論される「1億円の壁」の構造的要因です。真の資産家は、労働の対価ではなく資本の果実として10億円を手にするルートを選択しています。
【実態検証】超富裕層が実践する「資産管理会社の法人化」と節税スキーム
年間数億円から10億円規模のキャッシュを生み出す経営者やトップタレント、投資家たちは、個人で直接所得を受け取るのではなく、自らがオーナーを務める資産管理会社(プライベートカンパニー)を設立して法人化するのが標準的な手法となっています。
法人を活用する最大のメリットは、個人の最高税率55%に対して、法人税の実効税率が約30〜34%に抑えられる点です。さらに法人形態をとることで、以下のような多面的な税務最適化が可能になります。
- 役員報酬の最適化:個人として受け取る役員報酬を生活費に必要な最低限(例えば年間2,000万〜3,000万円程度)に設定し、個人の累進課税を回避。残りの数億円は法人の内部留保としてプールする。
- 経費算入の幅広さ:事業活動に関連するオフィス家賃、通信費、車両代、出張旅費、情報収集費用などを法人の損金として計上し、課税所得そのものを適正に圧縮する。
- 親族への所得分散:家族を役員や従業員として登用し、業務実態に応じた適正な報酬を分散支給することで、世帯全体の税負担率を下げる。
- 事業承継と相続税対策:自社株の評価コントロールや不動産小口化商品の活用など、次世代へ資産を移転する際の相続税負担を大幅に軽減する。
一時期ネットやSNS上で過度に喧伝された「ドバイやシンガポールなどのタックスヘイブンへの海外移住」については、現在実務上のハードルが極めて高くなっています。日本には有価証券等に対して出国時に課税する「国外転出時課税制度」が存在し、生活実態のないペーパーカンパニーを用いた租税回避には厳しい税務調査のメスが入ります。そのため2026年現在の超富裕層は、安易な国外逃亡よりも、国内の資産管理会社を強固にガバナンスする堅実な防衛策を選択する傾向が顕著です。
一般に知られていない盲点と年収10億円プレーヤーの生活水準
額面10億円、手取り4.5億〜8億円という桁違いの資金を手にした場合、どのような生活水準になるのでしょうか。実際にこの領域に達した人物の証言やプライベートバンク関係者の取材データからは、華やかな表層の裏にあるシビアな現実が浮き彫りになります。
都心の超高級タワーマンションの最上階ペントハウスや広尾・松濤の豪邸、高級外車の複数台所有、プライベートジェットのチャーターなど、物質的な欲望のほとんどは確かに満たされます。しかし、年収10億円プレイヤーを待ち受ける最大の盲点は「固定資産税と維持管理コスト、そして翌年の納税恐怖」です。
たとえば10億円の給与を得た翌年、手元には4.5億円しか残っていないにもかかわらず、前年の所得に応じた住民税(約1億円)や予定納税の請求が容赦なく届きます。もしも10億円を稼いだ年に気が大きくなって散財し、翌年に年収が急減した場合、納税資金がショートして一瞬で自己破産危機に陥るリスクを常に孕んでいます。過去にプロスポーツ選手や一発当てた起業家が数年後に困窮する典型的なパターンがこれにあたります。
また、超富裕層のコミュニティでは「お金を使うこと」以上に「お金をどう保全し、インフレから守るか」に思考がシフトします。手元に残った数億円を無利息の預金口座に放置する人は皆無であり、信頼できるプライベートバンカーや顧問税理士を通じて、グローバル分散投資や実物資産(現物不動産、ゴールド、現代アート等)へ振り分ける作業が日常となります。
【プロの結論】資産を守り抜ける人と失う人の決定的な違い
年間10億円という莫大なキャッシュを生み出す能力(稼ぐ力)と、その資金を手元に残して次世代へつなぐ能力(守る力)は、まったくの別スキルです。どれほど高い才能を持っていても、税金に対する無知や過度な自己顕示欲によって足元をすくわれる事例は後を絶ちません。
長期にわたって富を維持できる人物は、稼いだ金額を「自分の自由になる金」とは捉えず、「事業体やファミリーの資本」として冷静に客観視しています。自己都合の脱税スレスレのスキームに手を出すのではなく、現行の税法を深く理解した上で、適正な申告と合法的な制度活用を徹底できる人物こそが、真の富裕層として生き残り続けることができます。
【年収 10 億 税金】に関するよくある質問(FAQ)
Q1:年収10億円の場合、社会保険料はいくら取られますか?
A1:健康保険や厚生年金保険料には「標準報酬月額」の上限が定められているため、年収10億円であっても青天井に増えることはありません。40歳以上65歳未満(介護保険第2号被保険者)で東京都の協会けんぽに加入している場合、年間の個人負担額はおよそ300万〜400万円前後で頭打ちとなります。
Q2:宝くじで10億円が当選した場合も、税金で半分取られますか?
A2:いいえ、宝くじの当選金は「当せん金付証票法」により非課税所得と定められているため、所得税も住民税も一切かかりません。10億円がそのまま手取りとなります。ただし、その資金を家族や知人に分け与えると高額な贈与税(最高税率55%)の対象となるため注意が必要です。
Q3:海外のタックスヘイブンに移住すれば、日本の税金を完全にゼロにできますか?
A3:極めて困難です。日本には「国外転出時課税制度」があり、1億円以上の対象資産を持つ居住者が海外転出する際には未実現の含み益に所得税が課されます。また、生活の本拠(居住実態)が海外に183日以上あることを厳密に証明できなければ、日本の国税庁から居住者と判定されて追徴課税を受けるリスクがあります。
まとめ:年収10億円時代の資産形成と税務リテラシー
年収10億円というステージは、個人の労働に対する対価として受け取るか、資本や法人の仕組みを通じて受け取るかによって、手元に残る金額が数億円単位で激変する境界線です。給与として受け取れば最高税率の累進課税によって半分以上(約5.5億円)が税金として国や自治体に納められ、手取りは約4.5億円になります。
巨額の富を築く過程において、税金を単なる「奪われるコスト」として忌避するのではなく、国のインフラへの正当な対価として理解した上で、合法的な資産管理会社や金融税制を正しく活用するリテラシーが不可欠です。確かな知識と専門家との連携こそが、天文学的な所得を確固たる資産へと昇華させる唯一の道といえます。 (出典: 年収 10 億 税金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
