住宅ローンEMI計算と返済額シミュレーション2026年最新の真相
日本銀行による利上げ政策の定着に伴い、日本の住宅ローン市場は歴史的な転換期を通過しています。長きにわたる超低金利時代を前提とした「借りられるだけ借りる」という資金計画は通用しなくなり、月々のキャッシュフローと将来の金利変動を見据えた厳密な試算が欠かせません。グローバルスタンダードな融資指標であるEMI(Equated Monthly Installment=毎月均等返済額)計算の概念は、現在の日本国内における資金計画でも極めて重要な指針となっています。
多くの住宅購入検討者が「現在の毎月返済額」のみに目を奪われ、将来発生し得る金利上昇コストや返済方式の選択ミスによる生涯収支の悪化を見落としています。2026年の最新金融動向と税制改正を踏まえ、借入総額や毎月の返済負担、そして最終的な総支払額がどのように激変するのか、金融工学と現場取材の知見から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の金利上昇局面において、毎月返済額(EMI)シミュレーションを怠ると総支払額で数百万円から1,000万円以上の格差が発生する。
- 要点2:「元利均等返済」と「元金均等返済」の選択、さらに変動金利特有の「5年ルール・125%ルール」に潜む未払利息リスクへの対策が必須となる。
- 要点3:2026年の住宅ローン控除要件や諸費用(物件価格の約5〜10%)を正確に把握し、年収倍率ではなく手取りベースの実質返済負担率25%以内に抑える設計が安全域となる。
【2026年最新相場】住宅ローンのEMI計算で総支払額はどう変わるのか
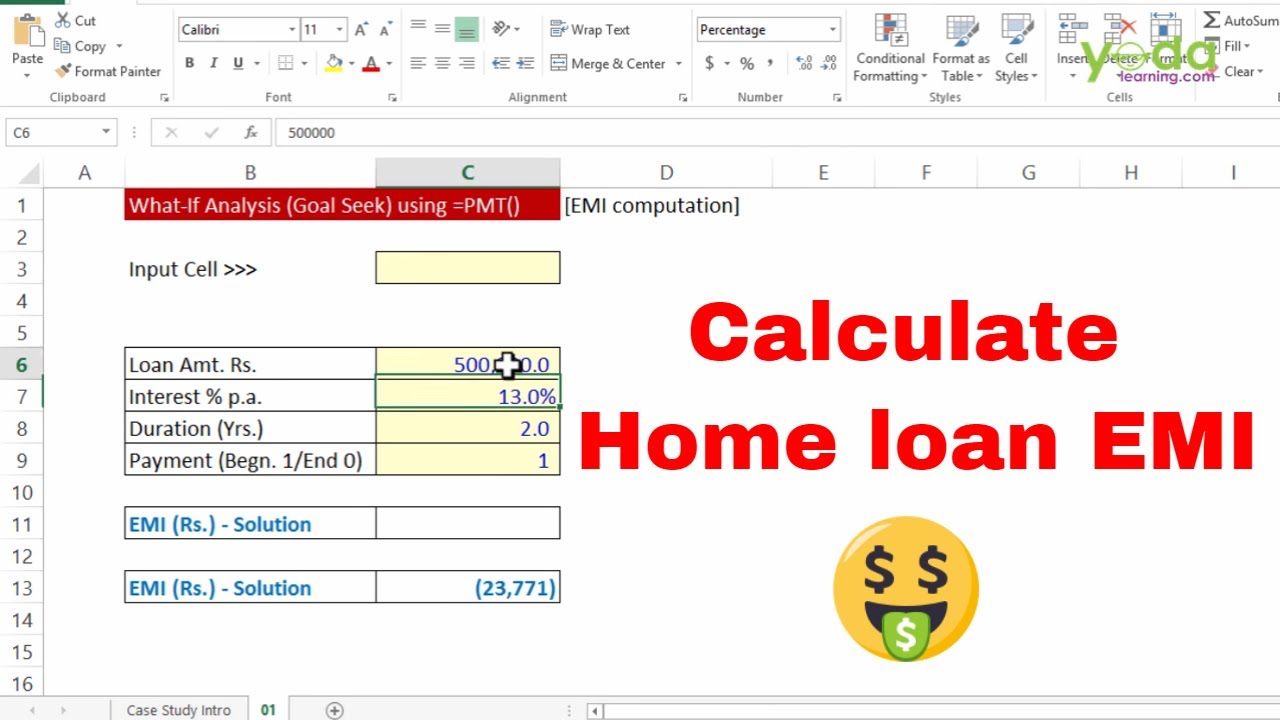
住宅ローンにおけるEMI計算(Equated Monthly Installment)とは、借入元金と利息の合計を返済月数で均等に割り戻し、毎月均一に支払う返済額を算出する数理モデルを指します。日本の金融機関で提供される「住宅ローン返済シミュレーション」の根幹をなす計算式ですが、金利がわずか0.5%動くだけで、家計が負担する総支払額は劇的に変動します。
金融庁や大手都市銀行各行の公表データを集約すると、2026年現在の住宅ローン金利相場は、ネット銀行の優遇変動金利で0.4%〜0.7%台、都市銀行の変動金利で0.6%〜0.9%台、フラット35を含む固定金利(35年)では1.8%〜2.2%前後で推移しています。以下は、借入額5,000万円・返済期間35年の条件で算出した、適用金利ごとの月々返済額計算と総支払額の比較データです。
| 借入条件(5,000万円/35年) | 月々返済額(EMI) | 利息総額 | 総支払額(元利合計) |
|---|---|---|---|
| 変動金利:年0.50%(金利不変と仮定) | 129,792円 | 約451万円 | 約5,451万円 |
| 変動金利:年1.00% | 141,124円 | 約927万円 | 約5,927万円 |
| 固定金利:年1.80% | 160,534円 | 約1,742万円 | 約6,742万円 |
| 固定金利:年2.20% | 170,893円 | 約2,177万円 | 約7,177万円 |
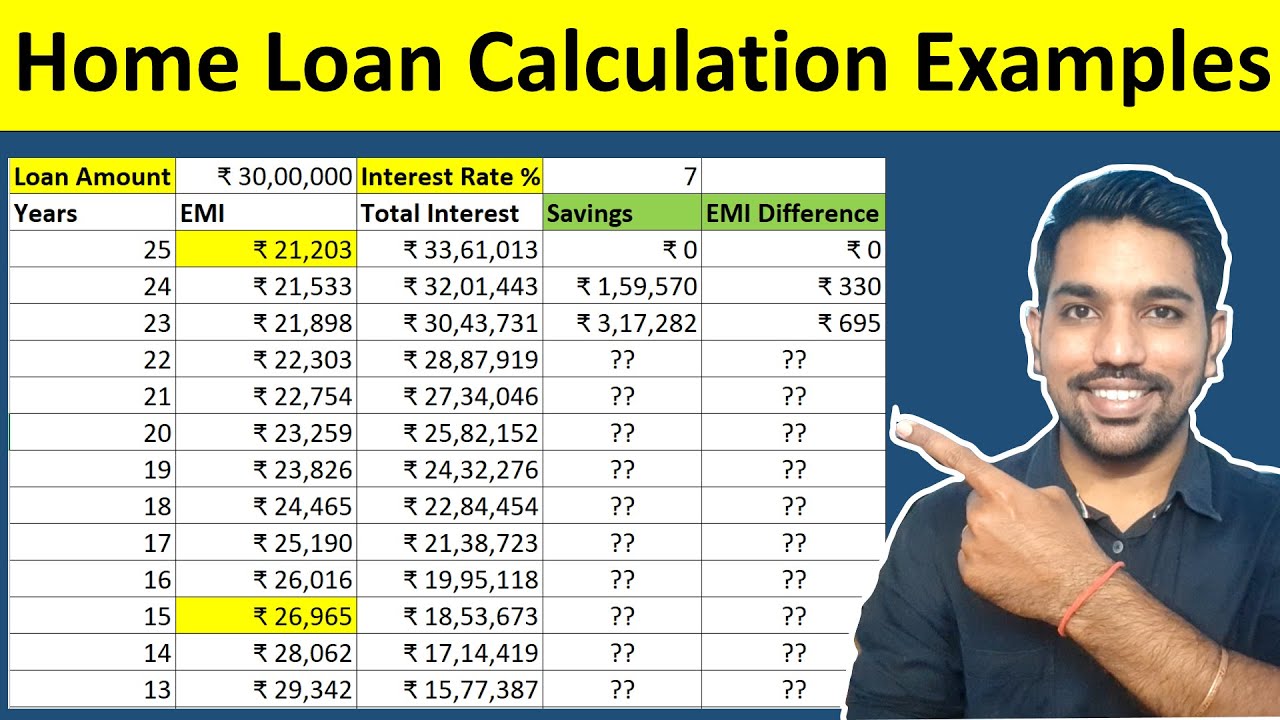
上記のシミュレーションが示す通り、金利0.5%と2.2%では、月々の返済額で約4万1,000円、総支払額では約1,726万円もの圧倒的な差額が生じます。「毎月払える額」だけで判断して長期的なシミュレーションを怠ると、定年退職時の残債処理や老後資金の枯渇に直結します。
【徹底比較】変動金利と固定金利の損益分岐点|金利上昇リスクのリアル
住宅購入者の約7割以上が選択してきた変動金利ですが、金利上昇局面においては「変動金利固定金利比較」の前提を根本から見直す必要があります。変動金利の最大のメリットは初期返済額の低さですが、ここには金融機関が設定するセーフティネットの誤解が存在します。
代表的なルールが「5年ルール(金利が上がっても5年間は毎月の返済額を変更しない)」と「125%ルール(返済額の見直し時も前回の1.25倍までしか引き上げない)」です。一見すると家計を守る防壁に見えますが、内部では利息割合が急増し、元金がまったく減らない状態に陥ります。金利上昇幅が大きすぎる場合、毎月の返済額すべてが利息に充当され、払いきれなかった利息が元金に上乗せされる「未払利息」が発生し、最終期日に一括返済を求められる構造的リスクを孕んでいます。
大手シンクタンクの金融シミュレーションによると、当初0.5%の変動金利が借入後10年目に1.5%、15年目に2.5%へと段階的に上昇した場合、全期間固定金利(1.8%)との総支払額の差はほぼ消失します。低金利メリットを確実に享受するためには、金利上昇に耐えうる余剰資金を手元に残しておくか、適切なタイミングでの繰り上げ返済効果を織り込んだ返済計画が不可欠です。
【返済方式の罠】元利均等返済と元金均等返済の違いを徹底解剖
EMI計算を行う上で、絶対に把握しておくべき論点が「元利均等返済元金均等返済違い」です。多くのシミュレーターは初期設定として「元利均等返済」を採用していますが、両者のキャッシュフロー推移は対極に位置します。
元利均等返済は、毎月の返済額(元金+利息)が一定となる方式です。家計の収支管理が容易な反面、返済初期は返済額に占める「利息の割合」が非常に高く、元金の減り方が著しく遅いというデメリットを持ちます。
対する元金均等返済は、毎月均等な元金を支払い、残高に応じた利息を上乗せして返済する方式です。返済開始当初の負担が最も重くなりますが、元金が急ピッチで減少するため、全期間を通じた総利息負担は元利均等返済よりも大幅に少なくなります。
例えば、5,000万円を金利1.5%・35年返済で借り入れた場合、元金均等返済を選択すると元利均等返済に比べて総支払額を約120万円以上圧縮できます。返済初期の収入に余裕がある共働き世帯(パワーカップルなど)であれば、元金均等返済を選択することで将来的な金利上昇リスクに対する耐久度を大きく高めることが可能です。
【実態検証】年収別借入可能額と審査基準のリアル|頭金なしローンのリスク
住宅ローンの借入限度額を計算する際、金融機関が審査で用いる「審査金利(3.0%〜4.0%前後で試算)」と、広告等で見かける「借入可能額」には大きな乖離があります。金融機関が提示する借入限度額目安は「返済負担率(年収に対する年間返済額の割合)35%以内」が一般的ですが、これはいわゆる“破綻しない限界値”に過ぎません。
FP(ファイナンシャルプランナー)および現場の融資担当者の証言を総合すると、生活防衛費や教育資金、修繕積立金を維持しながら安全に暮らすための実質返済負担率は、手取り年収の20%〜25%以内がボーダーラインとなります。以下の表は、各年収帯における適正借入額の目安です。
| 世帯年収(額面) | 年収別借入可能額(上限目安) | 安全な適正借入額(返済率25%基準) | 想定される適正EMI(月々返済額) |
|---|---|---|---|
| 500万円 | 約4,000万円 | 約2,800万〜3,200万円 | 約8.0万〜9.2万円 |
| 700万円 | 約5,800万円 | 約4,200万〜4,600万円 | 約11.5万〜12.8万円 |
| 1,000万円 | 約8,500万円 | 約6,500万〜7,000万円 | 約17.5万〜19.0万円 |
近年増加している「頭金なし住宅ローン(フルローン)」には警戒が必要です。物件購入時には、仲介手数料・登記費用・融資事務手数料・火災保険料などの「住宅ローン諸費用内訳」として、新築で物件価格の約3%〜5%、中古物件では約6%〜10%の現金が必要になります。諸費用までローンに組み込むオーバーローンを組むと、物件価値の下落によって借入残高が売却可能額を上回る「オーバーローン状態(担保割れ)」となり、万が一の住み替えや離婚時の任意売却が極めて困難になります。
【2026年税制対応】住宅ローン控除2026年最新ルールと見落としがちな盲点
資金計画を組み立てる上で外せないのが「住宅ローン控除2026年最新」の適用基準です。脱炭素社会の推進に伴い、省エネ性能を有しない一般住宅は控除対象から完全に対象外となっており、長期優良住宅、低炭素住宅、ZEH水準省エネ住宅、省エネ基準適合住宅のいずれかの認定を受けることが必須条件です。
2026年現在の住宅ローン控除は、年末借入残高に対する控除率が一律0.7%、控除期間は新築で最長13年間です。しかし、借入金利が1.0%を超える水準となった現在、かつて存在した「借入金利よりも控除率が高く、借りたほうが得になる」という逆ザヤ現象は完全に消滅しました。
控除枠を使い切るために無理に借入額を増やす行為は、余計な支払利息を膨らませるだけの逆効果を生みます。自身の所得税・住民税からの控除限度額を計算し、節税効果と利息負担のバランスを厳密に照合することが重要です。

一般に知られていない盲点とネットの誤解
ネット上の住宅系掲示板やSNSでは、「家賃を払い続けるのはもったいない」「賃貸の家賃と同額のEMI(返済額)なら絶対に買ったほうが得」という論調が根強く存在します。しかし、これは維持管理コストを無視した典型的な誤謬です。
持ち家を維持する場合、住宅ローンの月々返済額に加えて、以下の固定的追加コストが毎月確実に発生します。
- 固定資産税・都市計画税:月換算で約1万〜2.5万円
- マンションの管理費・修繕積立金:月換算で約2.5万〜4.5万円(築年数経過による値上げあり)
- 戸建ての将来修繕積立(外壁・屋根・給湯器など):月換算で約1.5万〜2万円を自己留保
つまり、賃貸で家賃15万円を支払っている感覚で「月々返済額15万円」のローンを組むと、実際の住居関連費は毎月19万〜22万円に跳ね上がります。この実態を見落としたまま借入限度額いっぱいの融資を受けることが、住宅ローン破綻の最大の引き金となっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点からも、マイホーム購入時は「アンカリング効果」や「保有効果」によって金銭感覚が麻痺しやすくなります。健全な財務基盤を保つための判断基準は明確です。
▼ 変動金利・積極的な借入を検討してよい人の条件:
- 世帯の手取り月収に対して、住宅費(ローン+管理費・税金)が25%以内に収まっている
- 万が一金利が2%上昇しても、家計を切り詰めずに返済を継続できる半年〜1年分の生活防衛資金を手元に残している
- いつでも残債を圧縮できるだけの繰り上げ返済原資(金融資産)を運用しながら確保している
▼ 固定金利を選択すべき・または借入を縮小すべき人の条件:
- 今後の教育費や減収リスク(産休・育休・転職など)によるキャッシュフロー悪化の余力が少ない
- 日々の金利変動ニュースを見るだけで強い心理的ストレスを感じる
- 頭金がゼロで、諸費用も含めたフルローンでしか購入できない状況にある
【housing loan emi calculator】に関するよくある質問(FAQ)
Q1:海外の「EMI calculator」と日本の「住宅ローン返済シミュレーター」に計算上の違いはありますか?
A1:数理計算の基本構造(元利均等返済における元金と利息の均等分割計算)は全く同一です。ただし、日本の住宅ローン特有の「ボーナス併用返済」や「5年ルール・125%ルール」、あるいは「団信(団体信用生命保険)の上乗せ金利」などは海外の標準的なEMI計算ツールには含まれていないため、国内銀行専用のシミュレーターで精査する必要があります。
Q2:2026年の金利上昇局面において、繰り上げ返済はすぐに実行すべきですか?
A2:手元の預貯金をすべて繰り上げ返済に充てるのは危険です。万一の病気や失業に備える生活防衛資金(最低生活費の6ヶ月〜1年分)を確保した上で、住宅ローン控除の期間終了後、または金利が大きく上昇したタイミングで「期間短縮型」の繰り上げ返済を実行するのが最も利息圧縮効果を高めるアプローチです。
Q3:住宅ローンの事前審査(仮審査)と本審査基準で落ちる主な原因は何ですか?
A3:スマートフォンの分割代金やクレジットカードのリボ払い、自動車ローンなどの「他社借入の滞納履歴(信用情報機関CIC・JICCの異動情報)」が最大の要因です。また、過去2年間の健康状態(団信の告知事項)や、物件自体の担保評価(建築基準法への適合性)も厳密に審査されます。
Q4:元利均等返済と元金均等返済は、途中で変更することは可能ですか?
A4:原則として、借入後の返済方式の変更は金融機関側で認められていないケースがほとんどです。どうしても変更したい場合は、他行への借り換えを行う必要がありますが、その際には改めて数十万円単位の諸費用と審査が発生するため、借入当初の選択が極めて重要です。
まとめ:金利変動時代を生き抜くための賢い住宅ローン戦略
金利が動く時代における住宅ローン選びは、「いくら借りられるか」ではなく「金利が上がっても無理なく返し続けられるか」という視点が成否を分けます。単なる月々の返済額(EMI)だけに惑わされず、総支払額、金利上昇時の未払利息リスク、維持管理コストを含めた総合的なシミュレーションを実行することが、家族の資産と暮らしを守る唯一の道筋です。 (出典: housing loan emi calculator(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
