特定口座とは?源泉徴収ありなしの違いと失敗しない選び方を徹底解説
証券会社で口座を開設しようとした際、多くの初心者が最初に立ち止まるのが「特定口座(源泉徴収あり/なし)」や「一般口座」という選択肢です。「税金の手続きが面倒そう」「確定申告をしないと脱税になるのか」といった不安を抱える人は少なくありません。非課税投資として定着したNISA口座をきっかけに投資を始めた人にとっても、NISA枠を超えた投資や個別株投資を行う上で、特定口座の仕組みを正しく把握しておくことは必須の知識といえます。
投資で得た利益には、原則として約20%の税金が発生します。この税金計算や納税の手間を劇的に減らしてくれる仕組みが特定口座です。本記事では、税制の基礎知識から「源泉徴収あり・なし」の決定的な違い、扶養控除や社会保険料への影響、ネット証券大手での実践的な選び方まで、専門記者の視点でわかりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:特定口座は証券会社が年間の損益を計算してくれる口座であり、迷ったら「源泉徴収あり」を選べば原則として確定申告不要になる。
- 要点2:「一般口座」は自力で1年間の全取引を計算・申告する必要があるため、未公開株など特殊な取引を除き初心者が選ぶメリットはない。
- 要点3:「源泉徴収なし」で確定申告を行うと、配偶者控除や扶養控除から外れたり、国民健康保険料が跳ね上がったりするリスクがあるため注意が必要。
【超入門】特定口座とは?基本の仕組みと一般口座との決定的な違い
株式や投資信託を売却して得た利益(譲渡益)や配当金には、所得税15%・復興特別所得税0.315%・住民税5%を合わせた合計20.315%の譲渡益税が課されます。通常、個人が所得を得た場合は1年間の収支を自ら集計して確定申告を行わなければなりませんが、数多くの売買履歴を1件ずつ記録し、取得単価を計算して税額を割り出す作業は極めて煩雑です。
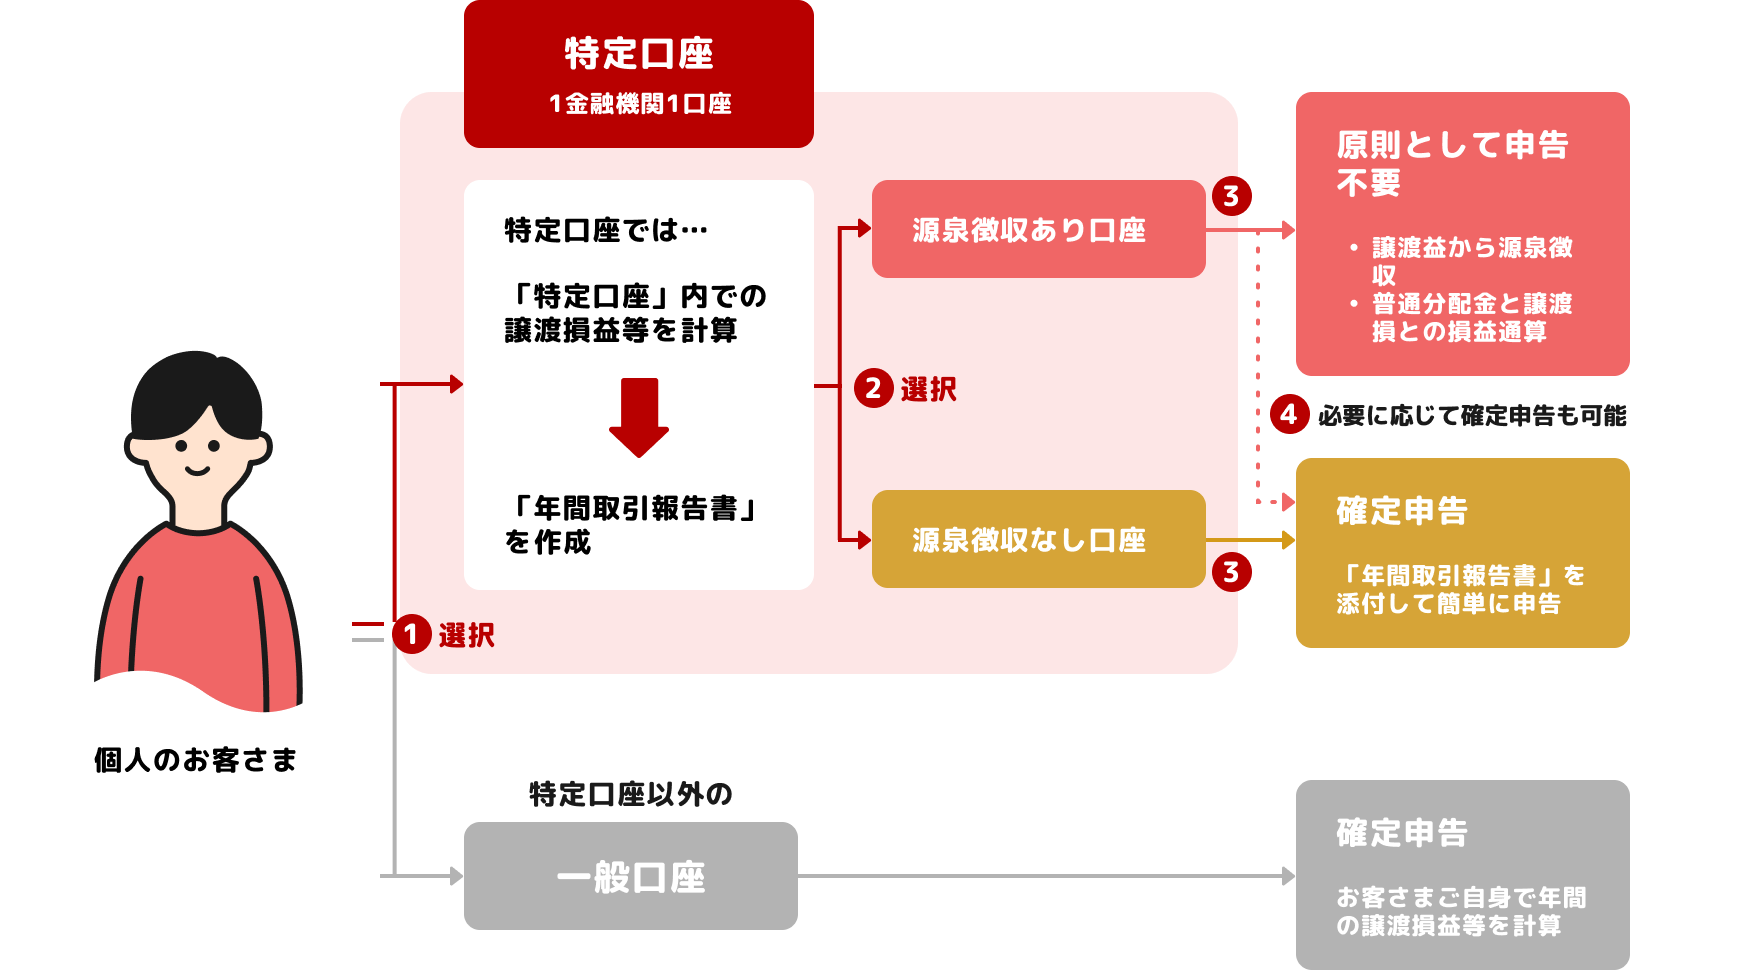
そこで導入されたのが「特定口座」という制度です。特定口座を利用すると、証券会社が投資家に代わって1年間の売買損益や配当金を一括計算し、「年間取引報告書」を作成してくれます。投資家はこの報告書を利用することで、税務計算の手間を大幅に省くことが可能です。
一方、証券口座にはもうひとつ「一般口座」と呼ばれる区分が存在します。一般口座との違いは明白で、一般口座では証券会社による損益計算サービスが行われません。投資家自身がすべての取引データを集計し、取得費や手数料を差し引いて自作の計算書を作成した上で確定申告を行う必要があります。上場株式や一般的な投資信託を取引する個人投資家において、あえて一般口座を選択する合理的な理由はほぼ存在しません。

【どっちを選ぶ?】特定口座「源泉徴収あり」vs「源泉徴収なし」徹底比較
特定口座を開設する際には、「源泉徴収あり」と「源泉徴収なし」のどちらかを選択する必要があります。両者の最大の違いは、利益が出た瞬間に証券会社が税金を自動で差し引いて納税まで完了させてくれるかどうかにあります。
「特定口座源泉徴収あり」を選択した場合、利益が出るたびに20.315%の税金が自動的に天引きされます。そのため、原則として確定申告不要で納税手続きが完結します。給与所得者や主婦、学生など、税務署への申告手続きを避けたい層にとっては最も手軽で安全な選択肢です。
対して「特定口座源泉徴収なし」では、利益が出ても税金は天引きされません。証券会社が作成した年間取引報告書をもとに、自分で確定申告を行って納税します。利益が年間20万円以下の給与所得者であれば所得税の確定申告が不要になる特例があるため、手元資金を少しでも多く残して運用したい中上級者が利用するケースが見られます。ただし、住民税の申告は別途必要になる点には留意が必要です。
| 口座区分 | 損益計算の主体 | 確定申告の要否 | 編集部の推奨度・対象者 |
|---|---|---|---|
| 特定口座(源泉徴収あり) | 証券会社が自動計算・報告書作成 | 原則不要(自動天引きで完結) | ★★★★★(初心者・会社員・扶養内の方に最適) |
| 特定口座(源泉徴収なし) | 証券会社が自動計算・報告書作成 | 原則必要(年間取引報告書を使用) | ★★☆☆☆(年間利益20万円以下の活用等を狙う中級者) |
| 一般口座 | 投資家自身が全取引を集計 | 必須(自作の計算書を提出) | ★☆☆☆☆(非上場株などを扱う特殊なケースのみ) |
【実態検証】投資初心者が直面するリアルな損益分岐点と税金の盲点
SNSやコミュニティサイトでは、「源泉徴収なしにして利益20万円以下に抑えれば無税でお得」という言説が頻繁に見受けられます。しかし、現場の税務実務や利用者のリアルな失敗談を検証すると、安易な「源泉徴収なし」の選択が予期せぬ金銭的負担を招く罠が存在することがわかります。
最大の落とし穴は、税制改正に伴う住民税申告不要制度の扱いです。かつては所得税で確定申告をしつつ、住民税側では「申告不要」を選択することで国民健康保険料などの高騰を防ぐ手法が可能でした。しかし税制改正により課税方式が統一されたため、確定申告で計上した株式譲渡所得は、自治体の「合計所得金額」にそのまま反映される仕組みになっています。
自営業者やフリーランス、定年退職後のシニア層が「源泉徴収なし」を選んで確定申告を行った結果、所得が増加したとみなされ、翌年度の国民健康保険料や後期高齢者医療制度の自己負担割合(1割から3割への引き上げなど)、介護保険料が大幅に跳ね上がったという相談事例が後を絶ちません。数万円の節税を狙った結果、それを上回る社会保険料の負担増に見舞われるケースがあるため、十分な警戒が求められます。
見落とすと大損?扶養控除への影響と損益通算・繰越控除の活用法
専業主婦(夫)や学生など、家族の扶養に入っている人が投資を行う場合、口座選びは扶養控除への影響に直結します。「特定口座源泉徴収あり」を選択していれば、どれだけ大きな売却益が出ても確定申告をしない限り合計所得金額には含まれません。配偶者控除や特定扶養控除の基準(合計所得金額48万円以下など)に影響を与えることなく、安全に資産運用を継続できます。
一方、複数の証券会社を利用している場合や、年間の取引トータルで損失が出てしまった場合には、確定申告を行うことで税制上の恩恵を受けられる仕組みがあります。それが損益通算繰越控除です。
例えば、ある証券会社で50万円の利益が出て税金が天引きされ、別の証券会社で30万円の損失が出た場合、確定申告で損益を通算すれば、差し引いた実質利益20万円分に対する税額へと再計算され、払い過ぎた約6万円の税金が還付されます。また、通算しても相殺しきれなかった損失は、確定申告を行うことで最長3年間にわたって翌年以降の利益から控除(繰越控除)することが可能です。
【2026年最新戦略】NISA口座併用と主要ネット証券の最適な活用術
現在の資産運用において、基本となるのはNISA口座併用のフォーメーションです。年間360万円、生涯で1,800万円までの非課税投資枠を持つNISAを最優先で活用し、それを超える余剰資金の投資先として特定口座を位置付けるのが現代のスタンダードです。
主要ネット証券のサービス設計を見ても、この二段構えの運用が前提となっています。例えばSBI証券特定口座では、三井住友カードによる投信積立やポイント投資において、NISA枠の自動判別と特定口座へのスムーズな資金シフトが完結するインターフェースが整っています。同様に楽天証券特定口座でも、楽天カードや楽天キャッシュを用いた積立決済でNISA枠を使い切った後、自動的に特定口座へ買い付けを継続する設定が容易に行えます。
ネット証券の口座開設手続きでは、最初に特定口座の選択が求められますが、後から「源泉徴収あり」から「なし」への変更を行うには、その年の最初の配当金受取や売却取引が行われる前に手続きを済ませる必要があります。迷った段階では、最も制約の少ない「源泉徴収あり」を設定しておくのが定石です。

【プロの結論】あなたに最適な口座はどれ?タイプ別の明確な判断基準
ここまでの制度設計と現場のリスクを踏まえ、自身がどの口座を選択すべきかの明確な判断基準を整理します。
「特定口座(源泉徴収あり)」を選ぶべき人
- 会社員・公務員:勤務先での年末調整のみで税務を完結させ、確定申告の手間を完全に排除したい人。
- 専業主婦(夫)・パート・学生:配偶者控除や扶養控除から外れるリスクをゼロにし、親や配偶者の手取りを減らしたくない人。
- 国民健康保険に加入している自営業・シニア層:利益によって合計所得金額が跳ね上がり、保険料や医療費の窓口負担が増えるのを防ぎたい人。
- 投資初心者全般:税金の計算にリソースを割かず、銘柄選びや長期積立に集中したい人。
「特定口座(源泉徴収なし)」の検討余地がある人
- 給与所得者で、年間の投資利益(他の雑所得含む)が確実に20万円以下に収まり、所得税の申告不要特例を活用したい人(ただし住民税申告は必要)。
- 専業の個人投資家で、社会保険料の算定基準を把握した上で、年間を通じて綿密に税務コントロールを行える上級者。
【特定 口座 と は わかり やすく】に関するよくある質問(FAQ)
Q1:特定口座の「源泉徴収あり」を選んでいても、確定申告することはできますか?
A1:はい、可能です。「源泉徴収あり」を選択していても、複数口座間の損益通算や過去の損失の繰越控除を行いたい場合は、後から任意で確定申告を行うことができます。確定申告をしなければ自動天引きで完結し、申告が必要になった場合だけ申告できるという「いいとこ取り」が可能な仕組みです。
Q2:NISA口座があるのに、なぜ特定口座も一緒に開設する必要があるのですか?
A2:NISA口座には年間の投資上限額(最大360万円)が設定されており、それを超える金額を投資する際の受け皿として特定口座が必要になります。また、NISA口座では損失が出ても他の口座と損益通算ができません。あらかじめ特定口座を開設しておくことで、非課税枠を使い切った後の追加投資や配当金の受け入れを滞りなく行えます。
Q3:特定口座を開設すると、勤務先や家族に投資をしていることがバレますか?
A3:「特定口座(源泉徴収あり)」を選択し、確定申告を行わなければ、証券口座の利益が原因で勤務先や家族に知られることはありません。会社へ届く住民税の通知書に副収入としての株式利益が合算されることもないため、プライバシーを保ったまま運用が可能です。
まとめ:迷ったら「特定口座(源泉徴収あり)」で安全な資産形成を
証券口座の開設時に求められる口座選びは、一見複雑に思えますが、本質を理解すれば迷う要素は極めて限定的です。投資利益に対する納税と損益計算を証券会社が代行してくれる特定口座は、個人投資家の参入障壁を劇的に下げた優れた制度といえます。
特に「源泉徴収あり」を選択しておけば、確定申告の手間を省けるだけでなく、扶養控除の剥奪や社会保険料の上昇といった想定外のリスクを完全に回避できます。後から損失の相殺が必要になった場合でも自由に確定申告へ切り替えられる柔軟性を備えているため、特別な事情がない限り、まずは「特定口座(源泉徴収あり)」を選択して運用をスタートするのが賢明な判断です。 (出典: 特定 口座 と は わかり やすく(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
