PayPay支払い限度額を即解除!上限引き上げとエラー回避の完全攻略
レジ前でPayPay(ペイペイ)を提示した瞬間、画面に表示される非情な「支払い上限エラー」。残高は十分にあるはずなのに決済が通らず、焦った経験を持つユーザーは少なくありません。キャッシュレス決済が生活インフラとして完全に定着した2026年現在、日常の買い物から高額な家電製品の購入、税金・公共料金の支払いに至るまで、PayPayの利用シーンは多岐にわたります。しかし、その利便性の裏には、不正利用防止を目的とした厳格な「支払い限度額」が張り巡らされています。
PayPayの支払い限度額は、支払い方法(PayPay残高、PayPayクレジット、他社クレジットカード)や、本人確認(eKYC)の完了有無、さらにはアカウントの利用実績によって大きく変動します。突然の決済エラーに直面した際、原因が「1回」「過去24時間」「過去30日」のどの枠にあるのかを即座に見極め、適切に対処する知識が不可欠です。本稿では、決済上限の構造から即座に上限を引き上げる実践的なアプローチまで、現場の取材データと公式仕様をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPayの支払い限度額は「残高」「クレジット」「クレカ」で大きく異なり、未認証時は過去24時間で最大2万〜10万円程度に制限される。
- 要点2:上限判定は「カレンダー日付」ではなく「過去24時間・過去30日」のローリング計算で判定されるため、リセット時間の誤認がエラーの主因となる。
- 要点3:マイナンバーカード等を用いた本人確認を完了させることで、1回・24時間の支払い上限を最大50万円まで即座に引き上げ可能。
【2026年最新】PayPayの支払い限度額の全体像|残高・クレジット・クレカの違い
PayPayを利用する上でまず把握すべきは、選択している決済手段ごとの支払い上限額の違いです。PayPayには大きく分けて「PayPay残高(PayPayマネー/マネーライト)」「PayPayクレジット(旧あと払い)」「他社クレジットカード」の3つの支払いルートが存在し、それぞれセキュリティレベルに応じた上限が設けられています。
特に他社クレジットカードを紐付けて利用している場合、3Dセキュア(本人認証サービス)を設定していない状態では、過去24時間でわずか5,000円、過去30日間でも5,000円という極めて厳しい上限が課されます。3Dセキュアを設定しても過去24時間で2万円、過去30日で5万円にとどまるため、高額決済には不向きです。
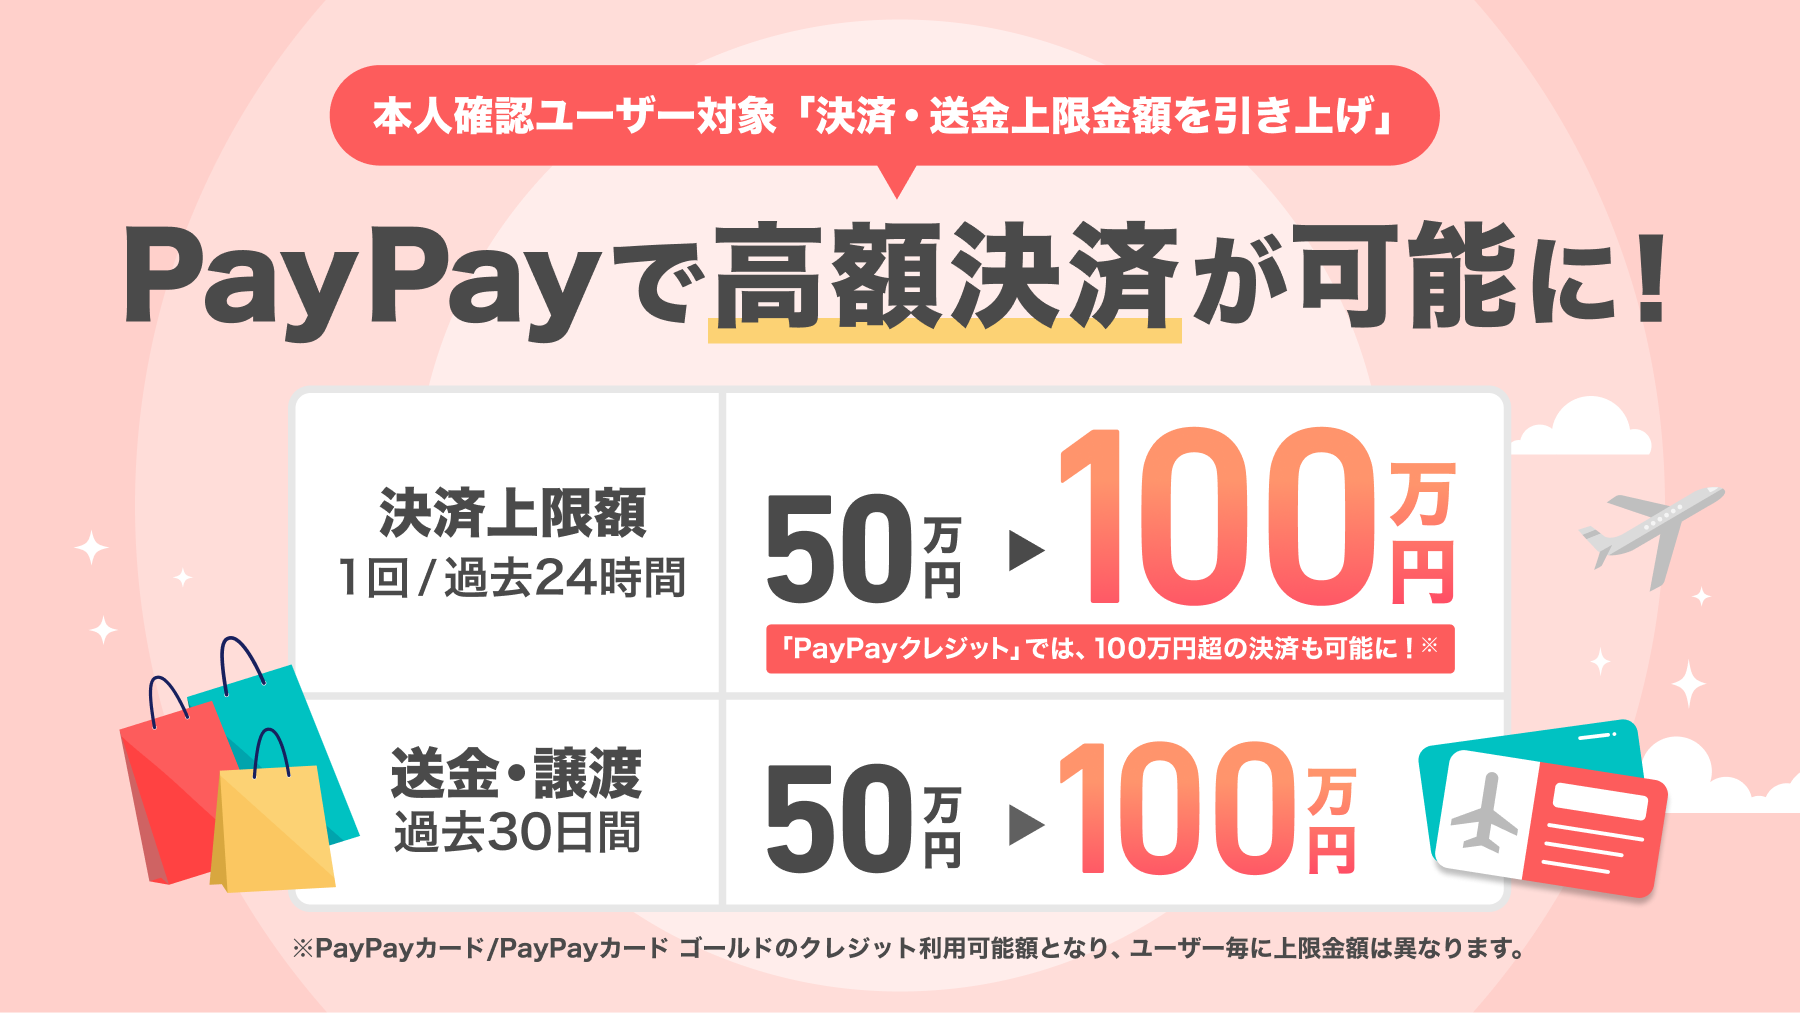
一方で、PayPay残高支払い上限やPayPayクレジットを活用する場合、本人確認を完了させることで1回あたり50万円、過去24時間でも50万円まで枠が一気に拡大します。決済手段ごとのスペック差異を以下の比較表にまとめました。
| 支払い方法・ステータス | 詳細・数値データ(上限額) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PayPay残高(本人確認済) | ・1回:50万円 ・過去24時間:50万円 ・過去30日:200万円 | 主要コード決済の標準的な上限水準 | 日常利用から家電購入までほぼ全用途をカバー可能。最優先で設定すべき基本形。 |
| PayPay残高(本人確認未完了) | ・1回:2万〜10万円程度 ・過去24時間:10万円 ・過去30日:10万円 | 未認証アカウントの防犯用デフォルト制限 | コンビニ等の少額決済なら問題ないが、まとめ買いや旅行代金決済では即座にエラー要因となる。 |
| PayPayクレジット(本人確認済) | ・1回:50万円 ・過去24時間:50万円 ・過去30日:200万円 | PayPayカード利用枠に準ずる高額設定 | チャージ不要でスムーズ。ただしPayPayカード自体の利用可能枠を超えての決済は不可。 |
| 他社クレジットカード(3Dセキュア済) | ・1回:2万円 ・過去24時間:2万円 ・過去30日:5万円 | 不正利用多発に伴う厳格な抑止設定 | 制限が厳しく、メイン決済としての実用性は極めて低い。ポイント二重取り狙いでも限界あり。 |
突然のエラー原因を特定|「過去24時間・過去30日」リセット時間の罠
多くのユーザーが「なぜか急に使えなくなった」と頭を抱える最大の要因は、PayPay支払い上限24時間過去30日という独特の積算ルールにあります。PayPayの利用制限判定は、「毎日午前0時にリセットされる日次更新」ではありません。
システムは決済を試みた瞬間から正確に「過去24時間前(1,440分前)」および「過去720時間前(30日前)」までの決済合計額を常にリアルタイム計算(ローリング方式)しています。これがPayPay支払い上限リセット時間の正体です。
例えば、前日の午後3時に40万円のパソコンを購入した場合、翌朝の午前10時に15万円の支払いを試みても、過去24時間の累計が55万円となり、PayPay1日支払い上限50万円の枠を超過してエラーが発生します。この場合の上限リセットは翌日の午前0時ではなく、「前日の決済時刻である午後3時」を過ぎた瞬間に初めて40万円分の枠が空く仕組みです。
現在の利用状況を確認するには、アプリ右下の「アカウント」>「設定」>「セキュリティとプライバシー」から「利用可能額」を確認するか、直近の取引履歴を遡って計算する必要があります。PayPay支払い限度額確認方法を日頃から把握しておくことが、店頭でのトラブル回避に直結します。
【実態検証】レジ前の決済不能トラブルと現場ユーザーの生の声
SNSやネット掲示板、カスタマーサポートへの相談事例を分析すると、支払い限度額エラーが発生する場面には明確な共通パターンが存在します。
「友人と飲み会に行き、PayPayで全員分を立て替えた後、帰りのタクシーで決済しようとしたら上限エラーが出た」「家電量販店でセール品をまとめ買いしようとしたら、他社クレカ上限5万円に引っかかりレジを止めてしまった」といった生々しい声が連日投稿されています。特に引っ越しシーズンや大型連休中、高額な出費が連続するタイミングで制限に抵触するケースが目立ちます。
また、PayPayクレジットカード限度額の仕様を知らず、「クレジットカード自体の限度額は100万円あるのに、PayPay経由だと2万円しか使えない」というギャップに憤るユーザーも後を絶ちません。PayPay側がカード不正利用に対する防犯措置を年々強化している結果であり、アプリ側の制約を理解していないと現場での混乱につながります。

上限を最大50万円へ!本人確認(eKYC)と青バッジによる上限解放手順
突然の利用停止を防ぎ、自由度の高い決済枠を確保するための最も確実な手段がPayPay支払い限度額本人確認の完了です。本人確認未完了のアカウントは、いわば「仮免許」の状態で運用されているに過ぎません。
マイナンバーカードまたは運転免許証を用いた公的個人認証(eKYC)を通過することで、アカウントの信頼スコアが引き上げられ、PayPay残高およびPayPayクレジットの支払い上限が過去24時間で50万円、過去30日で200万円へと一挙に解放されます。
さらに、登録内容の真正性や利用実績が評価されると、アカウント名の横に「青い認証バッジ(青バッジ)」が付与される場合があります。かつて青バッジはクレジットカード上限解放の主要トリガーでしたが、現在の仕様下でもアカウント全体のセキュリティ制限や不正検知AIによる誤ブロックを回避する上で極めて重要な信頼指標として機能しています。
本人確認を完了させた上で、PayPay上限引き上げ設定方法を実行する手順は極めてシンプルです。
- PayPayアプリ右下の「アカウント」をタップし、「本人確認・口座登録」へ進む。
- マイナンバーカードをスマートフォンのNFC機能で読み取り、即時審査を完了させる。
- 「アカウント」内の「セキュリティ」から「利用可能額の設定」を選択。
- 1日あたり、月あたりの支払い限度額スライダーを必要な金額(最大50万円など)まで引き上げて保存する。
なお、PayPayクレジット限度額変更を行う場合は、PayPayアプリ内だけでなく、紐付いている「PayPayカード会員メニュー」側での利用可能枠設定や割賦枠の確認も併せて行う必要があります。
一般に知られていない盲点|チャージ限度額と店舗側・セキュリティ制限の壁
支払い限度額をクリアしていても決済が失敗するケースがあります。その代表格がPayPayチャージ限度額銀行口座による資金移動の壁と、店舗側が独自に設けている受け入れ上限です。
銀行口座からのチャージ上限は、本人確認後であれば過去24時間で50万円、過去30日で200万円まで拡大しますが、本人確認前は過去24時間で10万円、過去30日でも200万円以下に制限されています。さらに、一部の地方銀行やネット銀行では、口座側のセキュリティ設定として「1日の振込・振替限度額」が独自に低く設定されている場合があり、PayPay側の上限に達していなくてもチャージが弾かれる事態が発生します。
また、盲点となりやすいのがPayPay支払い上限エラー解除に関わるセキュリティAIの自律制限です。普段と異なる深夜帯の高額決済、換金性の高い金券類・最新ガジェットの連続購入などは、たとえ限度額の範囲内であっても「不正利用検知システム」によって一時的に取引がブロックされます。この場合は限度額設定の問題ではなく、数分から数時間のインターバルを置くか、PayPayサポート窓口への連絡によるロック解除が必要となります。
【プロの結論】キャッシュレス経済圏で失敗しないための判断基準
決済サービスの高度化に伴い、利便性と防犯性は常にトレードオフの関係にあります。決済エラーによる機会損失や店頭でのトラブルを完全に防ぐためには、自身の利用用途に応じた適切なアカウント運用が求められます。
▼ PayPayの上限引き上げを絶対に行うべき人:
- 家電量販店、家具、ブランド品など、1回あたり数万円〜数十万円の高額決済を行う機会がある人
- 公共料金、自動車税、ふるさと納税などをPayPay請求書払いで一括納付したい人
- 会社の経費立て替えや飲み会の幹事で、1日にまとまった金額を決済・送金する人
▼ 限度額をあえて低めに制限・維持すべき人:
- 日常のコンビニ・スーパー利用が中心で、スマホ紛失時や不正アクセスの被害リスクを最小限に抑えたい人
- 使いすぎを防止するために、毎月の支出枠を物理的にコントロールしたい人(アプリ内で任意の上限引き下げ設定を推奨)
- 他社クレジットカードのポイント還元のみを目的としており、少額決済以外に利用しない人

【ペイペイ 支払い 限度 額】に関するよくある質問(FAQ)
Q1:本人確認を行えば、他社クレジットカードの支払い上限も引き上がりますか?
A1:いいえ、引き上がりません。他社クレジットカード支払いは3Dセキュアを設定しても過去24時間で2万円、過去30日で5万円が上限です。5万円以上の高額決済を行う場合は、本人確認を済ませた「PayPay残高」または「PayPayクレジット(旧あと払い)」を利用する必要があります。
Q2:限度額に達してエラーが出た場合、何時にリセットされますか?
A2:日付が変わる午前0時ではなく、「上限に達する原因となった過去の決済を行った時刻」から正確に24時間後、または30日(720時間)後に枠が順次回復します。直近の決済履歴の時間を確認してください。
Q3:PayPay残高があるのに「支払い限度額を超えています」と表示されるのはなぜですか?
A3:アプリ内の「利用可能額の設定」で自主的に上限が低く制限されているか、過去24時間・30日の累計利用額が上限に達している可能性が高いです。また、本人確認が未完了の場合は1回あたりの支払い可能額が低く抑えられています。
Q4:1回で50万円を超える支払いはPayPayで可能ですか?
A4:PayPayのシステム上、いかなる決済手段・認証状態であっても1回の支払い上限は最大50万円(税込)です。50万円を超える商品を購入する場合は、決済を複数回に分ける(店舗が対応している場合)か、他のクレジットカード等を併用する必要があります。
まとめ:限度額の仕組みを把握して決済トラブルを未然に防ぐ
PayPayの支払い限度額は、ユーザーの資産を守るための強固な防壁であると同時に、仕様を正しく理解していなければ重大な決済トラブルの火種となります。特に「決済手段ごとの上限の格差」と「24時間・30日のローリングリセットルール」は、すべての利用者が把握しておくべき基本原則です。
高額な買い物を予定している方や、いざという時の決済不能を回避したい方は、今すぐマイナンバーカードによる本人確認(eKYC)を完了させ、利用可能額の設定を見直しておくことを強く推奨します。適切な設定と正しい知識を備えることで、キャッシュレス決済の利便性を最大限に享受できるはずです。 (出典: ペイペイ 支払い 限度 額(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
