出金伝票の交通費の書き方完全ガイド!領収書なしでも通る記入例
営業先への急な直行や地方出張の際、電車代や路線バスの運賃で領収書が手元に残らず、精算処理に頭を抱えた経験を持つビジネスパーソンは少なくありません。「改札機で領収書を取り忘れた」「路線バスでレシートが出なかった」という事態は日常茶飯事ですが、現場では依然として「領収書がない支払いは自腹を切るしかないのか」という不安や、経理部門からの容赦ない差し戻しに対するストレスが渦巻いています。
結論から言えば、領収書が出ない交通機関の利用であっても、正規の会計証憑である「出金伝票」を正しく作成すれば問題なく経費として認められます。2026年現在の税務環境において、インボイス制度(適格請求書等保存方式)や電子帳簿保存法への厳格な準拠が定着したからこそ、経理担当者や税務署を納得させる「ミスのない記入フォーマット」を押さえておくことが不可欠です。本稿では、差し戻しを劇的にゼロへ近づける出金伝票の具体的な書き方から、税務調査を突破する防衛策までを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:電車やバスなど領収書が発行されない運賃は、出金伝票に必要な記載事項(日付・支払先・勘定科目・摘要・金額)を網羅することで正規の経費として全額精算可能。
- 要点2:経理差し戻しを防ぐ最大の防壁は「摘要欄」であり、「訪問先」「移動目的」「利用区間(発着駅)」「往復・片道」の4要素を漏れなく記述することが必須条件。
- 要点3:インボイス制度下でも3万円未満の公共交通機関運賃には特例が適用されるが、税務調査対策としてはICカード履歴印字などの客観的ログをセットで残す運用が最も安全。
領収書が出ない電車代・バス代はどう処理すべき?出金伝票の基本原則
ビジネスの現場において、都市部の鉄道網や公営バスを利用するたびに窓口へ並び、手書きの領収書を要求することは業務効率の観点から現実的ではありません。税務上および企業会計のルールでは、こうした領収書の入手が客観的に困難な取引に対し、社内書類である「出金伝票」による代替処理を正式に認めています。
出金伝票とは、現金の支出があった事実を記録・証明するために自社(または個人事業主自身)で起票する伝票です。文房具店や100円ショップで市販されている一般的な用紙はもちろん、社内規定のExcelフォーマットや経費精算システムの電子的入力であっても、記載すべき法的要件に差異はありません。
ここで使用する会計上の勘定科目は原則として「旅費交通費」を用います。日常の近距離移動から新幹線・飛行機を用いた中長距離の移動まで、業務遂行に直接付随する移動コストはこの勘定科目で一元管理されます。ただし、役員や従業員への通勤手当として支給される定期代などは「通勤費」として明確に区分する企業が多いため、自社の経費精算ルールに合わせた科目選択が求められます。
領収書なし精算を行う際、税法上で最も重視されるのは「第三者から見て事実関係を客観的に追認できるかどうか」という一点に尽きます。支払先である鉄道会社やバス会社から紙の証拠を受け取れない以上、起票者側が移動の事実をどれだけ正確かつ偽りなく記録に残しているかが、経費承認の決定打となります。
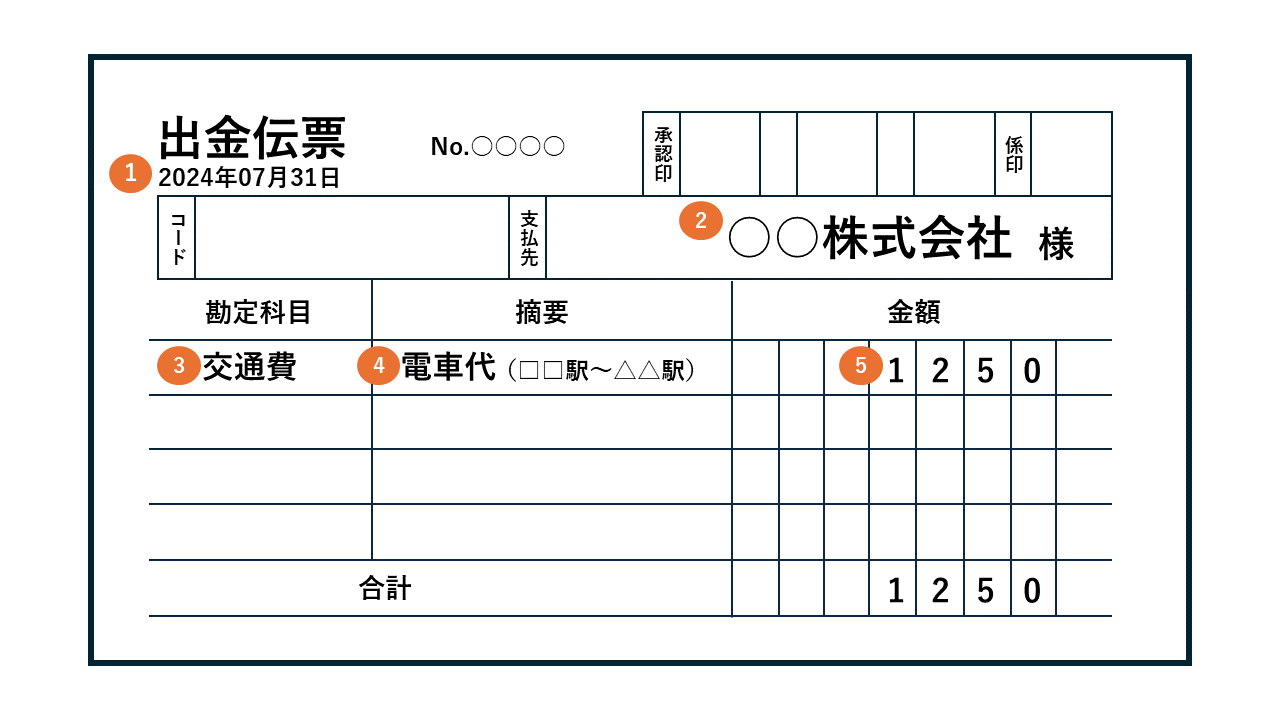
【経理が即承認】出金伝票の交通費の書き方とミスゼロ記入例
出金伝票で交通費を起票する際、経理部門で処理が止まってしまう最大の原因は「記載情報の粒度不足」です。経理担当者が電卓を叩くことなく、内容を一目で理解できる完全な伝票を作成するためには、国税庁が定める証憑要件を満たす5つの項目を確実に埋める必要があります。
以下に、文房具店で販売されている標準的な紙の出金伝票を想定した、模範的な出金伝票記入例を示します。
| 項目名 | 実際の記載例 | 記入時の厳守ルール | 編集部の見解・評価 |
|---|---|---|---|
| 日付 | 2026年4月15日 | 伝票を書いた日ではなく「実際に移動した日」を記入 | 月末にまとめて書く場合も移動日ごとに分けるのが鉄則 |
| 支払先 | JR東日本 / 都営バス | 利用した交通事業者名を明確に記載(「電車代」は不可) | 複数社に跨る乗り継ぎは合算せず事業体ごとに書くのが安全 |
| 勘定科目 | 旅費交通費 | 会社の会計方針に準拠(個人事業主は一貫して旅費交通費) | 社内規定で通勤手当や会議費と混同しないよう注意 |
| 摘要欄 | 株式会社〇〇商事 商談のため 東京駅〜新宿駅(往復) | 「目的・訪問先」「区間」「往復/片道」の3点を網羅 | 情報不足は100%差し戻し対象。最も手を抜けない最重要欄 |
| 金額 | ¥420 | IC運賃と切符運賃のどちらを適用したか基準を社内統一 | 1円単位の端数ズレは経理の検算で発覚するため虚偽記載厳禁 |
特に重要なのが摘要欄書き方です。単に「電車代」や「外出」とだけ書かれた伝票は、税務調査において「プライベートな外出を紛れ込ませているのではないか」という疑念を招きます。必ず「誰に会うために(訪問先名称)」「どのような用件で(商談、納品、セミナー参加など)」「どこの駅からどこの駅まで移動したか(区間)」「それは片道なのか往復なのか」を1行に凝縮して記載してください。
たとえば路線バスを利用したバス運賃領収書が出ないケースでは、以下のように記述するのが理想的です。
- 「〇〇株式会社 定例打ち合わせのため 渋谷駅前〜六本木六丁目(都営バス・片道)」 金額:210円
このように事業者名とバス停の区間が明記されていれば、経理担当者はNAVITIMEやYahoo!路線情報などの運賃検索システムを用いて10秒足らずで正当性を確認できます。「確認作業に余計な工数を取らせない書き方」こそが、即座に精算をパスするための最大の秘訣です。
【実態検証】現場の悲鳴と経理担当者の本音|差し戻し多発のリアル
交通費精算を巡るトラブルは、どの企業においても部署間の不和を引き起こす火種になりがちです。大手掲示板やSNS、知恵袋などの投稿を分析すると、営業職などの現場スタッフと経理部門の間には根深い認識のギャップが存在しています。
現場社員の手記や投稿からは、切実な嘆きが聞こえてきます。
「1日に5件もアポを回っているのに、券売機で並んで切符の領収書を毎回発行しろというのは現実を知らない机上の空論だ」
「出金伝票を出したら『区間が抜けている』『往復か片道か分からない』と突き返され、たかだか数百円のために30分も余計な事務処理をさせられる」
一方、経理担当者の側にも決して譲れない法的・実務的防衛線が存在します。都内IT企業で経理責任者を務める担当者は、現場の取材に対して次のように本音を語っています。
「私たちが細かく差し戻すのは、意地悪をしたいからではありません。税務署の調査官がやってきたとき、領収書のない出金伝票は真っ先にサンプリング抽出される対象です。そこで区間や目的が抜けていれば、会社ぐるみの架空経費計上を疑われ、重加算税のリスクに直面します。『たった数百円』の不備が、数千万円規模の追徴課税の引き金になり得るのです」
社会心理学や組織行動論の観点から見れば、この対立は「認知負荷の押し付け合い」から生じる心理的バウンダリーの崩壊と言えます。現場社員は「移動という労働を提供したのだから会社が補填して当然」と考え、経理担当者は「客観的証明責任を果たさない伝票は法的に承認できない」と考えます。両者の摩擦を解消するためには、個人が場当たり的に伝票を書くのではなく、後述するICカード履歴のデータ活用や、社内共通の記載テンプレートを導入することが組織的な処方箋となります。

インボイス制度対応と税務調査対策|領収書なし精算の落とし穴
2023年10月に開始された適格請求書等保存方式(インボイス制度)は、2026年現在、中小企業や個人事業主の実務にも完全に根付いています。ここで多くの人が直面する疑問が、「インボイス(適格請求書)が出ない出金伝票で交通費を落として、消費税の仕入税額控除は受けられるのか」という点です。
この点について、消費税法には明確な救済措置が用意されています。それが「公共交通機関特例(3万円未満の特例)」です。
船舶、バス、鉄道などの公共交通機関による旅客の運送で、税込運賃が「1回の取引につき3万円未満」である場合は、インボイスの保存義務が免除されます。つまり、通常の電車代精算やバス運賃であれば、一定の事項を記載した帳簿(出金伝票をもとに記帳された会計帳簿)を保存しておくだけで、従来どおり仕入税額控除を100%適用することが認められています。
ただし、この特例を適用して税務調査対策を万全にするためには、帳簿の摘要欄に単なる利用区間だけでなく、「公共交通機関特例」または「3万円未満の鉄道運賃」といった適用条項の趣旨を備考として明記することが国税庁のガイドラインで推奨されています。
さらに、税務調査における最大の落とし穴となるのが「個人事業主確定申告」における立証責任の重さです。法人の場合は出張旅費規程や営業日報との突き合わせが可能ですが、個人事業主はプライベートの移動との境界線が極めて曖昧になりがちです。
調査官から「本当にこの日に仕事で移動したのか」と問われた際、手書きの出金伝票だけでは「後からいくらでも偽造できる手書きメモ」と見なされるリスクを排除できません。これを回避するための最も強力な裏付け資料が、交通系ICカード履歴印字です。駅の券売機で「履歴印字」を行えば、日付・入場駅・出場駅・利用金額が印字されたレシートが最大数十件〜100件出力されます。出金伝票の裏面にこの印字レシートをホッチキス留めしておくことで、架空経費の疑いはほぼ100%遮断できます。
一般に知られていない盲点とネットの誤解を徹底是正
ネット上のQ&Aサイトや一部の誤った解説記事には、実務上極めて危険な俗説が散見されます。トラブルを未然に防ぐため、現場で頻発する3つの誤解を是正します。
誤解1:「出金伝票を使えば領収書がなくても上限なく経費にできる」
これは明らかな誤認であり、脱税行為に直結する危険な発想です。出金伝票が認められるのは、あくまで「領収書の発行を受けられない社会通念上の正当な理由がある場合」に限定されます。取引先との飲食代や家電量販店での備品購入など、通常領収書が発行される取引を「もらい忘れたから」と出金伝票で処理し続けると、税務調査で仮装隠蔽と判定される恐れがあります。出金伝票の常用は、公共交通機関の運賃や自動販売機の飲料代、冠婚葬祭の慶弔費など、限定的な場面に留めるのが鉄則です。
誤解2:「SuicaやPASMOにチャージした時点で全額経費計上してよい」
多忙なビジネスパーソンが最もやりがちなミスですが、これも原則として認められません。ICカードへのチャージは、現金を電子マネーという「別の資産」に振り替えたに過ぎず、この段階では費用が発生していません(資産勘定の移動)。経費として計上できるのは、実際に電車やバスに乗って運賃が引き落とされた瞬間です。チャージ領収書を出金伝票代わりに経理へ提出しても、全額私用に流用できる構造上、厳格な企業では確実に突き返されます。
誤解3:「定期券区間が含まれていても、訪問先までの全額を請求して構わない」
会社から通勤定期代が支給されている区間を業務で移動した場合、その区間の運賃を二重請求することは業務上横領や詐欺罪に問われかねない重大なコンプライアンス違反です。出金伝票の摘要欄には「新宿〜八王子(※定期区間:新宿〜立川控除済み)」のように記載し、実際に自己負担した差額運賃(立川〜八王子間)のみを申請しなければなりません。

経費精算ルールを整える実践手順とプロのジャッジ
交通費精算の煩雑さを恒久的に解消するためには、個人のスキルに頼るだけでなく、組織としての経費精算ルールの刷新と適切なツールの選定が欠かせません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
出金伝票による手書き処理は万能ではありません。事業規模や活動スタイルによって、最適な精算手段は明確に分かれます。
▼出金伝票の手書き運用が向いている人・企業:
- 月間の外出頻度が数回程度と極めて少ない小規模事業者・個人事業主
- 社内システムの導入コストを抑えたい創業初期のスタートアップ
- 慶弔見舞金や取引先の自動販売機利用など、例外的な現金支出の処理がメインの組織
▼手書き出金伝票を今すぐ全廃し、デジタル移行すべき人・企業:
- ルート営業や現場作業員など、毎日のように近距離交通機関を利用する社員を抱える企業
- インボイス制度や電帳法対応による経理の突き合わせ工数を削減したい中堅〜大企業
- 過去に税務調査で交通費の整合性を厳しく追及された経験のある事業者
現在では、法人用交通系ICカード(ビジネスSuica等)の配布や、スマートフォンをタッチするだけで利用履歴がクラウド経費精算システムへ自動同期されるソリューションが標準化しています。手書きの出金伝票に費やす1件あたり10分の時間も、年間で換算すれば膨大な人件費の浪費です。定常的な移動が発生する組織においては、出金伝票を「やむを得ない例外手段」と位置づけ、一次データの自動連携へ舵を切ることが現代のガバナンスにおける正解と言えます。
【出金伝票の書き方(交通費)】に関するよくある質問(FAQ)
Q1:SuicaやPASMOの履歴印字がある場合、出金伝票は書かなくても良いですか?
A1:社内規定によりますが、履歴印字レシートに「訪問先」と「業務目的」を手書きで余白に書き加えることで、出金伝票の作成を省略できる企業が増えています。ただし、履歴印字には移動した事実しか残らないため、税務調査対策として「業務関連性」をメモなどで必ず補記しておく必要があります。
Q2:1日に複数箇所を移動した場合、出金伝票は1行にまとめて書いても良いですか?
A2:同日の移動であっても、区間ごとに改行して記入するのが基本です。たとえば「A駅〜B駅(訪問先甲社)」「B駅〜C駅(訪問先乙社)」「C駅〜A駅(帰社)」のようにルート順に分けて記載してください。合算して「都内営業 1,500円」などと書くと、経理での運賃確認が不可能になり差し戻しの対象となります。
Q3:100円均一で売っている一般的な出金伝票でも、税務署に文句を言われませんか?
A3:全く問題ありません。伝票の用紙自体に法的な指定はなく、「日付」「支払先」「勘定科目」「摘要(取引内容)」「金額」の法定要件が揃っていれば、文房具店の伝票でも自作の用紙でも法的な効力は同一です。
Q4:タクシー代で領収書をもらい忘れた場合も出金伝票で落とせますか?
A4:極めて慎重な対応が必要です。タクシーは通常領収書が発行されるため、出金伝票での処理は税務調査で真っ先に疑われます。やむを得ず起票する場合は、タクシー会社名、乗車区間、迎車日時、利用目的を詳細に記載し、可能であれば配車アプリの乗車履歴画面のスクリーンショットなどを印刷して添付してください。
まとめ:経理差し戻しゼロを実現する交通費精算の新常識
領収書が出ない電車代やバス代の精算において、出金伝票は正当な権利として経費を計上するための強力な武器となります。しかし、その効力は「正確な事実関係が記されていること」を前提として成り立っています。
経理部門から差し戻されず、将来の税務調査でも堂々と胸を張るためのルールは極めてシンプルです。
- 移動日当日に利用した交通事業者名(支払先)を正しく書く
- 勘定科目は「旅費交通費」で統一する
- 摘要欄には「訪問先」「目的」「発着区間」「往復/片道」の4要素を絶対に抜かさない
- 定期区間の控除やIC運賃の端数を誤魔化さず正確に記入する
- 可能な限りICカードの履歴印字などの客観的ログをセットで保管する
この基本原則を徹底するだけで、月々の精算業務に費やす不毛なストレスは完全に解消されます。正しい知識とスマートな記帳習慣を身につけ、日々の業務効率化と強固な税務防衛を両立させてください。 (出典: 出 金 伝票 書き方 交通 費(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
