楽天カードは海外で使える?手数料の落とし穴や使えない原因を徹底解説
日本国内で高いシェアを誇る楽天カードですが、海外旅行や海外出張の予定が決まった際、「現地でも普段通りに決済できるのか」「突然使えなくなったらどうしよう」と不安を抱く方は少なくありません。結論から言えば、楽天カードは海外の主要な国や地域で問題なく利用可能です。しかし、事前の準備や設定を怠ると、現地の店頭やATMで決済が弾かれ、思わぬトラブルに直面するケースが後を絶ちません。
渡航先で不自由なくカードを使いこなすためには、国際ブランドごとの特徴や海外事務手数料の仕組み、カード付帯保険の適用条件を正確に把握しておく必要があります。現地で慌てる事態を防ぎ、無駄なコストを抑えて安全に決済するための実践的なノウハウを詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:楽天カードはVisa、Mastercard、JCB、American Expressの加盟店であれば海外でも幅広く決済可能。
- 要点2:不正検知システムによる利用停止や事務手数料の負担、付帯保険の適用条件など事前に把握すべき落とし穴が存在する。
- 要点3:出国前の「楽天e-NAVI」設定や事前連絡、キャッシング機能の枠確認を行うことで現地トラブルを確実に回避できる。
【海外利用の基本】楽天カードは世界中で決済可能?選ぶべき国際ブランドの結論
楽天カードは、カード券面に記載されている国際ブランド(Visa、Mastercard、JCB、American Express)の加盟店であれば、原則として世界中の国や地域で利用できます。街中のショップやレストラン、ホテルのフロント、現地のオンライン予約サイトに至るまで、国内と同様にカードを提示またはタッチするだけで支払いが完了します。
ただし、渡航先によって加盟店の普及状況は大きく異なります。これから楽天カードを発行する方や、2枚目のカード(デュアル発行)を検討している方は、楽天カード国際ブランドおすすめの基準を把握しておくことが大切です。
世界的な汎用性を最優先するなら、北米、ヨーロッパ、アジアなど地域を問わず圧倒的な加盟店数を誇るVisaまたはMastercardが第一候補となります。どちらか1枚を持っていれば、日常的な買い物で決済手段に困る場面はほとんどありません。
一方、日本発の国際ブランドであるJCBは、ハワイ、台湾、韓国、タイなどの主要観光都市で独自の強みを発揮します。現地の「JCBプラザ」で日本語サポートが受けられるほか、ハワイのワイキキトロリー(ピンクライン)の乗車賃無料特典など、観光客向けの優待が充実しています。ただし、欧米のローカル店舗では利用できないケースが散見されるため、メインカードをVisaやMastercardにし、サブカードとしてJCBを携行するのが実用的な選択肢です。
また、欧米を中心に急速に普及した楽天カードタッチ決済海外利用も極めてスムーズです。カード券面にリップルマーク(電波のような波形マーク)があれば、海外の地下鉄やバスの改札、カフェのレジでも端末にかざすだけで決済が完了します。現金の受け渡しに伴うスリやスキミングのリスクを減らす上でも、タッチ決済の活用は有効な防犯策となります。

知っておくべき海外事務手数料と為替レート計算の仕組み
海外でクレジットカード決済を行う際、日本国内での買い物とは異なり「為替レートの換算」と「海外事務手数料」が発生します。レシートに記載された現地通貨の金額がそのまま日本円として請求されるわけではない点に注意が必要です。
楽天カード為替レート計算は、各国際ブランド(Visa、Mastercard等)が定めた「基準為替レート」に対し、楽天カード側の「海外事務手数料」を上乗せしたレートで日本円に換算されます。カード利用データが各ブランドの決済センターに届いた日のレートが適用されるため、買い物をした当日の為替相場とは若干のズレが生じる仕組みです。
| 国際ブランド | 楽天カード海外事務手数料 | 他社カードの一般的な相場 | 編集部の見解・評価 |
|---|---|---|---|
| Visa | 2.20%(税込) | 1.60% 〜 2.20% | 業界標準の水準。世界中の加盟店をカバーできる安心感がある |
| Mastercard | 2.20%(税込) | 1.60% 〜 2.20% | 為替レートの安定性に定評があり、欧州方面への渡航に最適 |
| JCB | 1.60%(税込) | 1.60% 〜 2.00% | 手数料率が低く抑えられており、アジアやハワイでの利用でお得 |
| American Express | 2.00%(税込) | 2.00% 〜 2.50% | ステータス性と海外デスクのサポート力を重視するユーザー向け |
海外での決済時に最も警戒すべきなのが、レジで「日本円(JPY)で支払うか、現地通貨で支払うか」を選択させられる「DCC(Dynamic Currency Conversion=自国通貨建て決済)」と呼ばれる仕組みです。
店員から「日本円なら金額がすぐ分かって安心」と勧められるケースがありますが、店舗側が設定する為替レートには5%〜10%前後の独自手数料が上乗せされていることが大半です。楽天カード本来の事務手数料(1.60%〜2.20%)よりも大幅に割高となるため、端末の画面で通貨の選択を求められた際は、必ず「現地通貨(USD、EUR、KRWなど)」を選択してください。
渡航先で急に使えない?楽天カード海外で使えない理由と不正検知システム解除の手順
「空港の免税店でカードを出したらエラーになった」「現地のレストランで決済が通らない」といった事態は、海外旅行中によくあるトラブルの一つです。現地で楽天カード海外で使えない理由として、主に以下の原因が挙げられます。
最大の原因は、楽天カードの「不正検知システム」による自動ロックです。普段と異なる国や地域から短時間に連続して決済が行われたり、高額なブランド品や貴金属を購入しようとしたりすると、システムが「第三者による不正利用」と判断して一時的に利用を制限します。これは会員の資産を守るためのセキュリティ機能ですが、本人の正当な利用であっても作動してしまうケースがあります。
こうしたトラブルを未然に防ぐためには、渡航前の楽天カード海外利用事前連絡が極めて効果的です。会員専用オンラインサービス「楽天e-NAVI海外利用設定」またはサポートデスクへの連絡を通じ、渡航日程、渡航先、現地での利用予定を事前に登録しておけば、セキュリティ判定の精度が調整され、意図しないカード停止のリスクを大幅に軽減できます。
万が一現地でロックがかかってしまった場合は、楽天カードから届く「カード利用確認メール」内のリンクから利用確認を行うか、楽天e-NAVI上で楽天カード不正検知システム解除の手続きを行います。認証が完了すれば、通常は数分から十数分程度でカードの利用が再開されます。万一に備え、海外からでも楽天e-NAVIへログインできる通信環境(Wi-FiやeSIM)を確保しておくことが必須です。

現地通貨を即日引き出す|楽天カード海外キャッシングと海外ATMの使い方
キャッシュレス化が進む国であっても、チップの支払いや屋台での飲食、ローカルな交通機関など、現金の現地通貨が必要になる場面は依然として存在します。空港や市内の両替所を利用するよりも、クレジットカードを利用した「海外キャッシング」の方がトータルコストを安く抑えられるケースが一般的です。
海外の空港や銀行、コンビニに設置されている提携ATM(Visaなら「PLUS」、Mastercardなら「Cirrus」のロゴがあるATM)を利用すれば、日本円を両替することなく現地通貨を直接引き出せます。基本的な楽天カード海外ATM使い方の手順は以下の通りです。
まず、ATMに楽天カードを挿入し、4桁の暗証番号(PINコード)を入力します。言語選択画面で「English」を選択後、取引メニューから「Withdrawal(引き出し)」または「Cash Advance(キャッシング)」を選択します。口座の種別を尋ねられたら「Credit(クレジットカード)」を選択し、希望する引き出し金額を入力または選択します。最後に現金、カード、利用明細書を確実に受け取ります。
楽天カード海外キャッシングを利用するにあたって、事前に確認すべき注意点が2つあります。
第1に、手持ちの楽天カードに「キャッシング利用可能枠」が設定されているかどうかの確認です。国内でキャッシング枠を0円に設定している場合、海外ATMでも一切現金を引き出せません。渡航前に楽天e-NAVIで利用可能枠の有無を確認し、必要に応じて増枠申請を行っておく必要があります。
第2に、キャッシングには日割り計算の利息(実質年率18.0%)とATM利用手数料(1万円以下:110円、1万円超:220円)が発生する点です。利息の負担を最小限に抑えるため、帰国後に楽天e-NAVIから「繰り上げ返済(事前返済)」を行い、早期に完済するのが賢い活用テクニックです。
楽天カード海外旅行保険は「利用付帯」|適用条件の盲点と注意点
楽天カード(一般カード)には最高2,000万円の海外旅行傷害保険が付帯していますが、その適用条件は「自動付帯」ではなく「楽天カード海外旅行保険利用付帯」となっています。つまり、カードを所持しているだけでは保険が有効にならず、所定の旅行代金を楽天カードで決済していなければ補償を受けられません。
補償の対象となる「利用条件」には厳格なルールが存在します。日本出国前に、自宅から出発空港までの移動にかかる公共交通機関の運賃(電車、バス、タクシー等の乗車券)や、募集型企画旅行(パッケージツアー)の代金を楽天カードで決済している必要があります。マイカーのガソリン代や高速道路料金、空港までのレンタカー代の決済は対象外となるため注意が必要です。
また、一般カードの海外旅行保険で最も留意すべきは「傷害治療費用」「疾病治療費用」の補償限度額(最高200万円)です。ハワイやアメリカ本土、欧州などで盲腸の手術や骨折による入院治療を受けた場合、数百万から一千万円規模の医療費を請求される事例は珍しくありません。一般カードの補償額だけでは心もとないため、民間の海外旅行保険への単体加入を併用するか、上位カードへのアップグレードを検討するのが賢明です。
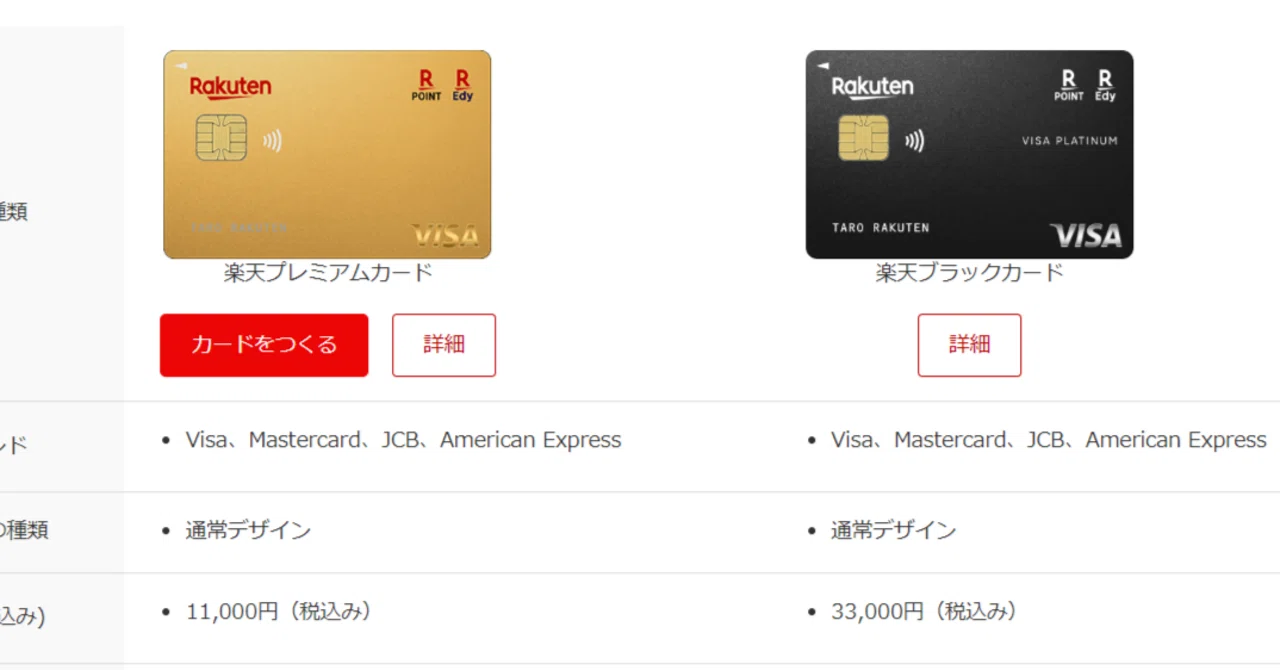
なお、上位カードである「楽天プレミアムカード」であれば、海外旅行保険の自動付帯分が含まれるほか、世界中の空港ラウンジが利用できる楽天プレミアムカードプライオリティパスが付帯します(※年間利用回数等の諸条件あり)。フライト前後の待ち時間を快適に過ごしたい頻繁な渡航者にとって、有力な選択肢となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや旅行コミュニティに寄せられた実際の利用者の声をもとに、現地での使用感やリアルな課題を検証しました。
ポジティブな評価として目立つのは、「ロンドンやシンガポールの地下鉄で、切符を買わずに楽天カードのタッチ決済だけで移動できて非常に快適だった」「現地の両替所のレートが悪かったため、空港ATMのキャッシングですぐに小額の現金を調達できて助かった」といった利便性に関する報告です。
一方で、リアルな現場トラブルとして報告されているのが「到着初日の夜にホテルでデポジットを支払おうとしたらカードが止まった」という事例です。時差や深夜帯の決済、普段使わない海外加盟店での取引がトリガーとなり、セキュリティシステムが作動してしまったケースです。深夜は日本のカスタマーサポートへの電話が繋がりにくく、楽天e-NAVIへのログイン環境がないと自力で解除できないため、極めて強いストレスを感じたという生々しい体験談が見受けられます。
また、東南アジアの個人商店や欧州の駅の自動券売機において、「日本の4桁の暗証番号を入力してもエラーになった」という声もあります。海外の端末仕様や通信状況によって決済が弾かれるリスクはゼロにはできないため、単一のカードに頼り切ることの危険性が現場データからも浮き彫りになっています。
【プロの結論】楽天カード海外利用で得する人・慎重になるべき人の判断基準
決済手数料の改定や為替変動、セキュリティ体制の強化など、クレジットカードを取り巻く環境は日々変化しています。行動経済学やリスクマネジメントの観点から、海外渡航において楽天カードをメインとして使うべき人と、慎重な対策が必要な人の判断基準を整理しました。
【楽天カードの海外利用に向いている人】
- 楽天経済圏を日常的に活用している人:海外でのショッピング利用分も通常通り100円につき1ポイント(還元率1%)の楽天ポイントが貯まるため、ポイントを一元管理したい人にとって恩恵が大きい。
- アジア圏やハワイを中心に渡航する人:JCBブランドの優待や、手数料を抑えた決済を有効活用できる。
- 出国前の事前準備やアプリ操作を苦にしない人:楽天e-NAVIでの利用通知確認や海外利用設定を自らスムーズに行える人であれば、トラブルを即座に自己解決できる。
【慎重な対策・サブカードが必要な人】
- 医療費が高額な北米・欧州へ長期滞在する人:一般カードの利用付帯保険(疾病治療最高200万円)だけでは重大な医療費をカバーしきれないため、追加の保険加入や高付帯カードの準備が必須。
- クレジットカードを1枚しか持たずに渡航しようとしている人:不正検知によるロックや磁気不良、端末の相性問題が発生した瞬間に一切の決済手段を失うリスクがある。
海外決済におけるリスクヘッジの鉄則は「国際ブランドの異なる複数枚持ち」です。例えば、メインに「楽天カード(VisaまたはMastercard)」を据え、サブとして「他社発行のJCBカード」や「為替手数料の低いデビットカード」を携行することで、いかなる決済エラーにも柔軟に対応できる強固な体制が完成します。
【楽天 カード 海外 で 使える】に関するよくある質問(FAQ)
Q1:楽天カードは海外のオンラインショッピングでも使えますか?
A1:利用可能です。海外のホテル予約サイト、航空券購入サイト、越境ECサイト等でも国内同様に決済できます。ただし、カード情報入力後に「3Dセキュア(本人認証サービス)」のワンタイムパスワード入力を求められるケースが多いため、登録しているメールアドレスが海外からでも受信できる状態か確認しておいてください。
Q2:海外のホテルでチェックイン時に提示するデポジット(保証金)にも使えますか?
A2:利用可能です。デポジットとして一時的に枠が確保されますが、チェックアウト時に部屋付けの利用がなければ自動的にキャンセルまたは差額請求となります。ただし、利用可能枠からデポジット分が一時的に差し引かれるため、ショッピング枠に十分な余裕を持たせておく必要があります。
Q3:楽天カードを海外で紛失・盗難された場合の連絡先はどこですか?
A3:楽天カードの「紛失・盗難専用ダイヤル(24時間受付)」へ至急連絡してください。海外からの通話専用番号(コレクトコール対応)が用意されています。不正利用を防ぐために即時利用停止手続きを行い、警察への届出(ポリスレポートの取得)を行ってください。
Q4:海外キャッシングの返済日はいつになりますか?
A4:通常のショッピング利用代金と同様に、毎月月末締めの翌月27日引き落としとなります。ただし、締め日まで放置すると日数分の利息が発生し続けるため、コストを最小限に抑えたい場合は、引き落とし日を待たずに楽天e-NAVI等から繰り上げ返済を行うことを推奨します。
まとめ:渡航前の3大準備で海外でも楽天カードを賢く使いこなす
楽天カードは、世界中の加盟店で高い利便性を発揮し、海外利用分でもしっかりと楽天ポイントが貯まる極めて優秀な決済ツールです。しかし、事前の理解不足や設定漏れがあると、現地でカードが使えなくなったり、余計な手数料を支払うことになりかねません。
安全でお得な海外滞在を実現するために、出国前に以下の「3大準備」を必ず実行してください。
- 楽天e-NAVIでの設定確認:海外利用の事前登録を行い、暗証番号とキャッシング可能枠を再確認する。
- 保険付帯条件のクリア:空港までの電車代やツアー代金を楽天カードで決済し、利用付帯の条件を有効化しておく。
- サブカードの携行:万が一のセキュリティロックや端末エラーに備え、異なる国際ブランドのカードを必ず1枚以上用意する。
正しい知識と万全の準備を整え、渡航先でもスマートで快適なキャッシュレス決済を活用してください。 (出典: 楽天 カード 海外 で 使える(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
