金型の償却年数は何年?2年と3年の境界線と税務リスク徹底解説
製造業の現場や経理部門において、設備投資のなかでも特に判断に迷いが生じやすいのが金型(かながた)の会計・税務処理です。数百万円から数千万円に及ぶ高額な金型であっても、税法上の耐用年数は一般的な機械装置と比べて極めて短く設定されており、用途や加工対象素材によって耐用年数が2年または3年に分かれます。
耐用年数の選定を誤れば税務調査での追徴課税リスクを招く一方、修繕費と資本的支出の区分や「預託金型」の管理を曖昧にしていると、現場の保管コストや償却資産税の無駄を生み続けます。製造現場の最新実務と国税庁の基本通達に即した適正な償却ルールを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:工業用金型の多くは法定耐用年数2年(プレス用・合成樹脂用・鋳造用等)であり、その他素材用のみ3年が適用される。
- 要点2:取得価額に応じ10万円未満(全額損金)、20万円未満(一括償却)、30万円未満(中小企業特例)の有利な税務選択肢が存在する。
- 要点3:長年放置されがちな「預託金型」は、有姿除却の要件を満たすことで廃棄前でも除却損計上による節税と管理コスト削減が可能となる。
【国税庁基準】金型の法定耐用年数はなぜ「2年」と「3年」に分かれるのか?
国税庁が定める「減価償却資産の耐用年数等に関する省令(別表第一 器具及び備品)」において、金型は「型並びに合成樹脂加工用の金型」などの細目に区分されています。実務上、金型法定耐用年数は原則として以下の2つの基準で明確に二分されています。
| 金型の種類・加工対象 | 法定耐用年数 | 代表的な用途・製品例 | 税務・実務上の着眼点 |
|---|---|---|---|
| プレス・金属加工用型 | 2年 | 自動車ボディパネル、プレス絞り型、鍛造型 | プレス用金型償却期間の標準。最も適用件数が多い。 |
| 合成樹脂・ゴム・ガラス成型用型 | 2年 | 家電外装、バンパー成形型、PETボトルブロー型 | プラスチック用金型耐用年数は素材ベースで一律2年と判定。 |
| 鋳造用型(ダイカスト含む) | 2年 | エンジンブロック鋳造型、アルミダイカスト型 | 高温・高圧による損耗が激しいため2年償却が認められる。 |
| その他の素材用型 | 3年 | 木型、紙・パルプ成形型、特殊複合素材型 | 国税庁耐用年数表金型の「その他のもの」に該当する区分。 |
工業製品の量産ラインに投入される金型の大半は、金属・樹脂・ゴム・ガラス・鋳造のいずれかに該当するため、実務上の原則は「耐用年数2年」と捉えて差し支えありません。特に自動車部品用金型耐用年数は、モデルチェンジのサイクルや激しいショット数による物理的損耗を前提としており、ほぼ例外なく2年での償却計算が適用されます。
金型の資産計上基準と特例措置|10万・20万・30万円の判定ボーダー
金型を製作・購入した際、金額の多寡によって即時費用化できるか、固定資産として減価償却を行うかの金型資産計上基準が分かれます。税法上の選択肢を正しく把握することで、早期の損金算入によるキャッシュフロー改善が図れます。
取得価額別の会計・税務処理のルールは次の通りです。
1. 取得価額が10万円未満:消耗品費(即時全額損金)
事業年度内に購入・検収を完了した金型が1台あたり10万円未満の場合、固定資産に計上することなく「消耗品費」などの科目で全額を一括費用処理できます。
2. 取得価額が10万円以上20万円未満:一括償却資産
一括償却資産金型処理を選択した場合、法定耐用年数に関わらず3年間で均等償却(毎年3分の1ずつ費用化)を行います。この方式を採用した資産は、毎年の償却資産税(固定資産税)の課税対象外となる大きなメリットがあります。
3. 取得価額が30万円未満(中小企業者等の特例):少額減価償却資産
資本金1億円以下の法人などで青色申告を行っている中小企業の場合、少額減価償却資産特例金型の適用を受けることで、取得価額30万円未満の金型を年間合計300万円まで取得事業年度に一括損金算入できます。ただし、こちらは一括償却資産と異なり償却資産税の申告対象となる点に注意が必要です。
4. 取得価額が30万円以上(または特例枠超過):通常の減価償却
工具器具備品として資産計上し、該当する耐用年数(2年または3年)に従って減価償却を実施します。
【実態検証】減価償却計算方法と「修繕費か資本的支出か」のグレーゾーン判定
法人が金型を資産計上して減価償却を行う場合、金型減価償却計算方法として一般的に「定額法」または「定率法」が用いられます。法人税法上、器具及び備品の法定償却方法は「定率法」が原則です(事前に税務署へ定額法採用の届出を行っていない場合)。
耐用年数2年における定率法の償却率は1.000に設定されています。つまり、期首に取得した金型であれば初年度の事業年度内で帳簿価額のほぼ全額(備忘価額1円を残す)を償却可能となります。ただし、事業年度の中途で取得した場合は月割計算が必要となるため、期末直前に取得した金型を初年度で一気に落とし切ることはできません。
現場で経理担当者を最も悩ませるのが、金型の補修・改造・肉盛り加工を行った際の金型修繕費資本的支出判定です。
国税庁の法人税基本通達(7-8-1〜5)に基づき、以下の基準で判断します。
・修繕費(全額当期費用):
摩耗箇所の再研磨、クラックの肉盛り補修、キャビティの定期メンテナンスなど、「金型の初期性能・現状を維持するための原状回復」に要した費用。また、作業金額が20万円未満の場合、またはおおむね3年以内の周期で行われる補修である場合は形式的に全額修繕費として処理できます。
・資本的支出(新たな固定資産として耐用年数2年で計上):
設計変更に伴う追加工、製品仕様変更への対応改造、ショット寿命を大幅に延長させる特殊コーティングの追加など、「価値や耐久性を高める改良」と認められる支出。修繕か資本的支出か明確に判定できない場合でも、支出額が60万円未満または金型の取得価額の約10%以下であれば、修繕費として損金処理が認められる安全基準が存在します。
製造業を悩ませる「預託金型」と「除却損」の税務落とし穴
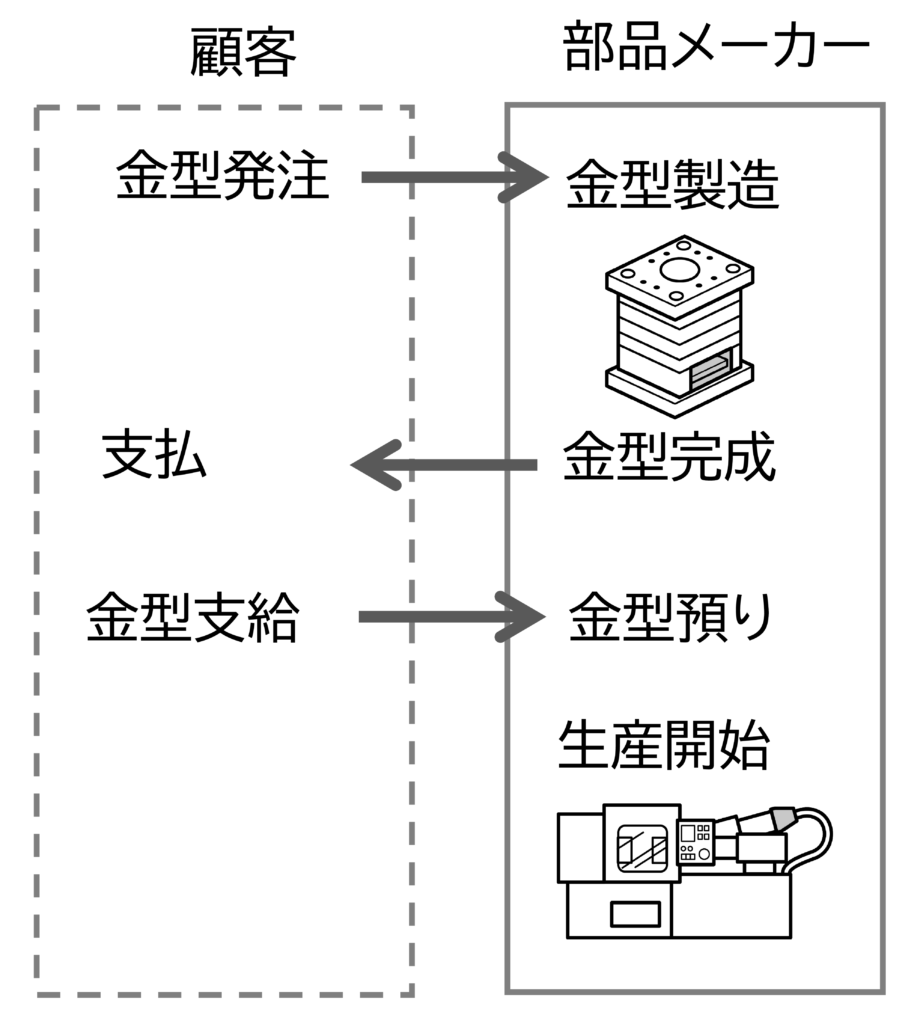
日本の製造業サプライチェーンにおいて長年深刻な問題となっているのが、発注元(親事業者)が所有し下請企業へ貸与・無償保管させている「預託金型」の存在です。
預託金型会計処理における基本的な原則は、「金型の所有権を持つ企業が資産計上し、減価償却および固定資産税の申告を行う」ことです。下請企業側が勝手に資産計上したり、独断で廃棄処分したりすることは契約上も税務上も許されません。
量産が終了し、補修用部品の供給義務期間も過ぎた金型が下請工場の倉庫に何年も眠り続けるケースが多発しています。会計上は簿価1円まで償却が終わっていても、現物が工場内に存在する限り、毎年1月1日時点の償却資産税申告において管理工数が発生します。
不要になった金型を適切に処理する手段が金型廃棄除却損税務の活用です。
・通常の除却損計上:
物理的にスクラップ業者へ引き渡し、マニフェスト(産業廃棄物管理票)や廃棄証明書を取得した段階で、未償却残高および撤去費用を除却損として損金算入します。
・「有姿除却(ゆうしじょきゃく)」の適用:
発注元の意向等で物理的な廃棄が直ちにできない場合でも、以下の条件をすべて満たせば、現物を廃棄する前に帳簿価額を損金処理できます。
① 当該金型による製品の生産が完全に終了していること
② 将来において再使用される可能性が客観的にないと認められること
③ 他の用途へ転用できない構造であること
税務調査において有姿除却を否認されないためには、「製品終息の通知書」「生産終了計画書」「社内廃棄決定稟議」などの客観的エビデンスを確実に保管しておく体制が不可欠です。
一般に知られていない盲点とネットの誤解
ネット上の情報や現場の慣習において、金型の耐用年数に関してはいくつかの誤った認識が散見されます。
誤解1:「機械本体(耐用年数10年など)と一緒に機械装置として償却できる」
成形機やプレス機と金型をセットで購入した場合でも、機械本体(機械及び装置)と金型(器具及び備品)は区分して別個に資産計上しなければなりません。金型まで機械本体と同じ長期耐用年数(例:7年〜10年)で償却してしまうと、費用化が大幅に遅れ税制上の不利益を被ることになります。
誤解2:「10年間使い続ける頑丈な金型だから耐用年数を10年に設定する」
法定耐用年数は資産の「物理的寿命」ではなく、国の法令で一律に定められた「税務上の標準使用期間」です。実際には10年間・数百万ショット稼働する高耐久な金型であっても、金属プレス用やプラスチック成形用であれば法定耐用年数2年を適用するのが義務です。企業が勝手に耐用年数を延長して償却費を過少計上することは適正な会計処理とは認められません。
【プロの結論】税務調査をクリアしキャッシュを守る社内管理の鉄則
金型の減価償却と資産管理で失敗しないためには、経理部門と設計・製造現場のあいだに生じがちな「情報と認識のギャップ」を埋める組織的な仕組みが必要です。
向いている管理体制(推奨):
・金型台帳に「図番」「保管場所」「所有権の所在(自社/客先)」「加工対象素材」を紐づけ、現場に銘板プレートを徹底貼付している企業。
・量産終了後2年を経過した金型を自動で棚卸し対象とし、客先との覚書締結または有姿除却へ移行させるルールが明文化されている企業。
リスクが高い管理体制(要注意):
・金型の改造・補修費用をすべて現場判断で「修繕費」として処理し、仕様変更の稟議書を経理が確認していない企業。
・工場倉庫の奥に客先名不明の預託金型が山積みになっており、台帳と現物の照合が数年間行われていない企業。
金型は耐用年数が2年と短いため、初期のタックスメリットが大きい反面、その後の管理がおざなりになりやすい資産です。定期的な棚卸しと適時適切な除却損の計上こそが、余分な税負担と無駄な保管コストから企業を守る防壁となります。
【金型 償却年数】に関するよくある質問(FAQ)
Q1:試作用に製作した金型の耐用年数や会計処理はどうなりますか?
A1:新製品の開発・研究を目的として製作され、量産ラインで使用されない試作用金型は、固定資産ではなく「研究開発費」として取得時に一括費用処理(全額損金)するのが原則です。ただし、その試作型をそのまま量産ラインへ流用する場合は、通常の金型として資産計上(耐用年数2年等)が必要になります。
Q2:海外の工場へ金型を無償輸出した場合の減価償却はどう扱いますか?
A2:自社が所有権を保持したまま海外子会社や委託先工場へ金型を貸与・預託している場合、自社の固定資産として引き続き耐用年数2年(または3年)での減価償却を継続できます。ただし、国外関連者への無償貸与として移転価格税制や寄附金認定のリスクが生じないよう、適正な金型使用料や製品単価への織り込み契約を整備しておく必要があります。
Q3:中古で取得した金型の耐用年数はどのように計算しますか?
A3:中古資産の耐用年数算定式(簡便法)を用います。法定耐用年数2年の金型で、既に法定耐用年数(2年=24ヶ月)を全部経過している場合は「法定耐用年数×20%=0.4年(2年未満切り捨てにより一律2年)」となり、最短の2年で償却します。経過年数が一部の場合は「(法定耐用年数-経過年数)+経過年数×20%」で計算し、1年未満の端数は切り捨てます(計算結果が2年未満の場合は2年)。
まとめ:適正な年数判定と定期的な除却が財務健全化の鍵
金型の減価償却における最大のポイントは、工業用金型の大部分が「法定耐用年数2年」に該当するという明確な原則を押さえることにあります。30万円未満の少額減価償却資産特例を賢く活用しつつ、日々の改造・メンテナンスにおける修繕費判定を正確に行うことが税務コンプライアンスの第一歩です。
あわせて、遊休化した預託金型や不要型を放置せず、有姿除却を含めた「廃棄と除却のルール」を現場と経理で共有・運用することが、企業の財務体質を筋肉質に保ち続けるための確実なアプローチとなります。 (出典: 金 型 償却 年数(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
