マイナンバーカードとクレジットカード一体化はいつ?危険性と最新動向
健康保険証の完全移行や運転免許証との一体化など、マイナンバーカードの機能集約が急速に進んでいます。その中で、多くの利用者が気になっているのが「マイナンバーカードとクレジットカードの一体化はいつ実現するのか」「1枚にまとまると便利になる反面、紛失時のリスクや不正利用の危険性は跳ね上がるのではないか」という疑問です。
ネット上では「すでに検討が進んでいる」「近いうちに義務化されるのではないか」といった真偽不明の憶測が飛び交うことも少なくありません。公的機関の一次情報や決済業界の動向を取材・分析すると、国が目指すデジタル社会の方向性と、民間の決済インフラが直面する構造的な課題が浮き彫りになってきます。本稿では、最新の政策動向からセキュリティの深層、ネット上のリアルな反応までを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:マイナンバーカードとクレジットカードの「物理的一体化」は導入予定がなく、現在は公的個人認証(eKYC)やマイナポータル連携などのオンライン連携が主流。
- 要点2:一体化が見送られている背景には、紛失時の再発行サイクルのズレ、与信・決済機能と公的身分証の法的管轄の違い、クレジットカード不正利用時の被害甚大化リスクがある。
- 要点3:カード券面番号を知られただけで不正利用されることはないが、暗証番号の管理やオンライン本人確認における公的個人認証サービスの適切な活用が求められる。
【2026年最新動向】マイナンバーカードとクレジットカードの一体化は進むのか?
デジタル庁が主導するデジタル社会の基盤づくりにおいて、デジタル庁 マイナンバー 一体化 最新のロードマップを確認すると、健康保険証(マイナ保険証)の普及、運転免許証との一体化(マイナ免許証)、さらには一部の金融機関におけるマイナンバーカード キャッシュカード 一体化への実証実験や機能開放が順次進められてきました。
しかし、「クレジットカードの決済機能をマイナンバーカードのICチップに直接搭載する」という形のマイナンバーカード クレジットカード 一体化については、現行の政策スケジュールにおいて公式な導入予定は示されていません。「マイナンバーカード クレジットカード いつから導入されるのか」と疑問を持つユーザーが多いものの、結論から言えば、物理的な1枚のカードに統合する計画は現在具体化していないのが実情です。
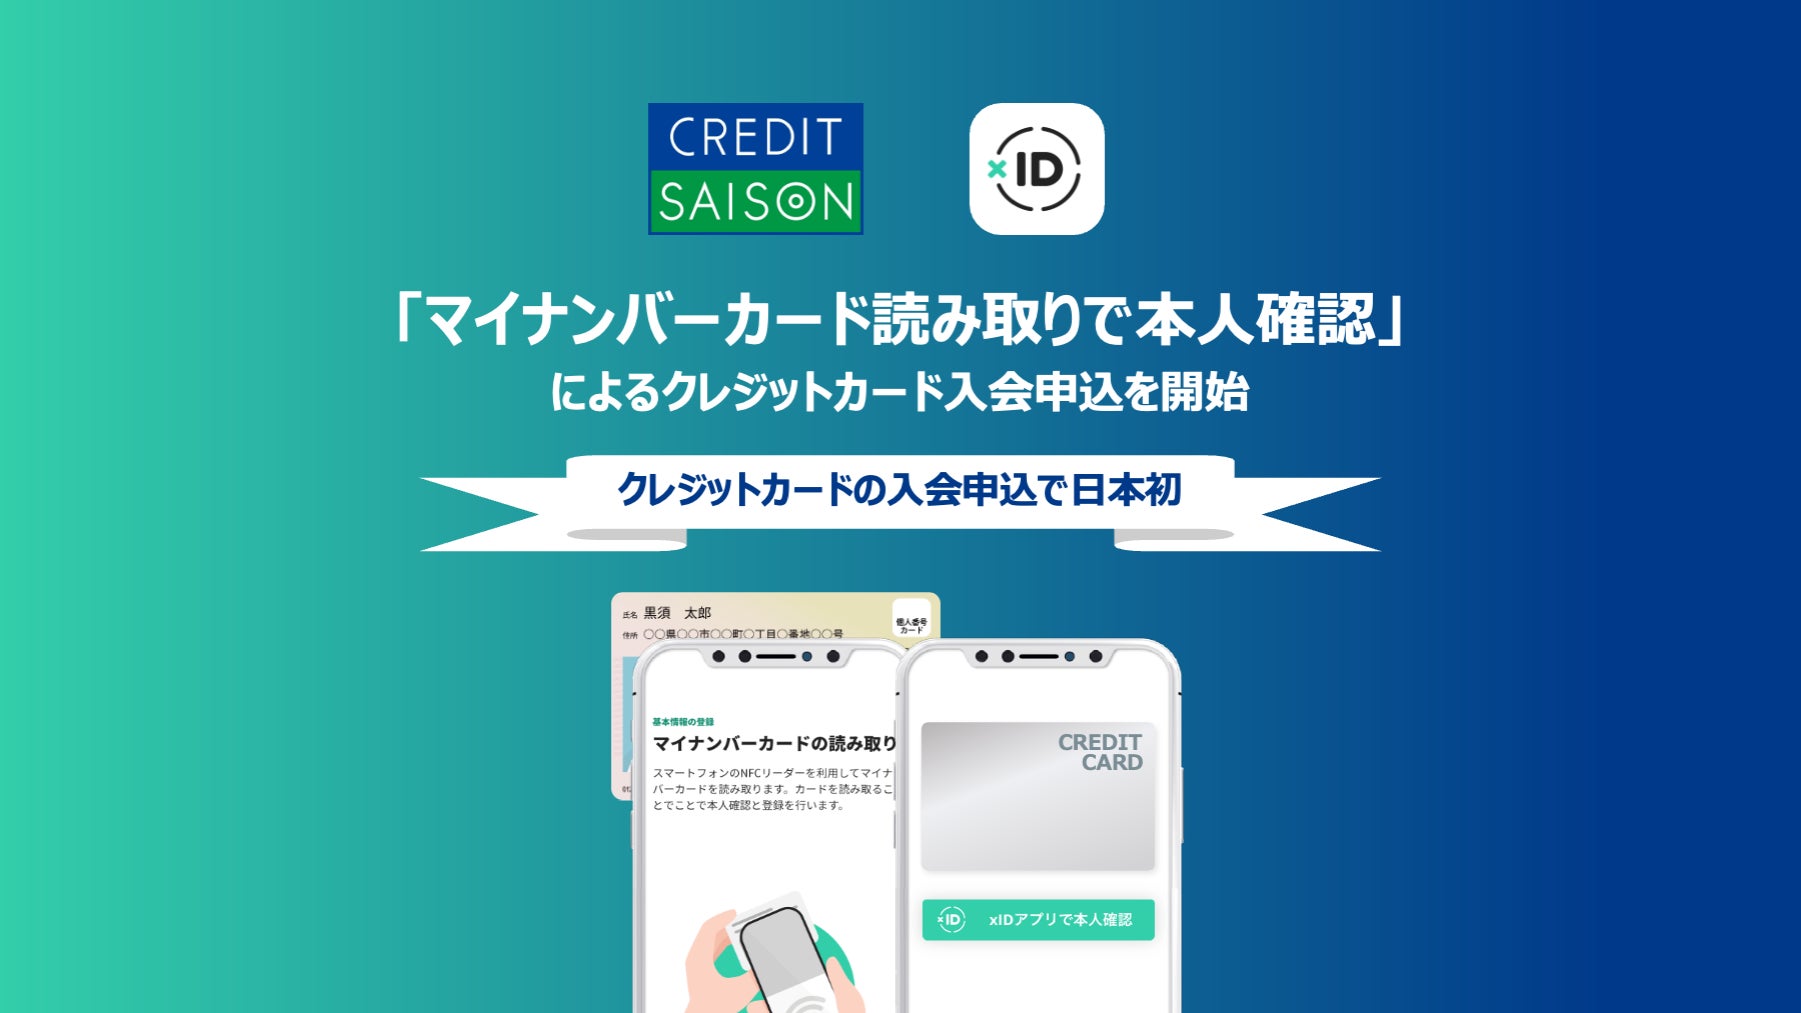
その代わりとして急速に普及しているのが、カードそのものを合体させるのではなく、オンライン上で安全に契約や認証を行う公的個人認証サービス eKYCの活用です。新規にクレジットカードを申し込む際のマイナンバーカード 本人確認 クレジットカード手続きにおいて、ICチップ内の電子証明書をスマートフォンで読み取る方式が標準化しつつあります。物理的な統合ではなく、「認証インフラとしての連携」が現実の着地点となっています。
なぜクレカ機能の直接搭載は見送られたのか?知っておくべき決定的な理由
物理的な一体化が進まない背景には、単なる技術的な問題にとどまらず、制度設計や日常生活における運用上の深い溝が存在します。取材と制度分析から見えてきた主な理由は以下の3点です。
第1に、紛失時のカード再発行フローと所要日数の決定的な差です。一般的なクレジットカードであれば、盗難や紛失の際にカード会社へ電話連絡やアプリ操作を行えば、即座に利用停止が完了し、数日から1週間程度で新しいカードが手元に届きます。一方で、マイナンバーカードの再発行は地方公共団体情報システム機構(J-LIS)および各自治体の窓口を経由するため、申請から交付までに通常数週間の日数を要します。日常生活の主要な決済手段が長期間ストップすることは、利用者の生活基盤に致命的な支障をきたします。
第2に、カードの更新サイクルと法的有効期限の不一致です。マイナンバーカード本体の有効期限は10年(未成年は5年)、内部の電子証明書は5年で更新を迎えます。対してクレジットカードの有効期限はカード会社や審査状況に応じて3〜5年で自動更新されます。公的な身分証管理と民間の与信管理を同一のプラスチックカード上で同期させることは、運用コストやシステム負荷の面で極めて非効率と判断されています。
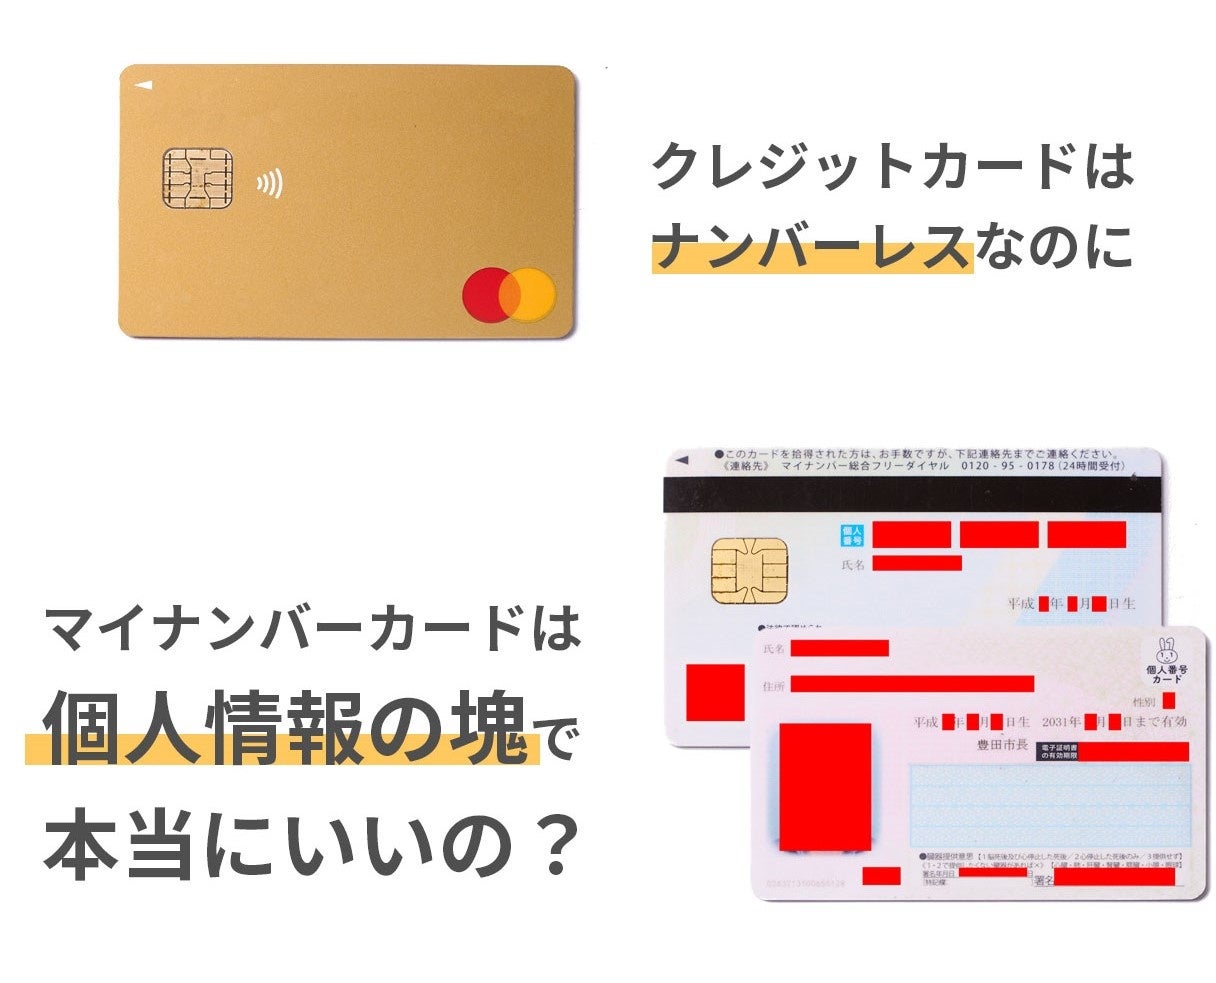
第3に、加盟店でのカード提示におけるセキュリティリスクの増大です。飲食店や小売店で決済する際、店員にカードを手渡す場面は依然として存在します。公的身分証であるマイナンバーカードには、氏名、住所、生年月日、性別、顔写真が記載されており、裏面には個人番号(マイナンバー)そのものが印刷されています。決済のたびに高度な個人情報を第三者の目に晒すこと自体が、プライバシー保護の観点から大きな問題視を呼ぶ要因となっています。
| 比較項目 | マイナンバーカード(公的身分証) | クレジットカード(民間決済手段) | 編集部の分析・リスク評価 |
|---|---|---|---|
| 主な役割と法的根拠 | 公的な本人確認・行政手続き(マイナンバー法) | 後払い決済・信用供与(割賦販売法) | 公権力による管理と民間信用の性質が根本的に異なり、同一カード化は法制面でもハードルが高い。 |
| 紛失時の再発行期間 | 自治体窓口経由で約1〜3週間程度 | カード会社手続きで即日〜約1週間 | 万が一紛失した際、決済手段が長期間使えなくなる生活リスクが極めて大きい。 |
| 更新周期 | カード本体10年 / 電子証明書5年 | 一般的に3年〜5年(与信見直し連動) | 有効期限のタイミングが一致せず、更新事務の手間やコストが二重に発生する。 |
| 日常の利用頻度 | 病院受診・行政手続きなど月数回程度 | 日々の買い物・サブスクなど日常的 | 持ち歩く頻度が高まるほど、紛失や盗難に遭遇する確率が跳ね上がる。 |
噂の真偽を徹底検証|ネットの評価と実際のギャップとは?
ネット上のQ&AサイトやSNSでは、「マイナンバーカードを申し込むと勝手にクレジットカードが作られる」「マイナポータルにクレジットカード番号が吸い上げられている」といった極端な誤解が時折見受けられます。これらの噂の発端となった出来事と、実際の技術仕様を検証します。
誤認の最大の要因となったのは、過去に大規模に実施された「マイナポイント事業」におけるマイナポイント クレジットカード 紐付けです。この際、還元ポイントを受け取る決済手段としてクレジットカードを登録する手続きが行われました。これにより「カードとマイナンバーが恒久的に結合された」と錯覚したユーザーが少なくありませんでした。
しかし、実際に行われたのは決済事業者固有の識別IDとマイキーIDの紐付けに過ぎず、マイナンバーそのものや口座情報、暗証番号が決済事業者に直接渡る仕組みではありません。また、マイナポータル クレジットカード 連携においても、公金受取口座の登録や国税・地方税の納付決済時に決済代行会社を介してカード番号を入力するだけであり、国が個人のクレジットカード利用履歴を監視・保管するような構造にはなっていません。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやネット掲示板、ユーザーアンケートにおけるマイナンバーカード クレジットカード ネットの反応を定性的に調査すると、利便性を評価する声と、深刻な心理的不安を抱く声の2つに二極化しています。
まず、ポジティブな意見として多いのは、カード申込時の公的個人認証サービス eKYCに対する評価です。「運転免許証の表裏や厚みをカメラで何度も撮影する手間がなくなり、スマホをマイナンバーカードにかざすだけで1分で本人確認が完了した」「即日審査・即時発行がスムーズになった」という体験談が目立ちます。特に引越し直後の住所変更がリアルタイムに反映された身分証明として、確実な認証ができる点に大きな支持が集まっています。
一方で、ネガティブな反応や強い懸念として挙がるのはマイナンバーカード クレジットカード 危険性に対する警戒感です。「財布を落としたときに身分証と決済手段を同時に失う恐怖がある」「高齢の家族がクレジットカード 不正利用 暗証番号の管理をごちゃ混ぜにしてロックさせてしまわないか心配」といった声が根強く存在します。便利さとセキュリティのトレードオフに対し、慎重な姿勢を崩さない生活者が多いことが浮き彫りになっています。
紛失時の危険性とセキュリティ対策|万が一落とした時のリスクを完全防御
もしマイナンバーカードやクレジットカードを紛失、あるいは盗難された場合、具体的にどのような被害が想定されるのでしょうか。マイナンバーカード 紛失 リスクを冷静に整理します。
前提として、マイナンバーカードのICチップ内には、税金や年金の納付履歴、病歴などの極めて機微なプライバシー情報は記録されていません。また、不正に情報を読み出そうとするとチップが自動的に壊れる耐タンパー構造が採用されています。券面のマイナンバーを他人に見られただけで、他人が勝手にクレジットカードを限度額いっぱいまで不正利用したり、借金を背負わせたりすることは制度上不可能です。
ただし、危険性がゼロというわけではありません。注意すべきは以下の2つのパターンです。
- 券面情報の盗用による悪用:カード表面の顔写真や氏名、住所などの情報を元に、偽造身分証を作成されたり、本人確認が緩い悪質なサービスで身元を騙られたりするリスク。
- 暗証番号の推測:生年月日や単純な数字の組み合わせを設定していた場合、ICチップ内の電子証明書を不正利用されるリスク。ただし、暗証番号は連続して3回(署名用電子証明書は5回)間違えると自動的にロックがかかります。
万が一紛失した場合は、直ちに「マイナンバー総合フリーダイヤル(0120-95-0178)」へ連絡してください。24時間365日体制でカードの一時利用停止を受け付けています。あわせて、警察へ遺失届を提出し、クレジットカードの紛失・盗難デスクへ連絡して決済カードの停止・再発行を行うことが鉄則です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
マイナンバーカードを用いたオンライン認証や金融連携を積極的に活用すべき人と、慎重な運用を維持すべき人の基準は明確に分かれます。
【積極的に活用すべき人】
- ネットショッピングやFinTechサービスを頻繁に利用し、スマホ完結の迅速な本人確認(eKYC)の恩恵を受けたい人
- 確定申告(e-Tax)やふるさと納税、医療費控除などをマイナポータル経由でクレジットカード決済し、ポイント還元や手続きの自動化を効率化したい人
- パスワード管理アプリなどを導入し、複数の暗証番号を厳格に分別管理できている人
【慎重に取り扱うべき人】
- 普段から財布やスマートフォンの置き忘れ・紛失が多い自覚がある人
- クレジットカードの暗証番号とマイナンバーカードの各種暗証番号(住民基本台帳用、署名用、利用者証明用など)を同一の生年月日や単純な数列に統一してしまいがちな人
- カードを持ち歩く習慣がなく、日常決済は現金や単機能の物理カードだけで完結させたい人

【マイ ナンバーカード クレジット カード】に関するよくある質問(FAQ)
Q1:クレジットカードの新規入会時にマイナンバーの提出は必須ですか?
A1:日本国内での一般的なクレジットカード作成において、12桁のマイナンバー(個人番号)そのものの提出は原則として義務付けられていません。ただし、本人確認書類(身分証明書)としてマイナンバーカードの「表面」を提出することや、ICチップをスマートフォンで読み取る公的個人認証サービス(eKYC)を利用することは可能です。なお、海外送金機能付きカードや証券口座一体型カードなどを申し込む場合は、法令に基づきマイナンバー自体の提出が求められます。
Q2:マイナンバーカードとクレジットカードを同じ財布に入れて持ち歩くのは危ないですか?
A2:物理的に同じ財布へ保管すること自体が直ちに法令違反や情報漏洩に繋がるわけではありません。しかし、財布の紛失・盗難時に「公的身分証」と「決済手段」を同時に失うリスクが生じます。万が一の紛失時に備え、暗証番号をカードと一緒にメモして持ち歩かないこと、暗証番号を生年月日などの推測されやすい番号にしないことを徹底してください。
Q3:他人にマイナンバーを見られたらクレジットカードを不正利用されますか?
A3:マイナンバー(12桁の番号)を他人に見られたり知られたりしただけで、既存のクレジットカードから不正にお金が引き落とされたり、勝手に新しいクレジットカードを作られたりすることはありません。クレジットカードの決済にはカード番号・有効期限・セキュリティコードが必要であり、新規発行には厳格な本人確認(電子証明書や顔写真照合等)と与信審査が必須であるためです。
まとめ:今後の動向と失敗しないための判断基準
マイナンバーカードとクレジットカードの「1枚への物理的一体化」は、運用面やセキュリティ上の観点から現実的な導入予定はありません。現在進んでいるのは、公的個人認証サービス(JPKI / eKYC)を通じた「オンライン上でのセキュアな身元確認と決済の連携」です。
デジタル社会における利便性を最大限に享受するためには、ネット上の不正確な噂に惑わされることなく、カードの機能とリスクを正しく切り分けて理解することが欠かせません。公的個人認証を活用したスピーディーな手続きを取り入れつつ、暗証番号の厳重管理と紛失時の即時停止フローを再確認し、安心・安全なデジタルライフを構築していきましょう。 (出典: マイ ナンバーカード クレジット カード(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
