ふるさと納税の控除額上限で大損?2026年最新の限度額計算と落とし穴
地方創生への寄付を通じて魅力的な返礼品を受け取れる「ふるさと納税」。実質自己負担2,000円で全国の特産品や宿泊券が手に入るお得な制度として定着していますが、その根幹にある「控除限度額」を正確に把握できているでしょうか。上限額を一歩でも超えて寄付をすると、超過分は税金から控除されず、単なる「割高な買い物」になってしまうリスクを孕んでいます。
2026年の税制環境においても、給与収入の変動や各種控除の兼ね合いによって、個人の控除上限額は一人ひとり微妙に異なります。「シミュレーションで出た数値を鵜呑みにして寄付したら、翌年の住民税で大損した」という相談は、FP(ファイナンシャルプランナー)や税理士の現場でも後を絶ちません。本記事では、年収・家族構成別の最新目安から、併用控除の落とし穴、さらには万が一の失敗を防ぐ確認手順まで、徹底的に検証・解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ふるさと納税の自己負担2,000円の上限額を超えた寄付分は純粋な自己負担(持ち出し)となり、全額控除の恩恵を受けられない。
- 要点2:住宅ローン控除や医療費控除を併用する場合、確定申告かワンストップ特例かによって控除枠の計算が大きく変動する。
- 要点3:毎年5〜6月に届く「住民税決定通知書」の税額控除欄をチェックしなければ、手続きミスによる控除漏れに気づけないリスクがある。
【2026年最新】年収別ふるさと納税限度額早見表|独身・共働き・扶養別の目安
ふるさと納税で「自己負担2,000円」に抑えるための上限額は、その年の総所得金額等や家族構成、社会保険料控除などの各種人的控除によって決まります。まずは、一般的な給与所得者を対象とした年収別の控除限度額の目安を確認しておきましょう。
| 給与年収 | 独身 / 共働き | 夫婦(配偶者控除あり) | 夫婦+子1人(高校生) |
|---|---|---|---|
| 300万円 | 約28,000円 | 約19,000円 | 約11,000円 |
| 400万円 | 約43,000円 | 約33,000円 | 約25,000円 |
| 500万円 | 約61,000円 | 約49,000円 | 約40,000円 |
| 600万円 | 約77,000円 | 約69,000円 | 約60,000円 |
| 700万円 | 約108,000円 | 約86,000円 | 約78,000円 |
| 800万円 | 約129,000円 | 約120,000円 | 約111,000円 |
| 1,000万円 | 約176,000円 | 約166,000円 | 約159,000円 |
※上記は社会保険料率等を標準的な数値で算出した試算です。「共働き」は配偶者特別控除の適用を受けないケース、「高校生」は16歳〜18歳の扶養親族を指します。中学生以下の子どもは税法上の扶養控除対象外のため、限度額の計算には影響しません。
自己負担2,000円に抑えるための総所得金額等上限計算式の基本は、「住民税所得割額の20%」を基準とした特例控除額の算出にあります。所得税からの還付と住民税からの基本控除・特例控除を足し合わせた合計が、寄付金額から2,000円を差し引いた金額と一致する限界値こそが、個人の控除上限額となります。

限度額を超えると大損?控除限度額超過時のデメリットと計算の落とし穴
「ふるさと納税の控除額上限を超えたらどうなるのか」という疑問を持つ方は少なくありません。結論から言えば、上限を超えた寄付金額は一切税額控除されず、全額が自己負担になります。
例えば、本来の控除上限額が50,000円の人が、誤って70,000円を寄付してしまった場合を考えてみましょう。通常であれば自己負担2,000円で済みますが、このケースでは超過した20,000円がそのまま自己負担に加算され、合計22,000円の持ち出しとなります。返礼品の調達基準は寄付額の3割以下と定められているため、20,000円の超過に対して受け取れる返礼品の価値は約6,000円程度。つまり、14,000円もの純損失(大損)が発生する計算です。
ポータルサイトのふるさと納税控除上限額シミュレーションを利用する際には、次の3つの落とし穴に注意しなければなりません。
第一に、「前年の源泉徴収票」をそのまま使って当年の限度額を見積もるミスです。ふるさと納税の対象となるのは「寄付を行う年(1月1日〜12月31日)の所得」です。残業代の減少や転職、ボーナスカットなどによって年収が下がった場合、上限額も連動して低下します。
第二に、簡易シミュレーターの精度問題です。源泉徴収票の「支払金額」と「家族構成」だけを入力する簡易計算ツールは、生命保険料控除、地震保険料控除、iDeCo(個人型確定拠出年金)の掛金などの各種控除を考慮していません。所得控除が増えるほど課税所得が下がるため、実際のふるさと納税上限額はシミュレーション結果よりも低くなります。
住宅ローン控除や医療費控除との併用影響|減額リスクを避けるポイント
住宅ローンを返済中の方や、年間で多額の医療費を支払った世帯では、住宅ローン控除併用影響および医療費控除併用の注意点を正しく把握しておく必要があります。
ワンストップ特例と確定申告で異なる影響のメカニズム
住宅ローン控除は、所得税から引ききれなかった分が翌年の住民税から控除される仕組みです。ここで重要なのが、ふるさと納税の手続き方法による違いです。
ワンストップ特例制度を利用した場合:
ふるさと納税の控除は全額が「住民税」から減額されます。住宅ローン控除の住民税枠とは別に計算されるケースが多く、上限額の減少リスクを最小限に抑えられます。
確定申告を行った場合:
ふるさと納税の控除が「所得税」と「住民税」に分散して適用されます。所得税側でふるさと納税の寄附金控除が先に適用されると、課税所得が下がり所得税額自体が減少します。その結果、住宅ローン控除を所得税から満額引ききれなくなり、住民税の控除上限(前年課税所得の5%・最高97,500円など)に引っかかって控除枠が切り捨てられる恐れがあります。
また、医療費控除を申告すると所得税・住民税の課税所得そのものが圧縮されるため、ふるさと納税の控除上限額自体が数千円から数万円程度押し下げられます。医療費控除を適用する予定がある場合は、ふるさと納税の寄付総額をシミュレーション結果の8〜9割程度に抑えておくのが堅実な防衛策です。
申請方法で変わる控除の流れ|ワンストップ特例と確定申告の手続き比較
ふるさと納税の恩恵を受けるには、期限内に正しい手続きを完了させなければなりません。給与所得者が利用できる2つのルートについて、その手順と還付スケジュールを整理します。
1. ワンストップ特例制度の申請手順
確定申告が不要な給与所得者で、年間の寄付先自治体数が5自治体以内の場合に利用できる簡便な制度です。自治体から送付される特例申請書(または自治体マイページ等のオンライン申請アプリ)を用いて、寄付した翌年の1月10日必着で各自治体に申請します。マイナンバーカードとスマートフォンを活用した「オンラインワンストップ申請」の普及により、書類郵送の手間は大幅に軽減されています。
2. 確定申告による寄附金控除手続き
6自治体以上に寄付をした方、自営業者、または医療費控除や初年度の住宅ローン控除を受ける方は確定申告が必須となります。国税庁の「確定申告書等作成コーナー」やe-Taxを利用し、各ポータルサイトが発行する「寄附金控除に関する証明書(XMLデータ)」を取り込むことで、寄付金受領証明書を1枚ずつ手入力する手間なく一括申請が可能です。
ふるさと納税の控除はいつ引かれるのか?
控除が反映される時期は、選択した手続きによって異なります。
- 所得税の還付:確定申告後、およそ1ヶ月〜1ヶ月半(e-Taxの場合は約2〜3週間)で指定口座に直接振り込まれます。ワンストップ特例の場合は所得税からの還付はありません。
- 住民税の減額:ワンストップ特例・確定申告のいずれの場合も、寄付した翌年6月〜翌々年5月までの毎月の給与から天引きされる住民税が一律で減額されます。
【実態検証】住民税決定通知書確認方法と現場で見えた「控除漏れ」のリアル
「ふるさと納税の手続きを完了したから安心」と思い込み、翌年の通知書を確認しないまま放置しているケースが散見されます。しかし、SNSや知恵袋などのコミュニティでは「ワンストップ書類の不備で控除されていなかった」「自治体側の入力ミスで反映漏れがあった」といったトラブルが毎年報告されています。
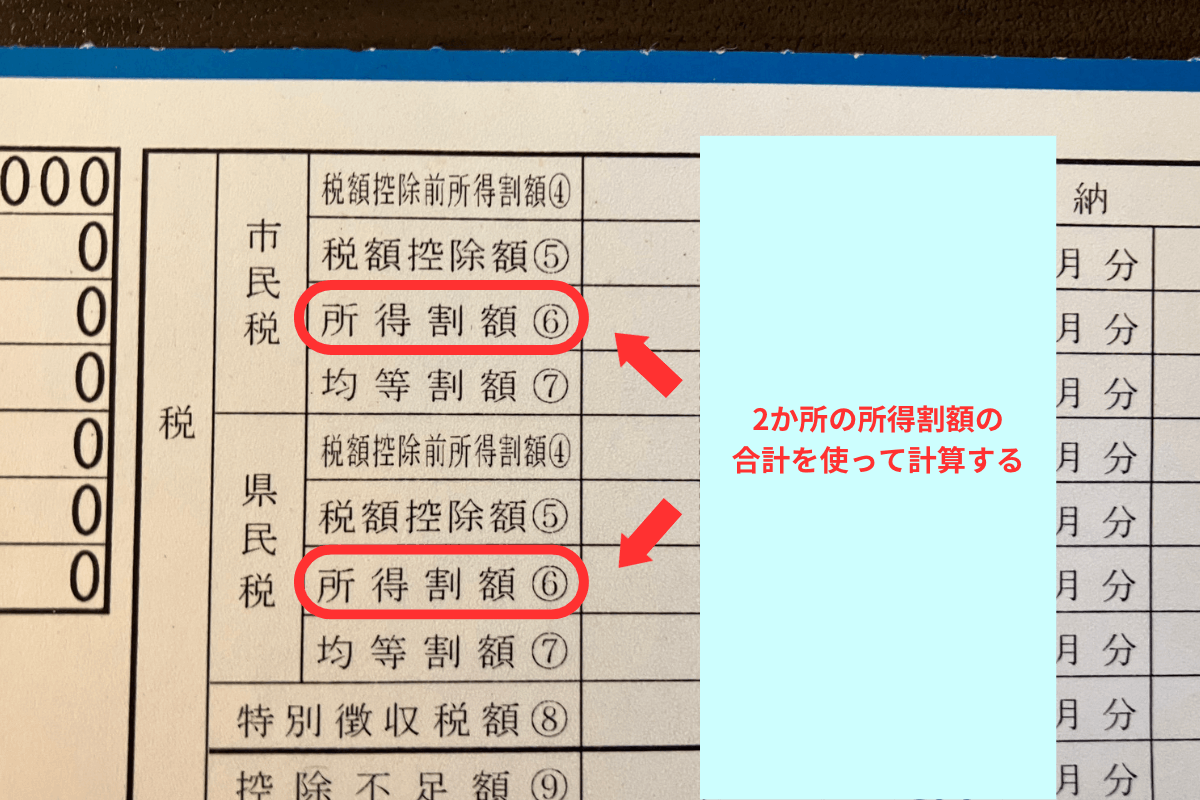
控除が正しく適用されているかを確かめるには、毎年5月中旬〜6月に勤務先から配布される(自営業者は郵送される)「給与所得等に係る市民税・県民税 特別徴収税額の決定・変更通知書」を必ず手元に用意してください。
住民税決定通知書における確認ステップ:
- 通知書の「税額控除額」欄(市区町村民税・都道府県民税の合計)を確認する。
- 税額控除額に記載されている金額から、調整控除(通常2,500円程度)を差し引く。
- その残額が、「ふるさと納税の寄付総額 − 2,000円」(確定申告の場合は所得税還付分を差し引いた金額)とおおむね一致しているか照合する。
もし記載金額が明らかに少ない場合、ワンストップ特例申請書の不着や、確定申告時に「住民税に関する事項」への記載漏れが発生している可能性があります。万が一漏れが発覚した場合は、管轄の税務署で更正の請求(確定申告のやり直し)を行うことで、最大5年分まで遡って還付・控除を受けることが可能です。

【プロの結論】2026年最新税制改正ポイントと損をしないための判断基準
近年のふるさと納税を巡る制度改定では、募集適正化基準の厳格化や仲介サイトによる独自ポイント付与の制限など、制度本来の趣旨に立ち返る見直しが順次進められています。目先のポイント還元率やおまけに惑わされることなく、純粋な制度メリットを見極める冷静さが求められます。
行動経済学の観点からも、人は「お得感」を過大評価し、計算の不確実性による「リスク」を過小評価するバイアス(確証バイアス・現状維持バイアス)に陥りがちです。特に年末の駆け込み寄付では焦りから限度額をオーバーしてしまうケースが目立ちます。
ふるさと納税で失敗しないための判断基準
積極的に活用すべき人:
- 年間の給与収入が前年と同等以上で確定しており、所得のブレが少ない人
- 住宅ローン控除や医療費控除などの大型控除がなく、税額計算がシンプルな人
- 日常的に消費する米、肉、日用品などを返礼品として選び、生活費の節約に直結させられる人
慎重に寄付額を抑えるべき人:
- 歩合給の割合が高い、あるいは年内に転職・退職して年収が不確定な人
- 今年度から住宅ローン控除の初回申告を行う人、または高額な医療費を支払った人
- 上限額ギリギリを攻めようとして、数百円の得のために何時間も計算に浪費してしまう人
上限額の90%程度を目安に寄付を留めておく「1割の安全マージン」を設けることこそが、制度改正や年収変動の波に左右されず、確実に得を享受するための鉄則です。
【ふるさと納税の控除額】に関するよくある質問(FAQ)
Q1:副業収入や株式の売買益がある場合、ふるさと納税の限度額は増えますか?
A1:副業収入(雑所得や事業所得)や、確定申告を行った株式譲渡益・配当所得(申告分離課税)がある場合、全体の課税所得が増加するため控除限度額の上限も引き上がります。ただし、特定口座(源泉徴収あり)で確定申告を行わない場合は限度額の計算対象に含まれません。
Q2:ワンストップ特例を申請した後に確定申告をすることになりました。どうすればいいですか?
A2:確定申告を提出した時点で、過去に提出したすべてのワンストップ特例申請は自動的に無効化されます。そのため、医療費控除などのために確定申告を行う際は、ワンストップ申請済みの分も含めて、すべてのふるさと納税寄付実績を確定申告書の寄附金控除欄に再入力して申告する必要があります。
Q3:今年の途中で引っ越しをした場合、控除の手続きに影響はありますか?
A3:ワンストップ特例を申請した後に引っ越しで住所が変わった場合は、寄付をした翌年の1月10日までに寄付先自治体へ「申告特例申請事項変更届出書」を提出する必要があります。確定申告を行う場合は、申告時の現住所を所轄する税務署へ提出すれば問題ありません。
まとめ:今後の動向と失敗しないための判断基準
ふるさと納税は、正しく理解して活用すれば家計を強力にサポートしてくれる優れた制度です。しかし、その恩恵を最大限に享受するためには、「自分の正確な上限額の把握」「住宅ローン控除や医療費控除との兼ね合い」「住民税決定通知書による最終確認」という基本の3ステップを疎かにしてはなりません。
シミュレーションの試算値はあくまで目安に過ぎません。自身の働き方やライフイベントに合わせた安全マージンを確保しながら、無理のない範囲で賢く地域を応援し、日々の暮らしに豊かさをプラスしていきましょう。 (出典: ふるさと 納税 控除 額(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
