大樹生命ドリームロードの評判と真相|利回りの実態と元本割れリスクを検証
退職金やまとまった余裕資金の預け先として、銀行や保険ショップの窓口で提案される機会が多い大樹生命の一時払終身保険「ドリームロード」。旧三井生命時代から続くロングセラー商品であり、豪ドル建てや米ドル建ての高い積立利率をアピールポイントとして幅広い層に販売されてきました。しかし、ネット上の口コミや加入者の評判をリサーチすると、「為替リスクで元本割れした」「思っていたほどお金が増えなかった」といった厳しい声も少なくありません。
外貨建て保険は円預金に比べて魅力的な金利が提示される一方、複雑な商品設計や各種手数料、市場価格調整(MVA)といった見えにくいコストが存在します。後悔のない資産運用・資産承継を実現するために知っておくべき、ドリームロードの実質利回りや元本割れリスク、利用者のリアルな口コミの真相を金融ジャーナリストの視点から客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ドリームロードは提示される「積立利率」がそのまま手取り利回りになるわけではなく、契約初期費用や為替手数料が差し引かれる。
- 要点2:早期解約には「解約控除」と「市場価格調整(MVA)」が適用され、為替相場が円高に振れた場合は大幅な元本割れを引き起こすリスクがある。
- 要点3:死亡保険金の非課税枠を活用した相続対策には一定の価値があるが、純粋な資産運用・利回り目的であれば直接の債券投資や他商品と比較検討が必須。
【評判と口コミの真相】大樹生命「ドリームロード」に寄せられる生の声
ネット上のコミュニティサイトやSNS、知恵袋などに投稿されている大樹生命ドリームロード口コミを分析すると、契約者の評価は満足している層と強い不満を抱えている層で二極化しています。かつての三井生命ドリームロード時代から加入している長期契約者を含め、実際の現場でどのような意見が交わされているのか、生の声を検証します。
好意的な評価を寄せている層の多くは、ドリームロード米ドル建てやドリームロード豪ドル建てを契約し、円安の恩恵を直接受けた加入者です。「退職金を預けておいたら円安が進み、目標設定(ターゲット特約)していた110%に到達して自動的に円で利益確定された」「銀行の普通預金に眠らせておくよりはるかに良いリターンになった」といった声が目立ちます。特に為替相場が円安基調に動いた局面では、外貨建てならではの強みが実感されやすい傾向にあります。
一方で、ネガティブな大樹生命外貨建て保険評判の背景には、構造的な理解不足や説明不足によるトラブルが存在します。「担当者から元本保証に近い説明を受けたつもりだったが、為替が円高になった途端に数十万円単位で目減りした」「契約から数年で事情があり解約しようとしたら、高額な手数料を引かれて大きく元本割れした」という深刻な不満が散見されます。生命保険協会の開示データを見ても、大樹生命保険苦情を含む外貨建て保険全般の相談窓口には、「元本割れリスクの説明不足」「手数料の不透明さ」に関する苦情が依然として寄せられており、リスクを正しく把握せずに契約してしまった利用者の失望が浮き彫りになっています。
ドリームロードの仕組みと商品スペック|外貨建て一時払終身保険の特徴
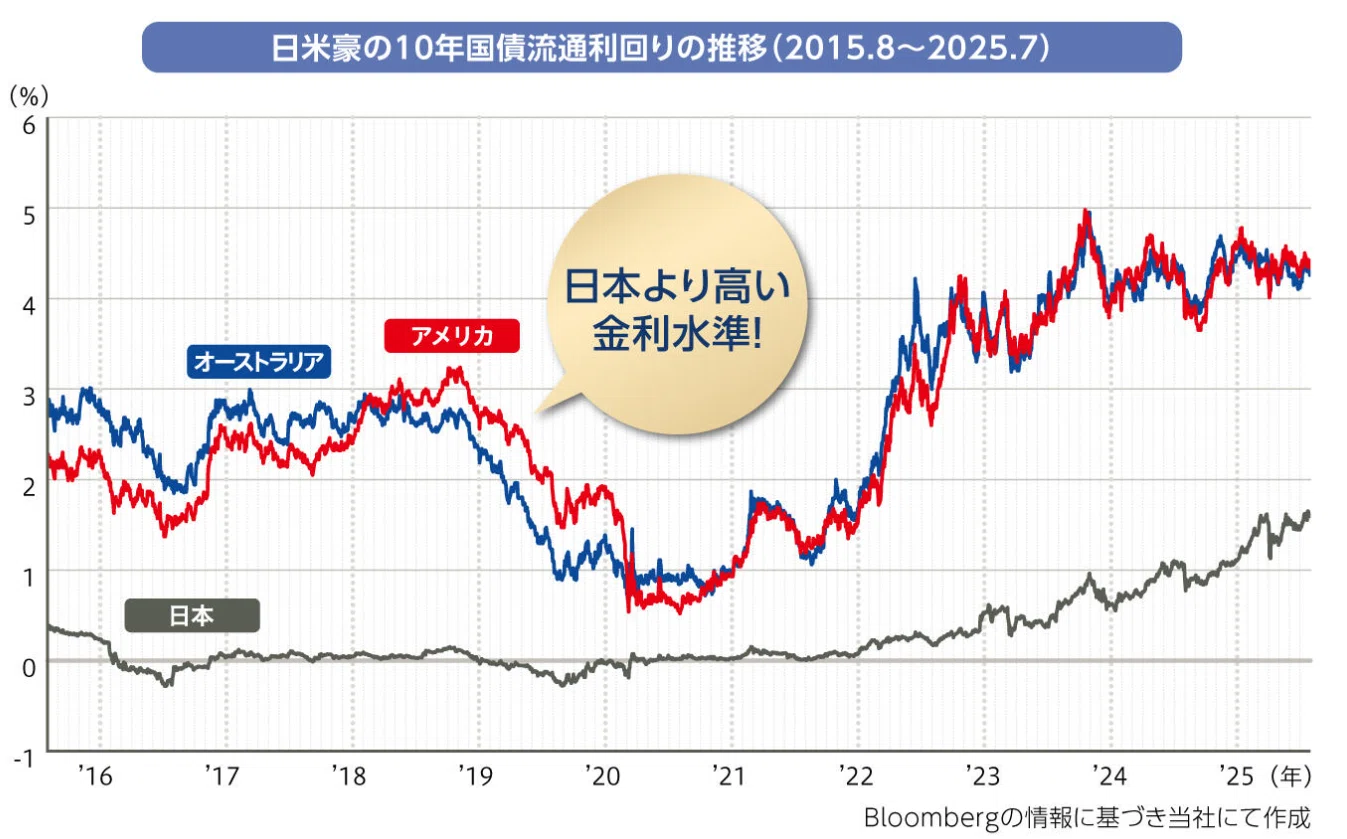
ドリームロード(正式名称:無配当外国為替連動型終身保険など)は、契約時にまとまった保険料を一括で支払う一時払終身保険です。運用の基本となる通貨は、米ドルや豪ドルなどの外貨が主力となっており、契約時に設定されたドリームロード積立利率が一定期間適用される仕組みを採用しています。
主な特徴として、運用の果実をどのように受け取るかによって複数のコースが用意されている点が挙げられます。
- ターゲットコース(目標到達時円建て終身保険移行特則):円換算の解約返戻金が、契約時に設定した目標比率(例:105%、110%、120%など)に到達した場合、自動的に円建ての終身保険へ移行して利益を確保する仕組み。
- 定期支払コース:運用成果に応じた定期支払金を毎年または定期的に円で受け取り、生活費やお小遣いとして活用するコース。
- 蓄積・増加コース:外貨のまま複利運用を続け、将来の死亡保険金や解約返戻金の最大化を目指すコース。
また、為替変動を好まない層向けにドリームロード円建て評判を気にする声もありますが、円建てタイプは超低金利環境下では運用メリットが極めて限定的になるため、窓口では外貨建てタイプが推奨されるケースがほとんどです。外貨建てを選択することで高い金利環境を享受できる反面、為替変動と連動した不確実性を抱え込むことになります。
【徹底比較】ドリームロードの実質利回りと他商品とのコスト差
ドリームロードを検討する上で最も警戒すべきは、提示される利率の高さだけで判断してしまう点です。保険会社が提示する積立利率と、契約者が実際に受け取るドリームロード実質利回りには明確なギャップが存在します。一時払終身保険と、外貨預金や米国国債の直接保有を客観的に比較したデータは以下の通りです。
| 項目 | 大樹生命「ドリームロード」 | 米国国債・豪州債(直接投資) | 編集部の見解・評価 |
|---|---|---|---|
| 主目的 | 死亡保障+資産承継+外貨運用 | 純粋な金利収入・資産運用 | 保障が必要ないなら債券直接保有が有利 |
| 初期費用・手数料 | 契約初期費用等(非開示または数%控除)+為替手数料 | 購入時為替手数料(証券会社により数十銭) | 保険商品は保険関係費が引かれるため運用効率が落ちる |
| 途中解約のペナルティ | 解約控除(契約初期ほど高額)+市場価格調整(MVA) | 途中売却時の時価変動(市場価格のみ) | ドリームロードは解約控除があるため短期解約の損失が大きい |
| 相続税対策効果 | あり(500万円×法定相続人数の非課税枠) | なし(通常の有価証券として遺産総額に合算) | 非課税枠を使い切っていない富裕層には保険に優位性 |
知っておくべき決定的な落とし穴|元本割れリスクと「隠れた手数料」の構造
ドリームロードを契約するにあたり、最も注意を払うべきなのが外貨建一時払終身保険デメリットとして挙げられる3つのコスト・リスク構造です。
第一に、ドリームロード元本割れリスクの中心である為替変動です。外貨ベースでは年3%〜4%台の利回りで運用されていたとしても、受け取り時に契約時より円高が進行していた場合、円換算での資産価値は目減りします。たとえば1ドル=150円のときに1,500万円(10万ドル)を一括で預け入れた場合、外貨ベースで11万ドルに増えていたとしても、受け取り時に1ドル=120円の円高になっていれば日本円換算で1,320万円にしかならず、180万円の大幅な元本割れとなってしまいます。
第二に、ドリームロード解約控除の存在です。契約後すぐに資金が必要になって解約しようとすると、経過年数に応じて数パーセントの厳しい解約控除(手数料)が差し引かれます。さらに、解約時の市場金利水準に応じて解約返戻金が増減する「市場価格調整(MVA)」が導入されているため、加入時よりも市場金利が上昇している局面で途中解約すると、返戻金が大幅に削られる二重のペナルティを受けることになります。
第三に、契約者からは見えにくいドリームロード手数料の仕組みです。払い込んだ保険料のすべてが外貨で運用されるわけではありません。保険契約の締結・維持に必要な「契約初期費用」や「保険契約維持費用」、死亡保障に充当される費用があらかじめ差し引かれた上で積立金に回されます。さらに円を外貨に換える際、および外貨を円に戻す際の両替手数料(為替手数料)も発生するため、実質的な利回りは目に見える表面金利よりも確実に低減します。
一般に知られていない盲点とネットの誤解|「元本保証」の錯覚を解剖
金融機関の窓口で「生命保険だから定期預金代わりに安心」「利率が良いので絶対に得」と勧められ、元本保証の商品だと誤認して加入するケースが後を絶ちません。これは行動経済学で言う「フレーミング効果」や「アンカリング効果」による心理的トラップです。
パンフレットに記載されている「外貨建てでの元本確保」という文言を、読者が「日本円での元本保証」と無意識に置き換えて解釈してしまう現象が頻発しています。ドリームロードは外貨ベースでの給付金や死亡保険金が定められているに過ぎず、円換算ベースでの元本は一切保証されていません。ターゲット特約を設定していたとしても、一度も目標水準(105%など)に達する為替環境にならなければ、満期や死亡時まで為替リスクに晒され続けることになります。
また、ネット上では「大樹生命のドリームロードは悪質」「絶対に損をする」といった極端な意見も見られますが、これも正確な理解ではありません。商品の仕組みそのものが詐欺的なわけではなく、保険会社や販売代理店の手数料ビジネスの構造と、加入者側のニーズ(純粋な運用か、死亡保障・相続対策か)がミスマッチを起こしていることが本質的な問題です。

【プロの結論】ドリームロードが向いている人・おすすめできない人の判断基準
以上の構造や実態を踏まえ、どのような人がドリームロードを選ぶべきか、逆にどのような人が避けるべきかの明確な判断基準を提示します。
ドリームロードへの加入をおすすめできる人
- 生命保険の非課税枠(500万円 × 法定相続人数)が余っている人:相続発生時に残された家族へ非課税で現金を遺したい場合、一時払終身保険の枠組みは非常に強力な節税ツールになります。
- 10年以上の長期にわたり絶対に使わない余剰資金がある人:短期〜中期の解約控除ペナルティを回避でき、為替相場の波を長期で待てる余裕がある層には適しています。
- すでに将来の資産をドルや豪ドルで保有・遺贈したいと考えている人:円に戻すことを前提とせず、外貨資産そのものとして次世代に承継させたい場合は検討に値します。
ドリームロードへの加入をおすすめできない人(避けるべき人)
- 数年以内に使う予定がある資金(住宅購入・教育・医療費など)を預けようとしている人:早期解約による解約控除とMVAで、元本割れを被るリスクが極めて高くなります。
- 純粋に「手持ちの資金を効率よく増やしたい」運用の利回り目的の人:保険関係の手数料が抜かれるため、証券会社で米国国債や全世界株式インデックスファンド等に直接投資した方がコストパフォーマンスは圧倒的に高くなります。
- 為替相場の変動で毎日資産が減ることにストレスを感じる人:1円の為替変動で数十万〜数百万円単位の評価額が上下するため、リスク許容度が低い人には向きません。
【大樹 生命 ドリーム ロード 評判】に関するよくある質問(FAQ)
Q1:旧三井生命時代に加入したドリームロードを現在も契約中ですが、解約すべきでしょうか?
A1:すでに契約から長期間(10年以上など)経過している場合、解約控除のペナルティ期間を過ぎている可能性が高いです。現在の為替レート(円安水準)と解約返戻金の明細を確認し、円換算で十分なプラスが出ているようであれば利益確定のための解約やターゲット機能の活用を検討する価値があります。逆に現在円高に振れている場合や加入後間もない場合は、解約控除や為替損が重なるため、解約返戻金額を試算した上で慎重に判断してください。
Q2:ターゲット特約(105%や110%)を設定しておけば、絶対に損することはありませんか?
A2:一度目標値に達して円建て終身保険に自動移行すれば、その後の為替変動による元本割れは回避できます。しかし、契約期間中に一度も円安や運用益が目標水準まで達しなかった場合はターゲットが発動せず、解約時や満期時に円高であれば元本割れします。「設定したから安心」ではなく、市場環境に左右される点は留意が必要です。
Q3:銀行窓口でしきりにドリームロードを勧められるのはなぜですか?
A3:一時払終身保険などの窓口販売は、銀行や代理店にとって高額な販売手数料収入(フィービジネス)につながるためです。窓口の担当者が熱心に勧めてくる商品が、必ずしも契約者にとって最も手数料が低く運用効率が良い商品とは限らない点に注意し、自身のマネープランに合致しているかを客観的に見極める必要があります。
まとめ:リスク構造を正しく把握し後悔のない資産選択を
大樹生命の一時払終身保険「ドリームロード」は、外貨の高い金利環境を取り入れつつ、死亡保障や相続税の非課税枠を活用できる点において一定の役割を持つ金融商品です。しかし、表面的な積立利率の裏側には、為替変動リスク、市場価格調整(MVA)、解約控除、そして各種の保険管理コストが緻密に組み込まれています。
「保険」という看板がついているからといって、元本が守られているわけではありません。提示された利回りだけに目を奪われることなく、自身が求める目的が「相続対策」なのか「純粋な資産形成」なのかを明確に切り分けることが重要です。手数料体系と為替リスクを十分に納得した上で、後悔のない資産選択を行いましょう。 (出典: 大樹 生命 ドリーム ロード 評判(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
