雑所得の確定申告の書き方完全ガイド!副業・年金・仮想通貨の税務知識
給与所得者の副業解禁やギグワークの浸透、暗号資産取引やポイ活の一般化に伴い、確定申告における「雑所得」の申告手続きに関する関心が高まっています。しかし、現場では「副業収入が20万円以下なら一切手続き不要」という危険な誤解が蔓延しており、後から税務署や自治体からの指摘に慌てるケースが後を絶ちません。
2026年の確定申告シーズンを迎え、国税庁の「確定申告書等作成コーナー」やマイナポータル連携は大幅な進化を遂げ、スマホひとつで完結できる環境が整いました。本稿では、確定申告書第一表・第二表への具体的な書き方から、経費計上の境界線、会社に知られない住民税の処理手順まで、最新の法改正情報を踏まえて網羅的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「年間20万円以下は申告不要」は所得税のみの特例であり、1円でも利益があれば住民税の申告義務が法律上発生する。
- 要点2:確定申告書第一表の雑所得は「公的年金等」「業務」「その他」の3区分に正しく分類し、按分根拠のある必要経費を差し引いて記入する。
- 要点3:勤務先に副業を知られたくない場合は、第二表の住民税徴収方法で「自分で納付(普通徴収)」を選択し、e-Taxを活用して処理するのが鉄則である。
【真相解明】「副業20万円以下なら申告不要」の罠と住民税申告の法的義務
副業を始めた多くの人が最初に耳にするのが「20万円ルール」です。国税庁の規定では、給与所得者(年末調整を受ける会社員等)で給与所得および退職所得以外の所得金額(収入から必要経費を引いた利益)の合計額が年間20万円以下である場合、所得税の確定申告を行う義務は免除されます。しかし、このルールには致命的な落とし穴が存在します。
この20万円ルールは「所得税」に限定された国の特例に過ぎません。地方税法上、所得の多寡にかかわらず、1円でも利益(雑所得)が発生していれば、居住する市区町村へ「住民税の申告」を行う法的義務が課せられています。所得税の申告を行わない場合、各自治体の税務窓口や郵送で住民税申告書を提出しなければなりません。これを怠ると、後日、自治体から未申告の通知が届き、延滞金が加算されるリスクがあります。
なお、フリマアプリ(メルカリやラクマ等)での不用品売却に関しては、日常生活で使用していた衣服や家具などの「生活用動産」の譲渡であれば、原則として非課税(申告不要)です。ただし、転売目的で仕入れた商品の販売や、1点または1組の価格が30万円を超える貴金属・美術品の売却益は課税対象となります。また、ポイ活で得たポイントを現金や電子マネーに交換した場合も、原則として交換時に経済的利益が発生したとみなされ、雑所得に算入される点に注意が必要です。
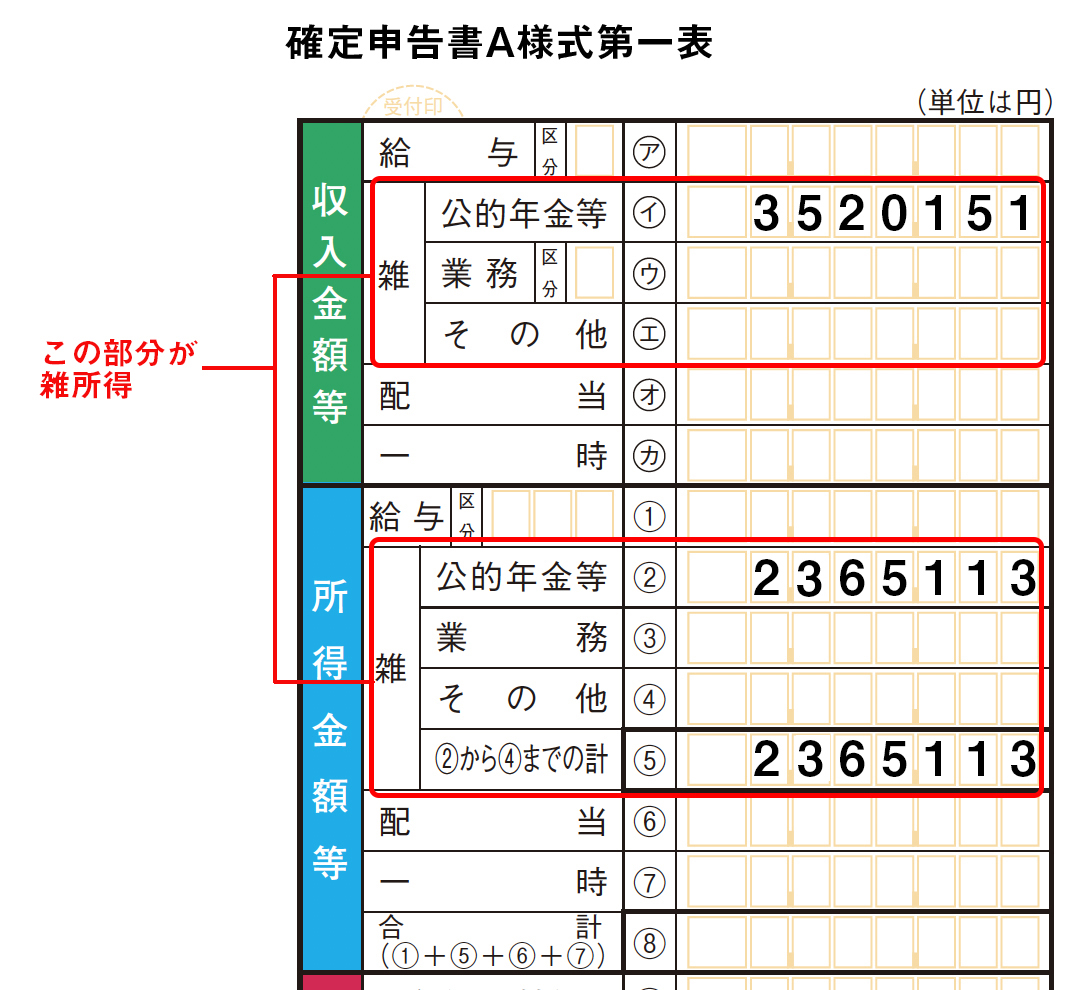
【実践】確定申告書第一表の雑所得欄の書き方と3大区分の判定基準
確定申告書第一表において、雑所得は明確に3つの区分に分かれています。誤った欄に記入すると税額計算に狂いが生じるため、正確な判定基準を理解しておく必要があります。
雑所得の3大区分は以下の通り定義されています。
- 公的年金等:国民年金、厚生年金、確定給付企業年金など(公的年金等控除が適用される)。
- 業務:副業に係る原稿料、デザイン制作費、動画編集報酬、シェアリングエコノミー収入、配達員報酬など、対価を得て継続的に行う活動から生じる所得。
- その他:暗号資産(仮想通貨)の売却・交換益、海外FXの利益、ポイ活の換金益、生命保険の一時金・年金など、公的年金等および業務のいずれにも該当しない所得。
書き方の基本手順として、まず確定申告書第一表の「収入金額等」欄の「雑」の各行(公的年金等・業務・その他)に、1年間の総収入金額(売上や支払調書の支払金額)を記入します。続いて、その右側にある「所得金額等」欄の「雑」に、収入から必要経費を差し引いた純利益額(年金の場合は公的年金等控除適用後の額)を記入します。
例えば、副業のWebライティングで年間収入が80万円、取材費や通信費などの経費が20万円かかった場合、「収入金額等」の「業務」欄に「800,000」と記入し、「所得金額等」の「業務」欄に「600,000」と記入します。暗号資産の利益が30万円(経費0円)であれば、「その他」の収入および所得金額欄にそれぞれ「300,000」と記載します。暗号資産の損失は給与所得など他の所得と損益通算できず、翌年以降への損失繰越も認められていないため、単年での正確な利益計算が求められます。
【データ比較】雑所得で経費にできるもの・できないものの境界線
雑所得の金額を適正に抑え、過大納付を防ぐ鍵は「必要経費」の正しい計上にあります。所得税法第37条において、必要経費は「総収入金額を得るため直接に要した費用の額」および「その年に生じた販売費、一般管理費その他業務について生じた費用」と規定されています。
自宅で副業を行う場合、家賃やインターネット通信費、電気代などは、事業で使用した時間や面積の比率に基づき客観的に「家事按分」を行わなければなりません。税務調査や確認の連絡が入った際に、按分比率の算出根拠(例:作業部屋の専有面積比率20%、稼働時間比率など)を論理的に説明できる状態にしておくことが不可欠です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 通信費・プロバイダ料 | スマホ代、光回線、サーバー代 | 業務利用時間に応じ20%〜50%按分 | 業務専用回線でない限り100%計上は否認リスク高 |
| 作業場所の家賃 | 賃貸住宅の月額賃料 | 床面積比率で10%〜30%程度 | 間取り図と作業スペースの明確な区分が必要 |
| パソコン・周辺機器 | 購入代金(10万円未満は一括経費) | 10万円以上は減価償却(耐用年数4年) | 副業専用であれば全額、私用兼用なら按分必須 |
| 書籍・セミナー代 | 業務関連の専門書、オンライン講義 | 業務との直接的関連性があれば100% | 領収書に加えて受講履歴や関連記録を保存推奨 |
| プライベート飲食代・スーツ代 | 日常の食事、一般的なビジネスウェア | 原則として経費算入不可(0%) | 個人的生活費と混同した計上は税務調査で最も突っ込まれる領域 |
国税庁の制度改正により、前々年の雑所得(業務)の収入金額が300万円を超える場合は現金預金取引等関係書類(領収書等)の保存義務(5年間)が課され、1,000万円を超える場合は収支内訳書等の添付が義務付けられています。小規模な副業であっても、領収書やレシート、クレジットカードの明細データは必ず電子または紙で整理・保管しておくことが基本です。

【最短攻略】スマホとマイナポータルで行う雑所得の確定申告手順
かつては紙の申告書に手書きして税務署へ持参・郵送するのが主流でしたが、現在の申告業務は「国税庁 確定申告書等作成コーナー」をスマートフォンから利用するe-Tax方式が最も効率的です。
申告手続きを最短で完了させるための具体的な4ステップは以下の通りです。
ステップ1:事前準備とマイナポータル連携
スマートフォンに「マイナポータルアプリ」をインストールし、マイナンバーカードを読み取って認証を行います。給与所得の源泉徴収票、公的年金の源泉徴収票、副業の支払調書(または年間売上集計表)、経費の領収書合計額を手元に揃えます。
ステップ2:作成コーナーへのアクセスと基本情報入力
ブラウザから国税庁「確定申告書等作成コーナー」へアクセスし、「作成開始」を選択。提出方法は「スマートフォンを使用してe-Taxで提出」を指定します。画面の指示に従い、源泉徴収票をスマホのカメラで撮影して自動読み取りさせるか、直接数値を入力します。
ステップ3:雑所得の入力と所得区分の選択
「収入金額・所得金額の入力」画面で「雑所得」の項目を選択します。種目(例:原稿料、広告収入、暗号資産など)、支払者の名称・所在地、収入金額、必要経費を入力します。画面上で「業務」「その他」の区分を正しく指定することで、自動的に第一表へ適切な配置で反映されます。
ステップ4:住民税の徴収方法選択とデータ送信
各種控除(医療費控除やふるさと納税などの寄附金控除)を入力後、「住民税等に関する事項」の画面へ進みます。ここで副業分の住民税納付方法を選択し、最終確認画面で税額を確認後、マイナンバーカードで電子署名を付与して送信します。送信完了通知(受信通知)をPDF保存すれば完了です。
【会社バレ対策】副業が職場に知られない住民税の徴収方法と落とし穴
副業を行っている会社員にとって最大の懸念事項は「勤務先に副業が知られてしまうのではないか」という点です。会社に副業が発覚する主な原因は、社内の噂話やSNSの投稿を除けば、ほぼ100%が「住民税の税額通知」に起因します。
通常、会社員の住民税は給与から天引きされる「特別徴収」となっています。副業で雑所得が発生すると、本業の給料に対する住民税額に副業分の住民税額が上乗せされ、自治体から勤務先の経理部へ「特別徴収税額決定通知書」が届きます。経理担当者が「この社員は給与水準に対して住民税が不自然に高い」と気づくことで発覚に至ります。
この事態を防ぐための技術的対策が、確定申告書第二表にある「住民税に関する事項」の選択です。
申告画面において「給与・公的年金等以外の所得に係る住民税の徴収方法」の項目で、「自分で納付(普通徴収)」に必ずチェックを入れます。これにより、本業分の住民税はこれまで通り給与から天引きされ、副業の雑所得に対する住民税の納付書(請求書)だけが自宅に直接郵送されるようになります。
ただし、自治体によっては普通徴収への切り替え基準を厳格化している地域もあります。申告書を提出した後、念のために5月上旬頃にお住まいの市区町村の住民税課へ電話を入れ、「確定申告で副業分を普通徴収として提出したが、正しく処理されているか」を確認するのが最も確実な防衛策です。

【実態検証】知恵袋やSNSに溢れる「申告漏れ」のリアルと税務調査の現場
インターネット上のQ&AサイトやSNSでは、「副業収入を何年も申告していないが一度も連絡が来ない」「少額ならバレない」といった安易な投稿が見受けられます。しかし、税務行政の現場実態を検証すると、これは単に「調査のタイミングが来ていないだけ」であることが浮き彫りになります。
国税庁は近年、デジタル・プラットフォーム事業者に対する情報照会権限を強化しており、大手クラウドソーシングサイト、フリマアプリ事業者、暗号資産交換業者からの取引データを定期的に収集・分析しています。発注側企業から税務署へ提出される「支払調書」との突合により、誰がいくらの報酬を受け取ったかは即座に把握できる仕組みが構築されています。
無申告のまま放置した場合、3年〜5年分の所得が蓄積された段階で突然「お尋ね」と呼ばれる行政指導の通知や税務調査が入るのが典型的なパターンです。この場合、本来納めるべき本税に加え、ペナルティとして無申告加算税(15%〜20%)や延滞税(年利換算で最高14.6%)、悪質な仮装・隠蔽と判断された場合は重加算税(35%〜40%)が追徴されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
確定申告を自力で行うにあたり、自身の状況に応じた適切なアプローチを選択することが精神的・経済的な損失を防ぐ最善手となります。
自力でのスマホ申告が絶対におすすめな人:
- 副業の取引件数が月数件〜十数件程度で、売上と経費の証憑が整理できている人
- 給与所得と公的年金、または単一プラットフォームからの雑所得のみで構成されている人
- マイナンバーカードを保有しており、マイナポータル連携がスムーズに行える環境にある人
税理士への相談や慎重な対応を検討すべき人:
- 年間の副業売上が1,000万円を超え、事業所得への区分変更やインボイス対応の検討が必要な人
- 暗号資産のDeFi取引、海外取引所利用、NFT売買が複雑に絡み合い、損益計算が極めて困難な人
- 経費按分の割合について客観的な正当性を説明できる自信がない人
【雑 所得 確定 申告 書き方】に関するよくある質問(FAQ)
Q1:副業の雑所得で赤字(マイナス)が出た場合、確定申告すれば給与所得から税金が戻ってきますか?
A1:給与所得から税金は戻りません。雑所得の金額が赤字であっても、給与所得や事業所得など他の所得区分と「損益通算」することは所得税法上認められていません。雑所得内の同一区分内(例:原稿料の赤字とイラスト制作の黒字)でのみ相殺が可能です。
Q2:公的年金を受給しながら副業をしています。確定申告は必要ですか?
A2:公的年金等の収入金額が400万円以下であり、かつ公的年金等に係る雑所得以外の所得金額が20万円以下である場合は「確定申告不要制度」が適用されます。ただし、副業の所得が20万円を超える場合や、所得税の還付を受ける場合、あるいは住民税の申告を行う場合は手続きが必要です。
Q3:メルカリで不用品を売った売上金は雑所得の確定申告欄に書く必要がありますか?
A3:原則として書く必要はありません。生活に使用していた家財、洋服、本などの売却収入は非課税所得となるため、申告書への記載は不要です。ただし、最初から転売目的で仕入れた商品の売上や、貴金属など1点30万円を超える高額品の売却益は課税対象(雑所得または譲渡所得)となります。
Q4:経費の領収書を紛失してしまった場合、経費として計上することは一切できませんか?
A4:領収書がない場合でも、銀行振込の明細書、クレジットカードの利用明細、出金伝票、取引相手からの電子メールなどを組み合わせることで、支払いの「日時・相手先・金額・内容」を証明できれば経費として認められる余地があります。ただし、証拠力としては領収書や適格請求書が最も強力であるため、日頃からの電子データ保存を徹底してください。
まとめ:2026年申告で損をしないためのスマートな税務戦略
副業や年金、暗号資産取引に伴う雑所得の確定申告は、仕組みと書き方のルールさえ正しく理解すれば決して恐れるものではありません。「副業20万円以下」の言葉に惑わされず、所得税と住民税の違いを把握した上で、日頃から経費の証憑を記録しておく姿勢が重要です。
2026年の税務環境はデジタル化が高度に進展し、国税庁の作成コーナーやスマホ申告を活用することで、税務署の窓口に並ぶことなく短時間で正確な申告を完了できます。適正な経費計上と正確な所得区分による申告を行い、後々の追徴課税リスクや会社バレの不安を完全に排除した健全な資産形成を進めていきましょう。 (出典: 雑 所得 確定 申告 書き方(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
