求償権とは?不倫や保証人で突然届く請求の罠と回避策を徹底解説
ある日突然、見覚えのない弁護士名義の内容証明郵便が届き、「求償権に基づき、〇〇万円を一括で支払え」と迫られるケースが後を絶ちません。日常生活ではあまり馴染みのない「求償権(きゅうしょうけん)」という法律用語ですが、不倫トラブルの慰謝料問題、交通事故の過失割合をめぐる示談、連帯保証人や住宅ローンの滞納問題など、身近な金銭トラブルの現場では極めて重要な権利として機能しています。
「自分にはもう関係のない話だ」と高をくくって放置すると、預貯金や給与の差し押さえといった強制執行に直結する危険性すら孕んでいます。法制度の運用が厳格化する2026年現在の司法実務を踏まえ、求償権の基本構造から発生する具体的パターン、時効のカウント方法、示談書における防衛策、そして万が一請求された際の論理的な対処法までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:求償権とは「本来他人が負担すべき金銭や損害賠償を肩代わりした側が、その相手に対して負担割合に応じた返還を請求できる権利」である。
- 要点2:不倫慰謝料(共同不法行為)や交通事故、連帯保証人の代位弁済など、「1つの責任を複数人で負う場面」で事後的に発生しやすい。
- 要点3:民法改正により時効は原則5年となり、示談時に「求償権の放棄条項」を入れ忘れると、トラブル解決後も金銭請求が再燃する致命的なリスクが残る。
【基本構造】求償権とは?代位弁済との違いと発生する3大パターン
求償権とは、一言で表せば「他人が支払うべき金銭債務や損害賠償を自分が代わりに支払った(または自己の負担分を超えて支払った)際に、本来の負担者に対してその返還を求める権利」を指します。法律上の公平の原則に基づき、特定の誰か1人だけが過剰な不利益を被ることを防ぐために設けられた救済手段です。
実務の現場でよく混同される概念に「代位弁済」があります。両者の決定的な違いは、行為そのものと権利の発生という因果関係にあります。
- 代位弁済(だいいべんさい):債務者本人に代わって、保証人や第三者が債権者へ借金や賠償金を「実際に支払う行為」のこと。
- 求償権(きゅうしょうけん):代位弁済を行った結果として、「立て替えた分を私に返しなさい」と本人へ法的に請求できる「権利」のこと。
つまり、代位弁済というアクションを起こした結果として手に入る法的武器が求償権です。求償権が実際に発生する代表的な場面には、以下の3つの典型パターンが存在します。
第1に「不倫問題(共同不法行為)」です。既婚者と不倫相手の双方が連帯して慰謝料責任を負うため、片方が全額を支払った場合に、もう片方の当事者へ自己負担分を超える金額の支払いを求める権利が生じます。第2に「交通事故(過失割合の相殺)」です。双方に過失がある事故で自賠責や任意保険会社が過剰に賠償した場合、過失割合に応じて相手方へ求償を行います。第3に「連帯保証人および住宅ローンの保証会社」です。主債務者がローンや家賃を滞納し、保証会社が金融機関へ全額立て替え払いをした瞬間に、保証会社から主債務者に対する強烈な求償権が発生します。

【データ比較】場面別にみる求償権の負担割合と実務相場の全貌
求償権を行使する際、最も争点となるのが「誰が、どのくらいの割合を負担すべきか」という内部的な負担割合です。法的な基準と2026年現在の実務データを以下の表にまとめました。
| トラブル類型 | 詳細・数値データ | 一般的な基準・負担割合 | 編集部の見解・実務評価 |
|---|---|---|---|
| 不倫・浮気慰謝料 (共同不法行為) | 慰謝料相場:100万〜300万円 求償請求額:支払額の約40〜60% | 原則として5:5(折半)。主導性や婚姻関係破綻の寄与度で変動 | 示談時に「求償権放棄」を明記しないと、支払後に元の関係者間で二次紛争がほぼ確実に勃発する。 |
| 交通事故 (過失割合の精算) | 被害額の過失割合算定 (例:過失70%:30%) | 判例タイムズ基準に沿った過失割合(0〜100%)に応じた清算 | 保険会社間のアジャスター交渉で機械的に処理されるケースが多いが、無保険車相手では個人間求償で難航する。 |
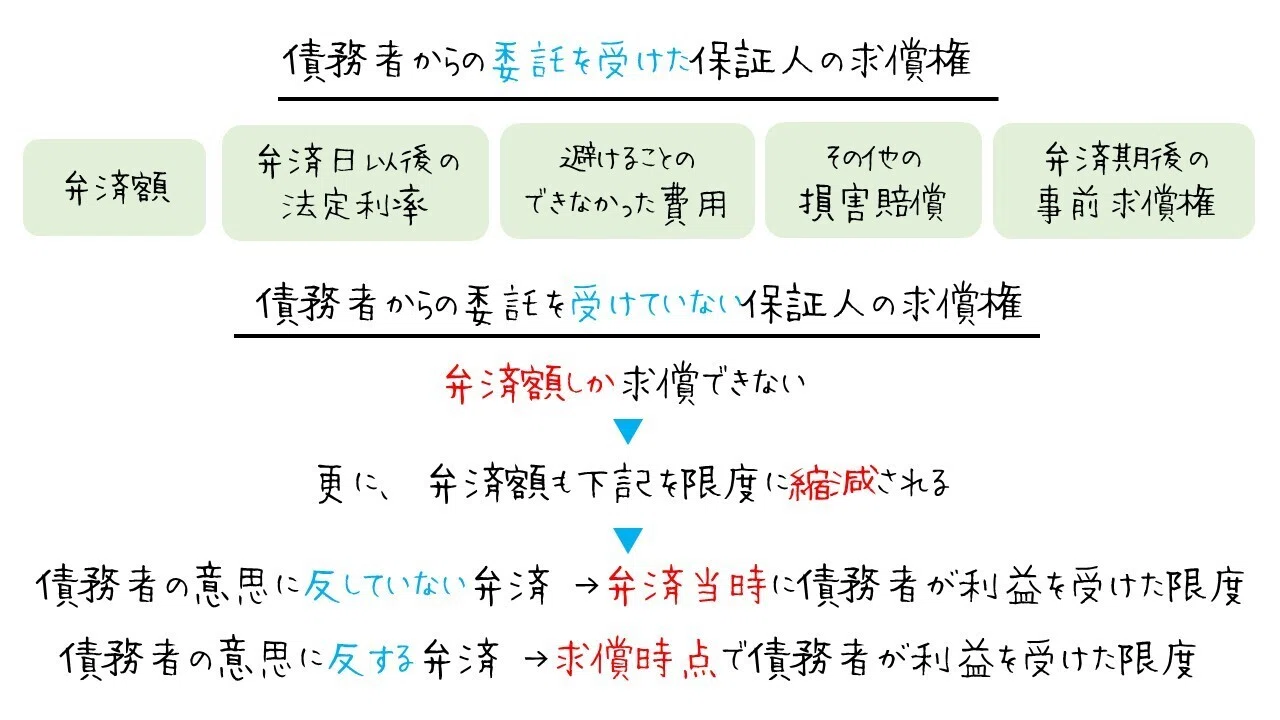
| 連帯保証人の弁済 (主債務者への求償) | 立て替え全額+法定利息 (年3%)+実費費用 | 主債務者に対しては100%求償 (共同保証人間では頭割り) | 主債務者が無資力(破産状態)の場合、求償権は絵に描いた餅となり、事実上の回収不能リスクが極めて高い。 |
| 住宅ローン保証会社 (代位弁済後の請求) | ローン残債全額+遅延損害金 (年14.6%前後) | 保証会社が銀行へ全額弁済後、債務者へ100%一括請求 | 分割払いの利益(期限の利益)を喪失しているため、任意売却か競売手続きへ即座に移行する重大局面となる。 |
不倫慰謝料・交通事故・連帯保証人で突然請求される決定的な理由
なぜ当事者にとって「寝耳に水」のタイミングで求償権が請求されるのでしょうか。その決定的な理由は、法律上、損害を賠償した側には当然の権利として請求権が認められている一方、支払った当事者同士の間で事前の取り決めがなされていないからです。
特に不倫慰謝料においてこの構造は顕著です。法律上、不倫(不貞行為)は配偶者と不倫相手の2人による「共同不法行為」とみなされます。被害者(サレ妻・サレ夫)は、2人に対して「連帯して全額を支払え」と請求できる権利(不真正連帯債務)を持っています。例えば、被害者から300万円の慰謝料を請求された不倫相手が、恐怖や罪悪感から単独で300万円を全額支払ったとします。このとき、不倫相手の内部的な責任割合が50%(150万円)だった場合、支払い完了後に「あなたの代わりに150万円多く支払ったので返してください」と、既婚者側に対して求償権を行使できるのです。
被害者側からすれば、「不倫相手から300万円取ってスッキリ解決した」と思っていた矢先、家庭の家計を共にする自分の夫(妻)あてに不倫相手から「150万円支払え」と内容証明が届き、結果として家庭の財産から半分が出ていくというブーメラン現象が発生します。これこそが、求償権が引き起こす最大の心理的トラップです。
連帯保証人や住宅ローンのケースも同様です。金融機関への支払いが3〜6ヶ月滞ると、住宅ローンの保証会社が金融機関へローン残債全額を「代位弁済」します。これにより、返済先が銀行から保証会社へと移り変わり、保証会社は取得した求償権に基づき、残債と高率な遅延損害金を加えた金額の一括返済を迫ってくるのです。
【実態検証】当事者の生々しい証言に見る「示談の落とし穴」
SNSや知恵袋、実際の法律相談の現場では、求償権の無理解から人生の設計が狂ってしまった人々の声が溢れています。
都内在住の30代女性(会社員)は、過去の不倫トラブルについてこう告白しています。
「相手の奥さんから弁護士を通じて200万円の慰謝料を請求され、裁判沙汰を恐れて言われるがまま全額を支払って示談書にサインしました。それから10ヶ月後、弁護士から『元不倫相手の男性に対して100万円の求償権を行使できますよ』と助言を受けました。奥さんとの示談書に『求償権の放棄』が入っていなかったため、男性側に内容証明を送ったところ、奥さんが再びパニックになり泥沼の再紛争に発展しました」
また、地方在住の50代男性は親族の連帯保証人を引き受けた過去を悔やみます。
「義理の弟の事業資金500万円の連帯保証人になっていました。ある日突然、債権回収会社から『主債務者が自己破産したため全額支払え』と通知が来ました。退職金を取り崩して全額立て替え払いし、弟への求償権を得たものの、弟には1円の財産も残っておらず、求償権を行使しても1円も回収できませんでした」
これらの実態が物語っているのは、「法律上の権利があること」と「実際に金銭を回収できること」は別次元であるという冷徹な現実です。そして、事後的な求償権行使を封じる手立てを講じないまま結んだ示談は、火種を放置したままの危険な契約に他なりません。
一般に知られていない盲点|民法改正後の時効と「求償権放棄」のメリット
求償権をめぐる実務で絶対に押さえておくべき法的知識が、「消滅時効」と「求償権の放棄」です。
民法改正(2020年4月施行)による時効ルールの統一
民法改正以降、求償権を含む債権の消滅時効は明確に統一されました。原則として、以下のいずれか早い方が到来した時点で時効が成立します。
- 主観的起算点:債権者が「権利を行使できることを知った時」から5年間
- 客観的起算点:「権利を行使できる時(=代位弁済や賠償金を支払った日)」から10年間
交通事故や不倫の慰謝料を代わりに支払った場合、支払いを完了した瞬間に求償権が発生し、かつその権利を行使できることを知っているため、「弁済した日の翌日から5年」が実質的な時効期間となります。時効が迫っている場合、内容証明郵便による「催告」(時効の完成猶予・6ヶ月間)や、裁判上の請求(時効の更新)を行う必要があります。
「求償権放棄条項」を設定する絶大なメリット
不倫慰謝料の示談交渉において、紛争を完全に終結させる最強の防壁となるのが「求償権の放棄(きゅうしょうけんほうき)」です。示談書の中に「加害者は、本件に関して他方の共同不法行為者に対する求償権を確定的に放棄する」という一文を盛り込みます。
被害者側にとってのメリットは、「将来、自分の配偶者に求償請求が届いて家庭の資産が流出するリスクをゼロにできる」点にあります。一方で、支払う側(不倫相手など)にとっても、あらかじめ求償権を放棄することを条件に「本来200万円の慰謝料を、求償権放棄を織り込んで半額相当の100万円前後に減額してもらう」という交渉カードとして機能します。
【示談書における求償権放棄の文例】
「第〇条(求償権の放棄)
乙(支払者)は、甲(被害者)に対し、本合意書に定める金員の支払義務を履行したとしても、丙(甲の配偶者)に対し、本件不貞行為に関する一切の求償権を行使しないことを約し、これを確定的に放棄する。」

突然「内容証明」が届いたら?請求された際の正しい対処法と裁判手続き
もしあなた宛てに「求償権行使通知書」や弁護士からの請求書が届いた場合、パニックに陥ってその場ですぐに支払いを約束したり、逆に完全に無視して放置したりすることは絶対に避けなければなりません。
請求された際のステップ別対処法
- 請求内容と証拠の精査:請求者が「いつ、誰に、いくら支払ったのか」を示す領収書や示談書のコピーを確認する。支払いが完了していない段階での求償権行使は法的に無効です。
- 消滅時効の確認:弁済日からすでに5年が経過していないか確認する。5年を過ぎている場合、不用意に「分割で払う」と口頭や書面で伝えると「債務の承認」となり、時効がリセット(更新)されてしまいます。
- 負担割合の再計算・反論:請求者が主張する割合が妥当かを検証する。例えば、不倫において既婚者側が積極的に誘惑・主導していた場合、既婚者側の負担割合が60〜70%に跳ね上がる判例もあります。言われた額をそのまま鵜呑みにする必要はありません。
相手が支払わない場合の裁判手続き
逆に自分が誰かのために立て替え、求償権を行使したいのに相手が応じない場合は、段階的な法的措置へ進みます。まずは内容証明郵便にて支払期日を指定した「求償金請求通知書」を送付します。それでも応じない場合、以下の裁判所手続きを利用します。
- 支払督促:書類審査のみで裁判所から相手へ支払いを命じる手続き。相手が2週間以内に異議を申し立てなければ強制執行が可能。
- 少額訴訟(60万円以下):1回の期日で審理と判決が下されるスピーディーな訴訟。
- 通常訴訟(民事裁判):請求額が大きく相手が過失割合を争う場合、裁判官の判決や和解を目指す。
勝訴判決や和解調書を得ても相手が支払わない場合、強制執行(差押え手続き)により、相手の給与(手取り額の4分の1まで)や銀行口座を差し押さえることになります。
【プロの結論】健全な人間関係のバウンダリーと紛争再燃を防ぐ判断基準
心理学および家族関係の視点から見ると、求償権をめぐるトラブルの根底には、他者との健全な「心理的バウンダリー(境界線)」の破綻が存在します。「連帯保証人を頼まれて断れなかった」「不倫相手に言われるがまま独りで慰謝料を背負い込んだ」という事後的な後悔は、責任の境界線が曖昧だったことの代償です。
金銭トラブルを解決する際の判断基準として、以下の原則を徹底してください。
- お金を立て替える側:回収可能性が客観的に証明できない限り、親族であっても連帯保証や肩代わりは原則として拒否する。
- 示談書を結ぶ側:慰謝料や損害賠償を清算する場では、目先の金額の多寡だけでなく、「求償権放棄条項」と「清算条項(お互いにこれ以上一切の金銭請求をしない約束)」をセットで盛り込むことを絶対条件とする。
【求償 権 と は】に関するよくある質問(FAQ)
Q1:元不倫相手から突然「慰謝料の半分を払え」と求償権を請求されました。拒否できますか?
A1:相手が被害者(配偶者)に対してすでに慰謝料を全額支払っており、かつ示談書で「求償権の放棄」をしていない場合、法的な支払義務が生じるため原則として完全な拒否はできません。ただし、請求された金額が妥当かどうか(主導権の有無や過失割合)、弁済日から5年の消滅時効が成立していないかどうかを精査し、負担割合の減額交渉を行うことは可能です。
Q2:住宅ローンの保証会社から「求償権行使通知」が届きました。分割払いは可能ですか?
A2:保証会社が銀行へ代位弁済した時点で「期限の利益」を失っているため、法的には一括請求が原則です。しかし、現実的に一括返済が不可能な場合、すぐに保証会社や債権回収会社へ連絡して収支状況を開示し、現実的な金額での分割弁済(和解契約)を交渉するか、任意売却によって物件を処分して残債を圧縮する手続きを検討する必要があります。放置すると競売にかけられます。
Q3:求償権の時効を止めるにはどのような手続きが必要ですか?
A3:時効期間(知った時から5年)が迫っている場合、まずは内容証明郵便で請求書を送付します(催告)。これにより6ヶ月間時効の完成が猶予されます。その猶予期間内に、裁判所へ民事訴訟の提起や支払督促の申立てを行うことで、時効を「更新(リセット)」させることができます。
Q4:交通事故で相手の無保険車に追突されました。自分の保険会社が求償権を行使してくれますか?
A4:自身が加入している任意保険の「人身傷害保険」や「車両保険」を使用した場合、保険会社が被害者へ保険金を支払った後、保険会社が被害者に代わって加害者本人へ求償権を行使(保険代位)します。被害者自身が加害者と直接交渉する負担を回避できます。
まとめ:今後の動向と失敗しないための判断基準
求償権は、立て替えた側の正当な財産を守る強力な法的武器であると同時に、法的な知識を持たない人にとっては予期せぬ二次被害を引き起こす巨大な落とし穴となり得ます。法解釈が厳格に運用される現在、示談や合意の場における「一手」の抜け漏れが、数年後に取り返しのつかない金銭的ダメージをもたらします。
金銭トラブルに直面した際は、「目の前の相手に支払えばすべて終わる」という短絡的な思考を捨て、背後に潜む関係者間の求償関係を必ず俯瞰してください。示談書には必ず「求償権の帰趨」を明記し、万が一理不尽な請求を受けた場合は時効と負担割合を冷静に精査することが、自己の権利と財産を守り抜く唯一の道となります。 (出典: 求償 権 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
