相続の限定承認とは?使われない理由と手続きの落とし穴をプロが徹底解説
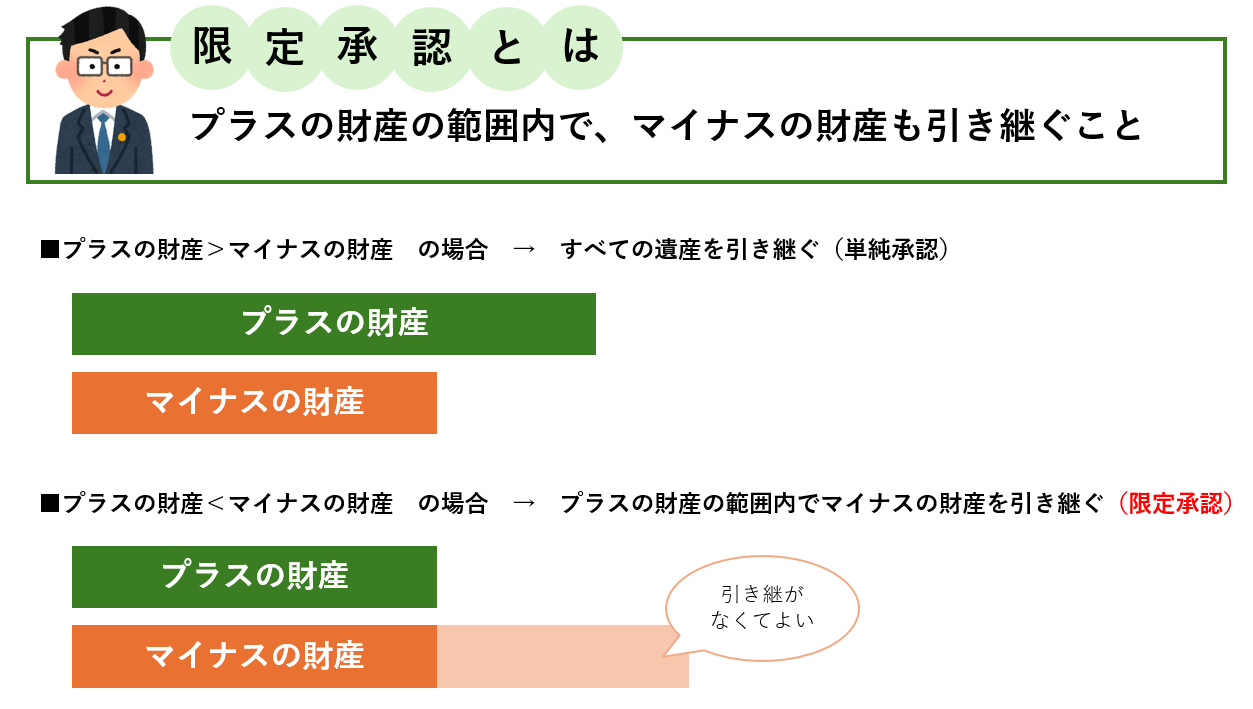
故人が残した財産を調べる中で、「プラスの遺産もあるが、それ以上の借金(マイナス財産)が隠れているかもしれない」という不安に直面するケースは少なくありません。そうした債務超過のリスクを遮断しつつ、手元に残る財産があれば受け継ぐことができる法的手段が「限定承認」です。
一見すると相続人にとって非常に都合の良い制度に思えますが、実際の相続実務において限定承認が選択される割合は極めて低いのが現実です。制度の根本的な仕組みや相続放棄との決定的な違い、そして実務現場で「使われない理由」とされる税金・手続き上の落とし穴について、2026年現在の法実務と客観的データを基に詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:限定承認は「引き継いだプラスの遺産の限度内でのみ借金を返済する」制度であり、個人の自己財産を守りながら遺産を清算できる。
- 要点2:年間約28万件以上申し立てられる相続放棄に対し、限定承認はわずか700件前後。背景には「相続人全員一致の原則」「厳格な清算手続き」「みなし譲渡所得税の発生」という高い実務障壁が存在する。
- 要点3:家宝や先祖代々の不動産を手元に残したい場合など、特定の条件下では唯一無二の選択肢となるため、3ヶ月の熟慮期間内に期間伸長も含めた迅速な専門家相談が不可欠である。
【基礎知識】相続の限定承認とは?仕組みと相続放棄との決定的な違い
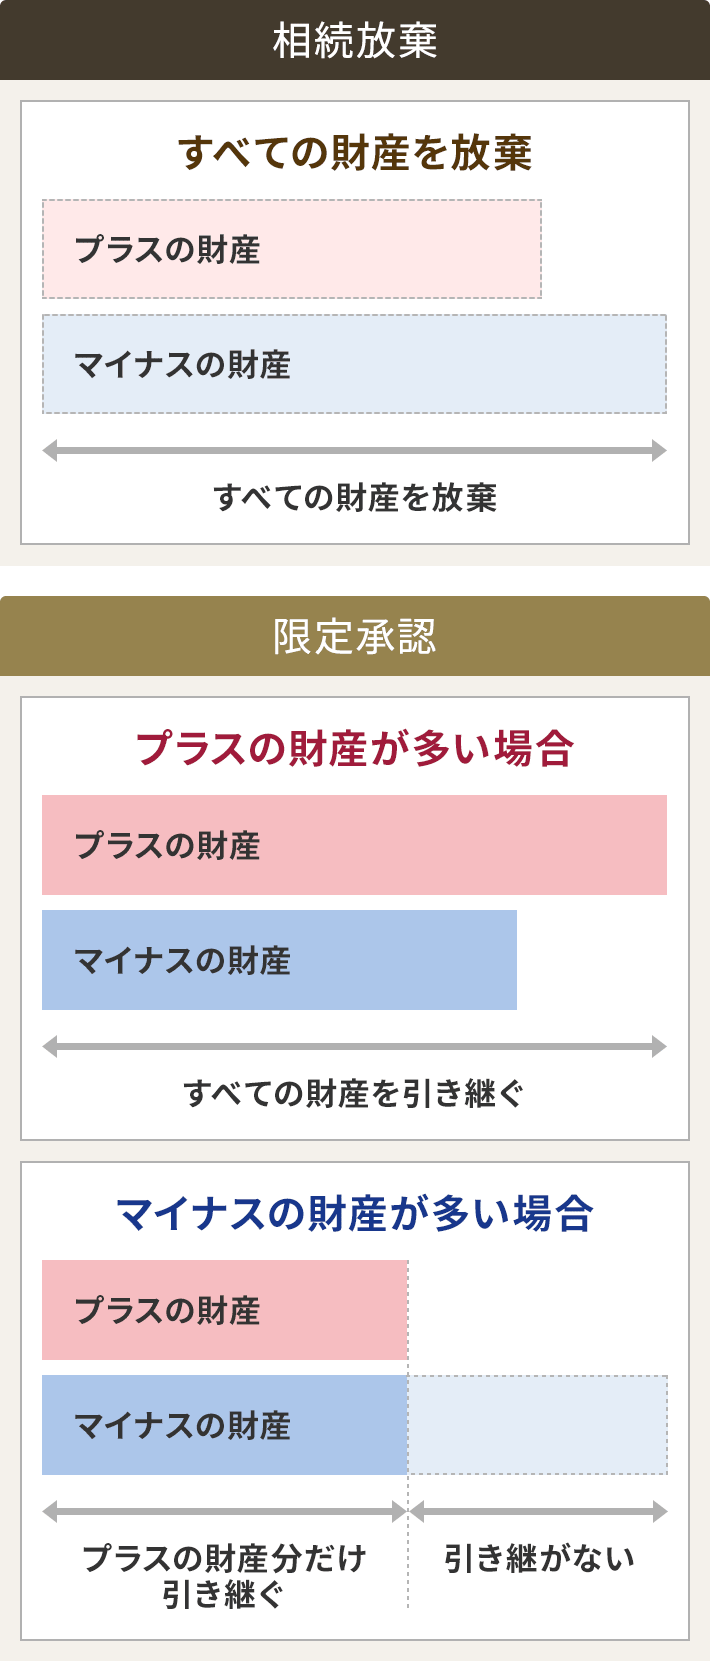
相続が発生した際、相続人には大きく分けて3つの選択肢が用意されています。すべての権利と義務を無条件で引き継ぐ「単純承認」、一切の財産と借金を放棄する「相続放棄」、そしてプラスの財産の範囲内でのみ債務を弁済する「限定承認」です(民法第922条)。
被相続人の借金が遺産総額を上回っているか不明な場合、単純承認を選択すると、相続人自身の預貯金や不動産から借金を返済する義務を負わされます。一方、相続放棄を選べば借金からは完全に解放されますが、後から多額の預金が見つかったとしても一切受け取ることはできません。限定承認は、この二者択一の狭間にあるリスクをヘッジするために設計された制度です。
| 相続方法 | 詳細・数値データ | 一般的な基準・申述先 | 編集部の見解・評価 |
|---|---|---|---|
| 単純承認 | プラス・マイナス問わず全ての権利義務を無制限に承継(特別な手続き不要)。 | 3ヶ月経過または遺産処分で自動成立(法定単純承認) | 資産超過が明らかな場合は最善だが、隠れ借金の発覚リスクが残る。 |
| 相続放棄 | 初めから相続人とならなかったものとみなされ、一切の承継を拒否。 | 家庭裁判所へ申述(単独で手続き可能、年間約28万件) | 債務超過が明白な場合に最も安全かつ費用・手間が最小で済む手段。 |
| 限定承認 | 相続財産の限度で債務を弁済。残余財産があれば取得可能。 | 家庭裁判所へ申述(相続人全員一致が必須、年間約700件) | リスク遮断の理想形だが、実務手続きと税務の負担が非常に重い。 |
限定承認の大きな特徴は、「次順位の相続人に借金の請求がいかない」という点です。たとえば、子が全員相続放棄をすると借金の督促は被相続人の親や兄弟姉妹へと移転しますが、限定承認を行えば当該相続人の段階で債務清算が完結し、親族間でのトラブル拡大を防ぐ防波堤としても機能します。
【なぜ使われない?】司法統計が示す実態と現場で敬遠される4つの高いハードル
最高裁判所の「司法統計年報」によると、年間の相続放棄申述受理件数が約28万件を超えて高止まりしているのに対し、限定承認の申述件数はわずか年間700件前後にとどまっています。全体の0.3%未満しか利用されていない計算です。
消費者金融や個人間借託の実態が掴みにくい現代において、これほど安全弁として優れた制度がなぜ敬遠されるのか。実務の現場取材から見えてきた理由は、次の4つの高い障壁に集約されます。
1. 相続人全員一致の原則という人間関係の壁
民法第938条の規定により、限定承認は相続人全員が共同して申述しなければなりません。相続人のうち1人でも「単純承認したい」と主張する者がいたり、行方不明や音信不通で連絡が取れない者がいたりする場合、原則として申述自体が却下されます。ただし、すでに単独で「相続放棄」を済ませた親族がいる場合は、最初から相続人ではなかった扱いとなるため、残りの共同相続人全員の一致で申し立てが可能です。
2. 熟慮期間「3ヶ月」の短さと財産目録作成の難航
限定承認を行うには、自己のために相続の開始があったことを知った時から3ヶ月以内の熟慮期間に家庭裁判所へ申述書と詳細な財産目録を提出しなければなりません。しかし、亡くなった方の預貯金通帳の開示請求、不動産の評価、債権者からの督促状の確認、未払税金の精査などを一般人が3ヶ月で完璧に完了させることは極めて困難です。間に合わない場合は、速やかに家庭裁判所へ「熟慮期間の伸長申立て」を行う必要があります。
3. 官報公告や弁済手続きなど破産管財人に匹敵する清算実務
家庭裁判所に申述が受理されても、それはスタートラインに過ぎません。申述受理後、相続財産管理人の選任(または相続人自身による管理)のもと、すべての債権者に向けて5日以内に官報公告を行い、2ヶ月以上の期間を設けて債権の届出を催告しなければなりません。さらに、知れている債権者への個別催告、債権額の按分弁済、財産の換価(競売または競売代金に相当する鑑定評価額の支払)など、法的手続きの煩雑さは裁判所の自己破産管財事件に匹敵します。
4. 税務上の最大の罠「みなし譲渡所得税」の発生
税法上、限定承認を行うと「被相続人から相続人へ、死亡時の時価で資産が譲渡された」とみなされます(所得税法第59条1項)。被相続人が購入した当時よりも値上がりしている不動産や株式が含まれている場合、被相続人に対してみなし譲渡所得税が課税されます。この税金は被相続人の準確定申告(死亡から4ヶ月以内)で処理され、相続財産から支払う優先債務となりますが、現金遺産が不足している場合は換価手続きがさらに複雑化します。
一般に知られていない盲点とネットの誤解
ネット上のQ&AサイトやSNSでは、「限定承認をすれば借金をチャラにして実家だけをタダで残せる」といった誤った言説が見受けられます。しかし、実務上は厳格なルールが存在し、一歩間違えれば多額の個人責任を負う危険があります。
代表的な誤解が法定単純承認に関する認識の甘さです。限定承認の手続き前や清算期間中に、故人の預金口座から葬儀費用以外の名目で勝手にお金を引き出したり、自動車や貴金属を売却・名義変更したりすると、「財産の処分」とみなされ、法律上当然に単純承認したものと扱われます(民法第921条)。こうなると限定承認の主張は一切通らなくなり、故人の全借金を自分の財産で背負うことになります。
また、2024年4月から施行されている相続登記の義務化にも注意が必要です。限定承認を行った場合でも、不動産を清算手続きにかける過程で適正な権利関係の公示が求められます。未登記のまま放置することは過料のリスクを伴うため、不動産が含まれる相続では登記実務と裁判所清算の連携が不可欠です。
【手続きの流れ】申述から清算完了までの実務ステップと専門家費用のリアル
限定承認を完遂するためには、裁判所手続きと清算手続きを2段階で進める必要があります。全体の流れと要する期間、費用の目安は以下の通りです。
ステップ1:家庭裁判所への申述(〜3ヶ月以内)
被相続人の最後の住所地を管轄する家庭裁判所に対し、限定承認申述書、戸籍謄本一式、財産目録を提出します。時間的に逼迫している場合は、並行して「相続の承認又は放棄の期間伸長」を申し立てて時間を確保します。
ステップ2:限定承認の審理と申述受理
裁判所から照会書(質問状)が届き、相続人全員の合意や財産処分の有無が確認された後、問題がなければ「限定承認申述受理通知書」が交付されます。相続人が複数いる場合は、相続財産管理人が選任されます。
ステップ3:官報公告と債権届出の催告(受理後5日以内〜2ヶ月以上)
官報に「限定承認をしたこと」「債権者は一定期間内に債権を申し出ること」を公告し、把握している債権者には個別に通知を送付します。
ステップ4:財産の換価・鑑定・弁済
遺産を現金化して債権者へ配分します。不動産などを相続人が手元に残したい場合は、裁判所が選任した鑑定人の評価額を支払う「先買権(民法第932条ただし書)」を行使して買い取る形をとります。
専門家に手続きを依頼する場合、実務の難易度が高いため司法書士や弁護士の報酬は30万円〜100万円以上が相場となります。これに加えて官報公告費用(約4万〜5万円)や裁判所予納金、不動産鑑定費用などが別途発生するため、遺産の総額と照らし合わせた費用対効果の見極めが極めて重要です。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に限定承認を選択した当事者や、現場で対応した専門家の証言からは、制度の過酷さと有用性の双方が浮き彫りになっています。
「地方で自営業を営んでいた父が急死し、事業の借入金総額が把握できませんでした。しかし、先祖代々の土地と自宅だけは失いたくなかったため、姉弟3人で話し合い限定承認を選択しました。弁護士に依頼したものの、官報公告から債権者への連絡、不動産の鑑定評価まで完了するのに1年以上かかり、精神的な疲弊は相当なものでした。それでも自宅を守り、後から発覚した数千万円の連帯保証債務を遺産の範囲内で清算できたため、結果的には救われました」(40代・会社員手記より)
一方、専門家からは「兄弟間で1人だけ署名を拒否され、期限切れで単純承認になってしまった」「安易に車を廃車手続きしてしまい、法定単純承認を理由に債権者から訴訟を起こされた」という過酷な失敗事例も報告されています。感情的な対立がある親族間では、全員一致を取り付けること自体が最大の難関となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
限定承認は万能の魔法ではなく、特定の状況下で真価を発揮する「外科手術」のような劇薬的手続きです。以下のチェックリストを参考に、自身の状況を客観的に判断してください。
【限定承認を選択すべき明確な条件】
- 手元に残したい特定の遺産がある:先祖代々の土地、居住中の実家、家業に必要な事業用資産や家宝などがあり、先買権を使って維持したい場合。
- 債務の総額が読めないがプラスの可能性もある:被相続人が他人の連帯保証人になっている疑いがある、あるいは簿外債務のリスクはあるが、目に見える資産価値も大きい場合。
- 次順位の親族(高齢の親や疎遠な兄弟)に迷惑をかけたくない:相続放棄によって姪・甥などに借金の督促が回る連鎖を、自分の代で完全に断ち切りたい場合。
- 相続人全員の協力関係が強固である:全員が連絡可能で、手続きに署名・押印し、費用負担に合意できる関係性がある場合。
【限定承認を避けて「相続放棄」を選ぶべき条件】
- 明らかな債務超過である:不動産などの残したい資産がなく、借金の方が圧倒的に多いと判明している場合は、単独ですぐに申し立てられる相続放棄が合理的。
- 相続人同士の仲が険悪、または行方不明者がいる:全員一致が不可能な場合、限定承認は成立せず時間だけが浪費される。
- 手続き費用や時間をかけられない:清算に1年以上を費やす余力や、数十万円の専門家報酬を捻出できない場合。

【相続 限定 承認 と は】に関するよくある質問(FAQ)
Q1:相続人のうち1人が音信不通の場合、限定承認は諦めるしかありませんか?
A1:限定承認は全員一致が必須要件です。音信不通の相続人がいる場合、家庭裁判所に「不在者財産管理人」の選任を申し立てるか、その相続人に単独で相続放棄をしてもらう必要があります。これらには時間を要するため、速やかに熟慮期間の伸長申立てを行うことが不可欠です。
Q2:3ヶ月の期限が過ぎてしまったら、もう限定承認はできませんか?
A2:原則として熟慮期間を過ぎると「単純承認」とみなされ、限定承認も相続放棄もできなくなります。ただし、「借金の存在を一切知る由がなく、知らなかったことに相当の理由がある」と認められる例外的なケースでは、借金の請求書が届いた日などを起点として期間伸長や申述が認められる判例もあります。放置せず即座に弁護士へ相談してください。
Q3:限定承認をすると、亡くなった親の自宅から退去しなければなりませんか?
A3:退去する必要はありません。民法上の「先買権」を行使し、家庭裁判所が選任した鑑定人が算定した評価額(時価相当額)を支払うことで、不動産を債権者への競売にかけずに特定の相続人が優先して取得できます。
Q4:限定承認の手続きは自分一人で自力で行うことは可能ですか?
A4:申述書の作成だけであれば自力でも可能ですが、その後の官報公告、知れている債権者への催告、財産の換価弁済、みなし譲渡所得税の準確定申告など、法務・税務の高度な複合実務が伴います。手続きに不備があると債権者から損害賠償請求を受けるリスクもあるため、司法書士や弁護士などの専門家へ委任することを強く推奨します。
まとめ:今後の動向と失敗しないための判断基準
相続の限定承認は、「財産の範囲内でしか借金を背負わない」という強力なリスク遮断機能を持つ一方で、全員一致の要件、みなし譲渡所得税、煩雑を極める清算手続きという大きなコストを伴います。年間の利用件数が700件前後にとどまっているのは、この実務上の重さが理由です。
しかし、「守るべき家や土地がある」「次順位の親族に負債を押し付けたくない」という切実な事情がある家庭にとっては、他の制度では替えの利かない極めて強力な救済手段となります。
判断を誤らないための第一歩は、被相続人の逝去を知った直後から3ヶ月のタイムリミットを強く意識することです。財産の全容が見えない段階で勝手に預金を動かして法定単純承認に陥ることを避け、早期に相続実務に精通した弁護士や司法書士へ相談し、期間伸長や先買権の活用を視野に入れた戦略的な選択を行ってください。 (出典: 相続 限定 承認 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
