年末調整の生命保険料控除の書き方完全ガイド【2026年最新版】
毎年10月から11月にかけて勤務先から配布される「給与所得者の保険料控除申告書」。手元に届いた保険会社からの「控除証明書」を前に、「どの枠にどの数字を書けばいいのか」「新旧どちらの区分を選べばよいのか」と頭を抱えてしまうビジネスパーソンは少なくありません。書類の記入欄は細かく分かれており、計算式も複雑に見えるため、記入ミスや申告漏れを起こしやすい手続きの一つです。
生命保険料控除は、正しく申告すれば年間で数万円単位の所得税・住民税を直接軽減できる極めて重要な制度です。2026年の最新様式に対応した「給与所得者の保険料控除申告書」の記入ルール、手元の控除証明書から迷わず転記する手順、新旧制度の控除額上限計算のカラクリまで、現場の税務・労務取材データに基づき分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般生命保険料」「介護医療保険料」「個人年金保険料」の3枠に分かれ、2012年を境とする新旧区分の判定が記入の成否を分ける。
- 要点2:控除証明書の「証明額」と「申告額(参考額)」のうち、年内の予定保険料を含めた「申告額」を転記するのが原則である。
- 要点3:新制度の所得税控除上限は各枠4万円(合計最大12万円)。契約者名義が配偶者であっても、実際に保険料を負担していれば申告可能という実務上の重要ルールが存在する。
【2026年最新】どこに何を書く?迷いをゼロにする申告書記入の基本ステップ
年末調整で生命保険料控除を受けるためには、勤務先から配られる「給与所得者の保険料控除申告書」(紙の書類またはWeb申請システム)の「生命保険料控除」欄を正しく埋める必要があります。紙の申告書を紛失・破損した場合でも、国税庁のウェブサイトにある「国税庁様式ダウンロード」ページからPDFを印刷して利用可能です。
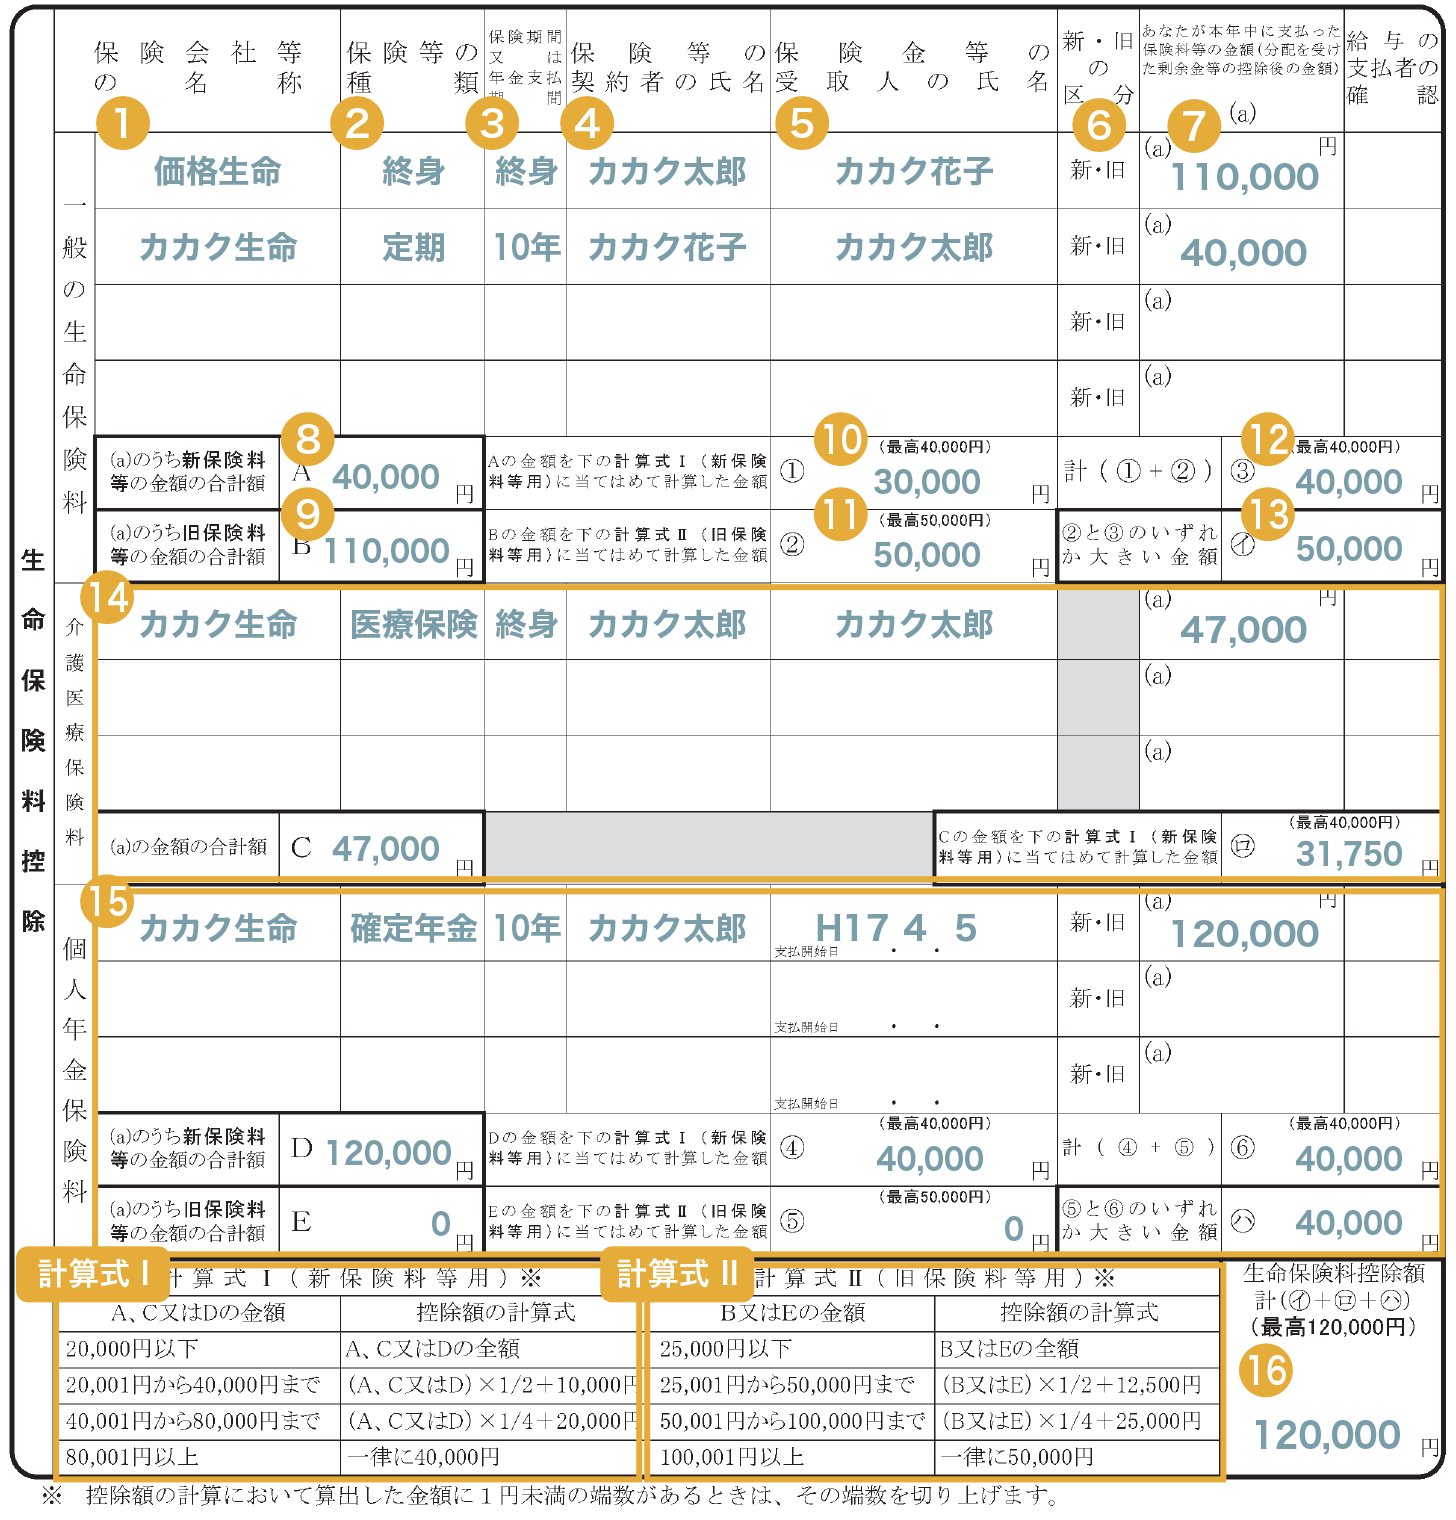
申告書の左側半分を占める生命保険料控除欄は、大きく以下の3つのブロックに分かれています。
- 一般生命保険料:定期保険、終身保険、養老保険、学資保険など
- 介護医療保険料:医療保険、がん保険、介護保険など(※新制度のみ)
- 個人年金保険料:「個人年金保険料税制適格特約」が付加された個人年金保険
申告書への記入は、保険会社各社(日本生命、第一生命、明治安田生命、アフラックなど)から10月頃に送られてくる「生命保険料控除証明書」を手元に並べ、1契約ずつ情報を書き写していく作業が基本となります。
具体的な保険料控除申告書記入例における必須記載項目は次の通りです。
- 保険会社等の名称:「〇〇生命」「〇〇損保」など
- 保険等の種類:「終身」「医療」「個人年金」など(証明書記載の名称をそのまま転記)
- 保険期間:「10年」「終身」など
- 保険等の契約者の氏名:契約者本人の氏名
- 保険金等の受取人:「本人」「妻」「子」など、受取人の氏名と続柄
- 新・旧の区分:証明書に明記されている「新」または「旧」に〇をつける
- あなたが本年中に支払った保険料等の金額:証明書に記載された金額を記入
給与計算システム等を導入している企業では、画面の案内に従って証明書に印字された数値をそのまま入力すれば自動計算されますが、手書き提出の場合は所定の計算式に当てはめて控除額を算出する必要があります。
控除証明書の見方と新旧区分の見分け方を徹底図解
生命保険料控除で最も多くの人がつまずくポイントが、「控除証明書に書かれているどの金額を書けばいいのか」という疑問です。ハガキや圧着ハガキで届く証明書には、通常「証明額(発行日時点で支払済の金額)」と「申告額/ご申告額/証明予定額(12月末まで支払った場合の年間合計額)」の2つの数字が並んでいます。
年末調整において記入すべき数値は、原則として「申告額(12月末までの年間支払見込額)」です。10月以降も保険契約を継続し、保険料の引き落としが続く場合は、この年間合計見込額を申告書に記入します。
もう一つの重要事項が新旧区分の見分け方です。日本の生命保険料控除制度は、2012年(平成24年)1月1日を境に制度が大きく刷新されました。
- 旧契約(旧制度):2011年(平成23年)12月31日以前に締結した契約
- 新契約(新制度):2012年(平成24年)1月1日以後に締結した契約
契約日は保険証券を見なくても、手元の控除証明書に必ず「新」「旧」の区分が太字で明記されています。なお、2011年以前に契約した保険であっても、2012年以降に「更新」や「特約の中途付加」を行った場合、契約全体または一部が「新契約」へ切り替わっているケースがあるため、必ず証明書の表示を確認してください。
新旧制度の違いと控除額上限計算|損をしない計算シミュレーション
旧契約新契約違いを正しく把握することは、控除額を最大化させる上で欠かせません。旧制度では「一般」と「個人年金」の2区分(所得税上限:各5万円、合計最大10万円)でしたが、新制度では医療費増大の背景を受けて「介護医療」が新設され、3区分(所得税上限:各4万円、合計最大12万円)へと改編されました。
以下の比較表は、新旧制度における所得税・住民税の控除上限額および計算区分の詳細をまとめたものです。
| 制度区分 | 対象となる保険区分 | 所得税の控除上限額 | 住民税の控除上限額 |
|---|---|---|---|
| 新制度(2012年以降) | 一般生命保険料 介護医療保険料 個人年金保険料 | 各40,000円 (合計最大120,000円) | 各28,000円 (合計最大70,000円) |
| 旧制度(2011年以前) | 一般生命保険料 個人年金保険料 (※介護医療枠なし) | 各50,000円 (合計最大100,000円) | 各35,000円 (合計最大70,000円) |
| 新旧併用の場合 | 各区分内で新旧両方がある場合 | 各枠最大40,000円 (旧のみ選択時は各50,000円) 全体上限:120,000円 | 各枠最大28,000円 (旧のみ選択時は各35,000円) 全体上限:70,000円 |
控除額上限計算の計算式は、支払保険料の金額帯に応じて次の通りに定められています。
【新契約(所得税)の計算式】
- 20,000円以下:支払保険料の全額
- 20,001円〜40,000円:支払保険料 × 1/2 + 10,000円
- 40,001円〜80,000円:支払保険料 × 1/4 + 20,000円
- 80,001円以上:一律 40,000円(上限)
【旧契約(所得税)の計算式】
- 25,000円以下:支払保険料の全額
- 25,001円〜50,000円:支払保険料 × 1/2 + 12,500円
- 50,001円〜100,000円:支払保険料 × 1/4 + 25,000円
- 100,001円以上:一律 50,000円(上限)
もし同じ「一般生命保険料」の枠の中に新契約と旧契約の両方がある場合、旧契約の支払保険料が年間60,000円(旧計算式で控除額40,000円)を超えているなら、新契約を合算せず「旧契約のみ」で申告した方が控除額が50,000円(満額)となり有利になるケースが存在します。申告書裏面の計算手順に従い、最も有利な組み合わせを選択することが節税の要です。
【実態検証】現場で多発するミスと人事・税務担当者が明かす落とし穴
大手企業の労務担当者や税理士への取材によると、毎年提出される保険料控除申告書のうち、およそ2割から3割に何らかの記載不備や確認の手戻りが発生しています。特に現場で多発している代表的なトラブルを検証します。
1. 契約者名義と実際の支払者の不一致
多くの家庭で疑問視されるのが配偶者名義保険控除の扱いです。国税庁の所得税基本通達によると、生命保険料控除の適用要件は「申告者本人がその保険料を実際に支払っていること」と規定されています。
つまり、契約者が「専業主婦の妻」であっても、夫の給与口座から保険料が引き落とされている場合、夫の年末調整で控除を受けることが法的に認められています。受取人が「本人または配偶者、その他の親族」であれば問題ありません。一方、共働き夫婦で妻自身の口座から引き落とされている場合は、夫の側で申告することはできません。
2. 一時払終身保険の2年目以降の誤認
まとまった資金で加入する一時払終身保険年末調整に関しても、誤解が目立ちます。一時払保険は契約時に保険料全額を一括して支払う商品であるため、控除の対象となるのは「保険料を支払った初年度の年末調整のみ」です。2年目以降は保険料を支払っていないため、控除証明書は発行されず、申告もできません。
一般に知られていない盲点とネットの誤解
インターネット上の相談フォーラムやSNSでは、生命保険料控除に関する不正確な情報や思い込みが散見されます。損をしないために知っておくべき3つの盲点を整理します。
盲点1:すべての年金保険が「個人年金保険料控除」になるわけではない
老後資金のために加入した年金保険であっても、申告書の「個人年金」欄に書けない商品が存在します。「個人年金保険料控除」の対象となるには、契約時に「個人年金保険料税制適格特約」を付加し、年金受取人が契約者または配偶者であること、年金支払期間が10年以上であること等の税法上の条件をクリアしていなければなりません。変額個人年金保険や外貨建て年金保険の多くは適格特約を付けられないため、「一般生命保険料」の枠で申告することになります。
盲点2:控除上限を超えている保険は申告しなくても損をしない
「加入している保険が5つあり、申告書の行数が足りない」と悩む方が多く見られます。しかし、新制度の一般生命保険料枠は「年間支払額80,000円」で上限の40,000円控除に到達します。すでに1つの保険で年額80,000円を超えている場合、それ以上同じ枠の保険証明書を何枚添付して提出しても控除額は1円も増えません。無理に行を追加して書く必要はなく、上限に達する主要な保険1〜2契約分だけを提出すれば税法上の効果は同一です。
【プロの結論】確実に税金を取り戻すための申請判断基準
年末調整における生命保険料控除を最も効率的かつ有利に進めるための判断基準は以下の通りです。
- 上限到達の有無を最優先で確認する:一般・介護医療・個人年金の各枠で、すでに支払額が8万円(旧契約なら10万円)を超えている契約がある場合、その契約1件のみを申告書に記入・添付して完了させる(事務処理の省力化)。
- 夫婦間の枠の振り分けを最適化する:共働き世帯の場合、夫側の枠がすでに上限に達しているなら、妻名義・妻負担の医療保険は妻の年末調整で申告することで、世帯全体の控除額を最大化させる。
- 申告漏れは5年以内なら確定申告で取り戻せる:年末調整の提出期限に控除証明書が間に合わなかった場合でも、翌年1月以降に自分で「還付申告(確定申告)」を行えば、過去5年分まで遡って税金の還付を受けられる。

【年末調整の生命保険料控除の書き方】に関するよくある質問(FAQ)
Q1:10月に届いた控除証明書を紛失してしまいました。どうすればいいですか?
A1:保険会社のマイページ(Webサイト)から再発行手続きを行えば、電子データ(XML形式)を即時ダウンロードできるか、数日で再発行ハガキが郵送されます。年末調整の社内締切に間に合わない場合は、勤務先に事情を伝えて一旦証明書なしで処理してもらうか、年明けに自身で確定申告(還付申告)を行えば控除を受けられます。
Q2:妻の医療保険を夫の年末調整で申告できますか?
A2:可能です。契約者名義が妻であっても、保険料を夫の給料口座から支払っている(生計を一にする夫が実質的に負担している)実態があれば、夫の「介護医療保険料控除」として申告できます。申告書の「保険等の契約者の氏名」には妻の名前を、「あなたが本年中に支払った保険料等の金額」には支払額を記入します。
Q3:一般生命保険料の支払額が年間20万円あります。全額書く必要がありますか?
A3:控除証明書に記載された金額(20万円)をそのまま申告書に記入します。ただし、税額計算上の控除額は上限である40,000円(旧契約なら50,000円)で頭打ちとなります。
Q4:家族の学資保険はどの枠に記入すればよいですか?
A4:子どもの将来の教育資金のために加入する学資保険(こども保険)は、「一般生命保険料」の枠に記入します。受取人が契約者または子ども(親族)であれば、一般生命保険料控除の対象となります。
まとめ:最新の書き方をマスターして賢く確実に節税しよう
年末調整の生命保険料控除は、一見すると専門用語や細かい計算が多く複雑に感じられますが、押さえるべきポイントは「3つの区分の整理」「手元の証明書に記載された新旧区分の確認」「12月末までの年間申告額の転記」の3点に集約されます。
控除枠を漏れなく活用することは、会社員にとって手軽で確実な手取りアップの手段です。手元に届いた控除証明書を捨てずに手元に集め、正しい記入手順に沿って申告書を仕上げましょう。 (出典: 年末 調整 生命 保険 料 書き方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
