認印と銀行印の違いは?兼用の危険性と失敗しない選び方を徹底解説
新生活の準備や口座開設、各種契約の場面で必ず直面するのが「どの印鑑を使えばいいのか」という問題です。手元にある手頃なハンコを「とりあえずこれでいいか」と使い回している方も少なくありません。しかし、日常の確認用である「認印」と、個人の資産を守る「銀行印」には、法的な位置づけやセキュリティ設計において決定的な違いが存在します。
実態調査や金融機関のセキュリティガイドラインによると、認印と銀行印を同一の印鑑で兼用している場合、偽造や第三者による不正引き出しのリスクが跳ね上がることが指摘されています。大切な財産を守り、後々のトラブルを防ぐために知っておくべき印鑑ごとの役割、サイズや書体の選び方、万が一紛失した際の手続きまでを詳細に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:認印は日常の意思確認用、銀行印は金融機関との取引認証用であり、果たす役割と法的な保護レベルが根本から異なる。
- 要点2:認印と銀行印の兼用は、日常的な捺印から印影が流出し、偽造や口座の不正利用に直結するため絶対に避けるべきである。
- 要点3:銀行印には耐久性の高い素材を選び、偽造されにくい吉相体などの複雑な書体や「横彫り」を採用することが推奨される。
【決定版】実印・銀行印・認印の違いとは?法律上の効力と役割の比較
日本の印鑑文化において、個人が所持する主な印鑑は「実印」「銀行印」「認印」の3つに分類されます。これらは形こそ似ていますが、登録先や法的効力、使われるシチュエーションは明確に棲み分けられています。
日常の生活で最も登場頻度が高いのが認印です。郵便物の受け取りや社内書類の回覧、簡単な同意確認など、本人が「書類の内容を確認・承諾した」という事実を簡易的に示すために用いられます。役所や銀行への登録は行われておらず、法的な証明力は3つの中で最も控えめです。
これに対し、銀行印は都市銀行、地方銀行、信用金庫、証券会社などの金融機関に口座を開設する際、「届出印」として登録された印鑑を指します。預金の引き出し、口座振替の申し込み、融資の契約など、資産に直接関わる取引の本人認証を一手に担う重要な印鑑です。
さらに最上位に位置するのが実印です。住民票のある市区町村役場に登録(印鑑登録)を行い、印鑑証明書が発行できる印鑑を指します。不動産の売買、自動車の購入、遺産相続、多額のローン契約など、人生を左右する法的契約にのみ使用されます。
| 印鑑の種類 | 主な登録先 | 主な使用用途 | 編集部の見解・重要度 |
|---|---|---|---|
| 実印 | 市区町村役場(印鑑登録) | 不動産売買、遺産分割協議、ローン契約 | 最高位。印鑑証明書とセットで法的責任が発生する。 |
| 銀行印 | 銀行・信金・証券会社等 | 口座開設、窓口出金、口座振替手続き | 極めて重要。預金資産の流出に直結するため厳重保管が必須。 |
| 認印 | 登録なし | 郵便物受領、社内稟議、日常的な申込書 | 日常用。頻繁に人目に触れるため、銀行印との兼用は厳禁。 |
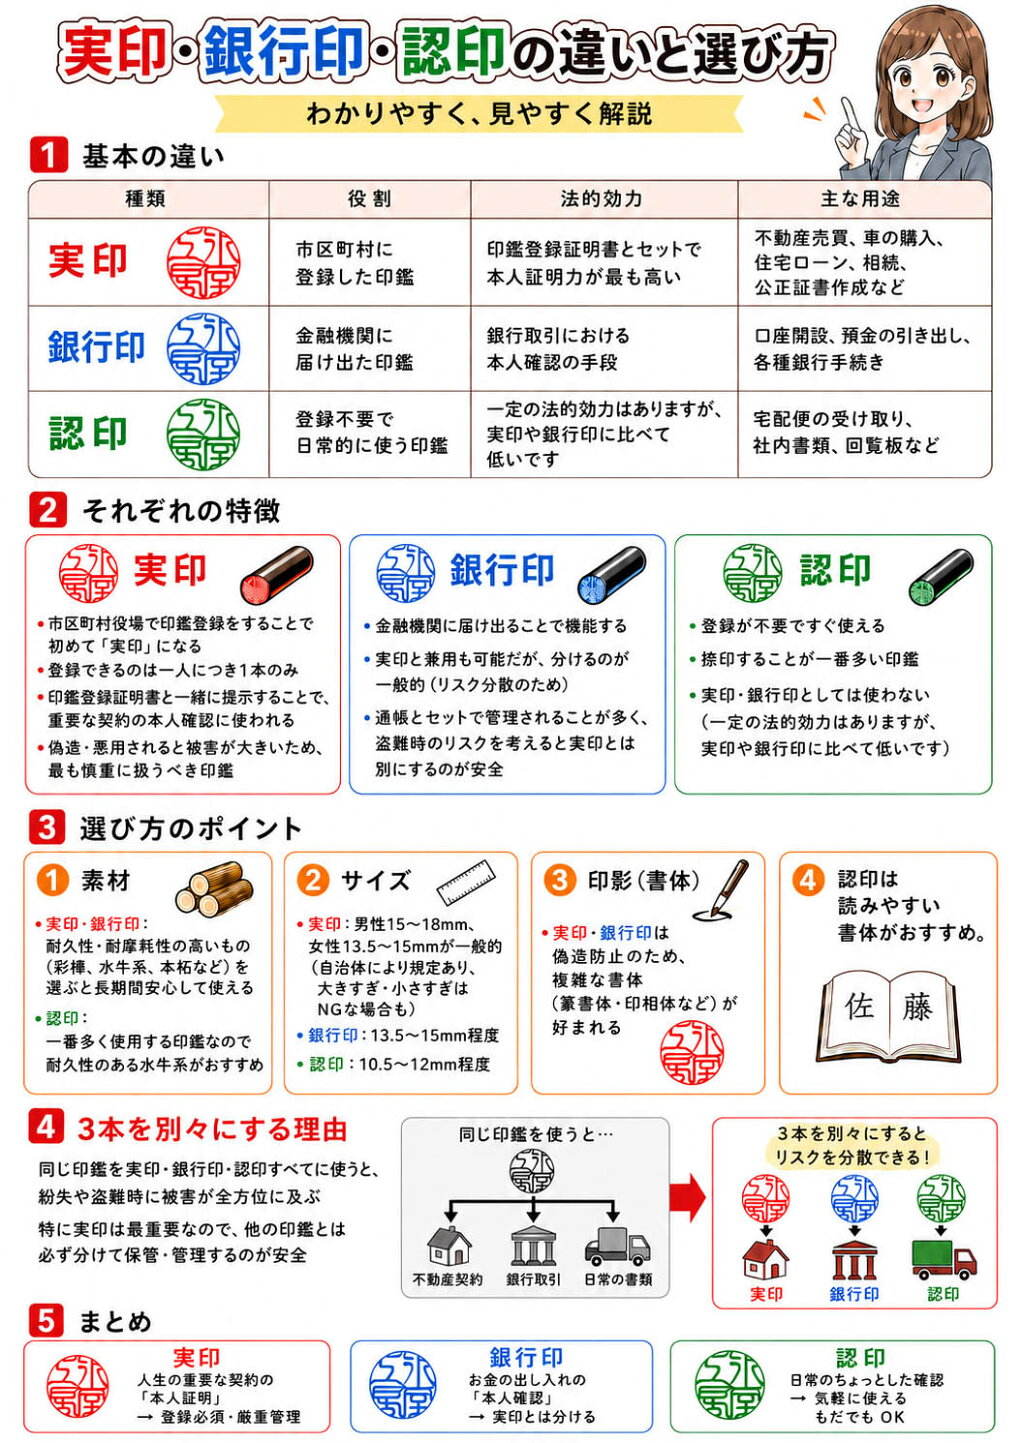
【危険】認印と銀行印の兼用はなぜNG?偽造・不正利用のリアルなリスク
一人暮らしを始めるタイミングや就職時に、「何本もハンコを持つのは面倒だから」と1本の印鑑を認印と銀行印の両方に使い回すケースが散見されます。しかし、この兼用行為はセキュリティの観点から非常に高いリスクを孕んでいます。
最大の脅威は「印影の露出による偽造リスク」です。認印は宅配便の受け取り、回覧板、勤務先での事務処理など、不特定多数の目に触れる機会が日常的にあります。書類に押された鮮明な印影をスマートフォンで高画質撮影し、3Dプリンターや高精度な印章彫刻機にかければ、極めて精巧な偽造スタンプを作成することが技術的に可能となっています。
もしその認印が銀行印を兼ねていた場合、悪意ある第三者に通帳やキャッシュカードの情報を盗み見られたり、紛失・盗難に遭ったりした瞬間に、預金が不正に引き出される致命的な事態へと発展します。判例上でも、届出印と同一の印影で正規の手続きを踏まれた場合、過失割合が預金者側に問われ、全額補償が受けられないリスクが残ります。
また、100円ショップで販売されている大量生産の三文判を銀行印にする危険性も見逃せません。100均の印鑑は同じ金型やプログラムで機械彫りされており、全国に全く同一の印影を持つハンコが数千本から数万本単位で流通しています。つまり、あなたの口座の鍵と同じものが、誰でも100円で手に入る状態になっていると言っても過言ではありません。
なぜ銀行印にシャチハタは使えないのか?金融機関が拒絶する構造的理由
「認印としても広く使われているシャチハタ(浸透印)を銀行印にしたい」と考える方もいますが、ほぼすべての金融機関において浸透印の登録は明確に不可と規定されています。これには、印章の物理的構造に起因する2つの明確な理由があります。
第1の理由は「経年劣化による印影の変化」です。シャチハタをはじめとする浸透印の印面は、インクを染み込ませるために多孔質の合成ゴムで作られています。ゴムは時間経過とともに乾燥や摩耗、油分による硬化が進み、押す力の強弱やインクの残量によって印影の太さや形が微妙に変化してしまいます。金融機関の窓口では、登録された印影と提出された伝票の印影を重ね合わせる「印影照合」を行いますが、ゴム印では同一性の判定が困難になるためです。
第2の理由は「大量生産による唯一性の欠如」です。浸透印の多くは工場で規格化されて大量生産されており、印鑑としての独自性が担保されていません。資産を預かる金融機関としては、簡単に同一個体が手に入る印章を資産の照合鍵として認めるわけにはいかないのです。
認印として朱肉不要で押せる浸透印は非常に便利ですが、あくまで「簡易的な確認」の領域にとどめ、金融機関への登録には柘植(つげ)、黒水牛、チタンなどの堅牢なハードマテリアルで作られた印鑑を用意する必要があります。

【後悔しない作成基準】銀行印のサイズ・書体・彫り方の最適解
銀行印を新しく仕立てる場合、認印や実印との差別化を図りつつ、防犯性を高めるための明確な基準が存在します。「サイズ」「書体」「彫刻方向」の3つの要素を正しく選定することが重要です。
1. 銀行印の推奨サイズ(男女別)
一般的に、印鑑は重要度に応じて「実印 > 銀行印 > 認印」の順にサイズを小さくしていくのが視覚的・管理上のセオリーとされています。手元にあるハンコを見ただけで用途を判別できるようにするためです。
- 男性向け銀行印:直径13.5mm〜15.0mm(実印を16.5〜18.0mm、認印を10.5〜12.0mmに設定)
- 女性向け銀行印:直径12.0mm〜13.5mm(実印を13.5〜15.0mm、認印を10.5mmに設定)
2. 偽造を防ぐ「吉相体」「篆書体」の選択
認印には誰が見ても瞬時に名前が読める「古印体(こいんたい)」や「楷書体」が好まれますが、銀行印には可読性が低く複製が困難な「吉相体(きっそうたい・印相体)」や「篆書体(てんしょたい)」を選ぶのが鉄則です。文字の線が枠と複雑に交差する吉相体は、印影から文字の骨格をトレースすることが難しく、防犯性を飛躍的に高めてくれます。
3. なぜ「横彫り」が選ばれるのか?
銀行印の大きな特徴として、文字を縦ではなく「横彫り(右から左へ読む配置)」で彫刻するスタイルが広く定着しています。これには2つの合理的な背景があります。
1つ目は縁起担ぎと金運管理の観点です。「縦に彫るとお金が上から下へと流れて出ていくが、横に彫ることでお金の流れを受け止め、資産を蓄える」という商習慣上の伝統に由来します。
2つ目は実用上のリスクヘッジです。特に女性の場合、結婚や離婚によって苗字が変わる可能性があります。銀行印を「名のみの横彫り」で作成しておけば、改姓後も金融機関で面倒な改印手続きを行うことなく、生涯にわたって同じ銀行印を使い続けることが可能です。
【現場検証】口座開設後に「どの印鑑か忘れた」時の確認方法と変更手続き
「複数の口座を持っていて、どれを届出印にしたか分からなくなった」というトラブルは、金融機関の窓口でも日常茶飯事です。かつては紙の通帳の見返し部分に「副印鑑」として届出印の印影シールが貼られていましたが、偽造被害の防止を理由に2000年代初頭から全面的に廃止されました。
現在、自分がどの印鑑を登録したかを確認するには、以下の手順を踏む必要があります。
銀行届出印の確認方法
個人情報およびセキュリティ保護のため、電話やメールで「登録した印鑑の形状」を問い合わせても金融機関は回答してくれません。確認したいと思われる印鑑をすべて持参し、通帳(またはキャッシュカード)と本人確認書類(運転免許証・マイナンバーカード等)を持って銀行の窓口へ直接赴く必要があります。窓口で「印鑑照合」を依頼すれば、その場で機械照合を行って該当する印鑑を特定してくれます。
口座の印鑑変更(改印)手続きの流れ
もし届出印を紛失してしまった場合や、認印と兼用していたため銀行印を新しく独立させたい場合は、速やかに「改印届」を提出します。
- 必要書類の準備:「新しく登録する銀行印」「通帳またはキャッシュカード」「顔写真付き本人確認書類」。
- 窓口またはWeb・郵送での申請:銀行窓口で改印届を記入・捺印します。近年は大手メガバンクを中心に、アプリや郵送で印鑑変更手続きが完結するケースも増えています。
- 旧届出印の無効化:手続きが完了した瞬間から旧印鑑の効力は失われ、新しい印鑑でのみ出金や各種手続きが可能になります。

一般に知られていない盲点とネットの誤解を徹底是正
ネット上のQ&AサイトやSNSでは、印鑑に関する不正確な情報が少なからず出回っています。安全な資産管理のために、代表的な3つの誤解を正しておきましょう。
誤解①:「認印で口座を開設したから、その印鑑は自動的に認印のまま」
これは大きな間違いです。市販の三文判であっても、銀行の口座開設時に届出印として登録した時点で、その個体は法律上・契約上の完全な「銀行印」に変化します。街頭アンケートや会社の書類に「これは安い認印だから」と気軽に押してしまうと、実質的に銀行印の印影をばら撒いていることになります。
誤解②:「実印を銀行印として使えば、最も格式が高くて安全」
実印と銀行印の兼用は、認印との兼用以上に破滅的なリスクを伴います。万が一その印鑑を紛失したり印影を盗まれたりした場合、預金を脅かされるだけでなく、勝手に借金の連帯保証人にされたり不動産を処分されたりする壊滅的な被害につながります。実印、銀行印、認印は完全に物理分離することが鉄則です。
誤解③:「ネット銀行なら印鑑の知識は一切不要」
ネット銀行の多くは印鑑レス(パスワードや生体認証)で口座開設が可能です。しかし、住宅ローンの契約や一部の口座振替、紙の書類提出が求められる公的機関との連携時には、依然として「届出印の捺印」を求められるケースが存在します。印鑑レス口座であっても、登録用の確固たる銀行印を1本用意しておくのが賢明です。
【プロの結論】印鑑管理における心理的バウンダリーと安全基準
印鑑を正しく使い分けるという行為は、単なる事務手続きではなく、「自分の資産と個人情報を他者から守る心理的・物理的な境界線(バウンダリー)」を引く行為そのものです。「面倒だから1本で済ませる」という心理的怠慢は、セキュリティの隙を生み出す最大の温床となります。
自分自身の経済的な自立と家族の資産を守るためにも、「日常使いの認印」「資産管理の銀行印」「人生の重大契約の実印」という3本を用途別に揃え、保管場所も分ける厳格な管理体制を整えてください。
【認印 銀行 印 違い】に関するよくある質問(FAQ)
Q1:銀行印を紛失してしまった疑いがある場合、真っ先に何をすべきですか?
A1:直ちに口座を開設している金融機関の「喪失受付ダイヤル」または最寄りの支店に電話し、口座の出金停止措置を依頼してください。24時間365日対応の専用窓口が用意されています。その後、警察へ遺失届(盗難届)を提出し、新しい印鑑を用意して窓口で正式な改印手続きを行ってください。
Q2:100均で買った印鑑で昔口座を作ってしまいました。変更すべきでしょうか?
A2:できる限り早期に、専門店等で作成した固有の銀行印へ変更(改印)することを強く推奨します。100均の印鑑は同型の印影が全国に無数に存在し、第三者による悪用や照合ミスが発生しやすいため、多額の預金を預ける鍵としては極めて脆弱です。
Q3:銀行印はフルネームで作らなければならないという決まりはありますか?
A3:金融機関の規定上、フルネームである必要はありません。「苗字のみ」「名前のみ」のいずれでも登録可能です。実印はフルネームで作ることが推奨されますが、銀行印は防犯性や女性の改姓対応を考慮して「苗字または名前の横彫り」で作るのが一般的です。
Q4:認印としてシャチハタ(浸透印)を使うのは法的に問題ありませんか?
A4:宅配便の受領印や回覧板、一般的な社内承認など、簡易的な意思表示であれば全く問題ありません。ただし、公的な申請書類や雇用契約書、各種規約への同意などでは「浸透印不可(朱肉を使用する印鑑を指定)」と明記されているケースが多いため、朱肉を使う認印も1本持っておくと安心です。
まとめ:資産と信用を守るための印鑑使い分けルール
認印と銀行印の違いは、単なる名称の差ではなく、背負っているセキュリティレベルと法的責任の重さにあります。日常の何気ないサイン代わりに使う認印と、大切な預金を守る金庫番である銀行印を混同することは、不正利用のリスクを自ら招くことになりかねません。
自分専用のしっかりとした印鑑を持ち、適切な書体やサイズで使い分けることは、現代社会を生きる大人としての基本的なリスク管理です。手元の印鑑運用に少しでも不安がある方は、この機会に印鑑の整理と銀行印の適切な見直しを進めてみてください。 (出典: 認印 銀行 印 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
